Los ingresos crecieron una cuarta parte; el beneficio bruto, un 4,5%
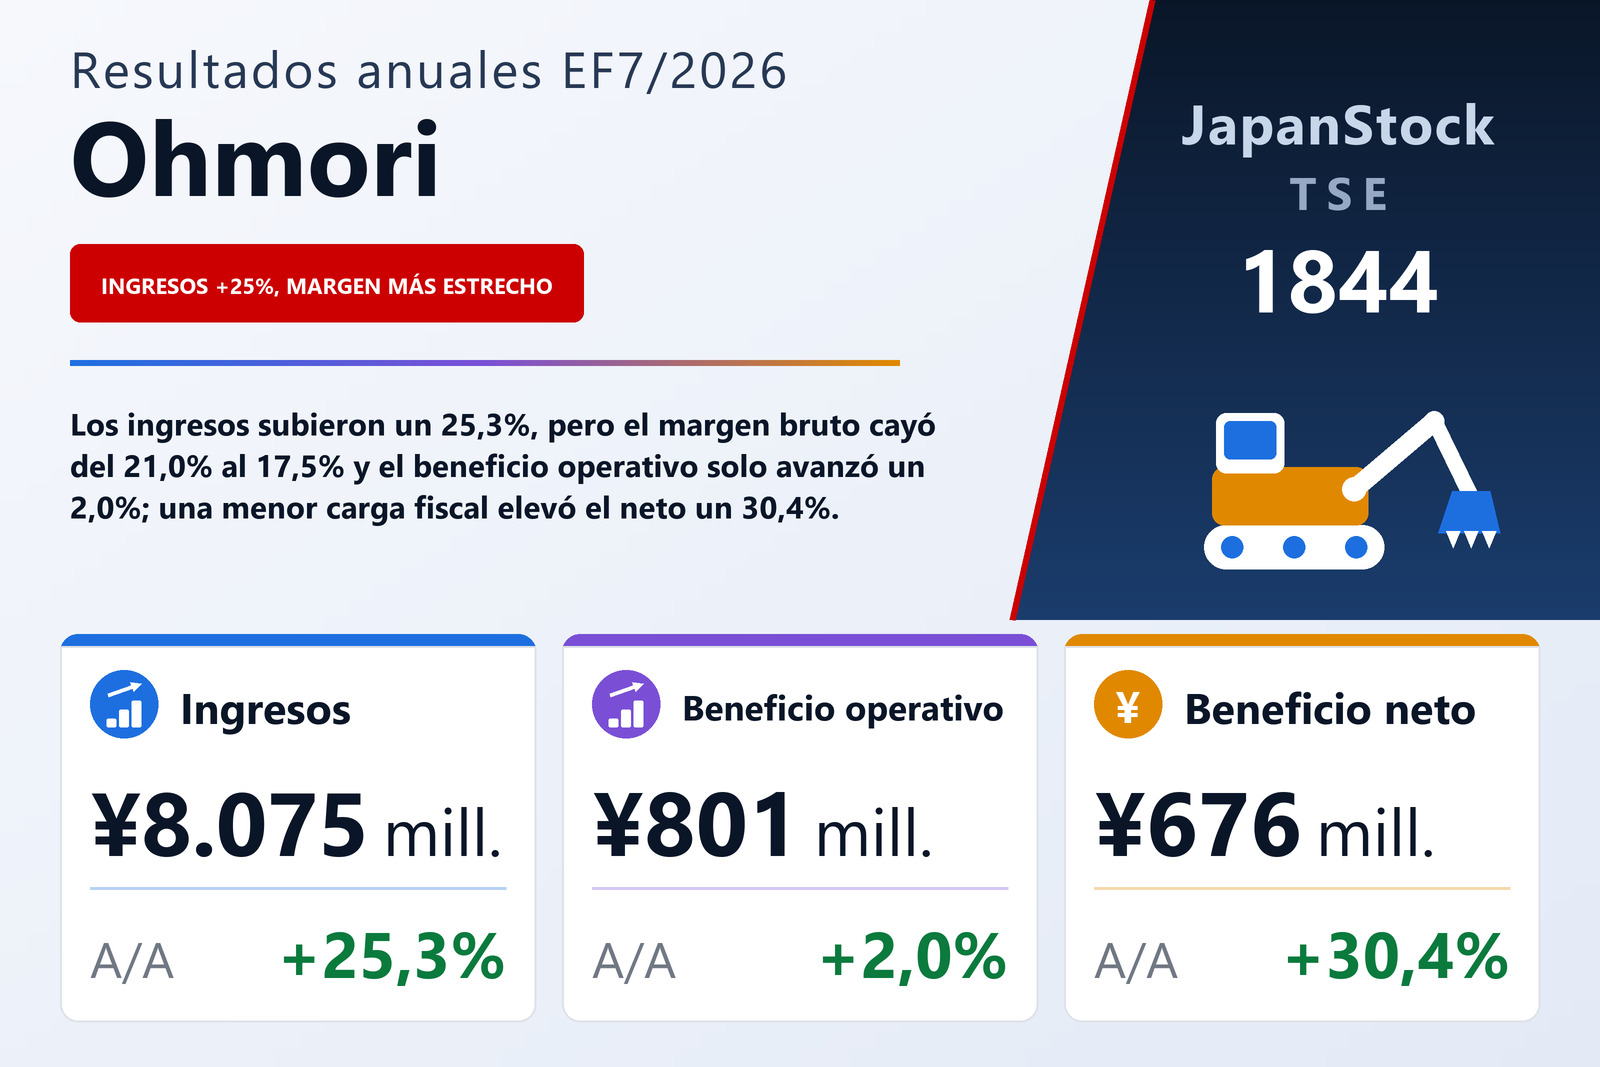
Ohmori Co., Ltd. (TSE: 1844), la contratista de obra civil cuyos dos mayores clientes son la Oficina de Alcantarillado y la Oficina de Aguas del Gobierno Metropolitano de Tokio, publicó el 11 de septiembre de 2026 sus resultados consolidados del ejercicio comprendido entre el 1 de agosto de 2025 y el 31 de julio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 25,3% hasta 8.075 millones de yenes y el beneficio operativo un 2,0% hasta 801 millones; el beneficio ordinario cayó un 0,4% hasta 756 millones y el beneficio atribuible a los propietarios de la matriz subió un 30,4% hasta 676 millones, para un resultado de 36,15 yenes por acción frente a 27,80. El informe indica la Bolsa de Tokio como mercado de cotización. El resultado global coincidió con el beneficio neto en ambos ejercicios.
La distancia entre las dos primeras líneas es una cuestión de costes. El coste de ventas subió un 30,8% hasta 6.663 millones, cinco puntos y medio más deprisa que los ingresos, de modo que el beneficio bruto solo creció un 4,5% hasta 1.411 millones y el margen bruto cayó del 21,0% al 17,5%. Los gastos de venta, generales y administrativos aumentaron un 7,9% hasta 610 millones —entre ellos una dotación para prestaciones por retiro de consejeros de 18 millones frente a 2 millones, mientras la retribución de los consejeros bajaba a 117 millones desde 130 millones—, lo que dejó el margen operativo en el 9,9% frente al 12,2%. Con unos 1.631 millones de ingresos adicionales, la compañía sumó 16 millones de beneficio operativo.
Por debajo del beneficio operativo: más intereses, una plusvalía por venta de acciones y una factura fiscal mucho menor
Los gastos no operativos casi se duplicaron, hasta 61 millones desde 31 millones, sobre todo porque los gastos por intereses subieron un 63,3% hasta 55 millones; los ingresos no operativos de 16 millones, incluidos 5 millones de indemnizaciones de seguros, no los compensaron, y el beneficio ordinario retrocedió un 0,4% hasta 756 millones. Unas ganancias extraordinarias de 29 millones —27 millones por la venta de acciones de empresas vinculadas y 2 millones por la venta de inmovilizado, frente a ninguna un año antes— elevaron el beneficio antes de impuestos un 3,5% hasta 785 millones. La línea decisiva es la fiscal: el impuesto sobre beneficios cayó un 54,5% hasta 109 millones desde 241 millones, el 14,0% del beneficio antes de impuestos frente al 31,7%, con impuestos corrientes de 131 millones frente a 264 millones. Por eso el beneficio neto subió un 30,4% mientras el ordinario bajaba. El informe no explica la menor carga fiscal.
OLY sostuvo el crecimiento del beneficio mientras los otros tres segmentos ganaron menos
Los cuatro segmentos divergieron con claridad. Construcción, el negocio de contratación de obra civil, elevó sus ingresos un 22,4% hasta 5.891 millones, pero su beneficio de segmento cayó un 15,9% hasta 423 millones; su beneficio bruto bajó un 7,1% hasta 854 millones, con un margen bruto del 14,5% frente al 19,1%. Los pedidos recibidos en el segmento cayeron un 17,2% hasta 4.897 millones, por debajo de los ingresos de construcción del ejercicio. Inmobiliario —compraventa y alquiler de inmuebles, venta de equipos de energía solar y un negocio de alquiler de trasteros— aumentó sus ingresos un 64,3% hasta 986 millones, pero su beneficio de segmento cayó un 4,7% hasta 111 millones al bajar su margen bruto del 29,7% al 19,8%. Telecomunicaciones, mantenimiento y gestión de líneas e instalaciones de telecomunicaciones, elevó sus ingresos un 7,7% hasta 483 millones mientras su beneficio caía un 21,3% hasta 59 millones.
OLY —venta con arrendamiento de equipos para el método constructivo OLY de la compañía, además de fabricación de estructuras de acero— fue la excepción: los ingresos subieron un 24,7% hasta 740 millones y el beneficio de segmento un 131,2% hasta 207 millones, con un beneficio bruto un 78,9% mayor, de 228 millones. La mejora de 117 millones del beneficio de OLY superó por sí sola el avance de 16 millones del beneficio operativo del grupo; los otros tres segmentos perdieron en conjunto 101 millones, y el peso de OLY en el beneficio por segmentos subió al 25,9% desde el 11,4%. La compañía afirma haber impulsado las ventas de OLY en el centro y el oeste de Japón desde su oficina de Nagoya, haber participado en ferias del sector del alcantarillado y haber propuesto el método para proyectos públicos, y que las obras acumuladas con OLY superaron las 5.000. Los ingresos por segmento incluyen 27 millones de ventas entre segmentos, todas en OLY, razón por la que suman 8.102 millones frente a unos ingresos de grupo de 8.075 millones.
La base de clientes está concentrada. La Oficina de Alcantarillado del Gobierno Metropolitano de Tokio aportó 3.668 millones de ingresos frente a 2.661 millones, y su Oficina de Aguas 1.020 millones frente a 895 millones: juntas, el 58,1% de los ingresos del grupo, todo en construcción. El informe describe una inversión pública firme en prevención de catástrofes y resiliencia nacional y una adjudicación continuada de obras de renovación y de protección frente a lluvias torrenciales en las redes de agua y alcantarillado de Tokio, frente al encarecimiento de los materiales de construcción y de la mano de obra y una escasez crónica de trabajadores del sector. No atribuye la caída del margen de construcción a ninguna causa concreta.
Las existencias bajaron, entró caja y se amortizó deuda
El flujo de caja operativo pasó a una entrada de 1.011 millones desde una salida de 871 millones. Al beneficio antes de impuestos de 785 millones se sumaron una reducción de existencias de 533 millones y un aumento de 220 millones de las cuentas a pagar, frente a un aumento de 300 millones de las cuentas a cobrar y 320 millones de impuestos pagados; un año antes las existencias habían aumentado en 1.175 millones. Los inmuebles para la venta bajaron a 5.454 millones desde 5.763 millones —aún el 45,1% del activo total— y los costes de obras en curso a 156 millones desde 369 millones. Las actividades de inversión consumieron 144 millones, con 84 millones de inversión en inmovilizado y una salida de 24 millones por la venta de acciones de una filial que modificó el perímetro de consolidación. La financiación consumió 708 millones, sobre todo 550 millones de devolución de préstamos a largo plazo y 207 millones de dividendos, y el efectivo y equivalentes cerró en 2.569 millones, 158 millones más.
El activo total apenas varió, con 12.084 millones frente a 12.037 millones, pero el pasivo bajó 414 millones hasta 5.673 millones al caer los préstamos a largo plazo a 3.379 millones desde 4.018 millones, compensado en parte por préstamos a corto plazo de 380 millones frente a 291 millones. El patrimonio neto subió un 7,8% hasta 6.410 millones y la ratio de fondos propios pasó del 48,8% al 52,5%. La compañía sitúa la deuda con intereses en 3,7 años de flujo de caja operativo y la cobertura de intereses en 18,2 veces. Ohmori vendió el 31 de julio de 2026 todas sus acciones de Minato Civil Co., Ltd. y la excluyó de la consolidación; los resultados de esa sociedad hasta esa fecha siguen incluidos en las cuentas.
Previsión: ingresos un 9,9% menores, beneficio neto un 25,1% menor, y el informe explica por qué
Para el EF7/2027, Ohmori prevé unos ingresos de 7.274 millones (−9,9%), un beneficio operativo de 742 millones (−7,3%), un beneficio ordinario de 700 millones (−7,4%) y un beneficio atribuible a los propietarios de 506 millones (−25,1%), o 27,07 yenes por acción. El primer semestre se prevé aún más débil, con ingresos de 3.142 millones (−12,8%) y beneficio operativo de 337 millones (−31,8%). La compañía da dos motivos para la caída de los ingresos de construcción: el EF7/2026 se vio impulsado por un fuerte incremento de ingresos derivado del aumento de importes contractuales tras modificaciones de diseño en obras terminadas en el ejercicio, mientras que las obras recién adjudicadas requerirán tiempo para trabajos preparatorios como estudios; y la transmisión en julio de 2026 de las acciones de Minato Civil saca a esa sociedad del grupo. Ohmori afirma que procurará poner en marcha pronto las nuevas obras, reforzar su capacidad de ejecución y buscar operaciones de M&A para incorporar empresas con una base de pedidos estable, tecnología sólida y experiencia constructiva.
La previsión de beneficio neto cae más que la del ordinario: 506 millones equivalen al 72,3% del beneficio ordinario previsto, frente al 89,3% del EF7/2026, un ejercicio que incluyó 29 millones de ganancias extraordinarias y una carga fiscal del 14,0% del beneficio antes de impuestos; el informe no desglosa la previsión por debajo de las cuatro líneas principales. El dividendo final se elevó a 12,00 yenes desde los 11,50 previstos en un comunicado aparte publicado el mismo día, frente a 11,50 yenes en el EF7/2025, para un reparto total de 224 millones y una tasa de reparto del 33,2% frente al 41,4%. El pago está previsto a partir del 29 de octubre de 2026. La compañía prevé mantener 12,00 yenes en el EF7/2027, lo que sitúa en una tasa de reparto del 44,3%.
| Indicador | EF7/2026 | EF7/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 8.075 | 6.443 | +25,3% |
| Beneficio bruto (millones de ¥) | 1.411 | 1.351 | +4,5% |
| Margen bruto | 17,5% | 21,0% | −3,5 pt |
| Gastos de venta y administración (millones de ¥) | 610 | 566 | +7,9% |
| Beneficio operativo (millones de ¥) | 801 | 785 | +2,0% |
| Margen operativo | 9,9% | 12,2% | −2,3 pt |
| Beneficio ordinario (millones de ¥) | 756 | 759 | −0,4% |
| Beneficio antes de impuestos (millones de ¥) | 785 | 759 | +3,5% |
| Impuesto sobre beneficios (millones de ¥) | 109 | 241 | −54,5% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 676 | 518 | +30,4% |
| BPA (¥) | 36,15 | 27,80 | +30,0% |
| Construcción — ingresos (millones de ¥) | 5.891 | 4.814 | +22,4% |
| Construcción — beneficio del segmento (millones de ¥) | 423 | 503 | −15,9% |
| Construcción — pedidos recibidos (millones de ¥) | 4.897 | — | −17,2% |
| Inmobiliario — ingresos (millones de ¥) | 986 | 600 | +64,3% |
| Inmobiliario — beneficio del segmento (millones de ¥) | 111 | 116 | −4,7% |
| OLY — ingresos (millones de ¥) | 740 | 594 | +24,7% |
| OLY — beneficio del segmento (millones de ¥) | 207 | 89 | +131,2% |
| Telecomunicaciones — ingresos (millones de ¥) | 483 | 449 | +7,7% |
| Telecomunicaciones — beneficio del segmento (millones de ¥) | 59 | 75 | −21,3% |
| Activos totales (millones de ¥) | 12.084 | 12.037 | +0,4% |
| Patrimonio neto (millones de ¥) | 6.410 | 5.949 | +7,8% |
| Ratio de fondos propios | 52,5% | 48,8% | +3,7 pt |
| Flujo de caja operativo (millones de ¥) | 1.011 | −871 | n.s. |
| Previsión EF7/2027 — ingresos (millones de ¥) | 7.274 | — | −9,9% |
| Previsión EF7/2027 — beneficio operativo (millones de ¥) | 742 | — | −7,3% |
| Previsión EF7/2027 — beneficio ordinario (millones de ¥) | 700 | — | −7,4% |
| Previsión EF7/2027 — beneficio neto (millones de ¥) | 506 | — | −25,1% |
| Previsión EF7/2027 — BPA (¥) | 27,07 | — | −25,1% |
| Dividendo anual por acción (¥) | 12,00 | 11,50 | +4,3% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.