Los ingresos y todas las líneas de beneficio crecieron a doble dígito, hasta máximos
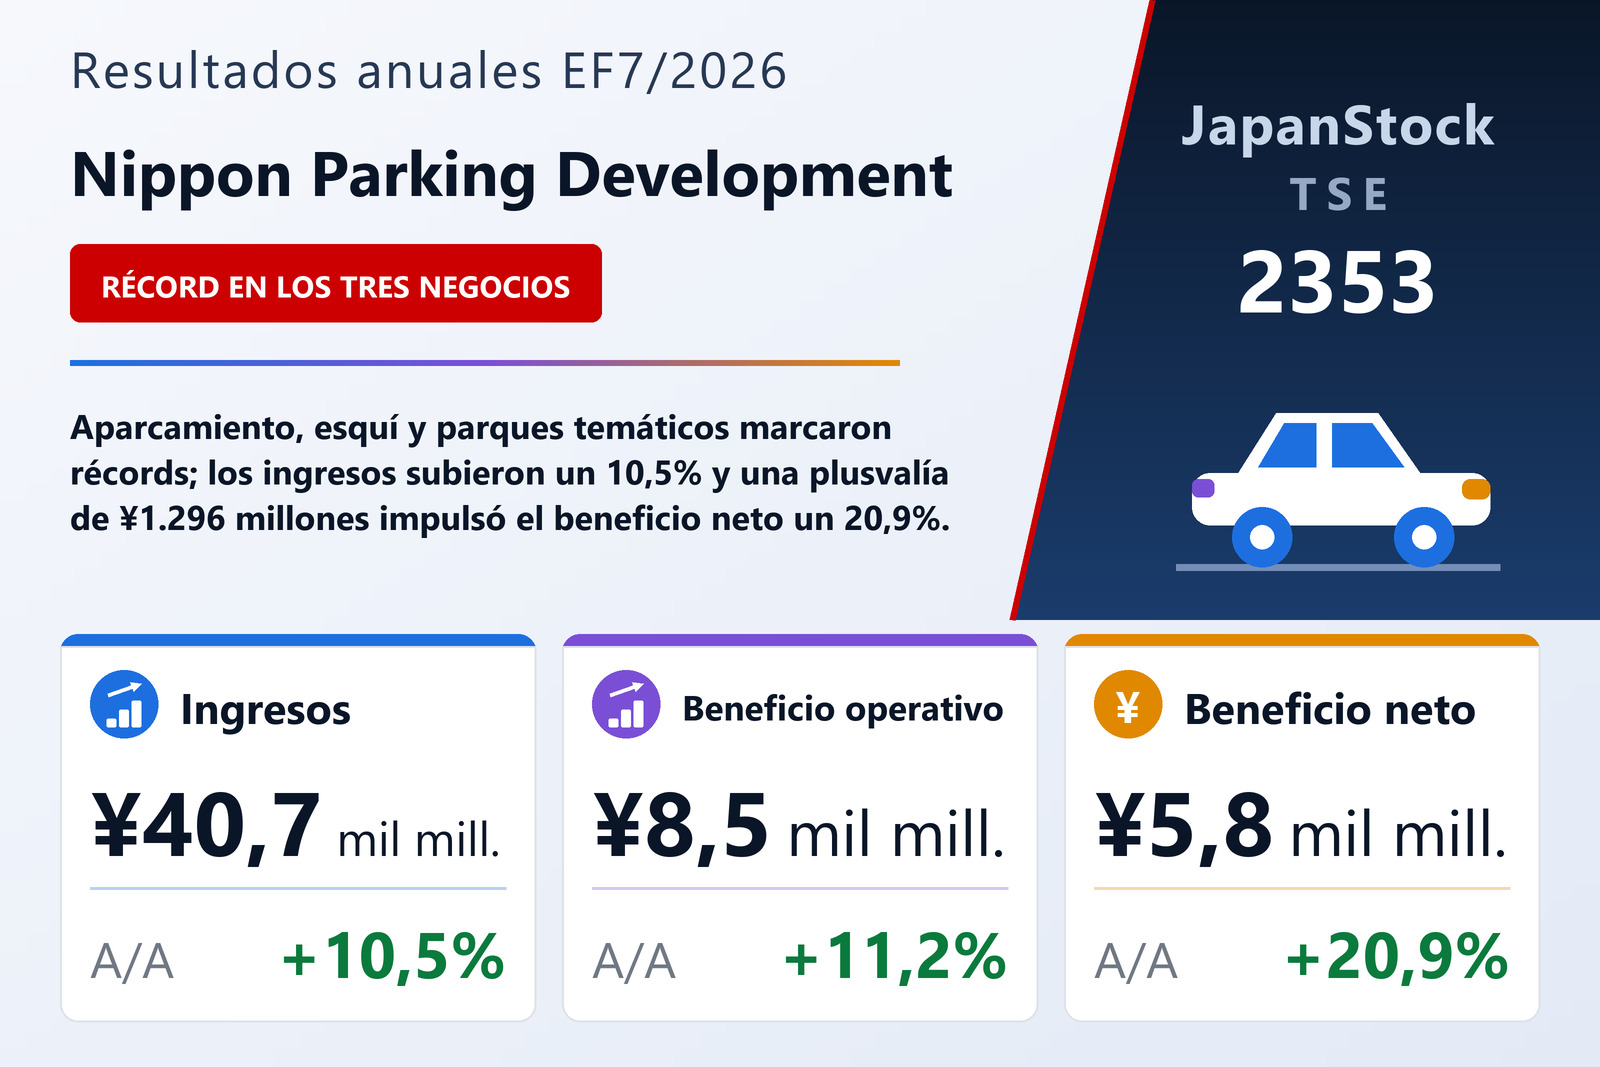
Nippon Parking Development Co., Ltd. (TSE: 2353), que gestiona aparcamientos anexos a edificios de oficinas, centros comerciales y residencias junto con estaciones de esquí, parques temáticos y negocios de alojamiento y segundas residencias, publicó el 11 de septiembre de 2026 sus resultados consolidados del ejercicio completo del 1 de agosto de 2025 al 31 de julio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 10,5% hasta 40.707 millones de yenes, el beneficio operativo un 11,2% hasta 8.515 millones, el beneficio ordinario un 13,7% hasta 8.906 millones y el beneficio atribuible a los propietarios de la matriz un 20,9% hasta 5.801 millones, para un beneficio de 18,35 yenes por acción frente a 15,05. La compañía afirma que los ingresos y todas las líneas de beneficio crecieron a doble dígito y marcaron récords. La rentabilidad sobre fondos propios fue del 29,5%, frente al 27,7% un año antes.
El resultado operativo fue crecimiento con margen constante, no ampliación de márgenes. El coste de ventas subió un 10,5% hasta 24.431 millones, al mismo ritmo que los ingresos, de modo que el beneficio bruto también creció un 10,5%, hasta 16.275 millones, y el margen bruto se mantuvo en el 40,0%. Los gastos de venta, generales y administrativos aumentaron un 9,8% hasta 7.759 millones, algo menos que los ingresos, lo que llevó el margen operativo del 20,8% al 20,9%. Casi todo el avance del 11,2% del beneficio operativo es, por tanto, un negocio más grande con la misma economía.
Por debajo del beneficio operativo, plusvalías de inversiones y una venta de activos ampliaron el crecimiento
El beneficio ordinario creció más que el operativo, un 13,7% frente al 11,2%. Los ingresos no operativos se duplicaron con creces, hasta 783 millones desde 371 millones, sobre todo porque las plusvalías por venta de valores de inversión subieron a 338 millones desde 48 millones; los ingresos por intereses fueron de 81 millones y las ganancias por diferencias de cambio de 134 millones. En sentido contrario, los gastos por intereses casi se duplicaron, hasta 269 millones desde 141 millones, al aumentar el endeudamiento. Las partidas extraordinarias sumaron aún más. Los beneficios extraordinarios fueron de 1.302 millones frente a 143 millones, casi en su totalidad una plusvalía de 1.296 millones por venta de inmovilizado, mientras que las pérdidas extraordinarias subieron a 504 millones, incluidos 308 millones por deterioro y 195 millones por bajas de inmovilizado. El informe no identifica los activos vendidos ni los deteriorados.
En neto, las partidas extraordinarias aportaron unos 798 millones al beneficio antes de impuestos, frente a un cargo neto de unos 114 millones un año antes, y el beneficio antes de impuestos creció un 25,7% hasta 9.703 millones. Los impuestos sobre beneficios subieron un 34,5% hasta 2.916 millones, lo que elevó el tipo efectivo de alrededor del 28,1% al 30,1%, y el beneficio atribuible a los intereses minoritarios aumentó un 31,4% hasta 986 millones, algo que el informe vincula principalmente al negocio de esquí. El beneficio atribuible a los propietarios de la matriz creció así un 20,9%. El beneficio por acción avanzó algo más, un 21,9%, porque las recompras redujeron el número medio de acciones a 316.085.360 desde 319.032.365.
El aparcamiento sigue siendo la mayor fuente de beneficio; los parques temáticos crecieron más rápido
Las cifras por segmento incluyen las ventas entre segmentos. Aparcamiento, el mayor, elevó sus ingresos un 7,8% hasta 19.238 millones y el beneficio del segmento un 9,9% hasta 4.934 millones, más de la mitad de los 9.014 millones obtenidos por los tres segmentos sobre los que se informa. Estaciones de esquí aumentó los ingresos un 9,9% hasta 11.498 millones, pero el beneficio solo un 5,7%, hasta 2.373 millones, de modo que su margen bajó del 21,5% al 20,6%. Parques temáticos, que también engloba los negocios de alojamiento y segundas residencias, fue el que más creció: ingresos un 16,9% más, hasta 8.993 millones, y beneficio un 27,2% más, hasta 1.707 millones, con el margen pasando del 17,5% al 19,0%. El segmento Otros, que agrupa educación, salud, energías renovables y negocios similares, tuvo ingresos de 1.108 millones, un 16,0% más, y un beneficio de 196 millones, un 7,2% menos. Tras unos gastos corporativos no asignados de 695 millones frente a 631 millones, los segmentos concilian con un beneficio operativo de 8.515 millones.
En aparcamiento, la cartera nacional creció en 154 emplazamientos netos, con 226 contratos nuevos y 72 bajas, frente a un aumento neto de 113 el año anterior, hasta 1.666 emplazamientos y 49.304 plazas; la compañía señala que impulsó propuestas de subarriendo para aparcamientos anexos a edificios residenciales. Los ingresos del aparcamiento nacional crecieron un 9,0% hasta 17.818 millones, y la tasa de ocupación contractual de los emplazamientos de gestión directa solo mensuales mejoró del 92,2% al 93,9%. Los ingresos en el extranjero bajaron a 1.420 millones desde 1.503 millones: Tailandia creció un 16,1% hasta 1.420 millones, pero no hubo ingresos de Corea del Sur, frente a 280 millones un año antes. La compañía indica que concentró sus recursos internacionales en Tailandia, donde los emplazamientos bajaron en tres, hasta 49, al terminar contratos de baja rentabilidad.
Esquí: récord de esquiadores extranjeros en un invierno cálido y menos visitantes en verano
El invierno fue cálido y con poca nieve, tras las abundantes nevadas de la temporada anterior, y la compañía atribuye a su inversión continuada en cañones de nieve artificial haber abierto sus principales estaciones en fechas habituales y operado con estabilidad hasta el final de la temporada. Los visitantes de invierno fueron 1.883.000 frente a 1.893.000, prácticamente estables, pero los visitantes extranjeros crecieron un 23,2% hasta un récord de 544.000 desde 441.000, y los miembros de su programa de forfaits de temporada para niños subieron a 48.000 desde 44.000. Los visitantes de la temporada verde en las estaciones con remontes en funcionamiento bajaron a 499.000 desde 520.000, algo que el informe atribuye al mal tiempo en festivos y fines de semana, a las lluvias de la temporada de lluvias y al calor récord de julio.
Aun así, los ingresos crecieron un 9,9% porque se revisaron los precios de los forfaits en las estaciones del grupo y se ampliaron la restauración y los servicios de salón prémium, lo que llevó el ingreso por visitante a un récord. El informe no explica por qué el beneficio del segmento creció menos que los ingresos. Sí describe el aumento de los costes laborales y energéticos como un problema de todo el sector, y la amortización del segmento subió a 1.231 millones desde 1.023 millones, mientras que sus altas de inmovilizado aumentaron a 4.796 millones desde 2.776 millones.
Parques temáticos: más visitantes, alojamiento récord y una segunda base en Izu
Los visitantes de los parques temáticos crecieron un 4,6% hasta 958.000, la cifra más alta desde que los parques se integraron en el grupo, gracias a colaboraciones con influencers y propiedades intelectuales y a nuevas atracciones en sus parques de la zona de Nasu, en la prefectura de Tochigi. Los huéspedes alojados crecieron un 6,8% hasta un récord de 226.000, apoyados en estancias gratuitas para niños en edad de primaria o menores y en villas de alquiler singulares, y la venta de segundas residencias marcó un récord, incluida la primera venta de un inmueble de nueva construcción de la compañía por más de 100 millones de yenes. En marzo de 2026 el grupo adquirió la totalidad de las acciones de Izu Kanko Kaihatsu Co., Ltd., que explota Amagi Tokyu Resort, y empezó a gestionar negocios de hotel, golf y segundas residencias en la península de Izu; es una filial consolidada por primera vez este ejercicio. El informe no indica cuántos ingresos ni cuánto beneficio aportó.
Endeudamiento, recompras y depósitos a plazo transformaron el balance
El activo total creció un 22,1%, 11.030 millones, hasta 61.014 millones a 31 de julio de 2026. El efectivo y los depósitos subieron 5.854 millones, hasta 27.518 millones, sobre todo por nueva financiación, y el inmovilizado material aumentó 3.834 millones, hasta 20.309 millones, principalmente por inversiones en las estaciones de esquí. El pasivo creció 8.946 millones, hasta 36.055 millones: la deuda financiera aumentó en 5.103 millones y la consolidación de Izu Kanko Kaihatsu añadió una reserva no corriente vinculada a combinaciones de negocios de 3.348 millones. El patrimonio neto solo creció un 9,1%, hasta 24.959 millones, porque las recompras de acciones lo redujeron en 2.286 millones y se pagaron 2.556 millones en dividendos, de modo que la ratio de fondos propios bajó del 38,3% al 33,2%. La autocartera subió a 36.725.677 acciones desde 28.834.384.
El flujo de caja operativo fue de 8.207 millones, en línea con los 8.180 millones, ya que el beneficio antes de impuestos de 9.703 millones y la amortización de 2.270 millones se vieron compensados por 2.259 millones de impuestos pagados. La salida por inversión casi se duplicó, hasta 9.269 millones: 7.261 millones se destinaron a inmovilizado material y 7.136 millones a depósitos a plazo, compensados en parte por una entrada de 3.921 millones por la adquisición de las acciones de la nueva filial consolidada. La financiación consumió 359 millones: los 7.300 millones de nueva deuda a largo plazo quedaron más que absorbidos por 2.556 millones de dividendos, 2.505 millones de recompras de acciones, 2.196 millones de amortización de préstamos y un reembolso de bonos de 500 millones. Como los depósitos a plazo quedan fuera del efectivo equivalente, el efectivo y equivalentes bajó 1.245 millones, hasta 19.672 millones, aunque el efectivo y los depósitos del balance aumentaron.
Previsión: beneficio operativo de 10.000 millones, beneficio neto solo un 3,4% mayor y dividendo de 10,00 yenes
Para el EF7/2027 la compañía prevé unos ingresos de 45.700 millones (+12,3%), un beneficio operativo de 10.000 millones (+17,4%), un beneficio ordinario de 10.000 millones (+12,3%) y un beneficio atribuible a los propietarios de la matriz de 6.000 millones (+3,4%), o 19,25 yenes por acción. Por segmentos espera en aparcamiento unos ingresos de 20.800 millones (+8,1%) y un beneficio operativo, incluidos los gastos generales corporativos, de 4.725 millones (+11,5%); en esquí, ingresos de 13.320 millones (+15,8%) y beneficio operativo de 3.000 millones (+26,4%); y en parques temáticos, ingresos de 10.700 millones (+19,0%) y beneficio operativo de 2.050 millones (+20,1%). La compañía prevé además adquirir en noviembre de 2026 la totalidad de las acciones de la empresa que gestiona Izu Fujimi New Town.
La forma de esa previsión merece leerse con atención. El beneficio ordinario se prevé igual al operativo, lo que implica un resultado no operativo neto nulo frente a unos 390 millones este ejercicio, y el crecimiento del beneficio neto del 3,4% queda muy por debajo del 17,4% del operativo. La base del EF7/2026 incluía la ganancia extraordinaria neta de unos 798 millones; el informe no dice qué supone para las partidas extraordinarias del próximo ejercicio. El dividendo anual del EF7/2026 sube a 9,00 yenes desde 8,00, el 16.º aumento anual consecutivo y una tasa de reparto del 49,0%, con pago a partir del 30 de octubre de 2026. Para el EF7/2027 la compañía prevé 10,00 yenes (+11,1%), dentro de una política de retribución al accionista a medio plazo aprobada por el consejo el 7 de agosto de 2026 que fija dividendos anuales mínimos de 10,00, 11,00 y 12,00 yenes para los ejercicios EF7/2027 a EF7/2029.
| Indicador | EF7/2026 | EF7/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 40.707 | 36.832 | +10,5% |
| Beneficio bruto (millones de ¥) | 16.275 | 14.726 | +10,5% |
| Margen bruto | 40,0% | 40,0% | sin cambios |
| Gastos de venta y administración (millones de ¥) | 7.759 | 7.066 | +9,8% |
| Beneficio operativo (millones de ¥) | 8.515 | 7.659 | +11,2% |
| Margen operativo | 20,9% | 20,8% | +0,1 pt |
| Beneficio ordinario (millones de ¥) | 8.906 | 7.832 | +13,7% |
| Beneficios extraordinarios (millones de ¥) | 1.302 | 143 | +808,4% |
| Pérdidas extraordinarias (millones de ¥) | 504 | 257 | +95,8% |
| Beneficio antes de impuestos (millones de ¥) | 9.703 | 7.718 | +25,7% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 5.801 | 4.799 | +20,9% |
| BPA (¥) | 18,35 | 15,05 | +21,9% |
| Resultado global (millones de ¥) | 6.943 | 5.741 | +20,9% |
| Aparcamiento — ingresos (millones de ¥) | 19.238 | 17.847 | +7,8% |
| Aparcamiento — beneficio del segmento (millones de ¥) | 4.934 | 4.490 | +9,9% |
| Estaciones de esquí — ingresos (millones de ¥) | 11.498 | 10.461 | +9,9% |
| Estaciones de esquí — beneficio del segmento (millones de ¥) | 2.373 | 2.246 | +5,7% |
| Parques temáticos — ingresos (millones de ¥) | 8.993 | 7.690 | +16,9% |
| Parques temáticos — beneficio del segmento (millones de ¥) | 1.707 | 1.342 | +27,2% |
| Otros — ingresos (millones de ¥) | 1.108 | 955 | +16,0% |
| Otros — beneficio del segmento (millones de ¥) | 196 | 211 | −7,2% |
| Activos totales (millones de ¥) | 61.014 | 49.984 | +22,1% |
| Patrimonio neto (millones de ¥) | 24.959 | 22.875 | +9,1% |
| Ratio de fondos propios | 33,2% | 38,3% | −5,1 pt |
| Flujo de caja operativo (millones de ¥) | 8.207 | 8.180 | +0,3% |
| Flujo de caja de inversión (millones de ¥) | −9.269 | −4.888 | n.s. |
| Flujo de caja de financiación (millones de ¥) | −359 | 1.203 | n.s. |
| Previsión EF7/2027 — ingresos (millones de ¥) | 45.700 | — | +12,3% |
| Previsión EF7/2027 — beneficio operativo (millones de ¥) | 10.000 | — | +17,4% |
| Previsión EF7/2027 — beneficio ordinario (millones de ¥) | 10.000 | — | +12,3% |
| Previsión EF7/2027 — beneficio neto (millones de ¥) | 6.000 | — | +3,4% |
| Dividendo anual por acción (¥) | 10,00 | 9,00 | +11,1% |
| Dividendo anual por acción, EF7/2026 frente a EF7/2025 (¥) | 9,00 | 8,00 | +12,5% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.