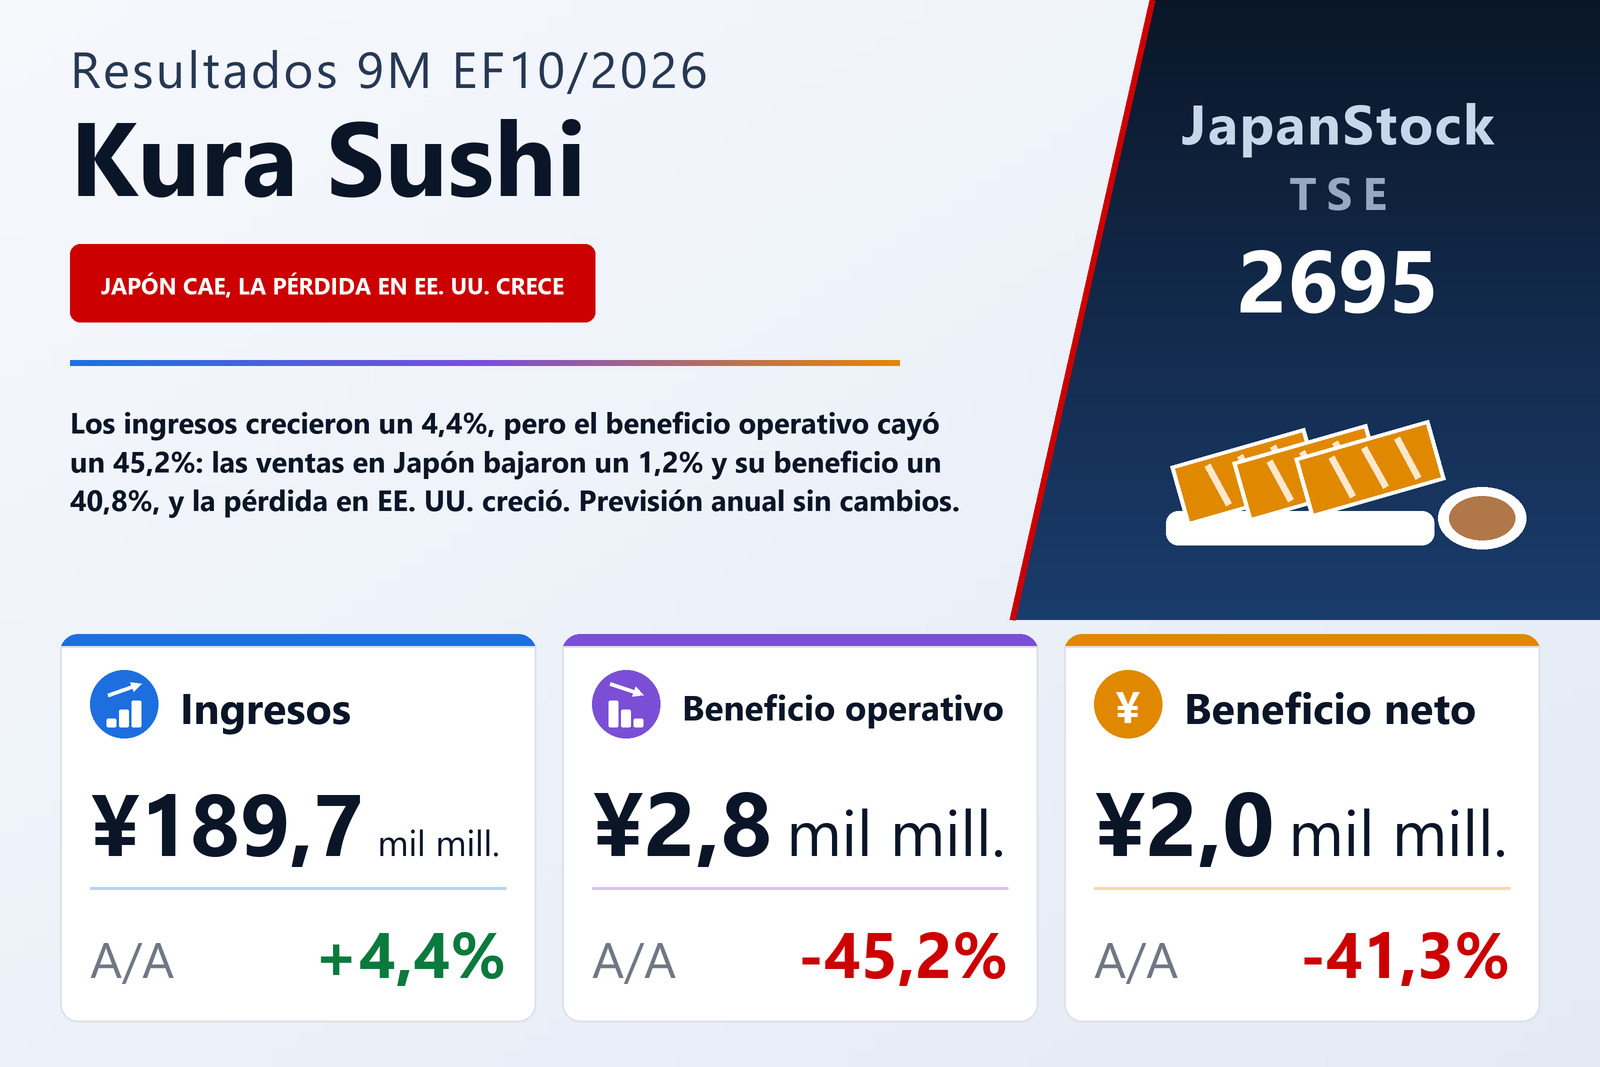
Las ventas crecieron un 4,4%, los costes más deprisa, y la línea operativa perdió casi la mitad
Kura Sushi, Inc. (TSE: 2695), la cadena de sushi de cinta transportadora que opera restaurantes de gestión directa en Japón, Estados Unidos y Taiwán, publicó el 11 de septiembre de 2026 sus resultados consolidados de los nueve primeros meses del EF10/2026, el periodo del 1 de noviembre de 2025 al 31 de julio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 4,4% hasta 189.684 millones de yenes, pero el beneficio operativo cayó un 45,2% hasta 2.845 millones, el beneficio ordinario un 37,7% hasta 3.469 millones y el beneficio atribuible a los propietarios de la matriz un 41,3% hasta 2.030 millones. El beneficio por acción fue de 25,54 yenes frente a 43,55, ambas cifras reexpresadas por el desdoblamiento de dos por una que entró en vigor el 1 de mayo de 2026. El informe indica que la compañía cotiza en la Bolsa de Tokio. El descenso llega, además, sobre una base ya débil: en los mismos nueve meses del año anterior el beneficio operativo ya había caído un 18,4%.
El coste de ventas subió un 5,1% hasta 77.856 millones, algo más deprisa que los ingresos, de modo que el beneficio bruto creció solo un 3,9% hasta 111.827 millones y el margen bruto cedió del 59,2% al 59,0%. El movimiento mayor estuvo por debajo de esa línea: los gastos de venta, generales y administrativos aumentaron un 6,4% hasta 108.982 millones, casi una vez y media el ritmo de los ingresos, y su peso sobre las ventas subió del 56,4% al 57,5%. En un negocio cuyo margen operativo ya era estrecho, esos dos desplazamientos bastaron para llevarlo del 2,9% al 1,5% y restar 2.344 millones de beneficio operativo: 2.845 millones frente a 5.189 millones. El informe no desglosa el aumento de los gastos de venta y administración; las causas que cita son la subida generalizada en el sector de los precios de las materias primas y de los costes laborales, un precio del arroz que sigue alto pese a los indicios de haber tocado techo y el encarecimiento de los ingredientes en Estados Unidos por los aranceles.
Por debajo de la línea operativa, la divisa ayudó y las cargas extraordinarias se redujeron
El beneficio ordinario cayó un 37,7% hasta 3.469 millones, menos que el 45,2% de la línea operativa, porque los ingresos no operativos subieron a 935 millones desde 708 millones —incluida una ganancia por diferencias de cambio de 181 millones donde un año antes hubo una pérdida de 20 millones—, mientras los gastos no operativos bajaron ligeramente a 311 millones desde 326 millones. Los ingresos por intereses, de 394 millones, y los gastos por intereses, de 274 millones, fueron ambos algo menores que un año antes. Las pérdidas extraordinarias bajaron a 140 millones desde 460 millones: el periodo anterior había soportado una pérdida de 122 millones por cancelación de contratos de locales y 259 millones de deterioros, frente a 53 millones de deterioros esta vez. El beneficio antes de impuestos fue, por tanto, de 3.328 millones, un 34,9% menos.
La línea fiscal se llevó después parte de ese alivio. Los impuestos sobre beneficios fueron de 1.535 millones, solo un 21,1% menos sobre un beneficio antes de impuestos que cayó un 34,9%, de modo que el tipo efectivo subió del 38,1% al 46,1%; el informe no explica el tipo más alto. El beneficio del periodo cayó un 43,3% hasta 1.793 millones. El beneficio atribuible a los propietarios de la matriz quedó por encima, en 2.030 millones, porque los intereses minoritarios absorbieron una pérdida de 237 millones, frente a 296 millones un año antes. El resultado global fue en sentido contrario y subió un 66,4% hasta 5.086 millones, casi por entero gracias a una ganancia de 3.295 millones en las diferencias de conversión de moneda extranjera: el valor en yenes de las filiales en el exterior aumentó incluso mientras el beneficio del grupo caía.
Japón explica más que la totalidad del descenso
Kura Sushi informa de tres segmentos geográficos, y su beneficio se expresa al nivel del beneficio ordinario. Japón, con 130.930 millones de ingresos incluidas las ventas entre segmentos, es el 69% del grupo y fue el único segmento que se contrajo, un 1,2%; su beneficio de segmento cayó un 40,8% hasta 3.394 millones, un descenso de 2.341 millones que supera los 2.102 millones de caída del beneficio ordinario del grupo. El informe contrapone una demanda turística internacional en expansión en los centros urbanos a un ánimo del consumidor estancado mientras los salarios reales siguen bajando, y describe una oferta construida en torno a ferias de producto premium —atún rojo salvaje nacional, cangrejo de las nieves— junto a la serie «supermadurado» de sus cocinas centrales y una serie saludable de «primer plato», con colaboraciones con anime y una campaña de «festival del 50.º aniversario», incluido un servicio de cupones QR que regala un plato, de cara al cincuentenario de la compañía en mayo de 2027. Sobre los costes dice únicamente que el arroz sigue caro y que gestionó la ratio de coste mediante el diseño producto a producto. El margen del segmento Japón bajó del 4,3% al 2,6%.
América del Norte, la filial estadounidense Kura Sushi USA, elevó sus ingresos un 22,2% hasta 37.204 millones gracias a doce restaurantes nuevos —entre ellos Orange, en California, y Denton, en Texas— y a las colaboraciones con Tamagotchi y Honkai: Star Rail, pero su pérdida se amplió hasta 645 millones desde 596 millones porque los aranceles encarecieron los ingredientes. Medida sobre las ventas, la pérdida en realidad se redujo, del 2,0% de los ingresos al 1,7%. La compañía sigue apuntando a dieciséis aperturas en Estados Unidos en el conjunto del año. Asia, la filial taiwanesa, fue el punto brillante: los ingresos subieron un 15,1% hasta 21.845 millones y el beneficio de segmento un 42,0% hasta 792 millones, con ferias de tiempo limitado, una carta ampliada a ocho niveles de precio, colaboraciones con Haikyu!! y DINOTAENG y un nuevo restaurante en Hualien. En julio de 2026 el grupo constituyó además Kura Sushi (Thailand) Co., Ltd. para preparar aperturas en Tailandia. En el conjunto del grupo se abrieron 25 restaurantes en los nueve meses —diez en Japón, doce en Estados Unidos y tres en Asia—, con lo que el parque a 31 de julio quedó en 712 locales, todos de gestión directa, incluidos 91 en Estados Unidos y 63 en Asia.
En el balance creció el arrendamiento, no la deuda
El activo total subió un 8,3% hasta 169.038 millones desde 156.015 millones a 31 de octubre de 2025, un aumento de 13.022 millones que el informe atribuye sobre todo al inmovilizado material, que creció 14.864 millones hasta 111.245 millones —dentro del cual los activos por derecho de uso pasaron de 32.472 millones a 39.393 millones—, y a las cuentas a cobrar, que subieron 1.526 millones, mientras el efectivo y los depósitos bajaron 4.053 millones hasta 20.118 millones. El pasivo aumentó 8.101 millones hasta 77.858 millones, principalmente por los pasivos por arrendamiento no corrientes, que subieron 7.410 millones hasta 42.114 millones; los préstamos a corto plazo fueron de apenas 765 millones, desde 1.172 millones. El patrimonio neto creció un 5,7% hasta 91.180 millones por los 2.030 millones de beneficio, un aumento de 1.369 millones en las diferencias de conversión y otro de 1.550 millones en los intereses minoritarios. Como el balance creció más deprisa que los fondos propios —64.942 millones, un 4,2% más—, la ratio de fondos propios consolidada bajó del 40,0% al 38,4%. La sociedad matriz por sí sola, señala el informe, sigue operando prácticamente sin deuda, con una ratio de fondos propios del 67,9%. No se elabora estado de flujos de efectivo para el tercer trimestre; la amortización de los nueve meses fue de 7.696 millones frente a 7.360 millones.
La previsión no cambia, y ahora exige el trimestre más fuerte del año
Kura Sushi no ha revisado la previsión anual que publicó el 10 de diciembre de 2025: ingresos de 257.000 millones (+4,9%), beneficio operativo de 5.000 millones (−8,4%), beneficio ordinario de 5.200 millones (−15,8%) y beneficio atribuible a los propietarios de 3.000 millones (−16,8%), para un beneficio por acción de 37,74 yenes con el número de acciones posterior al desdoblamiento (75,48 yenes antes de él). A los nueve meses, el grupo ha logrado el 73,8% de los ingresos previstos, pero solo el 56,9% del beneficio operativo previsto. El cuarto trimestre implícito son, por tanto, unos ingresos de unos 67.316 millones y un beneficio operativo de unos 2.155 millones, más del doble de los 948 millones que promediaron los tres primeros trimestres. El informe se limita a afirmar que por ahora no hay cambios en la previsión, sin ofrecer puente alguno entre el ritmo de los nueve meses y la cifra anual.
La fila del dividendo necesita que se explique el desdoblamiento
La previsión de dividendo tampoco cambia, pero el desdoblamiento hace difíciles de leer las cifras principales. Para el EF10/2025 la compañía pagó un único dividendo de cierre de 20,00 yenes por acción previa al desdoblamiento. Para el EF10/2026 prevé 0,00 yenes al cierre del segundo trimestre, expresados en base previa al desdoblamiento, y 15,00 yenes al cierre del ejercicio, expresados por acción posterior a él; como las dos mitades están en bases distintas, el informe no imprime total anual. Sí precisa que el dividendo anual sería de 30,00 yenes sin el desdoblamiento, frente a 20,00 yenes el año anterior: un aumento del 50% en términos comparables y un reparto de aproximadamente el 40% del beneficio por acción previsto en cualquiera de las dos bases.
| Indicador | 9M EF10/2026 | 9M EF10/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 189.684 | 181.677 | +4,4% |
| Coste de ventas (millones de ¥) | 77.856 | 74.059 | +5,1% |
| Beneficio bruto (millones de ¥) | 111.827 | 107.617 | +3,9% |
| Margen bruto | 59,0% | 59,2% | −0,3 pt |
| Gastos de venta y administración (millones de ¥) | 108.982 | 102.428 | +6,4% |
| Beneficio operativo (millones de ¥) | 2.845 | 5.189 | −45,2% |
| Margen operativo | 1,5% | 2,9% | −1,4 pt |
| Beneficio ordinario (millones de ¥) | 3.469 | 5.571 | −37,7% |
| Pérdidas extraordinarias (millones de ¥) | 140 | 460 | −69,6% |
| Beneficio antes de impuestos (millones de ¥) | 3.328 | 5.111 | −34,9% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 2.030 | 3.461 | −41,3% |
| BPA (¥) | 25,54 | 43,55 | −41,3% |
| Resultado global (millones de ¥) | 5.086 | 3.057 | +66,4% |
| Japón — ingresos (millones de ¥) | 130.930 | 132.490 | −1,2% |
| Japón — beneficio del segmento (millones de ¥) | 3.394 | 5.735 | −40,8% |
| América del Norte — ingresos (millones de ¥) | 37.204 | 30.448 | +22,2% |
| América del Norte — beneficio del segmento (millones de ¥) | −645 | −596 | pérdida ampliada |
| Asia — ingresos (millones de ¥) | 21.845 | 18.973 | +15,1% |
| Asia — beneficio del segmento (millones de ¥) | 792 | 558 | +42,0% |
| Restaurantes al cierre del periodo (todos de gestión directa) | 712 | — | — |
| Activos totales (millones de ¥) | 169.038 | 156.015 | +8,3% |
| Patrimonio neto (millones de ¥) | 91.180 | 86.258 | +5,7% |
| Fondos propios (millones de ¥) | 64.942 | 62.338 | +4,2% |
| Ratio de fondos propios | 38,4% | 40,0% | −1,6 pt |
| Previsión EF10/2026 — ingresos (millones de ¥) | 257.000 | — | +4,9% |
| Previsión EF10/2026 — beneficio operativo (millones de ¥) | 5.000 | — | −8,4% |
| Previsión EF10/2026 — beneficio ordinario (millones de ¥) | 5.200 | — | −15,8% |
| Previsión EF10/2026 — beneficio neto (millones de ¥) | 3.000 | — | −16,8% |
| Previsión EF10/2026 — BPA (¥) | 37,74 | — | — |
| Previsión EF10/2026 — dividendo de cierre por acción, tras el desdoblamiento (¥) | 15,00 | — | — |
| Dividendo anual por acción en base previa al desdoblamiento (¥) | 30,00 | 20,00 | +50,0% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.