Sube el beneficio operativo, baja el ordinario y el neto se multiplica por más de cinco
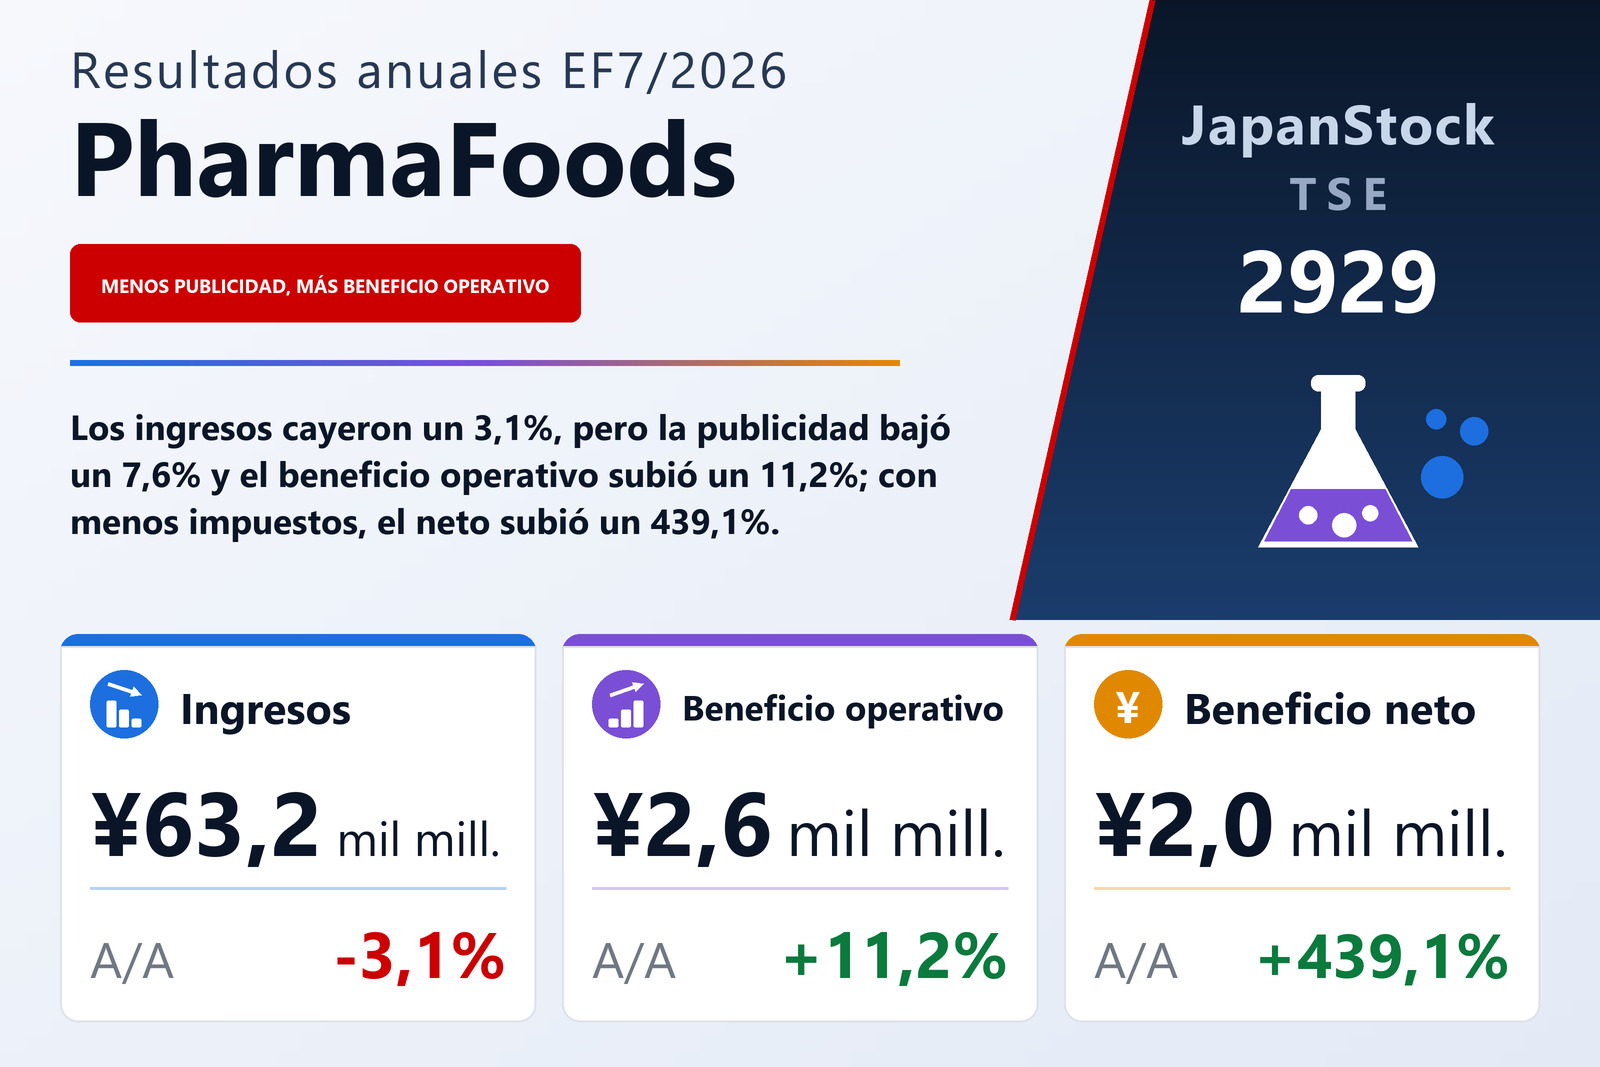
PharmaFoods International Co., Ltd. (TSE: 2929), grupo de salud que desarrolla sus propios ingredientes funcionales y vende productos capilares, medicamentos sin receta, suplementos y cosméticos directamente al consumidor por venta por correspondencia, publicó el 11 de septiembre de 2026 sus resultados consolidados del ejercicio comprendido entre el 1 de agosto de 2025 y el 31 de julio de 2026, bajo normas contables japonesas. Los ingresos cayeron un 3,1% hasta 63.223 millones de yenes, el beneficio operativo subió un 11,2% hasta 2.632 millones, el beneficio ordinario bajó un 4,4% hasta 2.440 millones y el beneficio atribuible a los propietarios de la matriz aumentó un 439,1% hasta 1.988 millones desde 368 millones, para un beneficio por acción de 68,61 yenes frente a 12,83. La rentabilidad sobre fondos propios subió al 16,1% desde el 3,1%. Las acciones cotizan en la Bolsa de Tokio.
Los ingresos cayeron un 3,1% y la publicidad un 7,6%: en esa diferencia está el resultado operativo
El coste de ventas apenas se movió, con un descenso del 1,2% hasta 12.530 millones, de modo que el beneficio bruto cayó un 3,6% hasta 50.693 millones y el margen bruto se moderó del 80,6% al 80,2%. Con un margen tan alto, el resultado se decide casi por entero en los gastos de venta, generales y administrativos, que bajaron un 4,3% hasta 48.060 millones. La publicidad, con mucho la mayor partida, cayó un 7,6% hasta 33.917 millones —2.775 millones menos— y pasó del 56,2% al 53,6% de los ingresos. Dos partidas fueron en sentido contrario: la investigación y desarrollo subió un 32,8% hasta 1.858 millones y las comisiones un 10,5% hasta 4.896 millones. En neto, los gastos de venta y administración se redujeron en 2.155 millones mientras el beneficio bruto lo hacía en 1.890 millones, y la diferencia de 265 millones es exactamente el aumento del beneficio operativo, que llevó el margen operativo del 3,6% al 4,2%.
La compañía presenta el recorte publicitario como deliberado: afirma que reforzó la publicidad de los productos nuevos mientras revisaba la de los existentes para mejorar la rentabilidad. Las cifras trimestrales muestran lo desigual que fue el ejercicio. El beneficio operativo fue una pérdida de 2.511 millones en el primer trimestre, después 150 millones y 930 millones, y 4.063 millones en el cuarto, el trimestre más rentable pese a que sus ingresos de 14.688 millones fueron los menores de los cuatro. El informe no desglosa la publicidad por trimestres, por lo que no muestra qué parte de ese vuelco se debió al calendario del gasto.
Por debajo de la línea operativa, los costes financieros y la pérdida de una participada anularon la mejora
El beneficio ordinario cayó un 4,4% hasta 2.440 millones pese al mayor beneficio operativo, porque las partidas no operativas jugaron en contra. Los ingresos no operativos bajaron a 373 millones desde 472 millones: las subvenciones fueron de 208 millones frente a 250 millones, y no se repitieron los 109 millones de indemnizaciones cobradas el año anterior. Los gastos no operativos casi se duplicaron, hasta 565 millones desde 286 millones, porque los intereses pagados subieron a 161 millones desde 91 millones, la pérdida de las inversiones por puesta en equivalencia se amplió a 203 millones desde 131 millones y las comisiones contabilizadas por debajo de la línea operativa subieron a 155 millones desde 18 millones. El informe no explica esta última partida.
El alza del 439% del beneficio neto es una cuestión fiscal, no de negocio
Las partidas extraordinarias casi se compensaron en ambos ejercicios. Este año hubo una ganancia de 4 millones por venta de inmovilizado y una pérdida de 117 millones por la venta de acciones de una sociedad vinculada; el anterior incluyó una pérdida por valoración de valores de inversión de 118 millones. El beneficio antes de impuestos bajó por tanto un 4,4% hasta 2.327 millones desde 2.434 millones, en línea con el ordinario. Lo que cambió fue el impuesto sobre beneficios: 338 millones frente a 2.066 millones, con un impuesto corriente de 480 millones frente a 2.256 millones y un abono por impuestos diferidos de 141 millones frente a 190 millones. Eso sitúa la carga fiscal en torno al 14,5% del beneficio antes de impuestos, frente a cerca del 84,9% un año antes, y explica por sí sola el paso de 368 millones a 1.988 millones de beneficio neto.
El análisis consolidado no da ninguna razón para la menor carga fiscal. El resumen individual del mismo informe sí muestra el desplome del beneficio propio de la sociedad matriz: su beneficio operativo cayó a 153 millones desde 7.004 millones y su beneficio ordinario a 311 millones desde 7.213 millones, y registró una pérdida neta de 237 millones frente a un beneficio de 2.732 millones, con unos ingresos un 3,2% menores, de 40.867 millones. El informe ni explica ese cambio ni lo vincula con la línea fiscal. El resultado global fue de 2.160 millones frente a menos 3 millones, ayudado por una ganancia de 171 millones en la valoración de valores tras una pérdida de 372 millones el año anterior.
El beneficio BtoC sube un 21% con menos publicidad; BtoB y biomédico, más débiles
El Negocio BtoC, que vende por correspondencia y en tiendas suplementos y cuasimedicamentos basados en ingredientes propios, medicamentos fabricados por la filial Meiji Yakuhin y cosméticos, supuso el 87,6% de los ingresos. Sus ingresos cayeron un 2,4% hasta 55.368 millones, pero su publicidad bajó un 7,4% hasta 33.810 millones y el beneficio del segmento subió un 21,0% hasta 4.481 millones. Los medicamentos y cuasimedicamentos, encabezados por la marca capilar Nyumo, se mantuvieron casi estables en 43.192 millones (−0,2%); los suplementos cayeron un 8,4% hasta 5.983 millones y los cosméticos un 11,3% hasta 5.542 millones. La compañía señala que se vendieron bien los medicamentos para las articulaciones de la rodilla, la salud intestinal, los acúfenos y la micción nocturna.
Los ingresos del Negocio BtoB bajaron un 8,7% hasta 7.471 millones y el beneficio del segmento un 10,9% hasta 1.112 millones. Los ingredientes funcionales, su principal línea, cayeron un 17,3% hasta 2.585 millones; el informe atribuye a desfases temporales en un mercado cambiante unas ventas inferiores a lo previsto, aunque las ventas de su ingrediente PharmaGABA en Norteamérica alcanzaron el 103% del nivel del año anterior y en Tailandia el 151%, con 25 nuevas adopciones. La fabricación de medicamentos por encargo de Meiji Yakuhin cayó un 16,8% hasta 2.677 millones, mientras los productos funcionales subieron un 20,3% hasta 894 millones y las ventas en el canal de droguerías un 20,4% hasta 1.313 millones, línea en la que, según el informe, las ventas del cuasimedicamento Lactron en comprimidos crecieron un 112%. El Negocio biomédico —descubrimiento de fármacos de anticuerpos con la tecnología propia de anticuerpos de origen aviar, más análisis proteómicos por encargo— elevó sus ingresos un 5,9% hasta 350 millones, pero su pérdida se amplió a 838 millones desde 378 millones. Los gastos corporativos no asignados a segmentos fueron de 2.109 millones frente a 2.195 millones.
Se disparan las obras en curso, y la deuda las financia
El activo total subió un 7,6% hasta 35.115 millones. El inmovilizado material aumentó en 3.322 millones hasta 8.018 millones, impulsado por las obras en curso, que pasaron a 3.671 millones desde 164 millones; el informe no dice qué se está construyendo, aunque su apartado de fabricación por encargo indica que Meiji Yakuhin intensifica la actividad comercial ante los laboratorios con una nueva planta en perspectiva. Las mercaderías y productos terminados subieron en 1.222 millones hasta 7.533 millones, mientras el efectivo y los depósitos bajaron a 7.791 millones desde 9.157 millones. Los préstamos subieron a 17.171 millones desde 12.631 millones —13.400 millones a corto plazo, 3.211 millones a largo plazo y 560 millones con vencimiento en un año—, mientras otras cuentas a pagar bajaron a 1.292 millones desde 3.520 millones y los impuestos sobre beneficios a pagar a 418 millones desde 1.494 millones. El patrimonio neto subió un 14,0% hasta 13.166 millones y la ratio de fondos propios al 37,5% desde el 35,4%.
El flujo de caja operativo fue negativo por segundo año, en menos 1.175 millones frente a menos 1.092 millones. El beneficio antes de impuestos de 2.327 millones y una reducción de 1.294 millones en las cuentas por cobrar quedaron superados por 2.528 millones de impuestos pagados, una caída de 2.228 millones en otras cuentas a pagar y un aumento de existencias de 1.293 millones. Las actividades de inversión consumieron 4.000 millones, de ellos 4.014 millones destinados a inmovilizado material. La financiación aportó 3.808 millones —2.000 millones de endeudamiento neto a corto plazo y 3.100 millones de nuevos préstamos a largo plazo, menos 560 millones de amortizaciones y 723 millones de dividendos—, y el efectivo y equivalentes cerró el ejercicio un 15,1% por debajo, en 7.691 millones.
Previsión: ingresos planos, más beneficio y el dividendo mantenido en 25 yenes
Para el EF7/2027 la compañía prevé unos ingresos de 64.000 millones (+1,2%), un beneficio operativo de 3.000 millones (+14,0%), un beneficio ordinario de 3.400 millones (+39,3%) y un beneficio atribuible a los propietarios de la matriz de 2.200 millones (+10,7%), o 75,75 yenes por acción; solo publica previsiones anuales. La previsión sitúa el beneficio ordinario 400 millones por encima del operativo, cuando este año quedó 192 millones por debajo, y el informe no explica ese giro supuesto de las partidas no operativas. La orientación declarada es dejar de perseguir el crecimiento de los ingresos por sí mismo y gestionar el negocio con criterios de rentabilidad y eficiencia del capital, concentrando los recursos en áreas prioritarias.
El dividendo se mantuvo en 25,00 yenes por acción —12,50 yenes a cuenta y 12,50 yenes al cierre—, por un total de 726 millones. Como el beneficio neto subió con tanta fuerza, la tasa de reparto bajó al 36,4% desde el 194,8%. El pago del dividendo final está previsto a partir del 30 de octubre de 2026, y la compañía prevé otros 25,00 yenes para el EF7/2027, con una tasa de reparto del 33,0%.
| Indicador | EF7/2026 | EF7/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 63.223 | 65.260 | −3,1% |
| Coste de ventas (millones de ¥) | 12.530 | 12.676 | −1,2% |
| Beneficio bruto (millones de ¥) | 50.693 | 52.583 | −3,6% |
| Margen bruto | 80,2% | 80,6% | −0,4 pt |
| Gastos de venta y administración (millones de ¥) | 48.060 | 50.215 | −4,3% |
| — de ellos, gastos de publicidad (millones de ¥) | 33.917 | 36.692 | −7,6% |
| — de ellos, gastos de I+D (millones de ¥) | 1.858 | 1.399 | +32,8% |
| Beneficio operativo (millones de ¥) | 2.632 | 2.367 | +11,2% |
| Margen operativo | 4,2% | 3,6% | +0,6 pt |
| Beneficio ordinario (millones de ¥) | 2.440 | 2.553 | −4,4% |
| Beneficio antes de impuestos (millones de ¥) | 2.327 | 2.434 | −4,4% |
| Impuesto sobre beneficios (millones de ¥) | 338 | 2.066 | −83,6% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 1.988 | 368 | +439,1% |
| BPA (¥) | 68,61 | 12,83 | +434,8% |
| Resultado global (millones de ¥) | 2.160 | −3 | de pérdida a beneficio |
| Rentabilidad sobre fondos propios | 16,1% | 3,1% | +13,0 pt |
| Negocio BtoC — ingresos (millones de ¥) | 55.368 | 56.730 | −2,4% |
| Negocio BtoC — beneficio del segmento (millones de ¥) | 4.481 | 3.703 | +21,0% |
| Negocio BtoC — medicamentos y cuasimedicamentos (millones de ¥) | 43.192 | 43.266 | −0,2% |
| Negocio BtoC — suplementos (millones de ¥) | 5.983 | 6.532 | −8,4% |
| Negocio BtoC — cosméticos (millones de ¥) | 5.542 | 6.248 | −11,3% |
| Negocio BtoB — ingresos (millones de ¥) | 7.471 | 8.182 | −8,7% |
| Negocio BtoB — beneficio del segmento (millones de ¥) | 1.112 | 1.248 | −10,9% |
| Negocio biomédico — ingresos (millones de ¥) | 350 | 331 | +5,9% |
| Negocio biomédico — beneficio del segmento (millones de ¥) | −838 | −378 | pérdida ampliada |
| Activos totales (millones de ¥) | 35.115 | 32.649 | +7,6% |
| Patrimonio neto (millones de ¥) | 13.166 | 11.547 | +14,0% |
| Ratio de fondos propios | 37,5% | 35,4% | +2,1 pt |
| Préstamos totales (millones de ¥) | 17.171 | 12.631 | +35,9% |
| Flujo de caja operativo (millones de ¥) | −1.175 | −1.092 | n.s. |
| Flujo de caja de inversión (millones de ¥) | −4.000 | −950 | n.s. |
| Flujo de caja de financiación (millones de ¥) | 3.808 | −4.467 | n.s. |
| Efectivo y equivalentes al cierre del ejercicio (millones de ¥) | 7.691 | 9.057 | −15,1% |
| Previsión EF7/2027 — ingresos (millones de ¥) | 64.000 | — | +1,2% |
| Previsión EF7/2027 — beneficio operativo (millones de ¥) | 3.000 | — | +14,0% |
| Previsión EF7/2027 — beneficio ordinario (millones de ¥) | 3.400 | — | +39,3% |
| Previsión EF7/2027 — beneficio neto (millones de ¥) | 2.200 | — | +10,7% |
| Previsión EF7/2027 — BPA (¥) | 75,75 | — | +10,4% |
| Dividendo anual por acción (¥) | 25,00 | 25,00 | sin cambios |
| Tasa de reparto del dividendo | 36,4% | 194,8% | −158,4 pt |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.