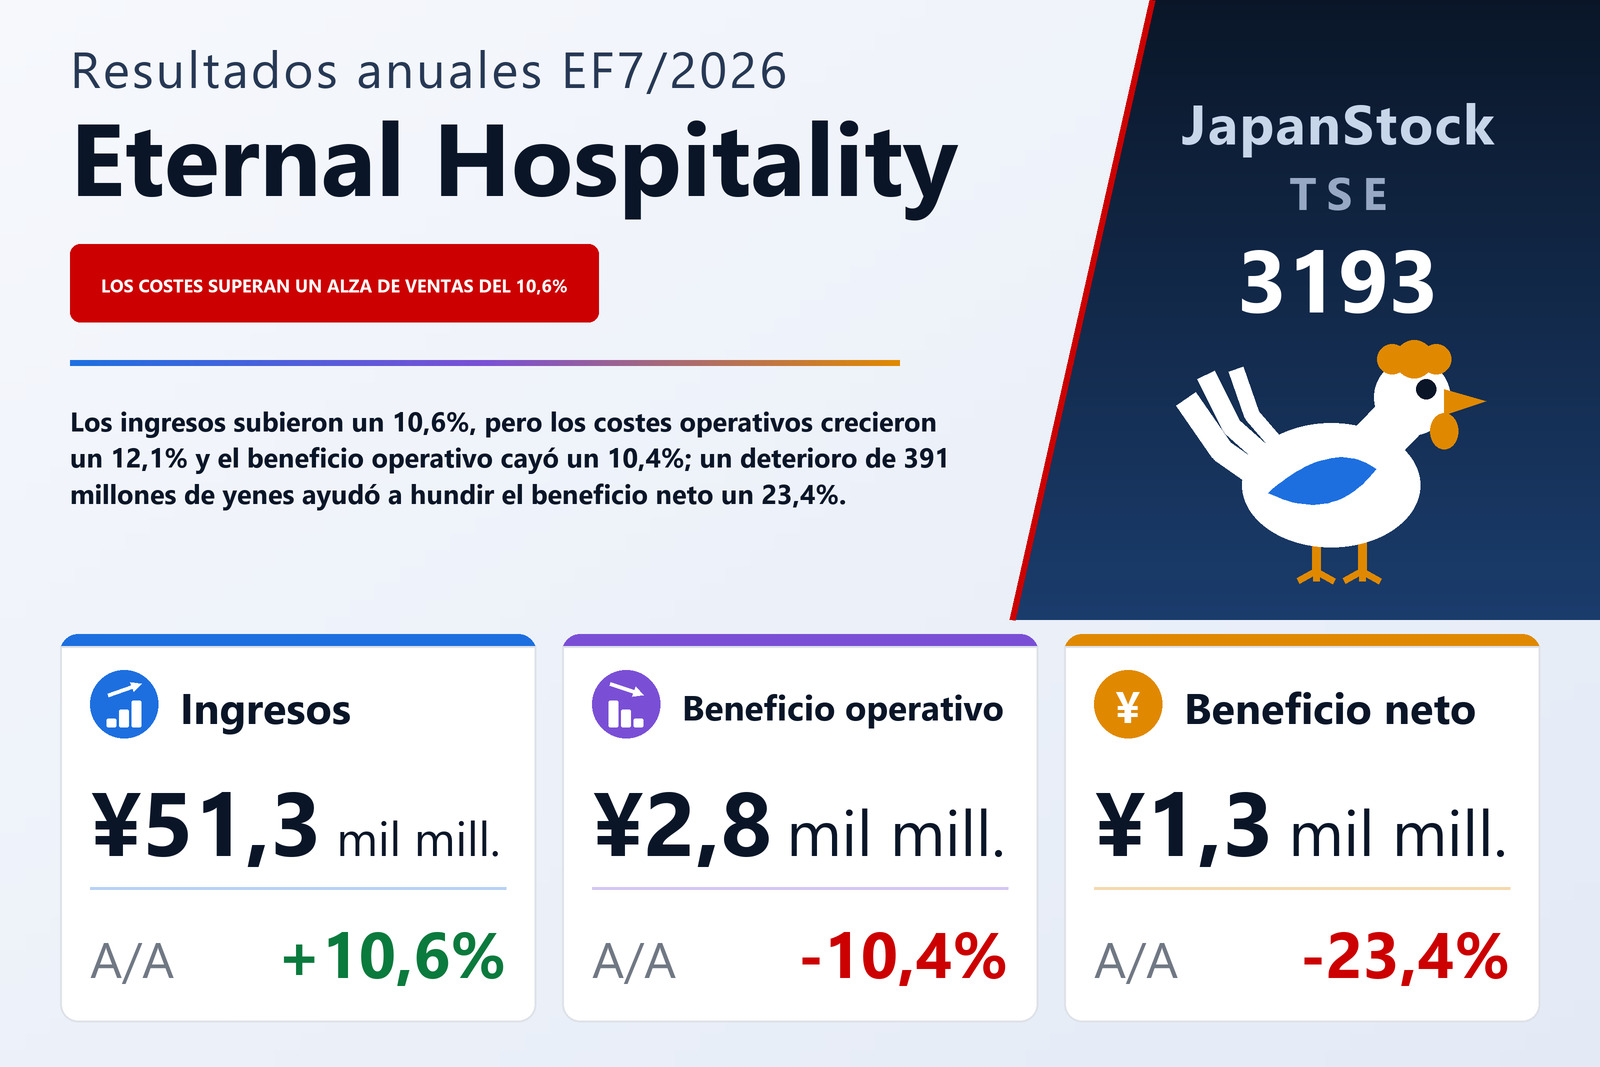
Ingresos +10,6%, beneficio operativo −10,4%: los costes crecieron más que las ventas
Eternal Hospitality Group Co., Ltd. (TSE: 3193), operadora de la cadena de restaurantes de yakitori Torikizoku, publicó el 11 de septiembre de 2026 sus resultados consolidados del ejercicio completo EF7/2026, los doce meses del 1 de agosto de 2025 al 31 de julio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 10,6% hasta 51.254 millones de yenes, pero el beneficio operativo cayó un 10,4% hasta 2.797 millones, el beneficio ordinario un 9,8% hasta 2.800 millones y el beneficio atribuible a los propietarios de la matriz un 23,4% hasta 1.318 millones. El beneficio por acción fue de 57,13 yenes frente a 74,61; ambas cifras se calculan como si el desdoblamiento de acciones 2 por 1, efectivo desde el 1 de agosto de 2026, hubiera estado vigente desde el inicio del ejercicio anterior. El informe indica la Bolsa de Tokio como mercado de cotización.
El ejercicio lo definen tres tasas de crecimiento. El coste de ventas subió un 12,3% hasta 16.373 millones, más que los ingresos, por lo que el beneficio bruto creció solo un 9,8% hasta 34.881 millones y el margen bruto se redujo del 68,5% al 68,1%. Los gastos de venta, generales y administrativos, con diferencia la mayor partida de costes, aumentaron un 12,0% hasta 32.083 millones y elevaron su peso sobre los ingresos del 61,8% al 62,6%. Con ambas partidas creciendo más que las ventas, el beneficio operativo bajó en 324 millones y el margen operativo se estrechó del 6,7% al 5,5%. El informe no desglosa el aumento de costes por conceptos. Su descripción del entorno menciona subidas intermitentes de las materias primas, mayores costes de energía y de personal y el encarecimiento del acondicionamiento y la construcción de locales, y añade que la demanda de comer fuera se mantuvo firme gracias a las continuas subidas salariales.
Los locales existentes de Torikizoku atrajeron más clientes con un gasto medio mayor
El problema no fue la demanda. En los locales Torikizoku de gestión directa en Japón abiertos en ambos ejercicios, el número de clientes creció un 3,8% y el gasto por cliente un 2,8%, lo que elevó las ventas de los locales existentes un 6,7%. La compañía lo atribuye a sus iniciativas y a su política de precios: una campaña de 40.º aniversario durante todo el año que recuperó antiguos platos emblemáticos como ofertas limitadas de dos meses, la primera venta de bolsas sorpresa de Torikizoku en noviembre de 2025 y una serie de promociones y productos de colaboración en mayo y junio de 2026, junto con una revisión de precios en mayo de 2025 tras la cual, según afirma, el uso por parte de los clientes no mostró cambios significativos.
Los ingresos de los locales de gestión directa crecieron un 8,7% hasta 18.587 millones en el oeste de Japón y un 9,2% hasta 29.552 millones en el este, mientras que los de gestión directa en el extranjero más que se duplicaron, hasta 1.238 millones desde 597 millones; los demás ingresos procedentes de contratos con clientes subieron un 19,4%, hasta 1.751 millones. El desglose regional es nuevo este ejercicio y el anterior se ha reexpresado conforme a él. Al cierre, la marca Torikizoku contaba con 695 locales en Japón, un aumento neto de 34, de los que 424 eran de gestión directa (aumento neto de 16). Con los 463 locales Yakitori Daikichi que opera Daikichi System y otros cinco, el grupo sumaba 1.163 locales en Japón, 426 de ellos de gestión directa, más 31 en el extranjero (25 Torikizoku, tres Yakitori Daikichi y tres de otras marcas), con presencia en Estados Unidos, Shanghái, Corea del Sur, Taiwán, Hong Kong, Vietnam y Singapur. El grupo informa de un único segmento de restauración y no publica cifras por segmentos.
El ejercicio trajo también una nueva estructura para el negocio japonés. Mediante escisiones societarias el 1 de agosto de 2025, Eternal Hospitality Japan Co., Ltd., consolidada por primera vez este ejercicio, pasó a ser la sociedad holding regional para Japón, con sociedades operativas separadas para el este y el oeste del país; las antiguas Torikizoku Co., Ltd. y TORIKI BURGER Co., Ltd. cambiaron de denominación en consecuencia. Las operaciones se contabilizaron como transacciones bajo control común. También se consolidaron tres sociedades de nueva creación, entre ellas TORIKIZOKU FRANCHISE INC. Junto a Torikizoku, el grupo gestiona marcas por franjas de precio, como las de lujo mozu en Corea del Sur y Taimatsu en Japón y las premium zoku en Estados Unidos y Yakitori no Hachibei en Japón.
Por debajo de la línea operativa, los deterioros y un tipo impositivo mayor agravan la caída
Las partidas no operativas casi se compensaron: ingresos de 109 millones, incluida una ganancia por diferencias de cambio de 52 millones, frente a gastos de 106 millones que incluían intereses de 38 millones y una nueva dotación de 24 millones para insolvencias. Por eso el beneficio ordinario cayó algo menos que el operativo, un 9,8% hasta 2.800 millones. Las partidas extraordinarias hicieron más daño. Las pérdidas por deterioro subieron a 391 millones desde 48 millones y el total de pérdidas extraordinarias a 429 millones desde 74 millones, compensadas en parte por 127 millones de indemnización por traslado registrados como beneficio extraordinario; el informe no indica qué locales sufrieron el deterioro ni a qué correspondía la indemnización. El beneficio antes de impuestos bajó un 17,5% hasta 2.497 millones. El impuesto sobre beneficios cayó menos, un 9,8% hasta 1.179 millones, lo que elevó el tipo efectivo del 43,2% al 47,2%, y el beneficio atribuible a los propietarios de la matriz terminó un 23,4% por debajo, en 1.318 millones. El resultado global cayó menos, un 13,1% hasta 1.382 millones, porque las diferencias de conversión de moneda extranjera pasaron a ser positivas.
El desdoblamiento reexpresa los datos por acción y el dividendo se mantiene
Eternal Hospitality Group desdobló cada acción ordinaria en dos con efecto desde el 1 de agosto de 2026 y fecha de registro el 31 de julio de 2026, con lo que las acciones emitidas pasaron a ser 23.244.600. El beneficio por acción (57,13 yenes frente a 74,61) y el patrimonio neto por acción (460,65 yenes frente a 423,72) se presentan en base posterior al desdoblamiento en ambos ejercicios. Los dividendos no: el dividendo anual del EF7/2026, de 46,00 yenes, compuesto por 23,00 yenes a mitad de ejercicio y 23,00 yenes al cierre, es el importe real previo al desdoblamiento y no varía respecto al EF7/2025. Como el desdoblamiento surtió efecto después de la fecha de registro, el dividendo de cierre se paga sobre las acciones anteriores al desdoblamiento, con inicio de pago previsto el 29 de octubre de 2026. El total repartido fue de 534 millones en ambos ejercicios y, con menores beneficios, la tasa de reparto subió del 30,8% al 40,3%. Para el EF7/2027 la compañía prevé 23,00 yenes por acción en base posterior al desdoblamiento, 11,50 yenes a mitad de ejercicio y 11,50 yenes al cierre, equivalentes a 46,00 yenes antes del desdoblamiento, con una tasa de reparto prevista del 28,1%.
El flujo de caja operativo subió un 62,5% y la deuda se redujo en más de un tercio
La generación de caja mejoró pese a la caída del beneficio. El flujo de caja operativo aumentó un 62,5% hasta 4.050 millones: al beneficio antes de impuestos de 2.497 millones se sumaron amortizaciones de 1.427 millones, un 19,5% más, y el deterioro sin salida de caja de 391 millones, mientras que los impuestos pagados bajaron a 828 millones desde 1.512 millones. Las salidas por inversión fueron de 2.491 millones, sobre todo 2.033 millones destinados a inmovilizado material, lo que dejó un flujo de caja libre de unos 1.559 millones. Las salidas por financiación se ampliaron a 1.919 millones desde 689 millones, principalmente por devoluciones de préstamos a largo plazo de 1.223 millones, sin nueva financiación a largo plazo frente a 1.000 millones un año antes, y dividendos de 534 millones. El efectivo y equivalentes cerró el ejercicio en 7.167 millones, un 4,2% menos.
El activo total creció un 7,6% hasta 23.003 millones, sobre todo porque los nuevos locales añadieron edificios, y el patrimonio neto un 8,7% hasta 10.628 millones al aumentar las reservas, lo que elevó la ratio de fondos propios del 45,7% al 46,2%. Los préstamos a largo plazo, incluida la parte corriente, bajaron a 2.067 millones desde 3.290 millones. El pasivo corriente aumentó en 1.340 millones, hasta 9.182 millones, principalmente por el mayor impuesto sobre el consumo pendiente de pago (1.194 millones frente a 398 millones) y el impuesto sobre beneficios a pagar (871 millones frente a 406 millones).
La previsión del EF7/2027 apunta a una subida del beneficio, tras un primer semestre más débil
Para el EF7/2027 la compañía prevé unos ingresos de 57.231 millones (+11,7%), un beneficio operativo de 3.078 millones (+10,0%), un beneficio ordinario de 3.050 millones (+9,0%) y un beneficio atribuible a los propietarios de la matriz de 1.891 millones (+43,5%), o 81,98 yenes por acción en base posterior al desdoblamiento. La tasa de crecimiento del beneficio neto se mide frente a un ejercicio en el que el beneficio neto absorbió un deterioro de 391 millones y un tipo impositivo efectivo del 47,2%; el informe no ofrece una conciliación entre ambos ejercicios. La previsión del primer semestre es más débil que la anual: ingresos un 10,2% mayores, de 27.990 millones, pero un beneficio operativo un 5,2% menor, de 1.532 millones, y un beneficio neto un 11,3% menor, de 936 millones, de modo que la recuperación prevista descansa en el segundo semestre.
La compañía espera que el consumo en Japón se mantenga en general firme gracias a la mejora del empleo y las rentas, pero que los costes de materias primas, energía y personal sigan subiendo y que los de acondicionamiento y construcción de locales se mantengan altos. En Japón prevé reforzar los productos, el servicio y el valor de marca de Torikizoku y hacer más eficientes la apertura y la gestión de locales; en el extranjero, afirma que cada país y región difiere en características de mercado, necesidades de los clientes y aceptación de la marca, y pretende adaptar aperturas y formatos a la fase de cada mercado y establecer un modelo de negocio adecuado a cada uno.
| Indicador | EF7/2026 | EF7/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 51.254 | 46.356 | +10,6% |
| Coste de ventas (millones de ¥) | 16.373 | 14.581 | +12,3% |
| Beneficio bruto (millones de ¥) | 34.881 | 31.774 | +9,8% |
| Margen bruto | 68,1% | 68,5% | −0,5 pt |
| Gastos de venta y administración (millones de ¥) | 32.083 | 28.653 | +12,0% |
| Beneficio operativo (millones de ¥) | 2.797 | 3.121 | −10,4% |
| Margen operativo | 5,5% | 6,7% | −1,3 pt |
| Beneficio ordinario (millones de ¥) | 2.800 | 3.103 | −9,8% |
| Indemnización por traslado (beneficio extraordinario) (millones de ¥) | 127 | — | nuevo |
| Pérdidas por deterioro (millones de ¥) | 391 | 48 | +706,7% |
| Pérdidas extraordinarias (millones de ¥) | 429 | 74 | +480,0% |
| Beneficio antes de impuestos (millones de ¥) | 2.497 | 3.029 | −17,5% |
| Impuesto sobre beneficios (millones de ¥) | 1.179 | 1.308 | −9,8% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 1.318 | 1.720 | −23,4% |
| BPA, ajustado por el desdoblamiento 2 por 1 (¥) | 57,13 | 74,61 | −23,4% |
| Resultado global (millones de ¥) | 1.382 | 1.591 | −13,1% |
| Ingresos — locales de gestión directa, oeste de Japón (millones de ¥) | 18.587 | 17.103 | +8,7% |
| Ingresos — locales de gestión directa, este de Japón (millones de ¥) | 29.552 | 27.070 | +9,2% |
| Ingresos — locales de gestión directa, extranjero (millones de ¥) | 1.238 | 597 | +107,4% |
| Ingresos — otros (millones de ¥) | 1.751 | 1.466 | +19,4% |
| Locales del grupo en Japón al cierre | 1.163 | — | — |
| Locales del grupo en el extranjero al cierre | 31 | — | — |
| Activos totales (millones de ¥) | 23.003 | 21.382 | +7,6% |
| Patrimonio neto (millones de ¥) | 10.628 | 9.774 | +8,7% |
| Ratio de fondos propios | 46,2% | 45,7% | +0,5 pt |
| Préstamos a largo plazo, incluida la parte corriente (millones de ¥) | 2.067 | 3.290 | −37,2% |
| Flujo de caja operativo (millones de ¥) | 4.050 | 2.492 | +62,5% |
| Flujo de caja de inversión (millones de ¥) | −2.491 | −2.694 | n.s. |
| Flujo de caja de financiación (millones de ¥) | −1.919 | −689 | n.s. |
| Efectivo y equivalentes al cierre (millones de ¥) | 7.167 | 7.485 | −4,2% |
| Previsión EF7/2027 — ingresos (millones de ¥) | 57.231 | — | +11,7% |
| Previsión EF7/2027 — beneficio operativo (millones de ¥) | 3.078 | — | +10,0% |
| Previsión EF7/2027 — beneficio ordinario (millones de ¥) | 3.050 | — | +9,0% |
| Previsión EF7/2027 — beneficio neto atribuible a la matriz (millones de ¥) | 1.891 | — | +43,5% |
| Previsión EF7/2027 — BPA, tras el desdoblamiento (¥) | 81,98 | — | +43,5% |
| Dividendo anual por acción, ambos ejercicios antes del desdoblamiento (¥) | 46,00 | 46,00 | sin cambios |
| Previsión EF7/2027 — dividendo anual por acción, tras el desdoblamiento (¥) | 23,00 | — | — |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.