Las ventas bajaron un 2,3%, pero desaparecieron tres cuartas partes del beneficio operativo
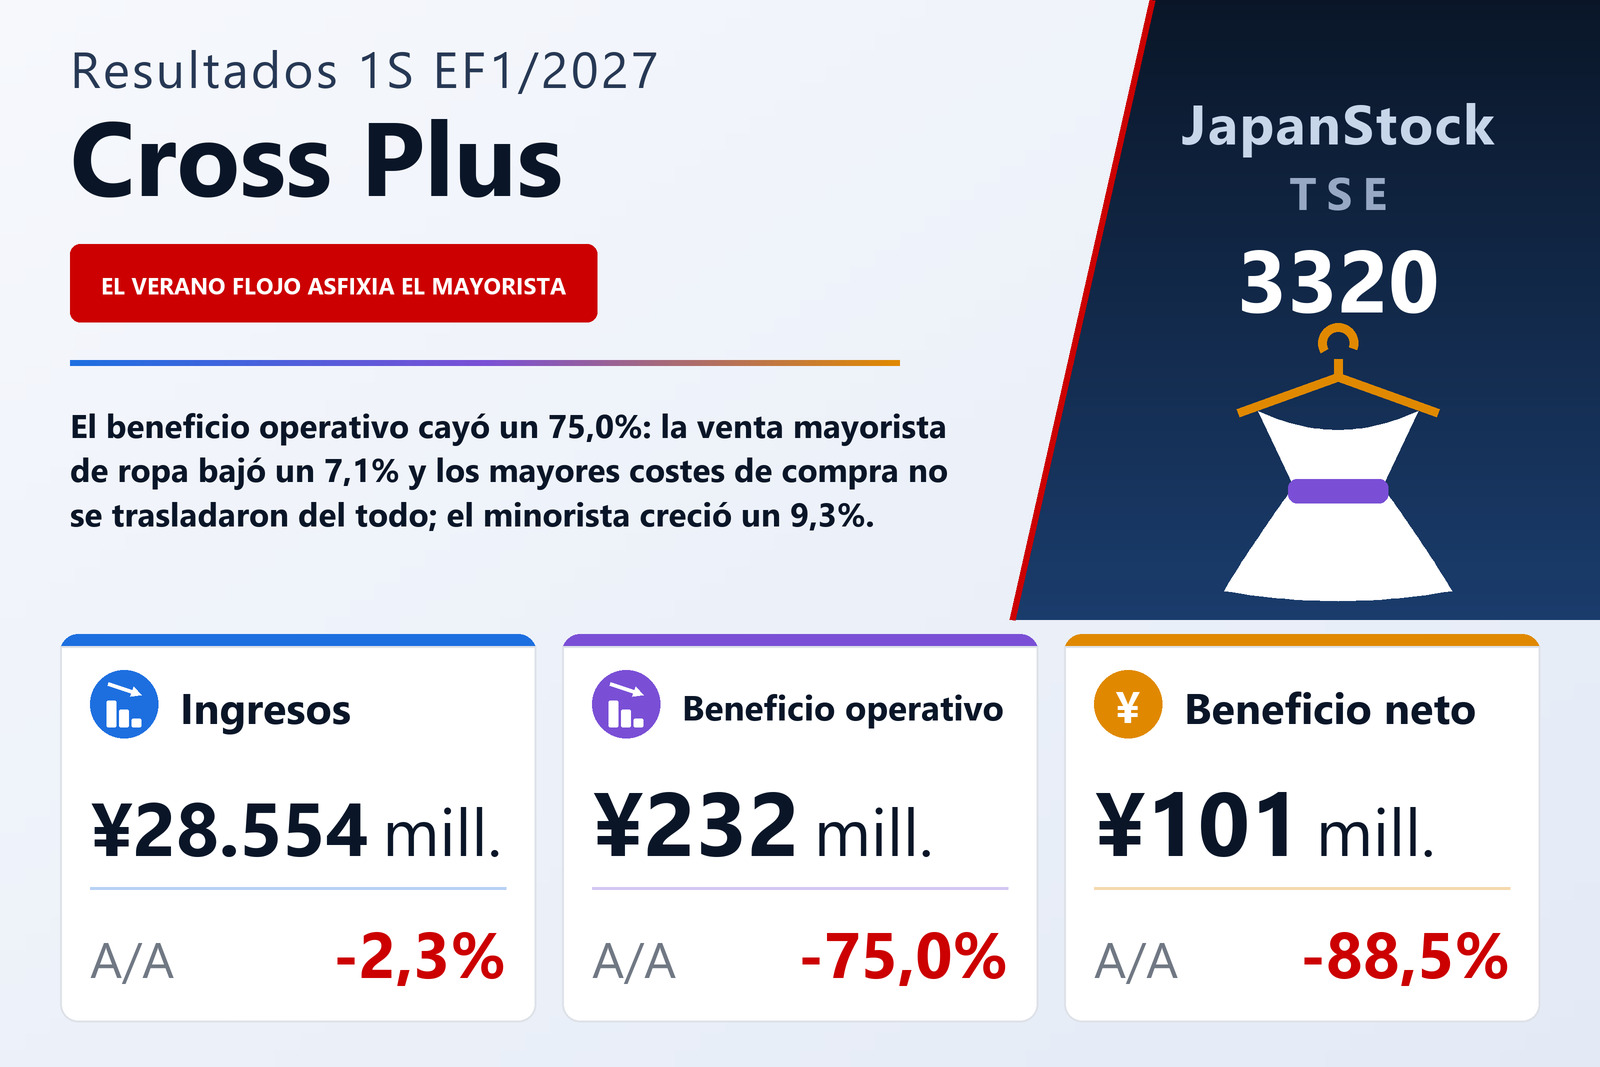
Cross Plus Inc. (TSE: 3320), mayorista y minorista de ropa, publicó el 11 de septiembre de 2026 sus resultados consolidados del primer semestre, los seis meses del 1 de febrero al 31 de julio de 2026, bajo normas contables japonesas. Los ingresos cayeron un 2,3% hasta 28.554 millones de yenes, el beneficio operativo un 75,0% hasta 232 millones, el beneficio ordinario un 66,7% hasta 357 millones y el beneficio atribuible a los propietarios de la matriz un 88,5% hasta 101 millones, para un resultado de 13,67 yenes por acción frente a 119,68. Las acciones cotizan en las bolsas de Tokio y Nagoya. El periodo incluye un cambio en el perímetro de consolidación: el 2 de junio de 2026 la compañía adquirió la totalidad de las acciones de una empresa cuya actividad principal es diseñar, fabricar y vender una marca de ropa bajo licencia, con lo que esta y una filial suya entraron en el grupo. Ambas cierran su ejercicio el 31 de marzo y se consolidaron con cuentas provisionales a 30 de junio. El informe semestral no fue revisado por un auditor.
La aritmética de la línea operativa es breve. El coste de ventas bajó solo un 1,6% hasta 20.659 millones, frente a la caída del 2,3% de los ingresos, de modo que el beneficio bruto retrocedió un 4,0% hasta 7.894 millones y el margen bruto se estrechó del 28,2% al 27,6%. Al mismo tiempo, los gastos de venta, generales y administrativos subieron un 5,0% hasta 7.662 millones. El beneficio bruto fue 332 millones menor y los gastos de venta y administración 367 millones mayores: en total 699 millones, a 1 millón de los 698 millones que perdió el beneficio operativo. El margen operativo bajó del 3,2% al 0,8%.
Tiempo y costes: la explicación de la propia compañía
La compañía atribuye el deterioro del margen bruto a la venta mayorista de ropa, donde los costes de compra subieron por el encarecimiento de las materias primas y la debilidad del yen, y las subidas de precios no trasladaron por completo esos costes. Los gastos de venta y administración aumentaron por mayores costes de personal y por gastos variables, como las comisiones de venta, que crecieron con las ventas minoristas. En cuanto a la demanda, describe un mercado de la moda en el que el tiempo inestable en todo Japón desde finales de mayo frenó las ventas de artículos de verano, y en el que la inflación derivada de las materias primas volvió más ahorradores a los consumidores. La economía en general, señala, se recuperó moderadamente, mientras los riesgos geopolíticos, como Oriente Medio y la política comercial estadounidense, mantuvieron incierto el panorama.
La venta mayorista de ropa cayó un 7,1%; el comercio minorista y los artículos de estilo de vida crecieron
Cross Plus no presenta información por segmentos, alegando que la ropa constituye la mayor parte del negocio, pero sí desglosa los ingresos por división, con los importes actuales y las tasas interanuales, sin los importes del año anterior. La venta mayorista de ropa, con 19.941 millones, un 7,1% menos, supone en torno al 70% de los ingresos; cayó porque los artículos de verano se vendieron con lentitud en tienda tras un retraso en la subida de las temperaturas desde mayo, y porque las ventas a tiendas especializadas de zonas periféricas siguieron siendo difíciles. La venta mayorista de estilo de vida creció un 21,8% hasta 1.745 millones, impulsada por los productos de protección UV de la marca de artículos de temporada Yoki, lo que dejó el conjunto mayorista en 21.687 millones, un 5,3% menos. La venta minorista avanzó un 9,3% hasta 6.669 millones: la ropa y una gama más amplia de artículos DECOY impulsaron las ventas en tienda, y los productos de maternidad se vendieron bien en línea. Los otros ingresos fueron de 197 millones, un 13,4% menos.
El desglose por canales cuenta lo mismo. Las tiendas especializadas, el mayor canal con 12.650 millones, cayeron un 7,4%, y los grandes almacenes y otros bajaron un 4,0% hasta 991 millones. Las grandes superficies se mantuvieron en 9.880 millones (+0,3%), mientras que las ventas sin tienda subieron un 7,7% hasta 2.900 millones y el comercio electrónico un 9,9% hasta 1.760 millones; los 370 millones restantes cedieron un 0,7%. La compañía afirma que está ampliando el canal de tiendas especializadas para mejorar la rentabilidad, reforzando su marca de moda funcional y su negocio de caballero, incorporando productos de belleza como una marca coreana de uñas a la venta mayorista de estilo de vida y utilizando redes sociales y vídeo en su marketing en línea.
Por debajo de la línea operativa, desapareció la plusvalía del año pasado y los impuestos se llevaron casi todo lo demás
Los ingresos no operativos subieron ligeramente hasta 181 millones desde 172 millones, pero los gastos no operativos se duplicaron hasta 56 millones desde 28 millones: los gastos financieros aumentaron a 22 millones desde 8 millones y una pérdida por diferencias de cambio de 12 millones sustituyó a la ganancia de 10 millones del año anterior. Un año antes la compañía también contabilizó una plusvalía de 200 millones por la venta de valores de inversión; este semestre no hubo tal ganancia y, en cambio, registró una pérdida por valoración de valores de inversión de 22 millones, de modo que el beneficio antes de impuestos cayó un 73,5% hasta 335 millones. Los impuestos sobre beneficios ascendieron a 233 millones, de los que 213 millones fueron impuestos diferidos. Eso equivale a cerca del 70% del beneficio antes de impuestos, frente a cerca del 30% un año antes, y el informe no explica esa mayor carga. Quedó un beneficio neto de 101 millones.
El resultado global cayó un 97,7% hasta 31 millones desde 1.402 millones. El otro resultado global fue negativo en 69 millones, frente a un saldo positivo de 515 millones un año antes, sobre todo porque la diferencia de valoración de los valores disponibles para la venta pasó a −232 millones desde +576 millones; las ganancias por coberturas diferidas de 174 millones lo compensaron en parte.
Un balance algo menor, una ratio de solvencia más alta y caja destinada a la adquisición
El activo total bajó un 2,0% hasta 29.095 millones desde 29.678 millones a 31 de enero de 2026. El activo corriente se redujo en 1.118 millones, sobre todo porque los efectos y cuentas a cobrar bajaron 552 millones, los créditos registrados electrónicamente 342 millones y el efectivo y depósitos 185 millones. El activo no corriente aumentó 535 millones: el inmovilizado material creció 593 millones y el fondo de comercio subió a 415 millones desde 180 millones, mientras que los valores de inversión bajaron 350 millones. El pasivo cayó 454 millones hasta 9.749 millones, con las obligaciones registradas electrónicamente 569 millones menores y los préstamos a largo plazo 386 millones menores, compensados en parte por un aumento de 550 millones de las cuentas a pagar. El patrimonio neto cedió un 0,7% hasta 19.345 millones y, como el activo se redujo más deprisa, la ratio de solvencia subió del 65,5% al 66,4%.
El flujo de caja operativo fue de 808 millones, cerca de la mitad de los 1.603 millones de un año antes, apoyado en una reducción de 1.042 millones de las cuentas a cobrar frente a un beneficio antes de impuestos de solo 335 millones. Las actividades de inversión consumieron 455 millones, frente a una entrada de 51 millones, porque se destinaron 723 millones a adquirir acciones de filiales con cambio en el perímetro de consolidación, compensados en parte por 387 millones procedentes de la venta de valores de inversión; las compras de inmovilizado material fueron de 112 millones. La financiación consumió 543 millones, incluidos 506 millones de amortización de deuda a largo plazo y dividendos de 200 millones frente a 110 millones. El efectivo y equivalentes cerró el semestre en 4.788 millones, 185 millones menos.
La previsión se revisó una semana antes, y el dividendo sube de todos modos
La previsión anual del EF1/2027 se revisó en un comunicado aparte el 4 de septiembre de 2026, que sustituyó a la previsión publicada el 13 de marzo de 2026; este informe no recoge las cifras anteriores. La compañía espera ahora unos ingresos de 61.000 millones (+1,9%), un beneficio operativo de 700 millones (−50,0%), un beneficio ordinario de 900 millones (−45,0%) y un beneficio atribuible a los propietarios de la matriz de 900 millones (−48,8%), para un beneficio por acción de 120,57 yenes. El primer semestre aportó el 46,8% de los ingresos previstos, pero solo el 33,1% del beneficio operativo previsto y el 11,2% del beneficio neto previsto, de modo que la previsión implica un segundo semestre con unos 32.446 millones de ingresos, 468 millones de beneficio operativo y 799 millones de beneficio neto, es decir, más beneficio que el obtenido en el primer semestre. El informe solo dice que la previsión tiene en cuenta los resultados del primer semestre y no explica la mejora implícita del segundo.
La previsión de dividendo no se revisó. El dividendo a cuenta es de 30,00 yenes, frente a 23,00, pagadero a partir del 26 de octubre de 2026, más del doble del beneficio por acción del primer semestre, de 13,67 yenes. Se prevé un dividendo final de 30,00 yenes frente a 27,00, para un total anual de 60,00 yenes frente a 50,00, un 20,0% más y en torno a la mitad de los 120,57 yenes de beneficio por acción previstos. Como hecho posterior, el consejo acordó el 4 de septiembre de 2026 recomprar hasta 250.000 acciones o 350 millones de yenes entre el 7 de septiembre y el 30 de noviembre de 2026, mediante compras en el mercado que incluyen el sistema fuera de subasta ToSTNeT-3, con el fin de mantener una política de capital flexible y reforzar la remuneración al accionista; las acciones podrán utilizarse como parte de la contraprestación en operaciones de M&A o amortizarse. Las 250.000 acciones equivalen a cerca del 3,3% de las 7.464.279 acciones en circulación, excluida la autocartera, a 31 de julio de 2026.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 28.554 | 29.217 | −2,3% |
| Beneficio bruto (millones de ¥) | 7.894 | 8.226 | −4,0% |
| Margen bruto | 27,6% | 28,2% | −0,5 pt |
| Gastos de venta y administración (millones de ¥) | 7.662 | 7.295 | +5,0% |
| Beneficio operativo (millones de ¥) | 232 | 930 | −75,0% |
| Margen operativo | 0,8% | 3,2% | −2,4 pt |
| Beneficio ordinario (millones de ¥) | 357 | 1.074 | −66,7% |
| Beneficio antes de impuestos (millones de ¥) | 335 | 1.264 | −73,5% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 101 | 886 | −88,5% |
| BPA (¥) | 13,67 | 119,68 | −88,6% |
| Resultado global (millones de ¥) | 31 | 1.402 | −97,7% |
| Venta mayorista de ropa — ingresos (millones de ¥) | 19.941 | — | −7,1% |
| Venta mayorista de estilo de vida — ingresos (millones de ¥) | 1.745 | — | +21,8% |
| Venta minorista — ingresos (millones de ¥) | 6.669 | — | +9,3% |
| Otros — ingresos (millones de ¥) | 197 | — | −13,4% |
| Activos totales (millones de ¥) | 29.095 | 29.678 | −2,0% |
| Patrimonio neto (millones de ¥) | 19.345 | 19.474 | −0,7% |
| Ratio de fondos propios | 66,4% | 65,5% | +0,9 pt |
| Previsión EF1/2027 — ingresos (millones de ¥) | 61.000 | — | +1,9% |
| Previsión EF1/2027 — beneficio operativo (millones de ¥) | 700 | — | −50,0% |
| Previsión EF1/2027 — beneficio ordinario (millones de ¥) | 900 | — | −45,0% |
| Previsión EF1/2027 — beneficio neto (millones de ¥) | 900 | — | −48,8% |
| Previsión EF1/2027 — BPA (¥) | 120,57 | — | — |
| Dividendo anual por acción (¥) | 60,00 | 50,00 | +20,0% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.