Un cargo de 1.221 millones de yenes que el informe nombra pero no explica
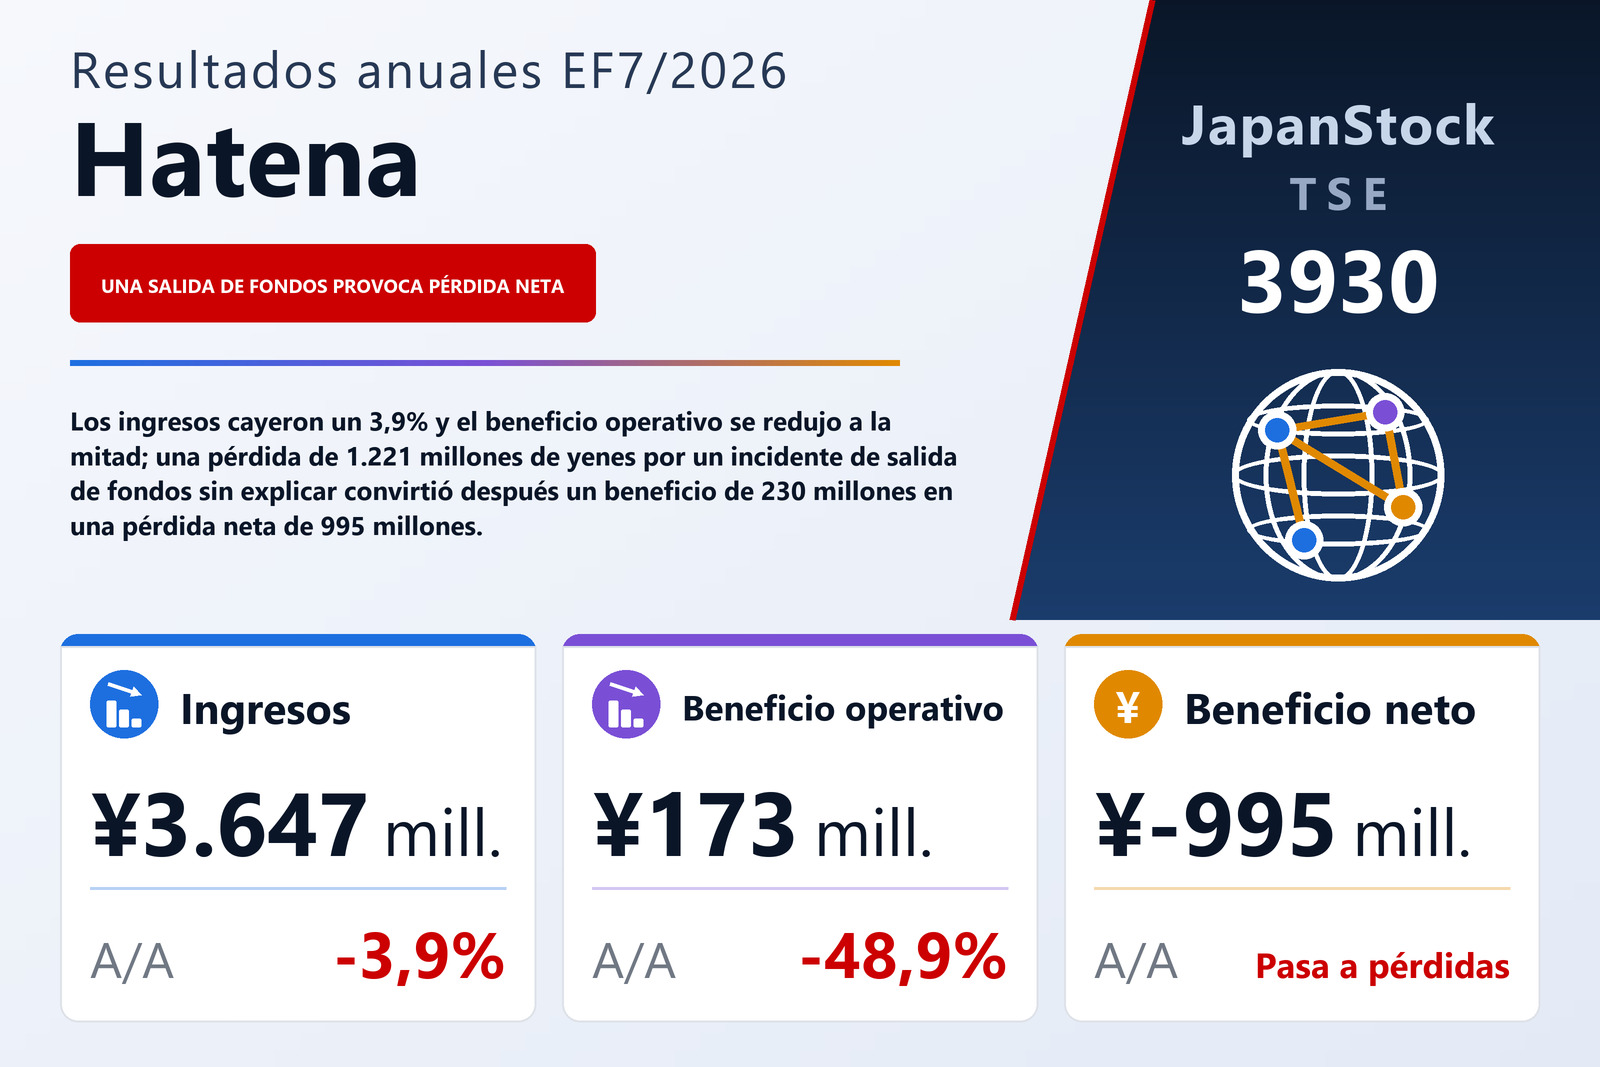
Hatena Co., Ltd. (TSE: 3930), operadora de las plataformas de contenido generado por usuarios Hatena Blog y Hatena Bookmark, del servicio de monitorización de servidores Mackerel y del visor de manga GigaViewer que suministra a editoriales, publicó el 11 de septiembre de 2026 sus resultados no consolidados del ejercicio comprendido entre el 1 de agosto de 2025 y el 31 de julio de 2026, bajo normas contables japonesas. Los ingresos cayeron un 3,9% hasta 3.647 millones de yenes, el beneficio operativo un 48,9% hasta 173 millones y el beneficio ordinario un 69,5% hasta 103 millones, y la última línea pasó a una pérdida neta de 995 millones desde un beneficio de 230 millones, es decir, una pérdida de 332,80 yenes por acción frente a un beneficio de 77,61 yenes. La compañía cotiza en la Bolsa de Tokio.
Todo el vuelco se concentra en una sola línea. Las pérdidas extraordinarias subieron a 1.223 millones desde 4 millones, y 1.221 millones de esa cifra corresponden a una partida que el informe denomina pérdida asociada a un incidente de salida de fondos. Esa descripción es todo lo que ofrece el tanshin: no dice en qué consistió el incidente, quién estuvo implicado ni si se espera recuperar parte del dinero, y la nota de hechos posteriores no recoge nada. Lo que añade el estado de flujos de caja es que la pérdida no es una mera provisión: 1.199 millones se desembolsaron efectivamente durante el ejercicio. El cargo llevó el resultado antes de impuestos a una pérdida de 1.107 millones frente a un beneficio de 342 millones. El impuesto sobre beneficios se convirtió entonces en un crédito de 112 millones en lugar del gasto de 111 millones del año anterior —los activos por impuestos diferidos aumentaron 94 millones hasta 149 millones y se recibió una devolución de 20 millones por impuestos de ejercicios anteriores—, motivo por el que la pérdida neta, de 995 millones, es menor que la pérdida antes de impuestos. El informe señala la recuperabilidad de esos activos por impuestos diferidos como una estimación clave, basada en una previsión a medio plazo que asume el crecimiento de los tres servicios principales.
Antes del cargo: ingresos −3,9%, costes +0,5%, beneficio operativo reducido a la mitad
Incluso sin el incidente el ejercicio fue flojo, y la aritmética es sencilla. El coste de ventas bajó un 7,7% hasta 505 millones, de modo que el beneficio bruto solo retrocedió un 3,3% hasta 3.141 millones y el margen bruto subió ligeramente hasta cerca del 86,1% desde el 85,6%. Los gastos de venta, generales y administrativos aumentaron un 2,1% hasta 2.968 millones, y los gastos de explotación totales —coste de ventas más gastos de venta, generales y administrativos— sumaron 3.473 millones frente a 3.455 millones, un 0,5% más, algo que la compañía describe como en líneas generales dentro del plan. En un negocio que gasta unos 95 yenes de cada 100 que ingresa, una caída de 147 millones en los ingresos frente a una base de costes plana basta para reducir el resultado a la mitad: el margen operativo cayó del 8,9% al 4,8%. Los aumentos de coste que cita el informe son el gasto en publicidad del negocio de soluciones tecnológicas, unos salarios más altos por la contratación activa para toitta y otros nuevos servicios —que la dirección califica de inversión importante en la competitividad futura— y el encarecimiento de las tarifas de centros de datos en los contratos de alojamiento gestionado en los que Hatena paga la factura de alojamiento y la refactura al cliente.
Por debajo de la línea operativa, el lastre vino de un segundo extraordinario más pequeño. Los ingresos no operativos fueron de 12 millones —intereses y dividendos por 4 millones, una diferencia positiva de cambio de 4 millones y pequeñas partidas de devolución del impuesto sobre el consumo y de retribución devuelta por directivos—, pero los gastos no operativos se dispararon hasta 82 millones desde 10 millones. El grueso es una provisión de 74 millones para un programa de beneficios a accionistas con motivo del décimo aniversario de la salida a bolsa; una pérdida por valoración de criptoactivos de 4 millones y 2 millones de intereses por las líneas de descubierto recién dispuestas completan casi todo el resto. El beneficio ordinario cayó por tanto más deprisa que el operativo, un 69,5% hasta 103 millones, con un margen ordinario del 3,4% frente al 10,7%. Los beneficios extraordinarios de 11 millones, casi todos por la venta de valores de inversión —la cartera de 99 millones se liquidó por completo durante el ejercicio, con unos ingresos por venta de 101 millones—, apenas compensaron lo que vino después.
Soluciones tecnológicas, tres cuartas partes de los ingresos, retrocedió un 2,1% por menos entregas grandes
Hatena declara un único segmento, pero su nota de ingresos desglosa el ejercicio por línea de servicio, y la mayor es Servicios de soluciones tecnológicas, con 2.780 millones, un 2,1% menos: cerca del 76% del total. Agrupa el desarrollo y la operación por encargo de servicios web y aplicaciones de clientes con Mackerel, el SaaS de monitorización de servidores. Los ingresos por desarrollo y mantenimiento de la línea cayeron un 4,4% hasta 2.014 millones, mientras que los ingresos SaaS, en su mayor parte Mackerel, subieron un 4,7% hasta 766 millones. La explicación del informe para el descenso es que llegaron a entregarse menos proyectos grandes de desarrollo por encargo: los ingresos reconocidos en un momento determinado bajaron a 72 millones desde 139 millones, y el software a medida reconocido a lo largo del tiempo a 259 millones desde 393 millones. En la parte de operación, los proyectos que ejecutan el visor de manga GigaViewer siguieron ampliándose, pero los ingresos por reparto de beneficios que generan con publicidad y contenido de pago resultaron volátiles.
La historia de crecimiento que cuenta la compañía gira en torno a ese visor. GigaViewer for Apps hace funcionar la aplicación Shonen Jump+ de Shueisha, que ha superado los 32 millones de descargas, y a finales de agosto de 2026 las versiones web y app juntas estaban desplegadas en 18 compañías y un acumulado de 29 servicios. La compañía afirma que la versión web ya es el estándar de facto entre los sitios de manga y está impulsando las implantaciones en aplicaciones, donde las visualizaciones y las ventas por lector son mayores, junto con un nuevo servicio integral de publicidad digital, Comic Growth powered by GigaViewer. Mackerel, por su parte, lanzó en mayo de 2025 una función de monitorización del rendimiento de aplicaciones, construida sobre el servicio de trazabilidad distribuida Vaxila adquirido en junio de 2024 y sobre las métricas compatibles con OpenTelemetry añadidas en noviembre de ese año; la dirección dice que el lanzamiento ha ayudado tanto con clientes existentes como nuevos y que el servicio muestra signos de recuperación.
Marketing de contenidos cayó un 12,7% por el repliegue de los anunciantes; la plataforma de blogs retrocedió un 2,8%
Servicios de marketing de contenidos cayó un 12,7% hasta 541 millones, el mayor descenso de los tres. La publicidad vendida a través de la línea bajó un 21,8% hasta 133 millones y los ingresos SaaS, principalmente sitios de medios propios construidos sobre Hatena CMS, cayeron un 9,3% hasta 407 millones. El informe lo atribuye a clientes concretos que recortaron sus presupuestos de publicidad y marketing y no renovaron: el número de sitios Hatena CMS en operación cerró el ejercicio en 147, cinco menos que un año antes. El nuevo producto de la línea es toitta, un SaaS de análisis de entrevistas con IA para investigadores de empresas, que según la compañía ha tenido buena acogida entre clientes potenciales y al que ha añadido una función ask toitta que busca hallazgos en los datos de entrevistas acumulados.
Servicios de plataforma de contenidos —Hatena Blog y Hatena Bookmark— cayó un 2,8% hasta 319 millones: los ingresos publicitarios de las plataformas retrocedieron un 4,5% hasta 168 millones y los planes de pago un 0,9% hasta 150 millones. Los usuarios registrados de Hatena Blog siguieron aumentando, pero las suscripciones al plan de pago Hatena Blog Pro y el número de publicaciones cayeron por la competencia de las redes sociales, y los precios unitarios de la publicidad, fijados en las redes publicitarias de las que dependen las plataformas, siguieron bajando. La compañía lanzó en agosto de 2026, tras el cierre del ejercicio, un nuevo servicio de comunidades temáticas, Hatena Parks. Otros servicios —principalmente la retribución, pagada en tokens JOC, por actuar como validador en la cadena de bloques Japan Open Chain, a la que Hatena se incorporó en octubre de 2024— aportaron 5 millones, un 5,4% menos; el informe no indica sobre qué posición se contabilizó la pérdida por valoración de criptoactivos citada más arriba, pero esos tokens son el único criptoactivo que describe. En el conjunto de las líneas, los ingresos publicitarios cayeron un 13,0% hasta 301 millones, desarrollo y mantenimiento un 4,4% hasta 2.020 millones y SaaS un 0,7% hasta 1.324 millones. Un indicador adelantado se movió en sentido contrario: los ingresos contratados pendientes de reconocer subieron a 276 millones desde 252 millones, de los que 265 millones vencen en el plazo de un año.
El efectivo cayó un 43% y aparecieron por primera vez préstamos bancarios
El activo total cayó un 25,7% hasta 2.564 millones. El efectivo y los depósitos bajaron a 1.221 millones desde 2.136 millones, una caída de 915 millones, los valores de inversión pasaron a cero desde 99 millones y los activos por impuestos diferidos subieron 94 millones hasta 149 millones. El pasivo aumentó 93 millones hasta 728 millones: aparecieron 250 millones de deuda a corto plazo donde antes no había ninguna y se dotó la provisión de 74 millones para beneficios a accionistas, mientras que los impuestos sobre beneficios a pagar bajaron 121 millones hasta 1 millón, los gastos devengados 54 millones y el impuesto sobre el consumo a pagar 51 millones. El patrimonio neto cayó un 34,8% hasta 1.836 millones, casi en su totalidad por los 995 millones de pérdida detraídos de las reservas, que cerraron el ejercicio en 1.441 millones. El ratio de capital propio bajó del 81,6% al 71,6% y el valor contable por acción de 945,11 yenes a 612,97 yenes. Las acciones emitidas se mantuvieron en 3.075.200; las acciones propias bajaron a 79.784 desde 95.445 al enajenarse una parte.
Las actividades de explotación consumieron 1.155 millones frente a una entrada de 711 millones un año antes, siendo la diferencia la pérdida antes de impuestos y, dentro de ella, los 1.199 millones desembolsados por el incidente. Descontando ese pago, la explotación generó unos 44 millones tras 163 millones de pagos por impuesto sobre beneficios. Las actividades de inversión produjeron una entrada neta de 2 millones —101 millones de la venta de valores y 14 millones de un depósito a plazo vencido cubrieron 105 millones de software y otros intangibles y 20 millones de equipos— y la financiación aportó 249 millones, correspondientes a los 250 millones dispuestos en descubierto. El efectivo y equivalentes cerró el ejercicio en 1.221 millones, 900 millones menos. La compañía lo cifra en 4,0 meses de ventas medias mensuales y considera suficiente su liquidez; dispone de líneas de descubierto por un total de 1.700 millones con cinco bancos, de las que 1.450 millones estaban sin utilizar al cierre. No hay nota sobre empresa en funcionamiento.
Previsión: ingresos +8,8%, beneficio operativo de nuevo a la baja, beneficio neto de 117 millones, y sin dividendo
Para el EF7/2027 Hatena prevé unos ingresos de 3.968 millones (+8,8%), un beneficio operativo de 159 millones (−7,9%), un beneficio ordinario de 121 millones (+17,3%) y un beneficio neto de 117 millones, con un beneficio por acción de 39,09 yenes; no publica previsión para el primer semestre. El beneficio operativo se prevé más bajo pese al crecimiento de los ingresos, en coherencia con la intención declarada de la compañía de seguir invirtiendo en personal y en la calidad del servicio mientras gestiona con más rigor los costes fijos. Aun así, se espera que el beneficio ordinario suba, lo que encaja con un ejercicio en el que la provisión de 74 millones por el aniversario no se repite. Las prioridades citadas son los mismos tres servicios: apoyo de marketing a editoriales junto a GigaViewer, funciones de monitorización basadas en OpenTelemetry para captar nuevos clientes de Mackerel, toitta para investigadores de empresas y el desarrollo continuado de Hatena Blog, Hatena Bookmark y Hatena Parks.
No habrá dividendo por el EF7/2026 —la compañía había dejado sin decidir el pago de cierre de ejercicio y ahora lo ha fijado en cero, como en el EF7/2025— y la previsión para el EF7/2027 está sin determinar. La única distribución que recibieron los accionistas este año fue el programa de beneficios del décimo aniversario, cuyo coste de 74 millones figura en los gastos no operativos. El beneficio diluido por acción no se muestra porque el ejercicio cerró en pérdidas.
| Indicador | EF7/2026 | EF7/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 3.647 | 3.794 | −3,9% |
| Beneficio bruto (millones de ¥) | 3.141 | 3.247 | −3,3% |
| Margen bruto | 86,1% | 85,6% | +0,5 pt |
| Gastos de venta y administración (millones de ¥) | 2.968 | 2.907 | +2,1% |
| Beneficio operativo (millones de ¥) | 173 | 339 | −48,9% |
| Margen operativo | 4,8% | 8,9% | −4,1 pt |
| Gastos no operativos (millones de ¥) | 82 | 10 | n.s. |
| Beneficio ordinario (millones de ¥) | 103 | 339 | −69,5% |
| Pérdida asociada al incidente de salida de fondos (millones de ¥) | 1.221 | — | nuevo |
| Beneficio antes de impuestos (millones de ¥) | −1.107 | 342 | de beneficio a pérdida |
| Impuesto sobre beneficios (millones de ¥) | −112 | 111 | n.s. |
| Beneficio neto (millones de ¥) | −995 | 230 | de beneficio a pérdida |
| BPA (¥) | −332,80 | 77,61 | de beneficio a pérdida |
| Servicios de soluciones tecnológicas — ingresos (millones de ¥) | 2.780 | 2.839 | −2,1% |
| Servicios de marketing de contenidos — ingresos (millones de ¥) | 541 | 620 | −12,7% |
| Servicios de plataforma de contenidos — ingresos (millones de ¥) | 319 | 328 | −2,8% |
| Otros servicios — ingresos (millones de ¥) | 5 | 6 | −5,4% |
| Activos totales (millones de ¥) | 2.564 | 3.450 | −25,7% |
| Efectivo y depósitos (millones de ¥) | 1.221 | 2.136 | −42,8% |
| Deuda a corto plazo (millones de ¥) | 250 | — | nuevo |
| Patrimonio neto (millones de ¥) | 1.836 | 2.816 | −34,8% |
| Ratio de fondos propios | 71,6% | 81,6% | −10,0 pt |
| Flujo de caja operativo (millones de ¥) | −1.155 | 711 | n.s. |
| Flujo de caja de inversión (millones de ¥) | 2 | −38 | n.s. |
| Flujo de caja de financiación (millones de ¥) | 249 | 2 | n.s. |
| Previsión EF7/2027 — ingresos (millones de ¥) | 3.968 | — | +8,8% |
| Previsión EF7/2027 — beneficio operativo (millones de ¥) | 159 | — | −7,9% |
| Previsión EF7/2027 — beneficio ordinario (millones de ¥) | 121 | — | +17,3% |
| Previsión EF7/2027 — beneficio neto (millones de ¥) | 117 | — | de pérdida a beneficio |
| Previsión EF7/2027 — BPA (¥) | 39,09 | — | n.s. |
| Dividendo anual por acción (¥) | — | 0,00 | — |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.