Ingresos un 60,2% más, ambas líneas de coste más lentas, y el margen operativo gana un punto
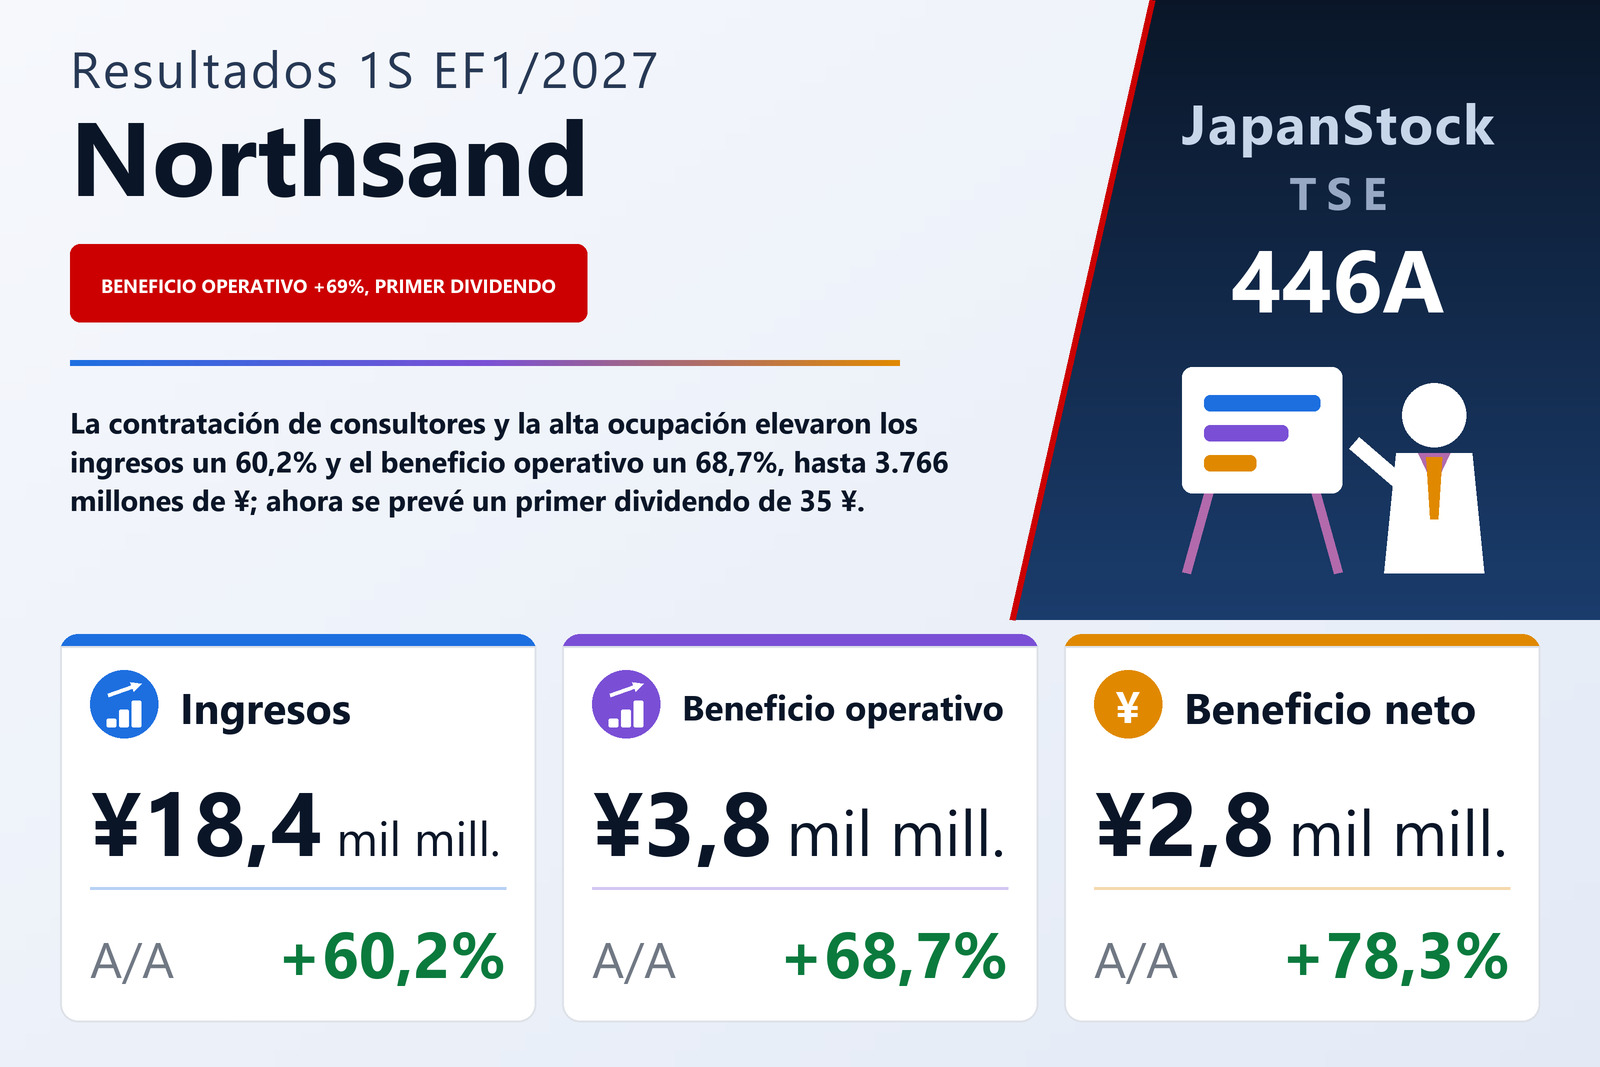
Northsand, Inc. (TSE: 446A), una consultora que reporta un único segmento de consultoría y cuya dirección vincula la demanda a los programas de reforma empresarial de las compañías, incluido el uso de IA generativa, publicó el 11 de septiembre de 2026 sus resultados individuales del primer semestre, los seis meses del 1 de febrero al 31 de julio de 2026, según las normas contables japonesas. Los ingresos aumentaron un 60,2%, hasta 18.445 millones de yenes; el beneficio operativo, un 68,7%, hasta 3.766 millones; el beneficio ordinario, un 68,8%, hasta 3.773 millones, y el beneficio neto semestral, un 78,3%, hasta 2.783 millones, lo que supone un beneficio por acción de 40,33 yenes frente a 26,01. El informe indica que la compañía cotiza en la Bolsa de Tokio, sin nombrar segmento de mercado.
La aritmética es sencilla y merece detallarse. El coste de ventas subió un 60,1%, hasta 9.536 millones de yenes, casi exactamente al ritmo de los ingresos, de modo que el beneficio bruto creció un 60,3%, hasta 8.909 millones, y el margen bruto se mantuvo en el 48,3% en ambos periodos. Toda la mejora operativa procede, por tanto, de los gastos generales: los gastos de venta y administración aumentaron un 54,7%, hasta 5.143 millones, cinco puntos y medio menos que las ventas, y el margen operativo pasó del 19,4% al 20,4%. La compañía da dos razones para el crecimiento, y solo dos: la contratación de nuevos consultores avanzó sin contratiempos y siguió manteniendo una alta tasa de ocupación. En el informe no publica ni la plantilla ni la cifra de ocupación.
Por debajo de la línea operativa hay poco que explicar, salvo un tipo impositivo más bajo
Los ingresos no operativos fueron de 15 millones de yenes frente a 14 millones, con los ingresos por intereses subiendo a 10 millones desde 1 millón y una ganancia cambiaria de 6 millones del año anterior sustituida por una pérdida de 2 millones contabilizada entre los gastos; los gastos no operativos bajaron a 8 millones desde 11 millones. El beneficio ordinario fue así de 3.773 millones, un 68,8% más, prácticamente idéntico a la línea operativa. La única partida extraordinaria fue una pérdida de 2 millones por baja de activos fijos, lo que dejó un beneficio semestral antes de impuestos de 3.771 millones, un 68,6% más. El impuesto sobre beneficios subió solo un 46,4%, hasta 988 millones, un tipo efectivo de en torno al 26,2% frente al 30,2% de un año antes —el informe señala que el impuesto semestral se calcula aplicando al beneficio antes de impuestos un tipo efectivo anual estimado—, y ese tipo más bajo explica que el beneficio neto creciera un 78,3%, diez puntos más deprisa que el beneficio antes de impuestos.
El beneficio por acción fue de 40,33 yenes frente a 26,01, ambos reexpresados por el desdoblamiento de 60 por 1 del 8 de septiembre de 2025, y el beneficio diluido por acción, de 38,77 yenes. No se muestra cifra diluida para el semestre del año anterior porque, como explica el informe, las acciones de la compañía no cotizaban entonces y no existía una cotización media. El beneficio por acción creció un 55,1%, muy por debajo del 78,3% del beneficio neto: 2.783 millones entre las 69.000.000 acciones declaradas como media del periodo actual dan los 40,33 yenes impresos, mientras que la tabla de acciones del informe imprime también 69.000.000 como media del semestre anterior, lo que daría unos 22,61 yenes y no los 26,01 mostrados. El informe no ofrece conciliación alguna, y este artículo recoge las cifras por acción tal como están impresas.
Un único segmento, y la explicación del informe de por qué la demanda aguantó
Northsand reporta un único segmento de consultoría, por lo que no hay desglose por segmentos. La propia descripción del entorno que hace la compañía es que la economía japonesa atraviesa una recuperación moderada sostenida por los resultados empresariales y por las condiciones de empleo y renta, mientras que la política comercial de la administración estadounidense, la situación en Oriente Medio y las oscilaciones cambiarias mantienen la incertidumbre. Frente a ello, afirma que cada vez más empresas emprenden programas de reforma de sus operaciones —incluido el uso de IA generativa y otras tecnologías avanzadas— para reforzar su competitividad y ejecutar sus estrategias de crecimiento, y sobre esa base espera que la demanda de consultoría se mantenga firme. Esa es toda la cadena causal declarada: demanda firme, más consultores contratados y ocupación mantenida en niveles altos.
El efectivo se desplazó a depósitos y garantías, y aun así el ratio de fondos propios subió
Los activos totales aumentaron un 11,5%, hasta 24.376 millones de yenes, desde 21.861 millones a 31 de enero de 2026. El activo corriente creció 699 millones, hasta 19.297 millones, principalmente por un aumento de 832 millones en las cuentas a cobrar, hasta 3.999 millones, compensado en parte por una caída de 207 millones del efectivo y depósitos, hasta 14.394 millones. El activo no corriente creció 1.815 millones, hasta 5.078 millones, casi en su totalidad por un aumento de 1.744 millones en depósitos y garantías, hasta 4.013 millones; el informe indica el importe, pero no su finalidad. El inmovilizado material subió a 829 millones desde 654 millones, con 198 millones destinados a compras durante el semestre.
El pasivo corriente se redujo 213 millones, hasta 4.522 millones, lo que el informe atribuye a una disminución de 260 millones en el impuesto sobre el consumo pendiente de pago y de 154 millones en el impuesto sobre beneficios pendiente, compensadas en parte por un aumento de 146 millones en cuentas a pagar y gastos devengados. El pasivo no corriente bajó 55 millones, hasta 615 millones, al amortizarse préstamos a largo plazo hasta 254 millones mientras las obligaciones por arrendamiento subían a 139 millones. El patrimonio neto aumentó un 16,9%, hasta 19.238 millones, y la totalidad del incremento, 2.783 millones, son beneficios retenidos: el capital social, de 4.717 millones, y la prima de emisión, de 4.734 millones, no variaron, y las acciones emitidas se mantuvieron en 69.000.000 sin autocartera. Con menos pasivo y más patrimonio, el ratio de fondos propios subió del 75,3% al 78,9%.
Flujo de caja de explotación de 1.913 millones, y 2.974 millones de salida por inversión
El flujo de caja neto de las actividades de explotación fue de 1.913 millones de yenes frente a 1.156 millones, impulsado por el beneficio antes de impuestos de 3.771 millones y reducido sobre todo por el pago de impuestos por 1.061 millones y por el aumento de 832 millones de las cuentas a cobrar. Las actividades de inversión absorbieron 2.974 millones frente a 15 millones: se desembolsaron 1.776 millones en depósitos y garantías y se colocaron 1.005 millones en depósitos a plazo, además de 198 millones en compras de inmovilizado. Las actividades de financiación consumieron 146 millones, principalmente 121 millones de amortización de préstamos a largo plazo y 10 millones de reembolso de bonos, y no se tomó nueva deuda; un año antes la compañía había dispuesto y devuelto préstamos a corto plazo. El efectivo y equivalentes cerró el semestre en 13.389 millones, 1.207 millones menos que los 14.597 millones iniciales; la diferencia de 1.005 millones respecto a la cifra de efectivo y depósitos del balance corresponde a los depósitos a plazo constituidos en el periodo.
Previsión revisada y un primer dividendo de 35 yenes, pero la previsión anterior no figura en este informe
Northsand prevé ahora para el ejercicio completo EF1/2027 unos ingresos de 40.560 millones de yenes (+54,9%), un beneficio operativo de 9.207 millones (+66,0%), un beneficio ordinario de 9.221 millones (+68,3%) y un beneficio neto de 6.823 millones (+68,6%), con un beneficio por acción de 98,89 yenes. El informe marca tanto la previsión de resultados como la de dividendo como revisadas respecto a las cifras publicadas el 13 de marzo de 2026 y remite a un aviso separado difundido el mismo día; no imprime ni las cifras anteriores ni los motivos del cambio. Lo que sí muestra es la forma del ejercicio que ahora asume: el primer semestre aportó el 45,5% de los ingresos previstos, el 40,9% del beneficio operativo previsto y el 40,8% del beneficio neto previsto, lo que implica un segundo semestre de unos 22.115 millones de ingresos y 5.441 millones de beneficio operativo, aproximadamente un 20% más de ingresos que el semestre recién presentado, con un margen operativo cercano al 24,6% frente al 20,4%. La compañía no dice qué impulsaría ese salto.
El dividendo es el primero. Northsand no pagó nada por el EF1/2026 y, para el EF1/2027, no ha declarado dividendo a cuenta pero prevé ahora un pago a cierre de ejercicio de 35,00 yenes por acción, lo que deja 35,00 yenes en el año frente a 0,00. Sobre 69.000.000 acciones supondría devolver unos 2.415 millones de yenes, en torno al 35% de los 98,89 yenes de beneficio por acción ahora previstos. Los resultados semestrales quedan fuera del alcance de la revisión de los auditores de la compañía, como señala el informe.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 18.445 | 11.514 | +60,2% |
| Beneficio bruto (millones de ¥) | 8.909 | 5.558 | +60,3% |
| Margen bruto | 48,3% | 48,3% | 0,0 pt |
| Gastos de venta y administración (millones de ¥) | 5.143 | 3.325 | +54,7% |
| Beneficio operativo (millones de ¥) | 3.766 | 2.233 | +68,7% |
| Margen operativo | 20,4% | 19,4% | +1,0 pt |
| Beneficio ordinario (millones de ¥) | 3.773 | 2.236 | +68,8% |
| Beneficio antes de impuestos (millones de ¥) | 3.771 | 2.236 | +68,6% |
| Impuesto sobre beneficios (millones de ¥) | 988 | 675 | +46,4% |
| Beneficio neto (millones de ¥) | 2.783 | 1.560 | +78,3% |
| BPA (¥) | 40,33 | 26,01 | +55,1% |
| Activos totales (millones de ¥) | 24.376 | 21.861 | +11,5% |
| Patrimonio neto (millones de ¥) | 19.238 | 16.455 | +16,9% |
| Ratio de fondos propios | 78,9% | 75,3% | +3,6 pt |
| Efectivo y equivalentes al cierre (millones de ¥) | 13.389 | 14.597 | −8,3% |
| Flujo de caja de explotación (millones de ¥) | 1.913 | 1.156 | +65,5% |
| Previsión EF1/2027 — ingresos (millones de ¥) | 40.560 | — | +54,9% |
| Previsión EF1/2027 — beneficio operativo (millones de ¥) | 9.207 | — | +66,0% |
| Previsión EF1/2027 — beneficio ordinario (millones de ¥) | 9.221 | — | +68,3% |
| Previsión EF1/2027 — beneficio neto (millones de ¥) | 6.823 | — | +68,6% |
| Previsión EF1/2027 — BPA (¥) | 98,89 | — | — |
| Dividendo anual por acción (¥) | 35,00 | 0,00 | nuevo |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.