Los ingresos crecieron un 40,1% y el coste de ventas un 44,9%: la línea operativa fue en sentido contrario
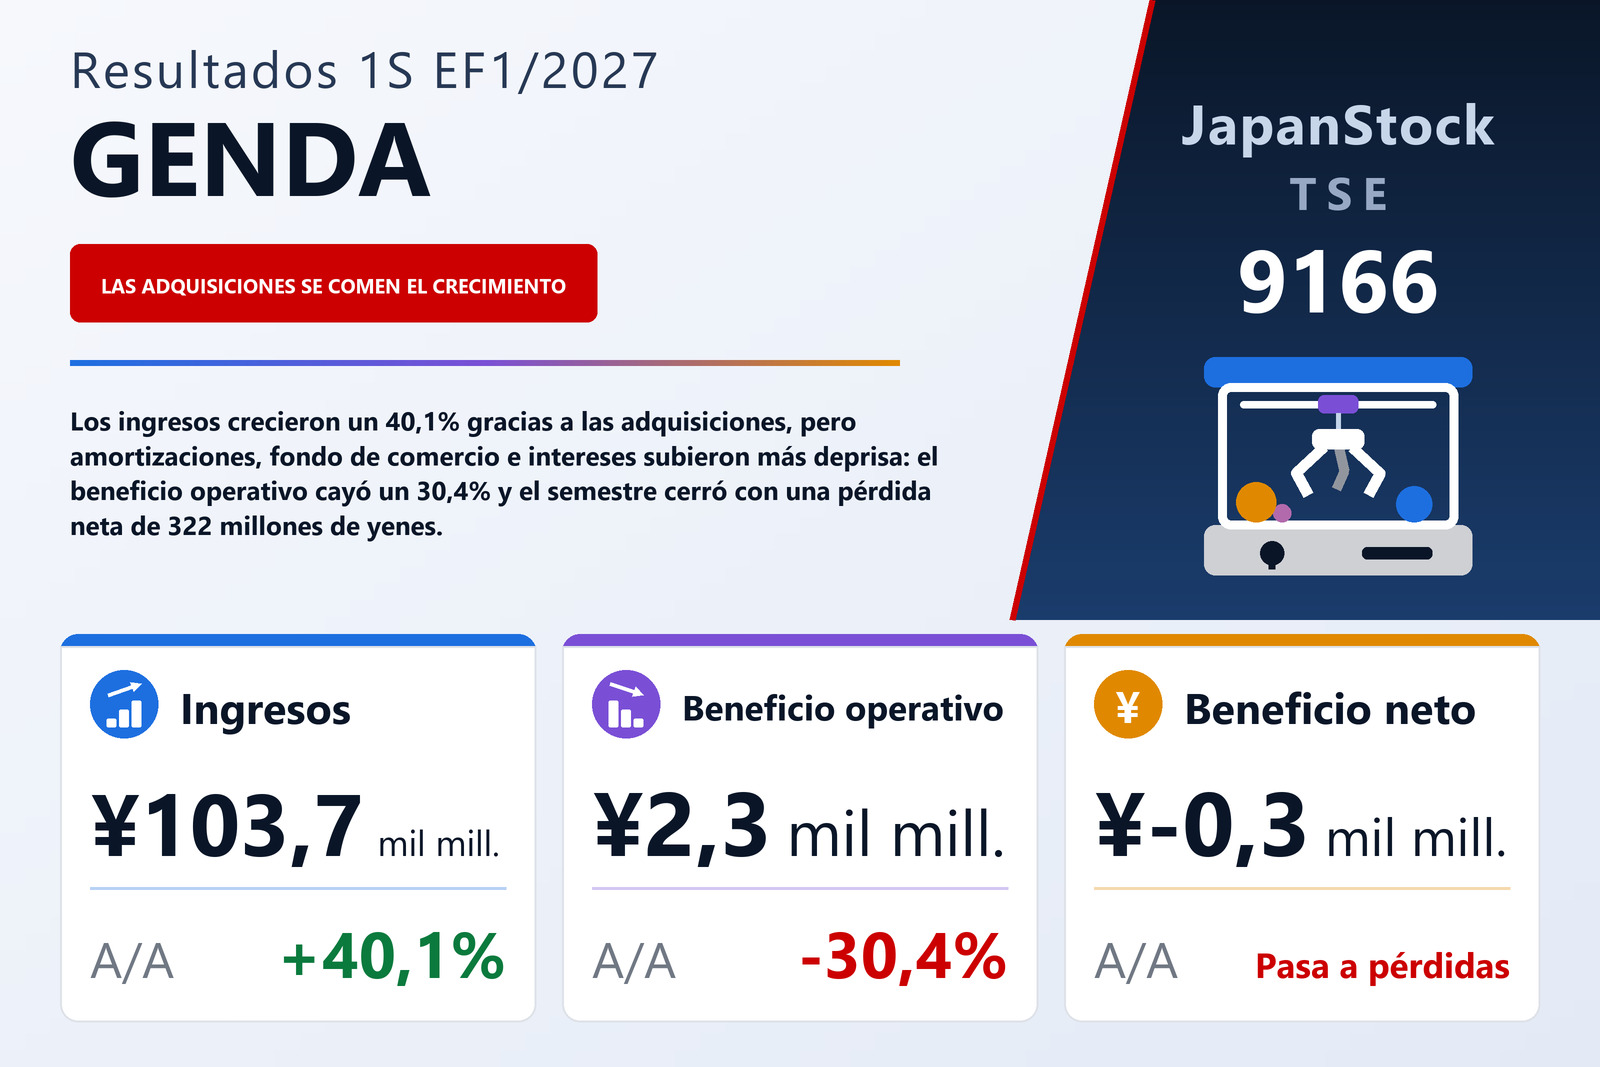
GENDA Inc. (TSE: 9166), el grupo de entretenimiento que opera los salones recreativos GiGO en Japón, Norteamérica, Reino Unido y China junto con karaoke, restauración, máquinas de cambio de divisas, estudios fotográficos, productos de personajes y distribución cinematográfica, publicó el 11 de septiembre de 2026 sus resultados consolidados del primer semestre del EF1/2027, los seis meses del 1 de febrero al 31 de julio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 40,1% hasta 103.664 millones de yenes, pero el beneficio operativo cayó un 30,4% hasta 2.252 millones, el beneficio ordinario un 53,8% hasta 1.110 millones, y la última línea pasó a una pérdida neta atribuible a los accionistas de la matriz de 322 millones desde un beneficio de 335 millones, lo que supone una pérdida de 1,76 yenes por acción frente a un beneficio de 1,98. La compañía cotiza en la Bolsa de Tokio.
La forma del semestre la marcan dos diferenciales, ambos en contra de la compañía. El coste de ventas subió un 44,9% hasta 82.110 millones frente a un crecimiento de los ingresos del 40,1%, de modo que el beneficio bruto creció solo un 24,7% hasta 21.554 millones y el margen bruto se estrechó del 23,4% al 20,8%. Los gastos de venta, generales y administrativos subieron después un 37,4% hasta 19.301 millones —menos que los ingresos, pero sobre un beneficio bruto que solo había crecido una cuarta parte— y el margen operativo se redujo a la mitad, del 4,4% al 2,2%. El estado de flujos de caja muestra dónde se sitúa el aumento de costes: las depreciaciones subieron un 63,4% hasta 6.179 millones y la amortización del fondo de comercio un 52,0% hasta 2.376 millones, en conjunto 3.211 millones más que un año antes, más del triple de los 987 millones en que cayó el beneficio operativo. La nota de segmentos cuenta la misma historia desde el otro lado: el beneficio antes de esas dos cargas subió en ambos segmentos, y fueron las cargas las que hicieron caer la línea operativa.
Los intereses y una carga fiscal mayor que el beneficio antes de impuestos convierten un beneficio operativo exiguo en pérdida neta
Por debajo de la línea operativa la presión continuó. Los ingresos no operativos subieron hasta 621 millones desde 249 millones, con la ayuda de una ganancia por tipo de cambio de 106 millones, una plusvalía de 85 millones por la venta de valores de inversión y 65 millones de indemnizaciones recibidas, pero los gastos no operativos subieron hasta 1.763 millones desde 1.082 millones. Los intereses pagados fueron la mayor partida, un 75,4% más hasta 1.133 millones, y las comisiones de financiación —que el informe define como comisiones sobre préstamos tomados para adquisiciones— subieron hasta 224 millones desde 95 millones. El beneficio ordinario cayó por tanto un 53,8% hasta 1.110 millones. No hubo partidas extraordinarias, de modo que el beneficio antes de impuestos fue el mismo 1.110 millones; unos impuestos sobre beneficios de 1.407 millones, por debajo de los 2.025 millones anteriores pero aún superiores al beneficio antes de impuestos, produjeron una pérdida intermedia de 296 millones, y tras 25 millones atribuibles a intereses minoritarios la pérdida atribuible a los accionistas de la matriz fue de 322 millones frente a un beneficio de 335 millones. El informe no explica por qué la carga fiscal superó el beneficio antes de impuestos. El resultado global, no obstante, subió un 115,7% hasta 1.644 millones, porque las diferencias de conversión de moneda extranjera aportaron 1.941 millones frente a 377 millones un año antes.
Dos notas contables enmarcan la comparación. Las cifras del año anterior se han reexpresado por la finalización de la contabilización provisional del precio de compra de la combinación con Pixel Intermediate Holding Corporation del 2 de julio de 2025; el informe señala que la finalización no tuvo efecto en los estados intermedios actuales. Y todas las cifras por acción reflejan el desdoblamiento de dos por uno del 1 de abril de 2025, de modo que los 1,98 yenes de beneficio por acción del año anterior están sobre la misma base de acciones que la pérdida de 1,76 de este semestre. El número medio de acciones en circulación subió un 7,8% hasta 182.474.907 desde 169.207.987, reflejo de la ampliación de capital de 18.452 millones contabilizada en el semestre del año anterior.
En las medidas de la propia compañía el semestre creció, pero a la mitad del ritmo de los ingresos
GENDA publica dos cifras no GAAP junto a las estatutarias, y ambas crecieron. El EBITDA ajustado —beneficio operativo más depreciaciones, amortización del fondo de comercio y costes relacionados con M&A— subió un 21,1% hasta 11.206 millones desde 9.252 millones. El beneficio neto intermedio ajustado —beneficio atribuible a los accionistas más la amortización y el deterioro del fondo de comercio y los intangibles derivados de M&A, menos las ganancias por fondo de comercio negativo, más los costes relacionados con M&A— fue de 2.728 millones, un 0,1% más que los 2.724 millones anteriores, lo que supone un beneficio ajustado de 14,95 yenes por acción frente a 16,09: un beneficio plano repartido entre un 7,8% más de acciones. Los costes relacionados con M&A que la compañía añade cubren comisiones de intermediación, asesoramiento, due diligence y valoración, comisiones de estructuración de la financiación de adquisiciones y los costes de la oferta pública. Incluso en base ajustada, sin embargo, el crecimiento fue la mitad del de los ingresos: el margen de EBITDA ajustado bajó del 12,5% al 10,8%. Contrastar las cifras de depreciación y fondo de comercio del estado de flujos de caja con la definición de la compañía implica unos costes relacionados con M&A de aproximadamente 399 millones en el semestre, frente a unos 669 millones.
El ocio recreativo es siete décimas partes de los ingresos, y el segmento de Plataforma genera casi todo el beneficio
El grupo informa de dos segmentos. Plataforma de entretenimiento —salones recreativos, karaoke, restauración, turismo y estilo de vida— tuvo unos ingresos de 95.690 millones, un 41,5% más, incluidos 49 millones de ventas entre segmentos, y un beneficio de segmento de 10.381 millones, un 33,5% más desde 7.778 millones. Contenidos de entretenimiento —merchandising de personajes y contenidos y promoción— tuvo unos ingresos de 12.455 millones, un 42,1% más, de los que 4.453 millones se vendieron dentro del grupo, principalmente premios suministrados a los salones recreativos, y un beneficio de segmento de 263 millones, un 16,9% más desde 225 millones. El beneficio de segmento se presenta antes de depreciaciones y amortización del fondo de comercio; la conciliación con el beneficio operativo deduce 6.163 millones de depreciaciones de los segmentos y 2.376 millones de amortización del fondo de comercio y 386 millones de eliminaciones entre segmentos, y añade 534 millones de ingresos corporativos netos. El informe de gestión ofrece también un beneficio de segmento ajustado antes de costes relacionados con M&A: 10.703 millones, un 27,5% más, para Plataforma y 335 millones, un 19,6% más, para Contenidos.
La nota de ingresos desglosa el segmento de Plataforma por servicio. El ocio recreativo fue de 72.981 millones, un 42,2% más, y por sí solo representa el 70% de los ingresos del grupo; el karaoke, 14.206 millones, un 23,8% más; estilo de vida —el negocio de estudios fotográficos consolidado el año pasado—, 2.584 millones desde 787 millones; turismo, las máquinas de cambio de divisas, 1.722 millones, un 44,2% más; y restauración, 2.170 millones, un 1,8% más. En el lado de Contenidos, el merchandising de personajes creció un 54,6% hasta 5.304 millones, mientras que contenidos y promoción cayó un 20,5% hasta 2.081 millones. Algunas filiales se reclasificaron de karaoke a estilo de vida este semestre, con el año anterior reexpresado en consecuencia, y otros 2.590 millones de ingresos por arrendamiento, frente a 1.006 millones un año antes, quedan fuera de estas líneas.
El relato del semestre que hace el informe es tanto de integración como de crecimiento. En Japón, GENDA GiGO Entertainment convirtió cinco salones a su formato «oasis» de máquinas de gancho —la tienda convertida de Hokuto, en Hokkaido, alcanzó el 673% de sus ingresos del año anterior—, abrió otros cuatro y atrajo público con colaboraciones limitadas con propiedades intelectuales y un evento en junio, GiGO EXPO 2026, de modo que las ventas de tiendas comparables crecieron con fuerza. En Norteamérica, Kiddleton pasó a llamarse GENDA Americas en marzo y sus filiales se integraron en una sola compañía en Estados Unidos y otra en Canadá; la compañía afirma que el negocio de rutas de minilocalizaciones registró en julio su mayor número mensual de visitas desde noviembre de 2025 y su primer beneficio mensual en todos los niveles de la cuenta de resultados. GENDA Playnation Entertainment, el operador británico de parques vacacionales consolidado en el cuarto trimestre del año pasado, contribuyó a los ingresos en Semana Santa y en verano pero, subraya el informe, obtiene la mayor parte de su beneficio en el segundo semestre, la principal razón que da para que los resultados del grupo se concentren cada vez más en la segunda mitad del año. Se abrieron dos tiendas GiGO en Shanghái. En karaoke, tres distribuidores de equipos se fusionaron en ENNE entre febrero y marzo, Shin Corporation absorbió Mero Works en abril, la aplicación Karaoke BanBan superó los tres millones de miembros y la adquisición en julio de Ottotree Entertainment llevó el karaoke a Malasia. Toshin Pack, fabricante de productos de personajes, se consolidó en mayo. En el lado de Contenidos, Ares Company marcó un récord mensual de ventas en abril suministrando premios, y Gaga distribuyó 13 películas, entre ellas «Sentimental Value», ganadora del Óscar a la mejor película internacional, y llevó el largometraje de Umamusume: Pretty Derby a más de 600 cines de Estados Unidos y Canadá.
La deuda a corto plazo se refinanció a largo; las recompras y la pérdida recortaron el patrimonio neto
Los activos totales subieron 6.010 millones hasta 228.581 millones desde el 31 de enero de 2026. Las existencias crecieron 2.623 millones hasta 14.478 millones, las máquinas de los salones recreativos 986 millones hasta 33.800 millones y el fondo de comercio 691 millones hasta 51.003 millones; el fondo de comercio y los activos relacionados con clientes, de 14.809 millones, suponen juntos casi el 29% del balance. Los pasivos subieron 6.367 millones hasta 163.653 millones, pero su composición cambió de forma acusada: los préstamos a corto plazo bajaron 27.720 millones hasta 11.905 millones mientras los préstamos a largo plazo subían 23.973 millones hasta 61.729 millones. Préstamos y bonos sumaban en conjunto unos 99.647 millones, frente a 102.951 millones, con un efectivo y depósitos de 31.461 millones. El patrimonio neto se redujo 357 millones hasta 64.928 millones: la pérdida intermedia redujo las reservas en 353 millones, y la compra de 3.396.900 acciones propias por 1.966 millones, en virtud de los acuerdos del consejo del 12 de diciembre de 2025 y del 1 de mayo de 2026, quedó compensada en gran parte por un aumento de 1.937 millones en las diferencias de conversión de moneda extranjera. El ratio de fondos propios bajó del 29,2% al 28,3%.
El flujo de caja operativo subió hasta 6.556 millones desde 4.924 millones, y las salidas por inversión bajaron hasta 12.234 millones desde 49.179 millones al reducirse el gasto en adquisiciones de filiales hasta 2.953 millones desde 30.417 millones; las compras de inmovilizado material fueron de 10.144 millones, de modo que el flujo de caja operativo no cubrió la inversión en capital. La financiación aportó 4.867 millones netos, frente a 45.584 millones un año antes, cuando la compañía captó 18.452 millones de capital: este semestre dispuso de 36.400 millones en préstamos a largo plazo y emitió 7.000 millones en bonos, mientras devolvía 27.867 millones netos de préstamos a corto plazo. El efectivo y equivalentes cerraron el semestre en 31.277 millones. El perímetro de consolidación creció en 18 compañías —GENDA Americas Holdings, Toshin Pack y Ottotree Entertainment con sus 15 filiales— y se redujo en 12, entre ellas Mero Works y Premier Amusements, en gran parte por las fusiones descritas más arriba.
Previsión sin cambios, y el primer semestre aportó una cuarta parte del beneficio neto ajustado previsto
GENDA mantuvo sin cambios la previsión anual para el EF1/2027 publicada el 12 de marzo de 2026: ingresos de 215.000 millones (+25,8%), EBITDA ajustado de 30.000 millones (+31,3%) y beneficio neto ajustado de 10.600 millones (+15,7%). La compañía solo da previsión sobre estas tres medidas; no publica pronóstico de beneficio operativo, beneficio ordinario ni beneficio neto estatutario. El primer semestre aportó el 48,2% de los ingresos previstos, el 37,4% del EBITDA ajustado previsto y el 25,7% del beneficio neto ajustado previsto, lo que deja un segundo semestre implícito de unos 18.794 millones de EBITDA ajustado frente a los 11.206 millones recién contabilizados, y de 7.872 millones de beneficio neto ajustado frente a 2.728 millones. La explicación del propio informe es la estacionalidad que describe en Playnation y el sesgo hacia el segundo semestre del grupo en su conjunto; las cifras exigen aun así un segundo semestre mucho más fuerte que el primero.
El dividendo es nuevo. GENDA no pagó nada por el EF1/2026. Para el EF1/2027 pagará un dividendo a cuenta de 4,00 yenes por acción con fecha de registro del 31 de julio, que el consejo aprobará el 30 de septiembre de 2026 con inicio del pago el 23 de octubre, y prevé otros 4,00 yenes al cierre del ejercicio, para un total anual de 8,00 yenes; la previsión no varía respecto a la más reciente. Las acciones emitidas eran 188.378.582 a 31 de julio, 622.000 más que al cierre del ejercicio, con el ejercicio de derechos de suscripción aportando 21 millones de ingresos, y las acciones propias sumaban 6.277.976.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 103.664 | 73.973 | +40,1% |
| Beneficio bruto (millones de ¥) | 21.554 | 17.289 | +24,7% |
| Margen bruto | 20,8% | 23,4% | −2,6 pt |
| Gastos de venta y administración (millones de ¥) | 19.301 | 14.050 | +37,4% |
| Beneficio operativo (millones de ¥) | 2.252 | 3.239 | −30,4% |
| Margen operativo | 2,2% | 4,4% | −2,2 pt |
| Beneficio ordinario (millones de ¥) | 1.110 | 2.406 | −53,8% |
| Beneficio neto atribuible a la matriz (millones de ¥) | −322 | 335 | de beneficio a pérdida |
| BPA (¥) | −1,76 | 1,98 | de beneficio a pérdida |
| Resultado global (millones de ¥) | 1.644 | 762 | +115,7% |
| EBITDA ajustado (millones de ¥) | 11.206 | 9.252 | +21,1% |
| Beneficio neto ajustado (millones de ¥) | 2.728 | 2.724 | +0,1% |
| BPA ajustado (¥) | 14,95 | 16,09 | −7,1% |
| Plataforma de entretenimiento — ingresos (millones de ¥) | 95.690 | 67.621 | +41,5% |
| Plataforma de entretenimiento — beneficio del segmento (millones de ¥) | 10.381 | 7.778 | +33,5% |
| Contenidos de entretenimiento — ingresos (millones de ¥) | 12.455 | 8.763 | +42,1% |
| Contenidos de entretenimiento — beneficio del segmento (millones de ¥) | 263 | 225 | +16,9% |
| Activos totales (millones de ¥) | 228.581 | 222.571 | +2,7% |
| Patrimonio neto (millones de ¥) | 64.928 | 65.285 | −0,5% |
| Ratio de fondos propios | 28,3% | 29,2% | −0,9 pt |
| Previsión EF1/2027 — ingresos (millones de ¥) | 215.000 | — | +25,8% |
| Previsión EF1/2027 — EBITDA ajustado (millones de ¥) | 30.000 | — | +31,3% |
| Previsión EF1/2027 — beneficio neto ajustado (millones de ¥) | 10.600 | — | +15,7% |
| Dividendo anual por acción (¥) | 8,00 | 0,00 | nuevo |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.