El beneficio operativo se multiplica por diez, desde una base muy pequeña
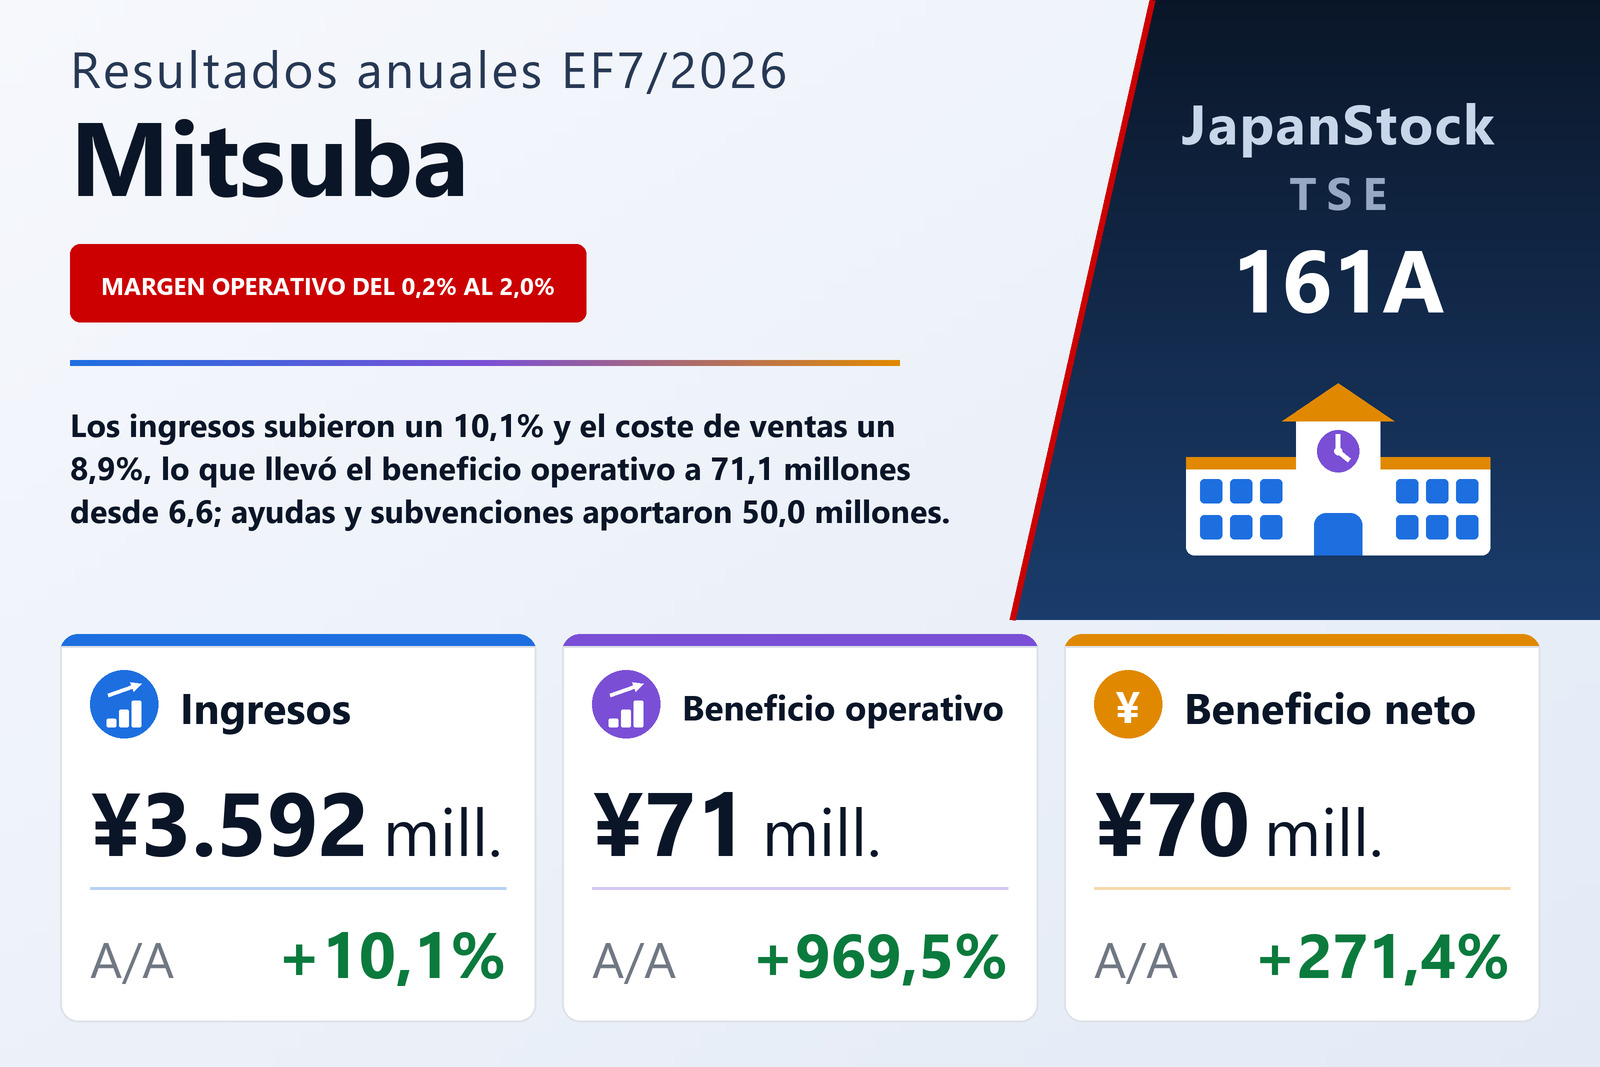
Mitsuba Co., Ltd. (TSE: 161A), grupo con sede en Kitakyushu que gestiona centros de apoyo al desarrollo infantil y servicios de día extraescolares bajo la marca COMPASS, además de educación preescolar y un negocio de material didáctico para colegios, publicó el 14 de septiembre de 2026 sus resultados consolidados del ejercicio comprendido entre el 1 de agosto de 2025 y el 31 de julio de 2026, bajo normas contables japonesas. Sus acciones cotizan en el TOKYO PRO Market de la Bolsa de Tokio, abierto únicamente a inversores profesionales. Los ingresos crecieron un 10,1% hasta 3.592,5 millones de yenes, el beneficio operativo un 969,5% hasta 71,1 millones, el beneficio ordinario un 286,8% hasta 115,0 millones y el beneficio atribuible a los propietarios de la matriz un 271,4% hasta 71,0 millones, o 71,00 yenes por acción frente a 19,12 sobre 1.000.000 de acciones. El grupo informa de un único segmento, servicios educativos, por lo que el informe no desglosa los ingresos por actividad. Celebrará su junta general anual el 28 de octubre de 2026 y prevé presentar ese mismo día su informe anual de información del emisor.
Los porcentajes son grandes porque la base era mínima; la aritmética que hay detrás es modesta. El coste de ventas subió un 8,9% hasta 2.861,7 millones, algo más de un punto por debajo de los ingresos, de modo que el beneficio bruto creció un 15,2% hasta 730,8 millones y el margen bruto se amplió del 19,4% al 20,3%. Eso sumó 96,6 millones de beneficio bruto. Los gastos de venta, generales y administrativos aumentaron solo un 5,1%, o 32,1 millones, hasta 659,7 millones, lo que dejó una mejora del beneficio operativo de 64,5 millones. El margen operativo pasó del 0,2% al 2,0%: diez veces el ratio, pero todavía dos yenes de beneficio operativo por cada cien yenes de ingresos.
Por debajo de la línea operativa, las ayudas y subvenciones hacen buena parte del trabajo
El beneficio ordinario de 115,0 millones superó en 43,9 millones al operativo, y los ingresos por ayudas y subvenciones bastan por sí solos para cubrir esa diferencia. Los ingresos no operativos casi se duplicaron, hasta 55,6 millones desde 28,8 millones: las ayudas sumaron 25,3 millones frente a 19,0 millones y las subvenciones 24,7 millones frente a 6,2 millones. Esas dos partidas juntas, 50,0 millones, equivalen a cerca del 70% del beneficio operativo del ejercicio; el informe no indica a qué correspondían. Los gastos por intereses subieron a 9,4 millones desde 5,3 millones. Por debajo del beneficio ordinario, las indemnizaciones recibidas, de 1,9 millones, quedaron más que compensadas por una pérdida por deterioro de 3,3 millones y 0,5 millones de pérdidas por bajas de inmovilizado, para un beneficio antes de impuestos de 113,1 millones frente a 31,6 millones. Tras impuestos de 42,1 millones, frente a 12,4 millones, el beneficio neto fue de 71,0 millones, sin nada atribuible a minoritarios.
El beneficio operativo quedó muy por debajo del plan de la propia compañía, y esta explica por qué
Mitsuba reconoce abiertamente que el beneficio operativo quedó muy por debajo de su previsión anterior y da dos motivos; este informe no recuerda cuál era esa previsión. En primer lugar, tras decidir elevar las bonificaciones del personal para su próximo ejercicio, el 38.º, reflejó esa política en el cuarto trimestre y dotó una provisión para bonificaciones superior a la prevista inicialmente: la provisión pasó de 21,0 millones a 34,6 millones, un aumento de 13,6 millones. En segundo lugar, el retraso en la apertura de algunos centros nuevos obligó a asumir costes de personal y alquiler antes de las aperturas. La compañía presenta la decisión sobre las bonificaciones como una inversión para captar, retener y motivar al personal, y no como un simple aumento de costes.
119 centros y un giro declarado: de sumar instalaciones a hacer rentable cada una
Durante el ejercicio el grupo abrió 13 centros nuevos, cuatro de ellos oficinas de apoyo y asesoramiento, con lo que el total al cierre llegó a 119: 97 centros de atención diurna infantil, 20 oficinas de apoyo y asesoramiento, un centro de atención diurna para la vida cotidiana y una vivienda tutelada. El número de centros de apoyo al desarrollo infantil —instalaciones concebidas como núcleo regional de la atención a niños con discapacidad— aumentó a 11, incluidos dos centros cuya gestión le encomendaron el municipio de Moriguchi, en la prefectura de Osaka, y el distrito de Kita, en Tokio. La dirección describe el ejercicio como el paso de ‘aumentar el número de centros’ a ‘elevar la rentabilidad de cada centro y negocio’, con puntos de equilibrio por centro que incluyen los costes comunes, análisis de desviaciones entre presupuesto y real e indicaciones de mejora para los centros no rentables.
El informe describe también los negocios menores y varios indicadores no financieros, todos según los propios cálculos de la compañía. En educación preescolar, afirma que en algunos colegios destacados más de la mitad de los admitidos en los exámenes de ingreso eran alumnos suyos. Su negocio de material didáctico trabaja con 113 colegios en Japón y abastece a 301 colegios japoneses y escuelas complementarias en el extranjero. Declara más de 1.000 candidatos a empleo en el último año a junio y julio de 2026, con un coste de contratación inferior a 100.000 yenes por persona, y unos 136.000 suscriptores entre sus dos canales de YouTube al cierre del ejercicio. También cita un indicador de resultados de la atención: entre septiembre de 2013 y marzo de 2026, 451 de los 3.587 niños atendidos devolvieron su certificado de beneficiario de servicios diurnos para niños con discapacidad. Ninguna de estas actividades se desglosa en las cuentas.
El flujo de caja pasó a positivo y el patrimonio creció a la mitad, desde una base estrecha
El activo total aumentó en 94,3 millones hasta 1.383,6 millones, sobre todo por el alza de las cuentas por cobrar (666,2 millones frente a 605,8 millones) y de otras cuentas por cobrar (109,3 millones frente a 64,5 millones). El pasivo creció 23,3 millones hasta 1.168,8 millones, principalmente por gastos devengados e impuestos sobre beneficios pendientes de pago. El patrimonio neto aumentó en todo el beneficio del ejercicio, 71,0 millones, hasta 214,8 millones, ya que no se pagó dividendo, y la ratio de fondos propios mejoró del 11,2% al 15,5%. Los préstamos —a corto plazo más los préstamos a largo plazo, incluida la parte corriente— bajaron a 651,4 millones desde 751,1 millones, frente a una tesorería y depósitos de 430,9 millones.
El flujo de caja operativo fue una entrada de 117,6 millones, frente a una salida de 24,0 millones un año antes. El beneficio antes de impuestos de 113,1 millones, la amortización de 18,1 millones y un aumento de 17,8 millones en otras cuentas por pagar quedaron en parte absorbidos por aumentos de 60,3 millones en cuentas comerciales por cobrar y de 44,8 millones en otras cuentas por cobrar. Las actividades de inversión consumieron 71,0 millones, incluidos 44,0 millones en inmovilizado material y 20,0 millones colocados en depósitos a plazo, de modo que el flujo operativo menos el de inversión fue de unos 46,6 millones. La financiación consumió 99,7 millones, frente a una entrada de 350,0 millones el año anterior, al devolverse 166,4 millones de préstamos a largo plazo frente a 76,6 millones de nuevos préstamos y reducirse en 10,0 millones los préstamos a corto plazo. El efectivo y equivalentes cerraron el ejercicio en 370,8 millones, frente a 424,0 millones.
Previsión: beneficio operativo +75%, beneficio ordinario solo +19,5%
Para el EF7/2027 Mitsuba prevé unos ingresos de 4.089,3 millones (+13,8%), un beneficio operativo de 124,4 millones (+75,0%), un beneficio ordinario de 137,4 millones (+19,5%) y un beneficio atribuible a los propietarios de la matriz de 82,6 millones (+16,4%), o 82,63 yenes por acción, lo que implica un margen operativo de alrededor del 3,0%. En ese plan la diferencia entre el beneficio ordinario y el operativo se reduce a unos 12,9 millones desde los 43,9 millones de este ejercicio, lo que explica que ambas líneas crezcan a ritmos tan distintos; el informe no desglosa sus hipótesis no operativas. La compañía afirma que moderará en cierta medida el ritmo de aperturas y se centrará en la ocupación y rentabilidad de los centros existentes, la mejora de los centros no rentables, la retribución al personal, la calidad de la atención y el refuerzo de las reservas y del patrimonio neto. No se pagó dividendo por el EF7/2026 y no se prevé ninguno para el EF7/2027.
| Indicador | EF7/2026 | EF7/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 3.592 | 3.262 | +10,1% |
| Coste de ventas (millones de ¥) | 2.861 | 2.628 | +8,9% |
| Beneficio bruto (millones de ¥) | 730 | 634 | +15,2% |
| Margen bruto | 20,3% | 19,4% | +0,9 pt |
| Gastos de venta y administración (millones de ¥) | 659 | 627 | +5,1% |
| Beneficio operativo (millones de ¥) | 71 | 6 | +969,5% |
| Margen operativo | 2,0% | 0,2% | +1,8 pt |
| Ingresos no operativos (millones de ¥) | 55 | 28 | +93,0% |
| Beneficio ordinario (millones de ¥) | 114 | 29 | +286,8% |
| Beneficio antes de impuestos (millones de ¥) | 113 | 31 | +258,3% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 70 | 19 | +271,4% |
| BPA (¥) | 71,00 | 19,12 | +271,3% |
| Activos totales (millones de ¥) | 1.383 | 1.289 | +7,3% |
| Patrimonio neto (millones de ¥) | 214 | 143 | +49,4% |
| Ratio de fondos propios | 15,5% | 11,2% | +4,3 pt |
| Préstamos (millones de ¥) | 651 | 751 | −13,3% |
| Flujo de caja operativo (millones de ¥) | 117 | −23 | n.s. |
| Flujo de caja de inversión (millones de ¥) | −71 | −54 | n.s. |
| Flujo de caja de financiación (millones de ¥) | −99 | 349 | n.s. |
| Efectivo y equivalentes al cierre (millones de ¥) | 370 | 423 | −12,5% |
| Previsión EF7/2027 — ingresos (millones de ¥) | 4.089 | — | +13,8% |
| Previsión EF7/2027 — beneficio operativo (millones de ¥) | 124 | — | +75,0% |
| Previsión EF7/2027 — beneficio ordinario (millones de ¥) | 137 | — | +19,5% |
| Previsión EF7/2027 — beneficio neto (millones de ¥) | 82 | — | +16,4% |
| Previsión EF7/2027 — BPA (¥) | 82,63 | — | — |
| Dividendo anual por acción (¥) | 0,00 | 0,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.