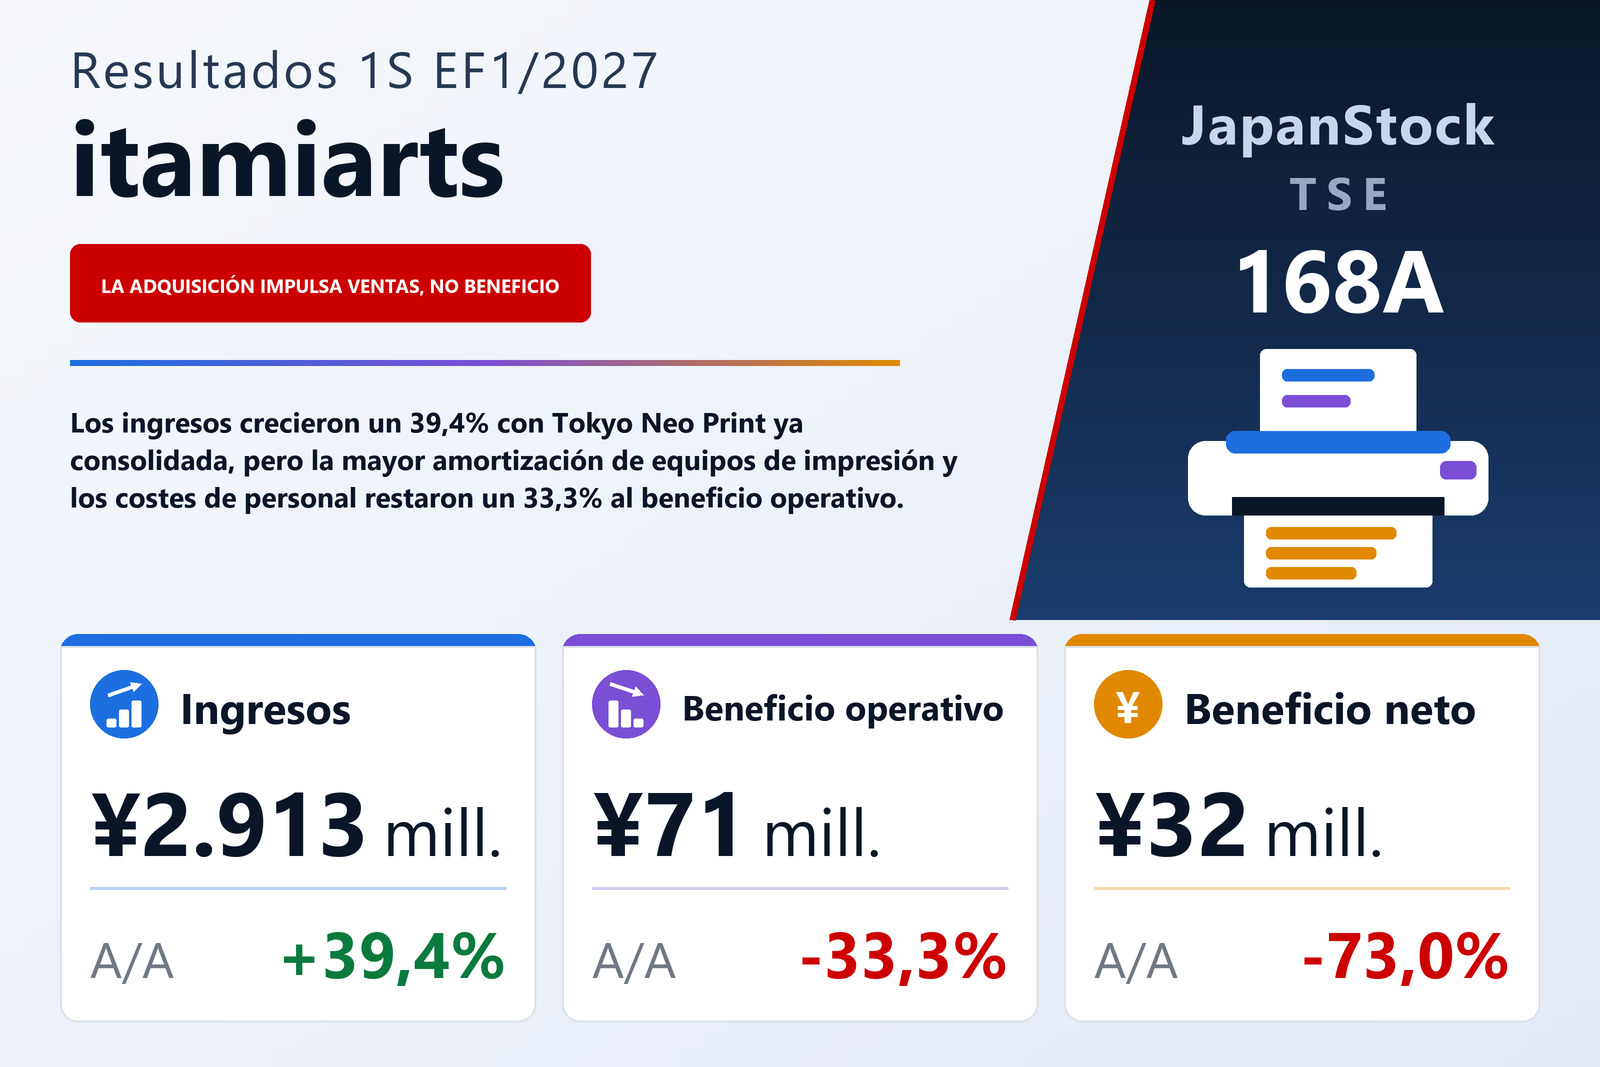
Ingresos un 39,4% más y todas las líneas de beneficio a la baja
itamiarts inc. (TSE: 168A), el grupo con sede en Okayama que planifica, produce y vende artículos de promoción de ventas (SP), publicó el 14 de septiembre de 2026 sus resultados consolidados del primer semestre del ejercicio que cierra el 31 de enero de 2027 —los seis meses del 1 de febrero al 31 de julio de 2026— bajo normas contables japonesas. Los ingresos crecieron un 39,4% hasta 2.913 millones de yenes, el beneficio operativo cayó un 33,3% hasta 71 millones, el beneficio ordinario un 38,8% hasta 67 millones y el beneficio atribuible a los propietarios de la matriz un 73,0% hasta 32 millones, es decir, 22,28 yenes por acción frente a 82,40. La compañía informa de un único segmento y cotiza en la Bolsa de Tokio; el informe de resultados no ha sido objeto de revisión por un auditor.
La comparación exige un ajuste. itamiarts adquirió la totalidad de las acciones de Tokyo Neo Print el 30 de junio de 2025 y la convirtió en filial consolidada, pero en el semestre del año anterior solo consolidó su balance: los resultados de Tokyo Neo Print no figuran en la cuenta de resultados intermedia del año pasado y sí en la de este. Parte del crecimiento del 39,4% de los ingresos corresponde, por tanto, a la incorporación de una empresa y no al crecimiento del negocio existente, y el informe no dice cuánto. Las cifras del año anterior reflejan además la finalización, al cierre del EF1/2026, de la contabilización provisional de una combinación de negocios, y el informe no publica variaciones interanuales para aquel semestre porque fue el primero para el que se elaboraron estados financieros consolidados intermedios.
El coste de ventas creció más deprisa que los ingresos
El coste de ventas subió un 57,5% hasta 1.968 millones, muy por encima de los ingresos, y absorbió el 67,6% de estos frente al 59,8% un año antes. El beneficio bruto solo avanzó un 12,5% hasta 944 millones y el margen bruto se estrechó del 40,2% al 32,4%. Los gastos de venta, generales y administrativos crecieron un 19,2% hasta 873 millones. En yenes, el beneficio bruto aumentó en unos 105 millones mientras esos gastos lo hicieron en unos 141 millones, lo que explica por completo la caída de unos 36 millones del beneficio operativo; el margen operativo pasó del 5,1% al 2,5%.
El informe da sus propias razones en ambos lados. Los ingresos crecieron gracias a una promoción activa y al posicionamiento en buscadores (SEO), a un impulso comercial hacia clientes corporativos y a la aportación de Tokyo Neo Print, recién consolidada. El beneficio cayó porque el aumento de los costes de producción —una mayor amortización tras la renovación de los equipos de impresión y el alza de los costes de personal— superó el efecto de los mayores ingresos. El estado de flujos de caja sitúa la amortización en 163,5 millones frente a 116,6 millones, un 40,2% más; el informe no cuantifica el aumento de los costes de personal ni reparte ninguna de las dos partidas entre coste de ventas y gastos generales. Sobre su mercado, la compañía afirma que las empresas siguen invirtiendo en promoción y en imagen de marca, pero que, con precios y salarios al alza, examinan con más rigor la rentabilidad de ese gasto, y que crece la demanda de campañas que combinan materiales promocionales físicos con acciones digitales.
Los intereses y un extraordinario en la base agravan la caída más abajo
Por debajo de la línea operativa, los ingresos no operativos subieron a 20,7 millones desde 15,3 millones, pero los gastos no operativos se duplicaron hasta 24,5 millones desde 11,9 millones, sobre todo por intereses de 18,3 millones frente a 6,9 millones. El resultado no operativo neto pasó de +3,4 millones a −3,8 millones, lo que llevó al beneficio ordinario a caer un 38,8%. Las ganancias extraordinarias fueron de 19,8 millones, todas por venta de inmovilizado, frente a 46,6 millones un año antes, cuando incluían una ganancia por compra en condiciones ventajosas de 44,6 millones: cerca del 29% del beneficio antes de impuestos de aquel semestre, registrada en el semestre en que se adquirió Tokyo Neo Print. El beneficio antes de impuestos cayó por ello un 45,2% hasta 84 millones.
Los impuestos volvieron a ampliar la brecha. El impuesto sobre beneficios subió un 58,7% hasta 51 millones pese al menor beneficio, con un cargo por impuestos diferidos de 8,0 millones frente a un abono de 4,5 millones un año antes, de modo que la carga fiscal equivalió al 61,0% del beneficio antes de impuestos frente al 21,1%. El informe no explica ese tipo. El beneficio neto, íntegramente atribuible a los propietarios de la matriz, cayó un 73,0% hasta 32 millones, y el resultado global un 71,8% hasta 34 millones.
La deuda financió un semestre de fuerte inversión
El activo total creció un 14,7% hasta 5.804 millones desde 5.061 millones a 31 de enero de 2026. La maquinaria y los vehículos aumentaron en 427 millones hasta 1.171 millones, el inmovilizado intangible en 174 millones hasta 210 millones y los terrenos en 103 millones, mientras el resto del inmovilizado material bajó 208 millones; en el activo corriente, los efectos y cuentas por cobrar subieron 138 millones y las materias primas y suministros 103 millones. El pasivo aumentó en 738 millones hasta 4.472 millones, encabezado por 300 millones de nuevos préstamos a corto plazo y un aumento de 183 millones de los préstamos a largo plazo, hasta 2.457 millones. Incluida la parte corriente de la deuda a largo plazo, los préstamos alcanzaron unos 3.480 millones frente a 2.935 millones. El patrimonio neto apenas se movió, con un alza de 4,7 millones hasta 1.332 millones, porque los 32,8 millones de beneficio neto quedaron compensados en gran parte por 29,4 millones de dividendos, y la ratio de fondos propios bajó del 26,2% al 23,0%.
El flujo de caja operativo pasó a negativo, con −12,0 millones frente a +308,5 millones. Antes de intereses e impuestos fue de 44,4 millones frente a 357,6 millones: además del menor beneficio antes de impuestos, las cuentas por cobrar absorbieron 129,6 millones y las existencias 111,9 millones, frente a una liberación de 30,6 millones un año antes, y los demás pasivos corrientes bajaron 61,4 millones tras haber subido 132,4 millones, mientras el aumento de las cuentas por pagar devolvió 120,1 millones. La inversión consumió 534,1 millones, de ellos 439,4 millones en inmovilizado material y 173,3 millones en intangibles, compensados en parte por 88,3 millones de ventas de inmovilizado material. La financiación aportó 515,0 millones: 600 millones de nuevos préstamos a largo plazo y 300 millones netos de deuda a corto plazo, menos 355,1 millones de amortizaciones de deuda y 29,1 millones de dividendos. El efectivo y equivalentes bajó 30,9 millones en el semestre, hasta 471,8 millones.
Previsión mantenida, con la mayor parte del beneficio aún por llegar
itamiarts mantuvo sin cambios la previsión anual del EF1/2027 que publicó el 13 de marzo de 2026: ingresos de 6.000 millones (+26,0%), beneficio operativo de 246 millones (+13,7%), beneficio ordinario de 246 millones (+9,7%) y beneficio neto de 167 millones (+10,4%), o 113,72 yenes por acción. El primer semestre aportó el 48,6% de los ingresos previstos, pero solo el 29,0% del beneficio operativo previsto, el 27,5% del ordinario y el 19,6% del neto. Eso deja un segundo semestre implícito de unos 3.087 millones de ingresos, 175 millones de beneficio operativo frente a los 71 millones recién publicados, y unos 134 millones de beneficio neto. El único comentario del informe sobre ese perfil es que, por la naturaleza del negocio, el beneficio tiende a concentrarse en el segundo y el tercer trimestre: uno de ellos cae en el semestre recién publicado y el otro en el que queda por delante.
La previsión de dividendo tampoco cambió. itamiarts no pagó dividendo a cuenta y prevé un dividendo final de 20,00 yenes por acción, igual que en el EF1/2026, lo que equivaldría a alrededor del 17,6% del beneficio por acción previsto. Las acciones emitidas se mantuvieron en 1.470.000, sin autocartera.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 2.913 | 2.089 | +39,4% |
| Coste de ventas (millones de ¥) | 1.968 | 1.249 | +57,5% |
| Beneficio bruto (millones de ¥) | 944 | 839 | +12,5% |
| Margen bruto | 32,4% | 40,2% | −7,8 pt |
| Gastos de venta y administración (millones de ¥) | 873 | 732 | +19,2% |
| Beneficio operativo (millones de ¥) | 71 | 106 | −33,3% |
| Beneficio ordinario (millones de ¥) | 67 | 110 | −38,8% |
| Beneficio antes de impuestos (millones de ¥) | 84 | 153 | −45,2% |
| Impuesto sobre beneficios (millones de ¥) | 51 | 32 | +58,7% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 32 | 121 | −73,0% |
| BPA (¥) | 22,28 | 82,40 | −73,0% |
| Resultado global (millones de ¥) | 34 | 121 | −71,8% |
| Activos totales (millones de ¥) | 5.804 | 5.061 | +14,7% |
| Efectivo y depósitos (millones de ¥) | 705 | 727 | −3,1% |
| Patrimonio neto (millones de ¥) | 1.332 | 1.327 | +0,4% |
| Ratio de fondos propios | 23,0% | 26,2% | −3,2 pt |
| Flujo de caja operativo (millones de ¥) | −12 | 308 | n.s. |
| Flujo de caja de inversión (millones de ¥) | −534 | −538 | n.s. |
| Flujo de caja de financiación (millones de ¥) | 514 | 534 | −3,6% |
| Previsión EF1/2027 — ingresos (millones de ¥) | 6.000 | — | +26,0% |
| Previsión EF1/2027 — beneficio operativo (millones de ¥) | 246 | — | +13,7% |
| Previsión EF1/2027 — beneficio ordinario (millones de ¥) | 246 | — | +9,7% |
| Previsión EF1/2027 — beneficio neto (millones de ¥) | 167 | — | +10,4% |
| Previsión EF1/2027 — BPA (¥) | 113,72 | — | — |
| Dividendo anual por acción (¥) | 20,00 | 20,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.