Ingresos un 9,9% más altos, y una pérdida operativa convertida en un pequeño beneficio
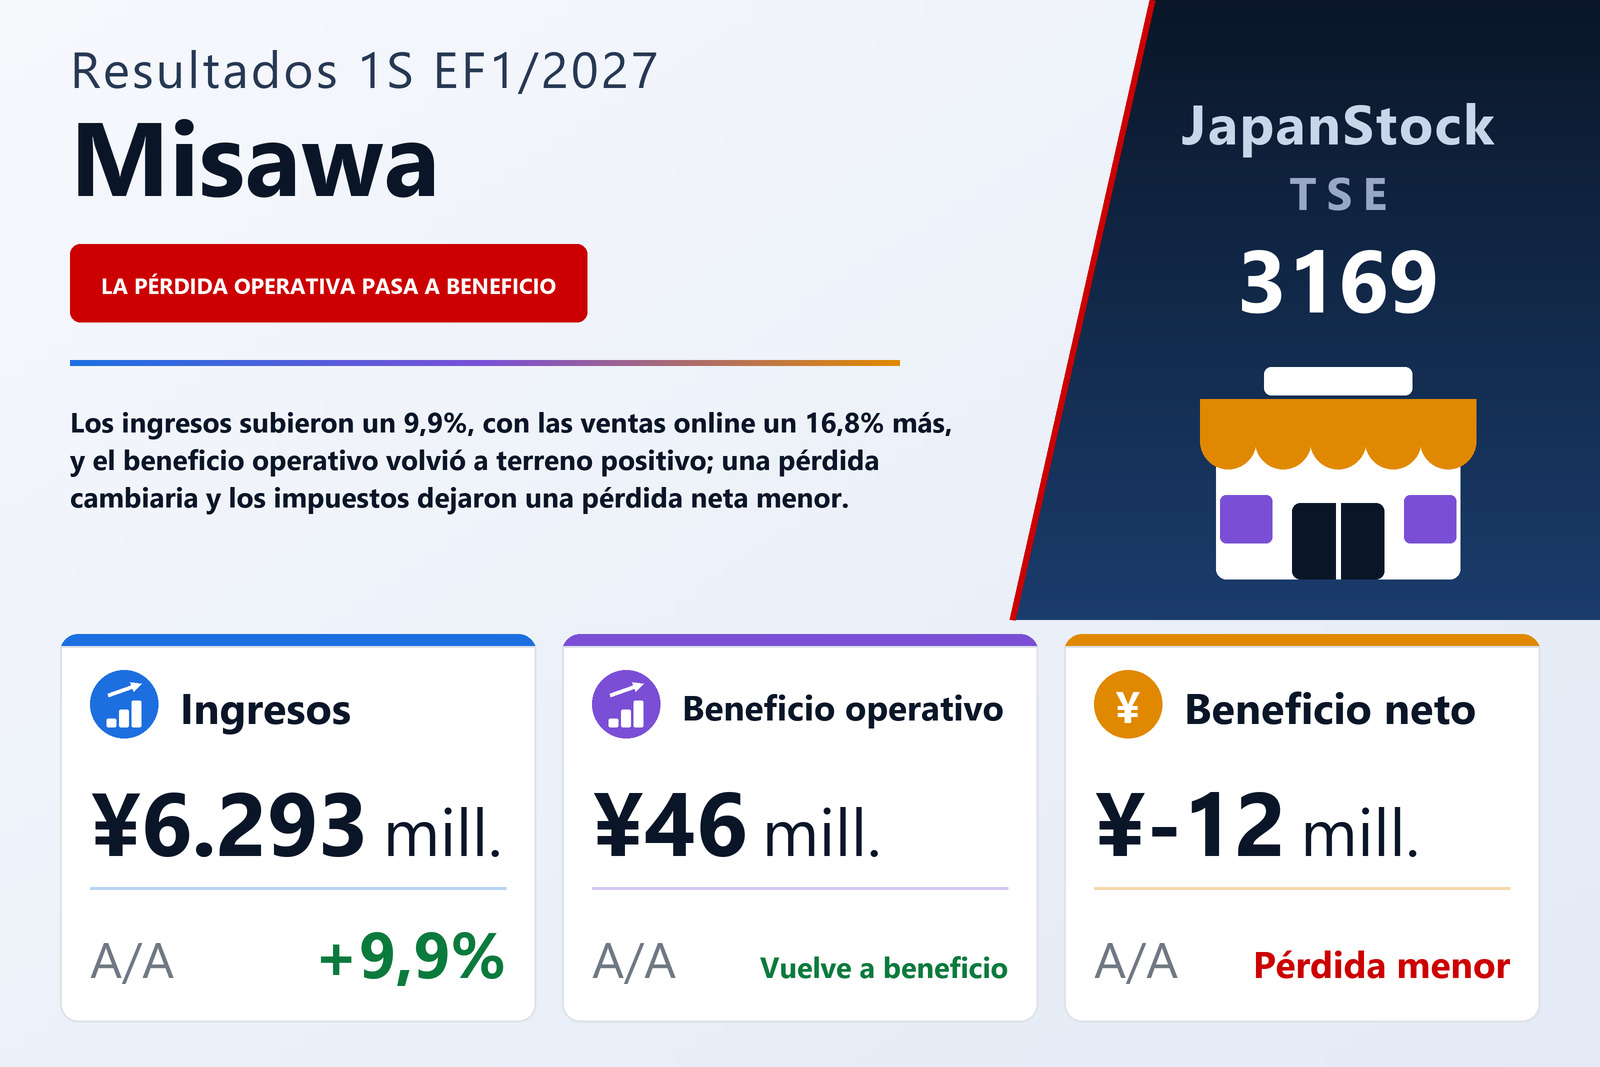
Misawa & Co., Ltd. (TSE: 3169), la empresa con sede en Tokio detrás de la marca de muebles e interiorismo unico, publicó el 14 de septiembre de 2026 sus resultados individuales del primer semestre del EF1/2027, los seis meses del 1 de febrero al 31 de julio de 2026, bajo normas contables japonesas. Sus acciones cotizan en la Bolsa de Tokio. Los ingresos crecieron un 9,9% hasta 6.293 millones de yenes, el beneficio operativo fue de 46 millones frente a una pérdida de 75 millones, el beneficio ordinario de 13 millones frente a una pérdida de 62 millones, y la pérdida neta semestral se redujo a 12 millones desde 59 millones, una pérdida por acción de 1,77 yenes frente a 8,44. La compañía informa de un único segmento, el negocio unico, por lo que no hay desglose por segmentos, y los estados semestrales no fueron revisados por un auditor.
El informe es breve: cifras resumidas, los estados financieros y una nota que divide los ingresos por canal de venta. No incluye ningún análisis cualitativo del semestre, de modo que no expone la causa de ninguno de los movimientos que se describen a continuación, y aquí no se aporta ninguna.
El giro operativo es pura aritmética. Los ingresos aumentaron en unos 568 millones de yenes, pero el coste de ventas creció más deprisa, un 12,6% hasta 3.206 millones, de modo que el beneficio bruto solo subió un 7,3% hasta 3.086 millones y el margen bruto bajó del 50,3% al 49,0%. Los gastos de venta, generales y administrativos subieron apenas un 2,9% hasta 3.039 millones, lo que redujo su peso sobre los ingresos del 51,6% al 48,3%. Unos 209 millones más de beneficio bruto frente a unos 86 millones más de gastos generales explican por completo el vuelco de unos 123 millones en la línea operativa, que llevó el margen operativo del −1,3% al 0,7%. El informe no explica por qué el coste de ventas creció más que los ingresos.
El comercio electrónico creció el doble de rápido que las tiendas
La nota de ingresos divide las ventas en dos canales. Las tiendas aportaron 5.042 millones, un 8,3% más, y el comercio electrónico 1.251 millones, un 16,8% más. El peso del canal online sobre los ingresos pasó así del 18,7% al 19,9%, aunque las tiendas siguen generando unas cuatro quintas partes del total. Del aumento de unos 568 millones en los ingresos, unos 388 millones procedieron de las tiendas y unos 180 millones del comercio electrónico. El informe no da el número de tiendas ni cifras a superficie comparable, así que no es posible decir qué parte del crecimiento de las tiendas se debe a nuevas aperturas.
Por debajo de la línea operativa, una pérdida cambiaria y los impuestos absorbieron la mejora
El beneficio ordinario fue de solo 13 millones, muy por debajo del operativo, porque las partidas no operativas se volvieron en contra. Un año antes aportaron en neto 13,7 millones, ayudadas por una ganancia cambiaria de 6,5 millones; en este semestre restaron en neto 33,3 millones, encabezadas por una pérdida cambiaria de 36,7 millones. Los gastos por intereses subieron a 1,9 millones desde 0,3 millones, y los ingresos no operativos de 6,9 millones incluyeron 4,7 millones de indemnizaciones de seguros por accidentes de transporte. El informe no indica qué exposición generó la pérdida cambiaria. No hubo partidas extraordinarias, por lo que el beneficio antes de impuestos coincidió con el ordinario.
Los impuestos se llevaron después más que el beneficio antes de impuestos. El impuesto corriente fue de 38,8 millones y un abono por impuestos diferidos de 12,6 millones dejó el total en 26,2 millones, casi el doble de los 13,6 millones antes de impuestos, frente a un abono fiscal de 2,6 millones un año antes. Eso es lo que convirtió un beneficio ordinario en una pérdida neta semestral de 12,6 millones en la cuenta de resultados. El informe no ofrece un desglose que explique el tamaño de la carga en relación con el beneficio.
El flujo de caja pasó a positivo al bajar las cuentas por cobrar y subir los cobros anticipados
El flujo de caja operativo fue de 181 millones frente a una salida de 173 millones un año antes. El estado muestra una caída de 154,7 millones en las cuentas por cobrar, un aumento de 128,8 millones en los pasivos por contratos y de 68,0 millones en las cuentas por pagar, mientras que las existencias absorbieron 138,0 millones y otras partidas 190,8 millones. La amortización subió a 102,8 millones desde 59,0 millones, y los impuestos pagados bajaron a 19,7 millones desde 113,1 millones. Las salidas por inversión se redujeron a 56,3 millones desde 280,5 millones, sobre todo porque el gasto en activos intangibles cayó a 51,0 millones desde 209,3 millones y el de activos materiales a 12,2 millones desde 71,3 millones. La financiación consumió 103,8 millones —44,6 millones de amortización de préstamos, 56,5 millones de dividendos y 2,8 millones de compra de acciones propias— sin nuevo endeudamiento, frente a 300 millones tomados en préstamo un año antes. El efectivo y los depósitos cerraron en 1.379 millones, 21 millones más.
El activo total era de 5.505 millones a 31 de julio de 2026, frente a 5.517 millones a 31 de enero de 2026. Las existencias de mercancías subieron un 8,4% hasta 1.717 millones, las cuentas por cobrar bajaron a 512 millones desde 667 millones y los pasivos por contratos crecieron un 16,1% hasta 928 millones. Los préstamos a largo plazo, incluida la parte corriente, bajaron a 256 millones desde 301 millones. El patrimonio neto retrocedió un 1,3% hasta 3.197 millones al caer las reservas en unos 69 millones —aproximadamente el dividendo pagado más la pérdida neta— y la ratio de fondos propios bajó del 58,7% al 58,1%. Las acciones propias se redujeron a 8.636 desde 50.936; el informe no describe cómo se dispuso de la diferencia.
Previsión sin cambios, y muy apoyada en el segundo semestre
Misawa mantuvo sin cambios su previsión del EF1/2027: ingresos de 12.752 millones (+4,9%), beneficio operativo de 246 millones (+4,7%), beneficio ordinario de 257 millones (+1,6%) y beneficio neto de 172 millones (+38,0%), para un beneficio por acción de 24,35 yenes. El primer semestre aportó el 49,4% de los ingresos previstos, pero solo en torno al 19% del beneficio operativo previsto y en torno al 5% del beneficio ordinario previsto, y una pérdida neta en lugar de una parte del beneficio neto previsto. Cumplir la previsión implica, por tanto, un segundo semestre de unos 6.459 millones de ingresos, unos 199 millones de beneficio operativo y unos 185 millones de beneficio neto: seis meses mucho más rentables con unas ventas algo mayores. El informe no explica ese reparto.
Tampoco se revisó la previsión de dividendo. Como un año antes, no se pagó dividendo a cuenta, y se prevé un dividendo final de 8,00 yenes, para un total anual de 8,00 yenes, sin cambios respecto al EF1/2026. Frente a un beneficio previsto de 24,35 yenes por acción, eso supone repartir alrededor del 33%. Los 56,5 millones de dividendos pagados en el semestre correspondieron al dividendo final del EF1/2026.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 6.293 | 5.725 | +9,9% |
| Ventas en tiendas (millones de ¥) | 5.042 | 4.654 | +8,3% |
| Ventas de comercio electrónico (millones de ¥) | 1.251 | 1.070 | +16,8% |
| Beneficio bruto (millones de ¥) | 3.086 | 2.877 | +7,3% |
| Margen bruto | 49,0% | 50,3% | −1,3 pt |
| Gastos de venta y administración (millones de ¥) | 3.039 | 2.953 | +2,9% |
| Beneficio operativo (millones de ¥) | 46 | −75 | de pérdida a beneficio |
| Margen operativo | 0,7% | −1,3% | +2,0 pt |
| Ganancia / pérdida cambiaria (millones de ¥) | −36 | 6 | n.s. |
| Beneficio ordinario (millones de ¥) | 13 | −62 | de pérdida a beneficio |
| Beneficio antes de impuestos (millones de ¥) | 13 | −62 | de pérdida a beneficio |
| Impuesto sobre beneficios (millones de ¥) | 26 | −2 | n.s. |
| Beneficio neto (millones de ¥) | −12 | −59 | pérdida reducida |
| BPA (¥) | −1,77 | −8,44 | pérdida reducida |
| Flujo de caja operativo (millones de ¥) | 181 | −173 | n.s. |
| Activos totales (millones de ¥) | 5.505 | 5.517 | −0,2% |
| Efectivo y depósitos (millones de ¥) | 1.379 | 1.358 | +1,5% |
| Existencias de mercancías (millones de ¥) | 1.717 | 1.584 | +8,4% |
| Pasivos por contratos (millones de ¥) | 928 | 799 | +16,1% |
| Patrimonio neto (millones de ¥) | 3.197 | 3.240 | −1,3% |
| Ratio de fondos propios | 58,1% | 58,7% | −0,6 pt |
| Previsión EF1/2027 — ingresos (millones de ¥) | 12.752 | — | +4,9% |
| Previsión EF1/2027 — beneficio operativo (millones de ¥) | 246 | — | +4,7% |
| Previsión EF1/2027 — beneficio ordinario (millones de ¥) | 257 | — | +1,6% |
| Previsión EF1/2027 — beneficio neto (millones de ¥) | 172 | — | +38,0% |
| Previsión EF1/2027 — BPA (¥) | 24,35 | — | — |
| Dividendo anual por acción (¥) | 8,00 | 8,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.