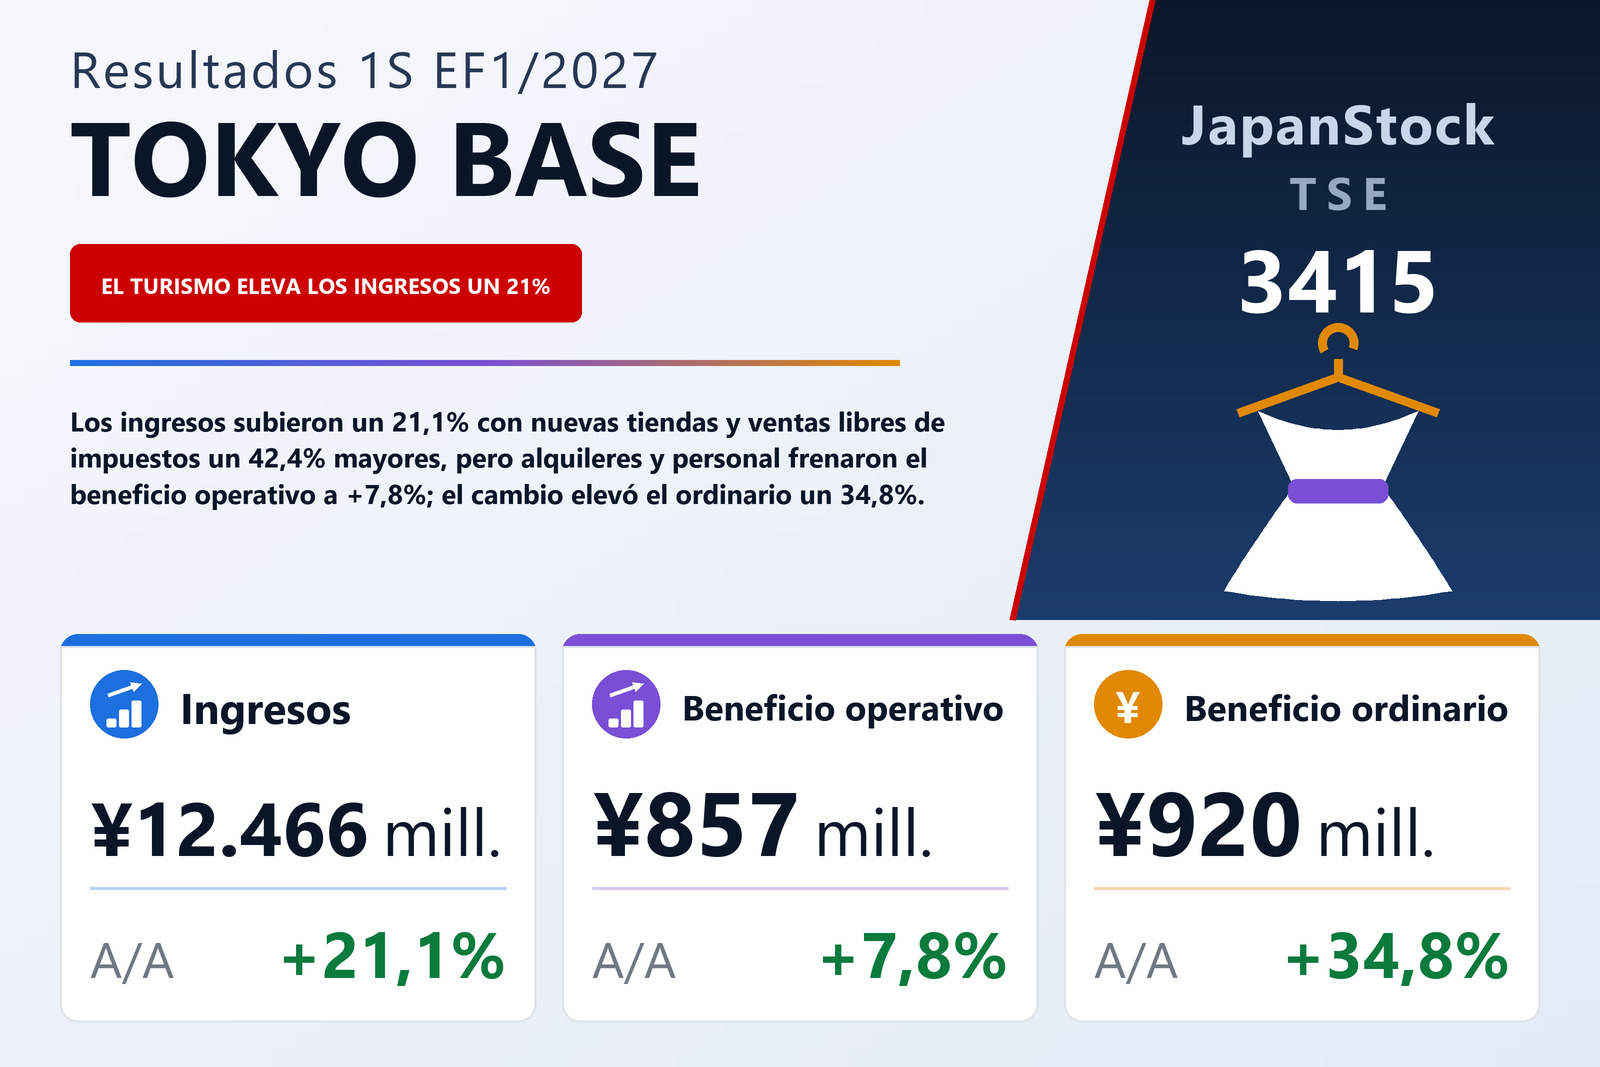
Los ingresos crecieron un 21,1%, pero las dos líneas de costes crecieron algo más
TOKYO BASE Co., Ltd. (TSE: 3415), la cadena de moda cuyos formatos de tienda incluyen STUDIOUS, UNITED TOKYO y PUBLIC TOKYO, publicó el 14 de septiembre de 2026 sus resultados consolidados del primer semestre del ejercicio que cierra el 31 de enero de 2027 —los seis meses del 1 de febrero al 31 de julio de 2026—, bajo normas contables japonesas. Los ingresos crecieron un 21,1% hasta 12.466 millones de yenes, el beneficio operativo un 7,8% hasta 857 millones, el beneficio ordinario un 34,8% hasta 920 millones y el beneficio atribuible a los propietarios de la matriz un 11,9% hasta 518 millones, para un resultado de 11,93 yenes por acción frente a 10,66. La compañía cotiza en la Bolsa de Tokio; sus resultados semestrales no fueron objeto de revisión por un auditor.
La diferencia entre las dos primeras tasas de crecimiento decidió el semestre. El coste de ventas subió un 22,2% hasta 5.786 millones, algo más que los ingresos, de modo que el beneficio bruto creció un 20,2% hasta 6.680 millones y el margen bruto bajó del 54,0% al 53,6%. Los gastos de venta, generales y administrativos también subieron un 22,2%, hasta 5.822 millones, y su peso sobre los ingresos pasó del 46,3% al 46,7%. Con ambas líneas de costes creciendo por encima de los ingresos, el margen operativo se estrechó del 7,7% al 6,9%, y 2.173 millones de ingresos adicionales solo generaron unos 62 millones más de beneficio operativo.
Nuevos formatos, liquidación de inventario y costes de tienda presionaron el margen
El informe da tres razones para el menor margen bruto: ventas de fase de lanzamiento vinculadas a la puesta en marcha de un nuevo formato, un cambio en la combinación de formatos a medida que se ampliaba la red de tiendas, y la venta de parte de la mercancía en ZOZOTOWN para reducir el inventario acumulado en ejercicios anteriores. Afirma que el nivel de existencias se acercó así al adecuado; aun así, el balance muestra que la mercancía aumentó en 536 millones, hasta 4.197 millones, en seis meses en los que el número de tiendas también creció en doce. En el lado de los gastos, los alquileres subieron 346 millones por las nuevas aperturas, los sueldos y complementos 185 millones por la incorporación de personal y las comisiones de venta 93 millones por la mayor red; según el informe, estas partidas explican la mayor parte del aumento de 1.059 millones de los gastos de venta, generales y administrativos.
Las ventas libres de impuestos aportaron la mayor parte del crecimiento en tiendas
Las ventas en tiendas físicas subieron un 17,5% hasta 9.184 millones y las de comercio electrónico un 35,5% hasta 2.166 millones. Dentro de las tiendas, las ventas libres de impuestos en los establecimientos de Japón alcanzaron 3.396 millones, un 42,4% más que los 2.384 millones del año anterior, y su peso en las ventas en tienda pasó del 30,1% al 36,4%. El informe calcula que el aumento de 1.012 millones de esas ventas equivale al 72,0% del incremento de las ventas en tienda, y que superaron al año anterior en todos los meses del semestre, con mayo al 152,2% y junio al 155,0% del nivel de un año antes. Frente al mismo periodo de hace dos años, cuando sumaron 1.603 millones, son 2,1 veces mayores.
Todos los formatos crecieron. STUDIOUS, el mayor, subió un 18,2% hasta 5.012 millones; UNITED TOKYO un 8,6% hasta 3.048 millones; PUBLIC TOKYO un 1,0% hasta 1.479 millones; THE TOKYO un 54,2% hasta 1.370 millones; CONZ un 148,8% hasta 617 millones; CITY un 5,0% hasta 425 millones; JAPAN EDITION un 83,1% hasta 161 millones, y RITAN un 63,4% hasta 146 millones. KEY TIMEZ, lanzado durante el semestre, aportó 371 millones, y otras partidas negativas por 165 millones, principalmente ajustes derivados de la norma de reconocimiento de ingresos, concilian los formatos con el total del grupo. En términos de tiendas comparables, sin embargo, la cifra del conjunto fue del 105,7% del año anterior: lideraron THE TOKYO (119,2%), CONZ (118,9%) y STUDIOUS (111,9%), mientras que UNITED TOKYO (101,1%), PUBLIC TOKYO (89,0%) y CITY (90,3%) dejaron por debajo del año anterior el agregado de los formatos de marca propia. El informe reconoce abiertamente que el crecimiento del semestre procedió sobre todo de las nuevas tiendas y del nuevo formato, y señala como su próxima tarea recuperar la rentabilidad de las tiendas existentes en esos formatos de marca propia.
El número de tiendas pasó de 104 a 31 de enero de 2026 a 116 a 31 de julio, con 20 aperturas —ocho de ellas de KEY TIMEZ, incluidas dos tiendas de comercio electrónico— frente a ocho cierres. De las 116, 103 son tiendas físicas: 87 en Japón y 16 en el extranjero. En Hong Kong la compañía abrió cuatro tiendas y cerró una, y afirma que el negocio allí crece por encima del plan. En China continental terminó de cerrar las tiendas no rentables en el ejercicio anterior y se ha concentrado en Shanghái, Pekín, Shenzhen y Cantón, donde dice que las ventas de las tiendas existentes se están recuperando.
Un vuelco cambiario, no el negocio, impulsó el beneficio ordinario
El beneficio ordinario subió un 34,8%, muy por encima del 7,8% del operativo, porque la cuenta no operativa dio la vuelta. Los ingresos no operativos subieron a 112 millones desde 13 millones, principalmente por una ganancia cambiaria de 91 millones, mientras que los gastos no operativos bajaron a 49 millones desde 125 millones, sobre todo porque el semestre anterior había soportado una pérdida cambiaria de 102 millones. El saldo no operativo pasó así de un cargo de unos 112 millones a una ganancia de unos 63 millones: un vuelco de aproximadamente 175 millones, casi el triple de la mejora en la línea operativa. Los gastos por intereses, en cambio, casi se duplicaron, hasta 45 millones desde 23 millones. La compañía indica que utiliza contratos de cambio a plazo para gestionar el riesgo de divisa.
Por debajo del beneficio ordinario, la mejora volvió a estrecharse. Las pérdidas extraordinarias de 70 millones —un deterioro de 67 millones y 2 millones por bajas de inmovilizado— se debieron sobre todo a que la renovación del edificio Ikebukuro PARCO trasladó las plantas de PUBLIC TOKYO y CITY, lo que obligó a depreciar el inmovilizado de las antiguas tiendas. El beneficio antes de impuestos creció un 24,6% hasta 850 millones. Los impuestos sobre beneficios subieron un 51,6% hasta 332 millones, lo que llevó la carga fiscal del 32,1% al 39,1% del beneficio antes de impuestos; la compañía calcula el cargo semestral aplicando un tipo efectivo estimado para todo el ejercicio. El beneficio atribuible a los propietarios creció por ello un 11,9%. El resultado global bajó un 8,2% hasta 553 millones, porque el ajuste por conversión de moneda extranjera aportó 35 millones frente a 139 millones un año antes.
Una recompra, los dividendos y el inventario redujeron la caja
El activo total subió un 2,9% hasta 15.294 millones desde el 31 de enero de 2026. El efectivo y los depósitos bajaron 873 millones hasta 3.523 millones, mientras que la mercancía aumentó 536 millones, el inmovilizado material 395 millones y las fianzas entregadas 268 millones. El patrimonio neto bajó un 3,3% hasta 6.059 millones: las reservas crecieron 254 millones tras 518 millones de beneficio y 263 millones de dividendos, pero la autocartera aumentó en 499 millones después de que la compañía recomprara 1.341.100 acciones en virtud de un acuerdo del consejo del 18 de mayo de 2026. La ratio de fondos propios bajó del 42,0% al 39,5%. El pasivo subió 637 millones hasta 9.235 millones, con 200 millones más de deuda a corto plazo, que queda en 2.100 millones. Esa cifra equivale al límite total de sus líneas de descubierto, que era de 2.100 millones a 31 de julio frente a 2.400 millones a 31 de enero, de modo que no queda saldo disponible, frente a 500 millones antes.
Las actividades de explotación generaron 546 millones de caja, frente a una salida de 185 millones un año antes. El beneficio antes de impuestos de 850 millones y la amortización de 329 millones se vieron compensados por un aumento de existencias de 508 millones (1.291 millones un año antes), 402 millones de impuestos pagados y una reducción de 93 millones de las cuentas a pagar. Las inversiones consumieron 740 millones, sobre todo 309 millones en fianzas, 257 millones en inmovilizado material y un préstamo de 100 millones a sociedades vinculadas. La financiación consumió 710 millones: 1.303 millones de amortización de préstamos a largo plazo, los 499 millones de la recompra y 263 millones de dividendos, compensados en parte por 1.300 millones de nuevos préstamos a largo plazo.
Previsión sin cambios, con un segundo semestre más exigente
La previsión anual del EF1/2027 publicada el 17 de marzo de 2026 se mantuvo sin cambios: ingresos de 28.000 millones (+17,4%), beneficio operativo de 2.500 millones (+26,8%), beneficio ordinario de 2.200 millones (+16,4%) y beneficio atribuible a los propietarios de 1.500 millones (+29,9%), o 34,12 yenes por acción. La compañía gestiona sus resultados con carácter anual y no publica previsión semestral. El primer semestre aportó el 44,5% de los ingresos previstos, pero el 34,3% del beneficio operativo previsto, además del 41,9% del beneficio ordinario y el 34,5% del beneficio neto previstos. Cumplir los objetivos implica unos ingresos en el segundo semestre de unos 15.534 millones y un beneficio operativo de unos 1.643 millones, un margen operativo cercano al 10,6% frente al 6,9% del primer semestre. El beneficio ordinario previsto es además 300 millones inferior al operativo previsto, lo que implica un saldo no operativo negativo en el segundo semestre tras uno positivo en el primero. El informe no explica ninguno de los dos supuestos.
La previsión de dividendo tampoco se revisó: sin dividendo a cuenta y un dividendo final de 7,00 yenes por acción frente a 6,00 yenes en el EF1/2026, un aumento del 16,7% y alrededor del 20,5% del beneficio por acción previsto.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 12.466 | 10.293 | +21,1% |
| Beneficio bruto (millones de ¥) | 6.680 | 5.559 | +20,2% |
| Margen bruto | 53,6% | 54,0% | −0,4 pt |
| Gastos de venta y administración (millones de ¥) | 5.822 | 4.763 | +22,2% |
| Beneficio operativo (millones de ¥) | 857 | 795 | +7,8% |
| Margen operativo | 6,9% | 7,7% | −0,8 pt |
| Ingresos no operativos (millones de ¥) | 112 | 13 | +744,7% |
| Gastos no operativos (millones de ¥) | 49 | 125 | −60,4% |
| Beneficio ordinario (millones de ¥) | 920 | 683 | +34,8% |
| Pérdidas extraordinarias (millones de ¥) | 70 | 1 | n.s. |
| Beneficio antes de impuestos (millones de ¥) | 850 | 682 | +24,6% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 518 | 463 | +11,9% |
| BPA (¥) | 11,93 | 10,66 | +11,9% |
| Ventas libres de impuestos en tiendas de Japón (millones de ¥) | 3.396 | 2.384 | +42,4% |
| Activos totales (millones de ¥) | 15.294 | 14.863 | +2,9% |
| Patrimonio neto (millones de ¥) | 6.059 | 6.266 | −3,3% |
| Ratio de fondos propios | 39,5% | 42,0% | −2,5 pt |
| Flujo de caja operativo (millones de ¥) | 546 | −185 | n.s. |
| Previsión EF1/2027 — ingresos (millones de ¥) | 28.000 | — | +17,4% |
| Previsión EF1/2027 — beneficio operativo (millones de ¥) | 2.500 | — | +26,8% |
| Previsión EF1/2027 — beneficio ordinario (millones de ¥) | 2.200 | — | +16,4% |
| Previsión EF1/2027 — beneficio neto (millones de ¥) | 1.500 | — | +29,9% |
| Previsión EF1/2027 — BPA (¥) | 34,12 | — | — |
| Dividendo anual por acción (¥) | 7,00 | 6,00 | +16,7% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.