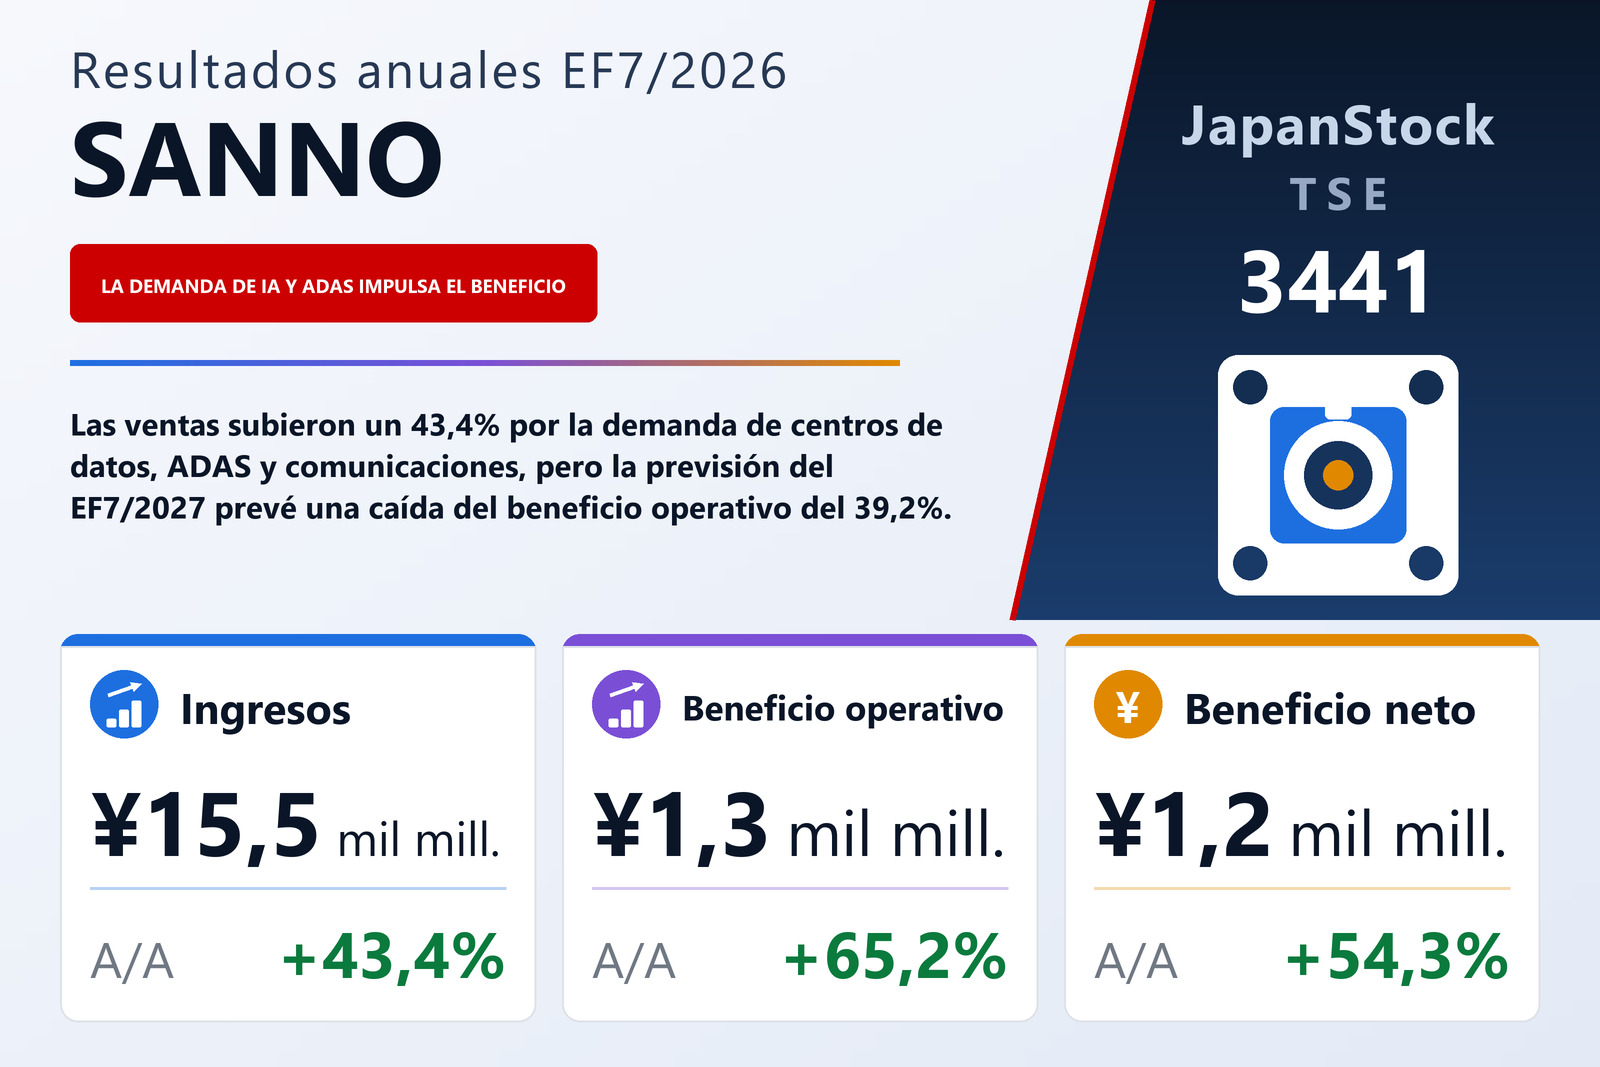
Ventas un 43% más altas y beneficio operativo un 65% mayor
SANNO Co., Ltd. (TSE: 3441), que realiza chapado con metales preciosos, estampación de precisión y sobremoldeo de insertos para componentes electrónicos como conectores e interruptores, publicó el 14 de septiembre de 2026 sus resultados consolidados del ejercicio comprendido entre el 1 de agosto de 2025 y el 31 de julio de 2026, bajo normas contables japonesas. Las ventas netas subieron un 43,4% hasta 15.531 millones de yenes, el beneficio operativo un 65,2% hasta 1.315 millones, el ordinario un 63,6% hasta 1.319 millones y el beneficio neto atribuible a los propietarios de la matriz un 54,3% hasta 1.181 millones. El beneficio por acción fue de 274,75 yenes frente a 172,65, y la rentabilidad sobre recursos propios del 16,0% frente al 11,6%. Las acciones cotizan en Tokio y Nagoya.
La compañía describe un ejercicio en el que la demanda de equipos industriales siguió creciendo impulsada por la IA generativa y los centros de datos, mientras que los ámbitos de automoción y comunicaciones se mantuvieron en general firmes. Afirma que buscó pedidos en áreas de crecimiento —ADAS para automóviles, semiconductores, servidores de IA, equipos para centros de datos y smartphones— y revisó precios para reflejar el aumento de las materias primas y otros costes. Al explicar el resultado de la matriz, señala la solidez de los pedidos de equipos industriales ligados a los centros de datos de IA generativa, la creciente demanda de ADAS en automoción y la buena marcha del negocio de PC y tabletas en comunicaciones. Además, puso en marcha una nueva línea de chapado y reforzó un esquema de pedidos único que abarca estampación, chapado y sobremoldeo de insertos.
Un margen bruto más estrecho y un cambio de amortización que aporta 153 millones
El coste de ventas creció más que los ingresos, un 46,1% hasta 12.615 millones, por lo que el beneficio bruto solo aumentó un 32,8% hasta 2.915 millones y el margen bruto bajó al 18,8% desde el 20,3%. El informe no explica ese descenso. Los gastos de venta, generales y de administración subieron apenas un 14,4% hasta 1.599 millones, y eso es lo que elevó el margen operativo al 8,5% desde el 7,4%.
Parte de la mejora procede de un cambio contable. Desde este ejercicio la matriz pasó a amortizar su inmovilizado material (salvo los activos en arrendamiento) por el método lineal en lugar de, principalmente, el método degresivo, alegando un programa previsto de inversiones estratégicas a largo plazo y el deseo de unificar el método en todo el grupo. La compañía indica que ello elevó en 153 millones cada uno el beneficio operativo, el ordinario y el anterior a impuestos (153.735 miles de yenes) respecto al método anterior. Sin ese efecto, el beneficio operativo habría sido de unos 1.161 millones, todavía alrededor de un 45,9% más.
Por debajo del resultado operativo, los ingresos por subvenciones de 34 millones ayudaron a compensar gastos por intereses de 66 millones y un saneamiento de 20 millones de activos fijos por reducción fiscal de su valor contable. El impuesto total subió a 137 millones, alrededor del 10,5% del beneficio antes de impuestos de 1.319 millones, desde 47 millones; ambos ejercicios se vieron reducidos por ajustes de impuestos diferidos (113 millones este año), y esa mayor carga explica que el beneficio neto creciera menos que el operativo.
Japón creció más que Filipinas
El grupo opera un único negocio de tratamiento superficial con metales preciosos y presenta dos segmentos regionales: Japón, a cargo de la matriz, y Filipinas, donde Sanno Philippines Manufacturing Corporation (SPMC) atiende el sudeste asiático. Las ventas a clientes externos de Japón subieron un 49,9% hasta 11.468 millones y su beneficio de segmento un 82,3% hasta 927 millones; todo el efecto de 153 millones del cambio de amortización recayó en este segmento. Filipinas elevó sus ventas externas un 27,9% hasta 4.062 millones y su beneficio de segmento un 49,8% hasta 364 millones.
Un solo cliente, JAE Philippines Inc., registrado en el segmento filipino, supuso 2.922 millones de ventas frente a 2.245 millones, en torno al 18,8% del total consolidado. El 1 de febrero de 2026 la matriz absorbió a una filial íntegramente participada especializada en el sobremoldeo de piezas metálicas con resina, que salió así del perímetro de consolidación; la fusión se contabilizó como una operación entre entidades bajo control común.
La acumulación de existencias absorbe caja mientras se reduce la deuda
Los activos totales aumentaron un 7,3% hasta 13.785 millones, sobre todo por un alza de 841 millones en materias primas y suministros y de 480 millones en cuentas por cobrar, compensada en parte por 499 millones menos de efectivo y depósitos. El pasivo bajó 348 millones hasta 5.747 millones, al caer 450 millones los préstamos a corto plazo y 358 millones los de largo plazo. El patrimonio neto subió un 19,0% hasta 8.038 millones, con lo que la ratio de fondos propios pasó al 58,3% desde el 52,6%.
El flujo de caja operativo subió a 1.144 millones desde 461 millones, ya que el beneficio antes de impuestos de 1.319 millones y la amortización de 492 millones superaron un aumento de existencias de 866 millones. El flujo de inversión fue de −693 millones, con 610 millones destinados a inmovilizado material, frente a +28 millones un año antes. El flujo de financiación fue de −1.183 millones, principalmente por una reducción de 450 millones en préstamos a corto plazo, 360 millones de amortización de préstamos a largo plazo y 200 millones de recompra de acciones. El efectivo y equivalentes cerró el ejercicio en 2.304 millones, frente a 2.938 millones.
Previsión de ventas planas y menor beneficio; se mantiene el dividendo duplicado
Para el EF7/2027 (1 de agosto de 2026 – 31 de julio de 2027) SANNO prevé ventas netas de 15.600 millones (+0,4%), un beneficio operativo de 800 millones (−39,2%), un beneficio ordinario de 815 millones (−38,3%) y un beneficio neto de 676 millones (−42,8%), es decir, 159,36 yenes por acción. La compañía afirma que la previsión incorpora la fluctuación de los precios de las materias primas y una mayor carga de amortización por las inversiones de cara al futuro, y supone que no habrá interrupciones en la actividad económica mundial, en su propia producción ni en su cadena de suministro de materias primas. No ofrece más desglose de la caída prevista.
El dividendo anual del EF7/2026 es de 45,00 yenes por acción frente a 22,00, abonado íntegramente al cierre, por un total de 190 millones y una tasa de reparto del 16,4% (12,7% un año antes); el pago está previsto a partir del 30 de octubre de 2026. Para el EF7/2027 la compañía prevé mantener el dividendo en 45,00 yenes, una tasa de reparto del 28,2% sobre el menor beneficio previsto.
| Indicador | EF7/2026 | EF7/2025 | Variación |
|---|---|---|---|
| Ventas netas (millones de ¥) | 15.531 | 10.830 | +43,4% |
| Beneficio bruto (millones de ¥) | 2.915 | 2.194 | +32,8% |
| Gastos de venta y administración (millones de ¥) | 1.599 | 1.398 | +14,4% |
| Beneficio operativo (millones de ¥) | 1.315 | 796 | +65,2% |
| Margen operativo | 8,5% | 7,4% | +1,1 pt |
| Beneficio ordinario (millones de ¥) | 1.319 | 806 | +63,6% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 1.181 | 765 | +54,3% |
| BPA (¥) | 274,75 | 172,65 | +59,1% |
| Japón — ingresos (millones de ¥) | 11.468 | 7.652 | +49,9% |
| Japón — beneficio del segmento (millones de ¥) | 927 | 508 | +82,3% |
| Filipinas — ingresos (millones de ¥) | 4.062 | 3.177 | +27,9% |
| Filipinas — beneficio del segmento (millones de ¥) | 364 | 243 | +49,8% |
| Flujo de caja operativo (millones de ¥) | 1.144 | 461 | +147,8% |
| Flujo de caja de inversión (millones de ¥) | −693 | 28 | n.s. |
| Flujo de caja de financiación (millones de ¥) | −1.183 | −35 | n.s. |
| Efectivo y equivalentes al cierre (millones de ¥) | 2.304 | 2.938 | −21,6% |
| Activos totales (millones de ¥) | 13.785 | 12.851 | +7,3% |
| Patrimonio neto (millones de ¥) | 8.038 | 6.755 | +19,0% |
| Ratio de fondos propios | 58,3% | 52,6% | +5,7 pt |
| Previsión EF7/2027 — ingresos (millones de ¥) | 15.600 | — | +0,4% |
| Previsión EF7/2027 — beneficio operativo (millones de ¥) | 800 | — | −39,2% |
| Previsión EF7/2027 — beneficio ordinario (millones de ¥) | 815 | — | −38,3% |
| Previsión EF7/2027 — beneficio neto (millones de ¥) | 676 | — | −42,8% |
| Previsión EF7/2027 — BPA (¥) | 159,36 | — | −42,0% |
| Dividendo anual por acción (¥) | 45,00 | 22,00 | +104,5% |
| Previsión EF7/2027 — dividendo anual por acción | 45,00 | — | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.