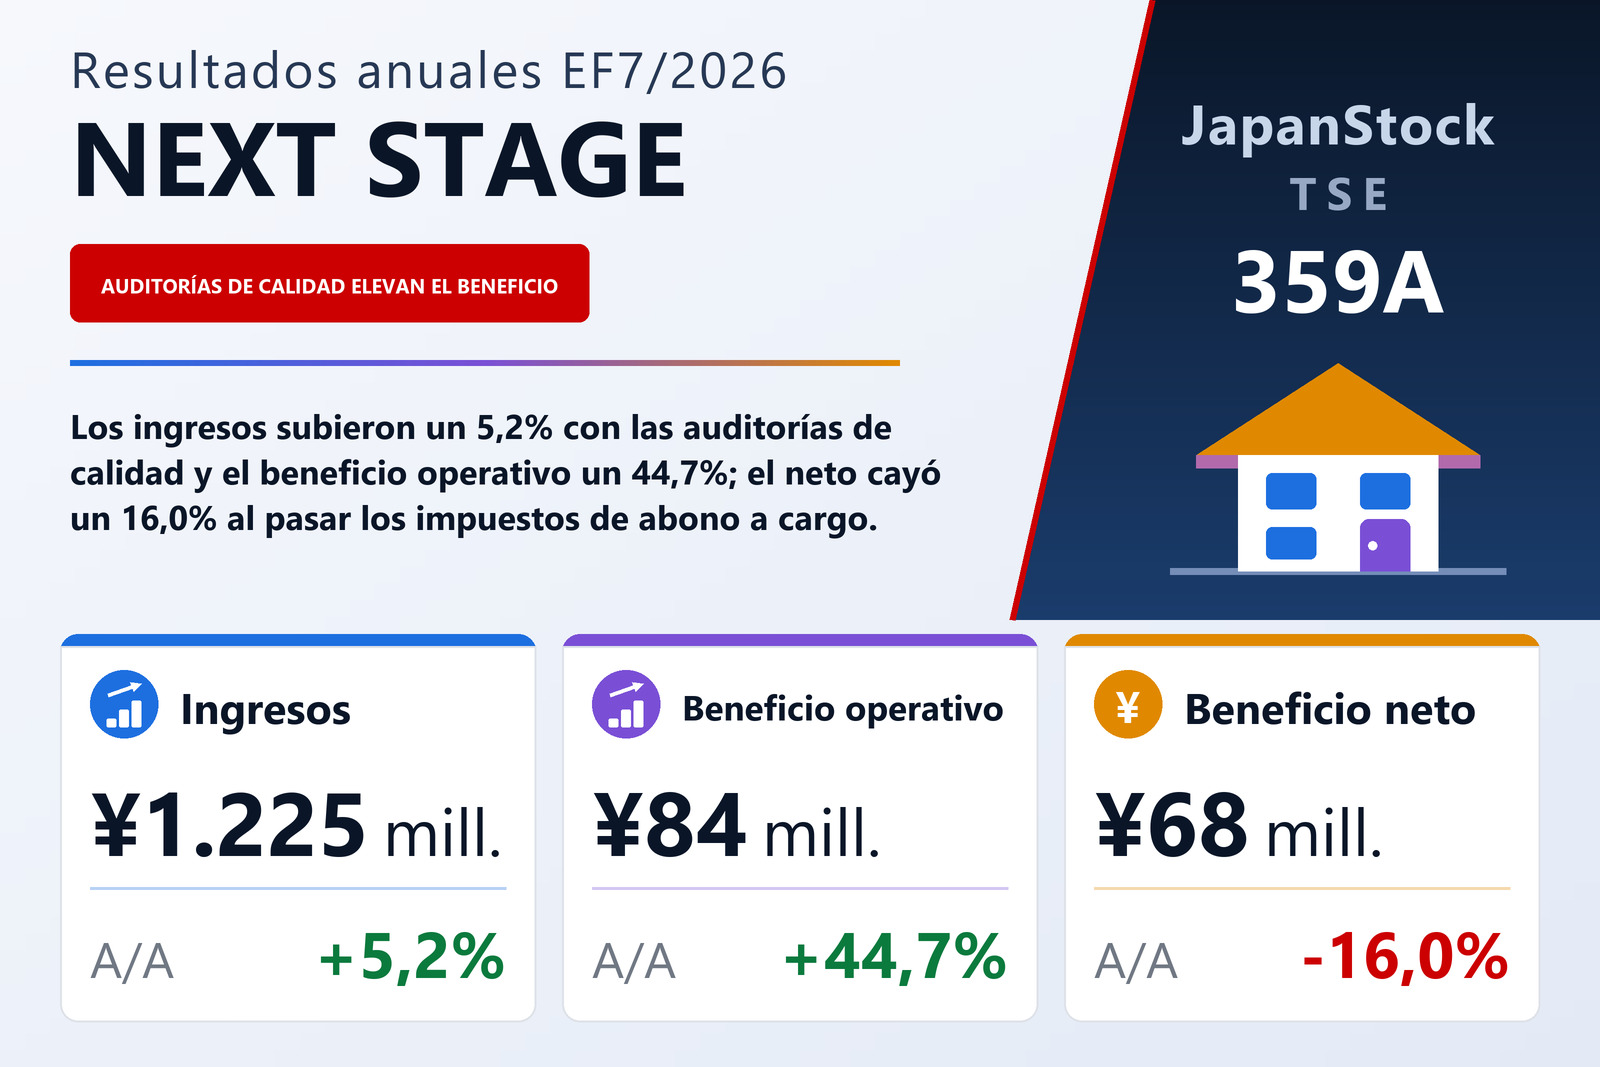
Ingresos un 5,2% más altos, beneficio operativo un 44,7% mayor
NEXT STAGE Co., Ltd. (TSE: 359A), empresa con sede en Osaka que vende auditorías de calidad de obra, servicios de análisis y formación a constructoras de viviendas, y cuyas acciones cotizan en el TOKYO PRO Market de la Bolsa de Tokio, un mercado reservado a inversores profesionales, publicó el 14 de septiembre de 2026 sus resultados individuales del ejercicio comprendido entre el 1 de agosto de 2025 y el 31 de julio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 5,2% hasta 1.225,6 millones de yenes, el beneficio operativo un 44,7% hasta 84,0 millones y el beneficio ordinario un 66,1% hasta 95,1 millones, mientras que el beneficio neto cayó un 16,0% hasta 68,8 millones, es decir, 259,09 yenes por acción frente a 308,50. La compañía celebrará su junta general anual el 30 de octubre de 2026 y prevé presentar ese mismo día su informe anual de información del emisor. El informe de resultados no está sujeto a auditoría.
El resultado operativo se explica por unos costes que crecieron más despacio que las ventas. El coste de ventas subió un 3,3% hasta 388,1 millones, de modo que el beneficio bruto aumentó un 6,1% hasta 837,5 millones y el margen bruto se amplió del 67,8% al 68,3%. Los gastos de venta, generales y administrativos, con diferencia el mayor coste de un negocio de servicios como este, subieron un 3,1% hasta 753,5 millones y bajaron del 62,8% al 61,5% de los ingresos. De los 61,0 millones de ingresos adicionales, 48,4 millones llegaron al beneficio bruto y los gastos generales absorbieron 22,5 millones, lo que dejó el beneficio operativo 25,9 millones por encima y el margen operativo en el 6,9%, frente al 5,0%. El informe no desglosa esos gastos por partidas.
Las auditorías de calidad aportaron la mayor parte del crecimiento
NEXT STAGE tiene un único segmento, su negocio de soluciones para la construcción de viviendas, pero desglosa los ingresos por servicio. El servicio de auditoría de calidad, que realiza inspecciones de obra para constructoras de viviendas, aportó 906,8 millones, un 6,3% más, el 74,0% de los ingresos. El número de auditorías realizadas aumentó un 8,4%, de 37.305 a 40.420, algo que la compañía atribuye a la captación de numerosos contratos nuevos con constructoras regionales líderes que levantan cada una 100 o más viviendas nuevas al año; los registros de nuevas obras y las pólizas de seguro de defectos intermediadas también superaron las del año anterior. El servicio de datos y análisis creció un 4,8% hasta 270,5 millones, impulsado por clientes que contrataron la nube de análisis QualiZ junto con las nuevas auditorías y por mejoras funcionales de esa nube. El servicio de plataforma de formación cayó un 16,9% hasta 39,9 millones: la compañía concentró durante el ejercicio la inversión en desarrollo en la renovación de su sistema ACRO5 y suspendió temporalmente A.C.U, su curso práctico para técnicos de obra. Los demás ingresos fueron de 8,4 millones, frente a 5,5 millones.
El crecimiento se produjo en un mercado en contracción. Citando las estadísticas de inicio de obras del Ministerio de Territorio, Infraestructuras, Transporte y Turismo para el ejercicio fiscal 2025, la compañía indica que las viviendas iniciadas cayeron un 12,9%, hasta 711.171 unidades, con un descenso del 12,6% en las viviendas construidas para la venta y del 5,9% en las unifamiliares. Durante el ejercicio también desarrolló RePPLI, una aplicación de guía de obra para reformas con la que pretende entrar en el mercado de la rehabilitación como nueva línea de servicio a partir del próximo ejercicio, la presentó en una feria del sector antes de su lanzamiento y reorganizó su departamento de marketing para promocionarla.
Una subvención de 12,3 millones explica el salto del beneficio ordinario
Los ingresos no operativos subieron a 15,5 millones desde 2,5 millones, y casi todo el aumento corresponde a una subvención de 12,3 millones concedida por la secretaría del programa japonés de ayudas a la reestructuración empresarial, que según la compañía apoyó la reorientación de su negocio hacia nuevas áreas. El resto fueron 1,6 millones de comisiones cobradas, 0,8 millones de reembolsos y 0,6 millones de intereses. Los gastos no operativos fueron de 4,3 millones, con intereses de 4,0 millones frente a 2,8 millones. El beneficio ordinario se situó así en 95,1 millones, un margen del 7,8% frente al 4,9%. Sin la subvención habría sido de unos 82,9 millones, un 44,7% más, el mismo ritmo que el beneficio operativo, de modo que el crecimiento adicional en la línea ordinaria es la subvención y nada más.
El beneficio neto cayó porque el año pasado los impuestos fueron un abono
Este ejercicio no hubo partidas extraordinarias, frente a una pérdida de 3,4 millones por bajas de inmovilizado un año antes, por lo que el beneficio antes de impuestos creció un 76,7% hasta 95,1 millones. La caída del beneficio neto se debe íntegramente a los impuestos. Los impuestos corrientes fueron de 0,66 millones en ambos ejercicios, pero el ajuste por impuestos diferidos pasó de un abono de 28,7 millones en el EF7/2025 a un cargo de 25,7 millones este año, lo que llevó el total de impuestos sobre beneficios de un abono de 28,1 millones, que había situado el beneficio neto del año pasado por encima del beneficio antes de impuestos, a un cargo de 26,3 millones, un tipo efectivo del 27,7%. Los activos por impuestos diferidos del balance bajaron en esos mismos 25,7 millones, hasta 12,2 millones. El informe no comenta la caída del beneficio neto. La rentabilidad sobre fondos propios fue del 26,8%, frente al 45,1%, y la rentabilidad ordinaria sobre activos del 13,2%, frente al 9,5%.
Préstamos y caja operativa financiaron el desarrollo de software
El activo total aumentó 180,0 millones hasta 808,2 millones a 31 de julio de 2026. El efectivo y los depósitos crecieron 141,0 millones, hasta 447,2 millones, el software en curso subió 43,1 millones hasta 87,7 millones y el software terminado 22,2 millones hasta 32,1 millones, mientras que los activos por impuestos diferidos bajaron 25,7 millones y los edificios 4,9 millones. El pasivo aumentó 111,2 millones hasta 516,6 millones, sobre todo porque los préstamos a largo plazo crecieron 82,0 millones hasta 240,7 millones; con una parte corriente de 48,0 millones, los préstamos bancarios sumaban 288,7 millones, muy por debajo del saldo de caja. El impuesto sobre el consumo por pagar subió 14,9 millones y los anticipos recibidos 8,8 millones, hasta 70,7 millones. El patrimonio neto aumentó exactamente en el beneficio del ejercicio, 68,8 millones, hasta 291,6 millones, y las reservas por ganancias acumuladas pasaron de un déficit de 58,5 millones a un saldo positivo de 10,3 millones. La ratio de fondos propios fue del 36,1%, frente al 35,5%, y el patrimonio neto por acción de 1.097,88 yenes, frente a 838,79.
El flujo de caja operativo fue de 145,4 millones frente a 84,3 millones, apoyado en un beneficio antes de impuestos de 95,1 millones, una amortización de 17,1 millones (29,5 millones un año antes), un aumento de 14,9 millones del impuesto sobre el consumo por pagar y 12,3 millones de subvención cobrada. Las actividades de inversión consumieron 82,4 millones, de los que 79,9 millones se destinaron a activos intangibles, frente a 36,8 millones un año antes, en línea con el aumento del software y del software en curso; la inversión en inmovilizado material bajó a 1,4 millones desde 31,4 millones. El flujo de caja libre fue de unos 62,9 millones, frente a 21,8 millones. La financiación aportó 78,0 millones: 130,0 millones de nuevos préstamos a largo plazo, menos 51,4 millones de amortizaciones y 0,6 millones de pagos por arrendamientos. El efectivo y equivalentes aumentó 141,0 millones, hasta 447,2 millones.
Tras el cierre, una adquisición, y una previsión que no la incluye
El 29 de julio de 2026 el consejo acordó comprar todas las acciones de Quaranta Co., Ltd. y firmó ese mismo día el contrato de compraventa de acciones; NEXT STAGE adquirió el 100% de la sociedad el 3 de agosto de 2026 por 143,1 millones de yenes en efectivo, el 32% de su caja al cierre del ejercicio, más costes de asesoría y otros de 16,5 millones. Quaranta ofrece asesoramiento neutral a quienes planean construir una vivienda por encargo y les presenta constructoras adecuadas, y ya presta ese servicio en la región de Chubu a través de una oficina de asesoramiento sobre construcción de viviendas en Gifu. NEXT STAGE da tres motivos para la operación: Quaranta alcanzó un margen operativo elevado poco después de su fundación y tiene un negocio estable y arraigado localmente; su apoyo a los compradores de vivienda encaja con el negocio de NEXT STAGE para constructoras; y la compañía quiere convertir el modelo probado en la prefectura de Gifu en una plantilla para otras regiones. El importe del fondo de comercio y los activos y pasivos adquiridos aún no se han determinado. Al ser Quaranta ya una filial, NEXT STAGE elaborará estados financieros consolidados a partir del primer semestre del EF7/2027.
Previsión: ingresos un 7,8% más altos, beneficio operativo un 34,3% menor
Para el EF7/2027 la compañía prevé, en base individual, unos ingresos de 1.321,4 millones (+7,8%), un beneficio operativo de 55,2 millones (−34,3%), un beneficio ordinario de 52,0 millones (−45,3%) y un beneficio neto de 34,7 millones (−49,5%), es decir, 130,73 yenes por acción. Eso implica un margen operativo de alrededor del 4,2%, frente al 6,9% de este año, y un beneficio ordinario 3,2 millones por debajo del operativo, cuando este año quedó 11,1 millones por encima. La compañía vincula la previsión a la renovación de los sistemas de sus servicios actuales y a su entrada en el mercado de reformas, pero no cuantifica ninguna de las dos. Sus planes incluyen ampliar el Japan Housing Quality Award, un certamen en el que las constructoras compiten por la calidad de su construcción; desplegar por regiones, también mediante fusiones y adquisiciones, un negocio de mostradores de asesoramiento para particulares que añada sus puntuaciones de la capacidad técnica de las constructoras y un servicio de segunda opinión que acompaña al comprador hasta la entrega; extender RePPLI; y renovar ACRO5 para que pueda convertirse en una plataforma de medios. La previsión no consolida Quaranta: la compañía afirma que su previsión consolidada para el EF7/2027 sigue en revisión y que la publicará en cuanto esté lista.
No se pagó dividendo en el EF7/2025 ni en el EF7/2026, ni se prevé ninguno para el EF7/2027; el informe no da el motivo. Las acciones en circulación se mantuvieron en 265.610, sin autocartera. Seis series de opciones sobre acciones, con 2.340 derechos de suscripción, quedaron fuera del beneficio por acción diluido por no tener efecto dilutivo.
| Indicador | EF7/2026 | EF7/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 1.225 | 1.164 | +5,2% |
| Beneficio bruto (millones de ¥) | 837 | 789 | +6,1% |
| Margen bruto | 68,3% | 67,8% | +0,5 pt |
| Gastos de venta y administración (millones de ¥) | 753 | 730 | +3,1% |
| Beneficio operativo (millones de ¥) | 84 | 58 | +44,7% |
| Margen operativo | 6,9% | 5,0% | +1,9 pt |
| Ingresos por subvenciones, no operativos (millones de ¥) | 12 | 0 | nuevo |
| Beneficio ordinario (millones de ¥) | 95 | 57 | +66,1% |
| Beneficio antes de impuestos (millones de ¥) | 95 | 53 | +76,7% |
| Impuestos sobre beneficios (millones de ¥) | 26 | −28 | n.s. |
| Beneficio neto (millones de ¥) | 68 | 81 | −16,0% |
| BPA (¥) | 259,09 | 308,50 | −16,0% |
| Ingresos — servicio de auditoría de calidad (millones de ¥) | 906 | 852 | +6,3% |
| Ingresos — servicio de datos y análisis (millones de ¥) | 270 | 258 | +4,8% |
| Ingresos — servicio de plataforma de formación (millones de ¥) | 39 | 48 | −16,9% |
| Activos totales (millones de ¥) | 808 | 628 | +28,7% |
| Patrimonio neto (millones de ¥) | 291 | 222 | +30,9% |
| Ratio de fondos propios | 36,1% | 35,5% | +0,6 pt |
| Préstamos a largo plazo, incl. parte corriente (millones de ¥) | 288 | 210 | +37,4% |
| Flujo de caja operativo (millones de ¥) | 145 | 84 | +72,5% |
| Flujo de caja de inversión (millones de ¥) | −82 | −62 | n.s. |
| Flujo de caja de financiación (millones de ¥) | 78 | −53 | n.s. |
| Efectivo y equivalentes al cierre (millones de ¥) | 447 | 306 | +46,0% |
| Previsión EF7/2027 — ingresos (millones de ¥) | 1.321 | — | +7,8% |
| Previsión EF7/2027 — beneficio operativo (millones de ¥) | 55 | — | −34,3% |
| Previsión EF7/2027 — beneficio ordinario (millones de ¥) | 52 | — | −45,3% |
| Previsión EF7/2027 — beneficio neto (millones de ¥) | 34 | — | −49,5% |
| Previsión EF7/2027 — BPA (¥) | 130,73 | — | — |
| Dividendo anual por acción (¥) | 0,00 | 0,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.