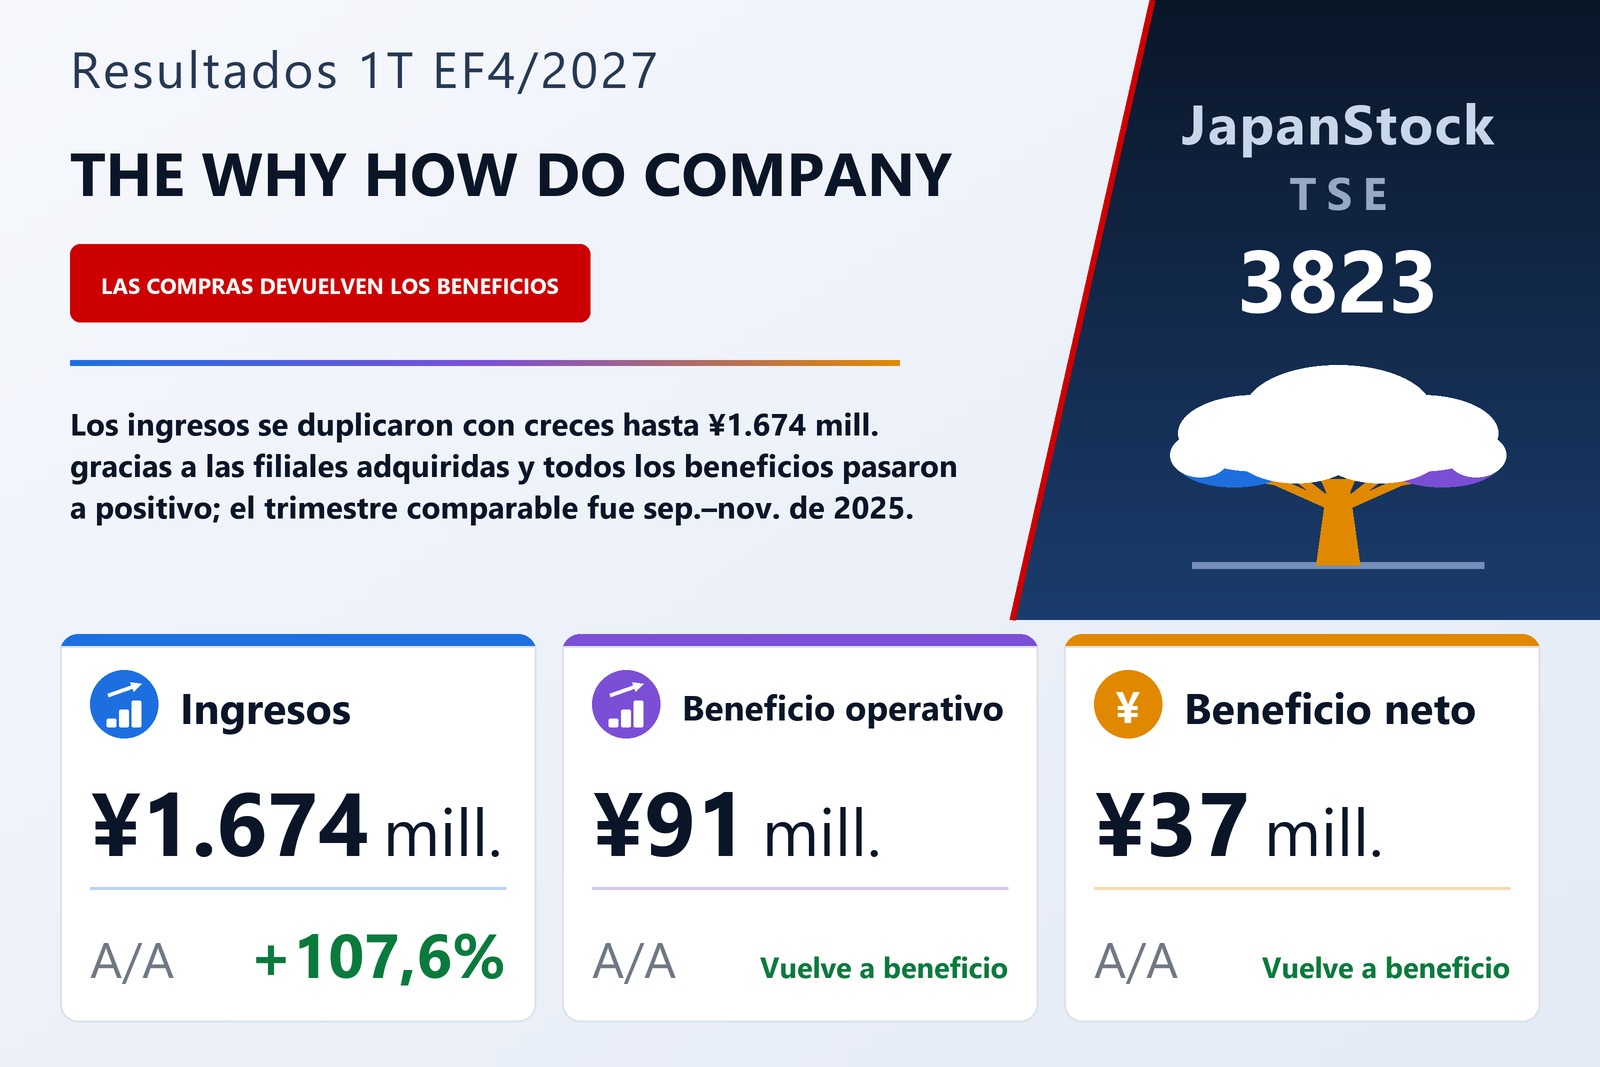
Beneficios en todos los niveles, frente a un trimestre de comparación que no es homogéneo
THE WHY HOW DO COMPANY, Inc. (TSE: 3823), grupo con sede en Tokio que sitúa las fusiones y adquisiciones (M&A) como eje principal de su crecimiento y que hoy agrupa negocios de soluciones, servicios de restauración, educación, entretenimiento y estilo de vida, publicó el 14 de septiembre de 2026 sus resultados consolidados del primer trimestre, los tres meses del 1 de mayo al 31 de julio de 2026, bajo normas contables japonesas. El informe indica la Bolsa de Tokio como mercado de cotización. Los ingresos subieron un 107,6% hasta 1.674 millones de yenes; el beneficio operativo fue de 91 millones frente a una pérdida de 125 millones, el beneficio ordinario de 77 millones frente a una pérdida de 134 millones y el beneficio atribuible a los propietarios de la matriz de 37 millones frente a una pérdida de 156 millones, es decir, 0,25 yenes por acción frente a una pérdida de 1,23. En palabras de la propia compañía, el grupo pasó a números negros en todas las etapas de la cuenta de resultados.
La comparación exige aclarar su contexto de entrada. Una junta general extraordinaria celebrada el 24 de marzo de 2026 trasladó el cierre del ejercicio de agosto a abril. El primer trimestre del año anterior abarca por tanto del 1 de septiembre al 30 de noviembre de 2025, meses naturales distintos, y el ejercicio recién cerrado fue un periodo transitorio de ocho meses, del 1 de septiembre de 2025 al 30 de abril de 2026. Por ese motivo la compañía no analiza sus segmentos frente al trimestre del año anterior, y su previsión anual no incluye variaciones porcentuales interanuales. La cifra de +107,6% en ingresos es de la propia compañía, pero compara un trimestre de verano con uno de otoño; por la misma razón, en la tabla de datos la columna de variación de los segmentos figura como no significativa.
Las adquisiciones duplicaron los ingresos; el coste de ventas creció aún más
El informe atribuye el crecimiento de los ingresos a cuatro sociedades adquiridas durante el ejercicio anterior: Stillan, negocio de bodas del segmento de Estilo de vida; Goodman, que vende y fabrica instrumentos de medición y detección de fugas para el mantenimiento de infraestructuras, en Soluciones; Iiyama Doken, contratista de obra civil y pavimentación; y Kowell, que diseña, vende, alquila y mantiene iluminación LED. Iiyama Doken y Kowell se adquirieron cerca del cierre del ejercicio anterior, así que este es el primer trimestre en que contribuyen plenamente. El coste de ventas creció más deprisa que los ingresos, un 136,4% hasta 797 millones, por lo que el beneficio bruto aumentó un 86,9% hasta 877 millones y el margen bruto cayó del 58,2% al 52,4%. El informe no comenta el margen bruto.
El vuelco se produjo por debajo del beneficio bruto. Los gastos de venta, generales y administrativos subieron un 32,2% hasta 786 millones, mucho menos que los ingresos, lo que redujo su peso del 73,7% de los ingresos al 46,9%. Ese cambio es lo que llevó la línea operativa de una pérdida de 125 millones a un beneficio de 91 millones, con un margen operativo del 5,5%. La contabilidad de las adquisiciones se nota en los costes: la depreciación fue de 26,4 millones frente a 15,4 millones, y la amortización del fondo de comercio de 37,9 millones frente a 9,2 millones.
Por debajo de la línea operativa: costes financieros, un deterioro de criptoactivos y una elevada carga fiscal
Los ingresos no operativos fueron de 22,6 millones, en su mayor parte una reversión de 18,5 millones de la provisión para insolvencias. Los gastos no operativos fueron mayores, 36,4 millones: intereses de 10,0 millones frente a 5,3 millones, gastos de emisión de acciones de 9,1 millones, una pérdida cambiaria de 7,7 millones, una pérdida por valoración de criptoactivos de 5,4 millones y una pérdida por rescate de bonos de 1,9 millones. El beneficio ordinario quedó así en 77 millones. Las partidas extraordinarias fueron pequeñas esta vez, con ganancias de 5,4 millones y pérdidas de 0,4 millones, mientras que el trimestre del año anterior había registrado 61,2 millones de ganancias, sobre todo 42,2 millones por la venta de inmovilizado, y 57,5 millones de pérdidas, sobre todo 53,5 millones de gastos relacionados con un procedimiento de rehabilitación civil. El beneficio antes de impuestos fue de 82,7 millones y los impuestos de 41,8 millones, aproximadamente la mitad; tras 3,9 millones atribuibles a los minoritarios, a la matriz le quedaron 37 millones. El otro resultado global fue una pérdida de 10,9 millones, con lo que el resultado global total fue de 30 millones.
Los indicadores ajustados de la compañía
El informe publica además tres medidas no GAAP definidas por la propia compañía, sin cifras del año anterior. El EBITDA ajustado fue de 165 millones, definido como beneficio operativo más depreciación, dotaciones a provisiones, traspasos desde otras cuentas, amortización del fondo de comercio y de intangibles y costes relacionados con M&A. El beneficio operativo ajustado fue de 139 millones, el beneficio operativo más la amortización del fondo de comercio y de intangibles y los costes de M&A, y el beneficio neto ajustado de 93 millones, 0,63 yenes por acción, con el mismo criterio aplicado al beneficio atribuible a la matriz. Los costes de M&A incluyen honorarios de intermediación, abogados, due diligence, asesoría financiera, valoración e integración posterior a la compra, comisiones de financiación y comisiones relacionadas con acciones; en el beneficio neto ajustado incluyen también los costes contabilizados por debajo de la línea operativa. La compañía presenta un EBITDA ajustado de 1.000 millones de yenes como objetivo a medio plazo.
Soluciones y Estilo de vida sostienen al grupo; una pérdida figura ahora en Otros
Soluciones fue el mayor segmento, con ingresos de 785 millones frente a 86 millones en el trimestre del año anterior y un beneficio de segmento de 145 millones frente a 15 millones. Sigue albergando los negocios de software originales —un sistema de gestión de terminales de demostración para tiendas de telefonía móvil, juegos sociales y aplicaciones, y productos IoT—, pero el desglose de ingresos muestra lo pequeños que son ya: los servicios de contenidos aportaron 31 millones y las plataformas 12 millones, mientras que la línea que recoge Goodman, Kowell y el desarrollo por encargo aportó 734 millones. Estilo de vida registró ingresos de 565 millones frente a 479 millones y un beneficio de segmento de 37 millones frente a 77 millones. Combina la venta y el alquiler de máquinas de bronceado y los cosméticos de Sunrise Japan, el negocio de bodas de Stillan en el oeste de Shizuoka y la obra civil, la pavimentación y la retirada de nieve de Iiyama Doken en Iiyama (Nagano). La compañía dice que las bodas se mantuvieron firmes y que Iiyama Doken contribuyó plenamente; no explica el menor beneficio del segmento, y los dos trimestres abarcan meses distintos.
Entretenimiento registró ingresos de 275 millones frente a 195 millones y un beneficio de segmento de 45 millones frente a 4 millones. Combina la producción musical y los conciertos en torno al músico Tetsuya Komuro, incluidos los ingresos del club de fans y de derechos de autor, con un negocio de juguetes en cápsula a través de Dream Planet, donde la compañía dice que aumenta de forma gradual el número de máquinas expendedoras. Educación, que imparte cursos de TI de unos seis meses para personas en busca de empleo en Shinjuku y Yokohama, registró ingresos de 41 millones frente a 33 millones y un beneficio de 8 millones frente a 6 millones; la compañía señala que la mejora del mercado laboral ha reducido el número de plazas disponibles. Restauración, hoy un negocio de gestión de marcas y de subarriendo de un único local, registró ingresos de 2 millones frente a 9 millones. Estas cifras de segmento incluyen las ventas entre segmentos.
Los totales de los segmentos no concilian con el beneficio operativo como hace un año. Los segmentos reportables ganaron 238 millones frente a 106 millones. La categoría Otros, ajena a los segmentos reportables, registró una pérdida de 105 millones con ingresos de 3 millones, frente a un beneficio de 1 millón, mientras que los ajustes de conciliación se redujeron a −41 millones desde −233 millones. Dentro de esos ajustes, los gastos corporativos no asignados bajaron a 4,2 millones desde 226,1 millones, y la amortización del fondo de comercio subió a 37,9 millones desde 9,2 millones. El informe afirma que no hubo cambios en los segmentos reportables y no explica el desplazamiento entre Otros y los gastos corporativos, de modo que el beneficio por segmento no debe leerse como homogéneo entre los dos trimestres.
Se retira la nota sobre empresa en funcionamiento; el fondo de comercio supera la cuarta parte del activo
El informe retira la advertencia sobre la continuidad como empresa en funcionamiento que la compañía venía incluyendo. El grupo había registrado pérdidas operativas en todos los ejercicios desde el cerrado en agosto de 2009, salvo el cerrado en agosto de 2018, y en el periodo de ocho meses hasta el 30 de abril de 2026 contabilizó una pérdida operativa de 502 millones y una pérdida neta de 929 millones. Aduciendo beneficios en todos los niveles en este trimestre, una ratio de fondos propios del 32,4% y un efectivo y depósitos de 1.435 millones, la compañía concluyó que esas circunstancias ya no existen y retiró la nota, en un comunicado aparte publicado el mismo día. Los estados trimestrales no fueron revisados por un auditor y no se elaboró estado de flujos de efectivo trimestral.
El activo total era de 5.206 millones a 31 de julio de 2026, 124 millones menos que a 30 de abril, sobre todo porque el efectivo y los depósitos bajaron 112 millones. El pasivo cayó 272 millones hasta 3.473 millones, con el endeudamiento 146 millones más bajo y las cuentas comerciales por pagar y otras cuentas por pagar 50 millones más bajas cada una. El patrimonio neto subió 147 millones hasta 1.732 millones: el ejercicio de derechos de suscripción de acciones añadió 59 millones tanto al capital social como a la prima de emisión, un canje de acciones para adquirir más acciones de Kowell sumó otros 41,5 millones a la prima de emisión, y el beneficio del trimestre hizo el resto. La ratio de fondos propios subió del 28,9% al 32,4% y las acciones emitidas pasaron de 145.416.193 a 150.169.693. El fondo de comercio ascendía a 1.429 millones, el 27,5% del activo total. Frente a los préstamos concedidos a largo plazo de 1.224 millones y las cuentas a cobrar a largo plazo de 252 millones figura una provisión para insolvencias de 1.259 millones, y el balance sigue incluyendo 144 millones de deudas sujetas a un plan de rehabilitación.
Previsión sin cambios, sin comparación interanual y sin dividendo
La previsión anual del EF4/2027, los doce meses del 1 de mayo de 2026 al 30 de abril de 2027, se mantiene sin cambios respecto a las cifras publicadas el 15 de junio de 2026: ingresos de 6.259 millones, beneficio operativo de 165 millones, beneficio operativo ajustado de 349 millones y EBITDA ajustado de 464 millones. No se ofrece previsión de beneficio ordinario ni neto, y no se indica variación interanual porque el periodo anterior duró ocho meses. El primer trimestre aportó el 26,7% de los ingresos previstos, pero el 55,2% del beneficio operativo previsto, el 39,8% del beneficio operativo ajustado y el 35,6% del EBITDA ajustado. La previsión implica por tanto solo unos 74 millones de beneficio operativo en los nueve meses restantes, y el informe no explica por qué se mantuvo sin cambios. No se pagó dividendo por el EF4/2026 y no se prevé ninguno para el EF4/2027; la compañía dice que dará prioridad a financiar inversiones dentro de su estrategia centrada en M&A.
| Indicador | 1T EF4/2027 | 1T EF4/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 1.674 | 806 | +107,6% |
| Beneficio bruto (millones de ¥) | 877 | 469 | +86,9% |
| Margen bruto | 52,4% | 58,2% | −5,8 pt |
| Gastos de venta y administración (millones de ¥) | 786 | 594 | +32,2% |
| Beneficio operativo (millones de ¥) | 91 | −125 | de pérdida a beneficio |
| Beneficio ordinario (millones de ¥) | 77 | −134 | de pérdida a beneficio |
| Beneficio neto atribuible a la matriz (millones de ¥) | 37 | −156 | de pérdida a beneficio |
| BPA (¥) | 0,25 | −1,23 | de pérdida a beneficio |
| EBITDA ajustado (millones de ¥) | 165 | — | — |
| Beneficio operativo ajustado (millones de ¥) | 139 | — | — |
| Beneficio neto ajustado (millones de ¥) | 93 | — | — |
| Soluciones — ingresos (millones de ¥) | 785 | 86 | n.s. |
| Soluciones — beneficio del segmento (millones de ¥) | 145 | 15 | n.s. |
| Restauración — ingresos (millones de ¥) | 2 | 9 | n.s. |
| Restauración — beneficio del segmento (millones de ¥) | 1 | 2 | n.s. |
| Educación — ingresos (millones de ¥) | 41 | 33 | n.s. |
| Educación — beneficio del segmento (millones de ¥) | 8 | 6 | n.s. |
| Entretenimiento — ingresos (millones de ¥) | 275 | 195 | n.s. |
| Entretenimiento — beneficio del segmento (millones de ¥) | 45 | 4 | n.s. |
| Estilo de vida — ingresos (millones de ¥) | 565 | 479 | n.s. |
| Estilo de vida — beneficio del segmento (millones de ¥) | 37 | 77 | n.s. |
| Activos totales (millones de ¥) | 5.206 | 5.331 | −2,3% |
| Patrimonio neto (millones de ¥) | 1.732 | 1.585 | +9,3% |
| Ratio de fondos propios | 32,4% | 28,9% | +3,5 pt |
| Previsión EF4/2027 — ingresos (millones de ¥) | 6.259 | — | — |
| Previsión EF4/2027 — beneficio operativo (millones de ¥) | 165 | — | — |
| Previsión EF4/2027 — beneficio operativo ajustado (millones de ¥) | 349 | — | — |
| Previsión EF4/2027 — EBITDA ajustado (millones de ¥) | 464 | — | — |
| Dividendo anual por acción (¥) | 0,00 | 0,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.