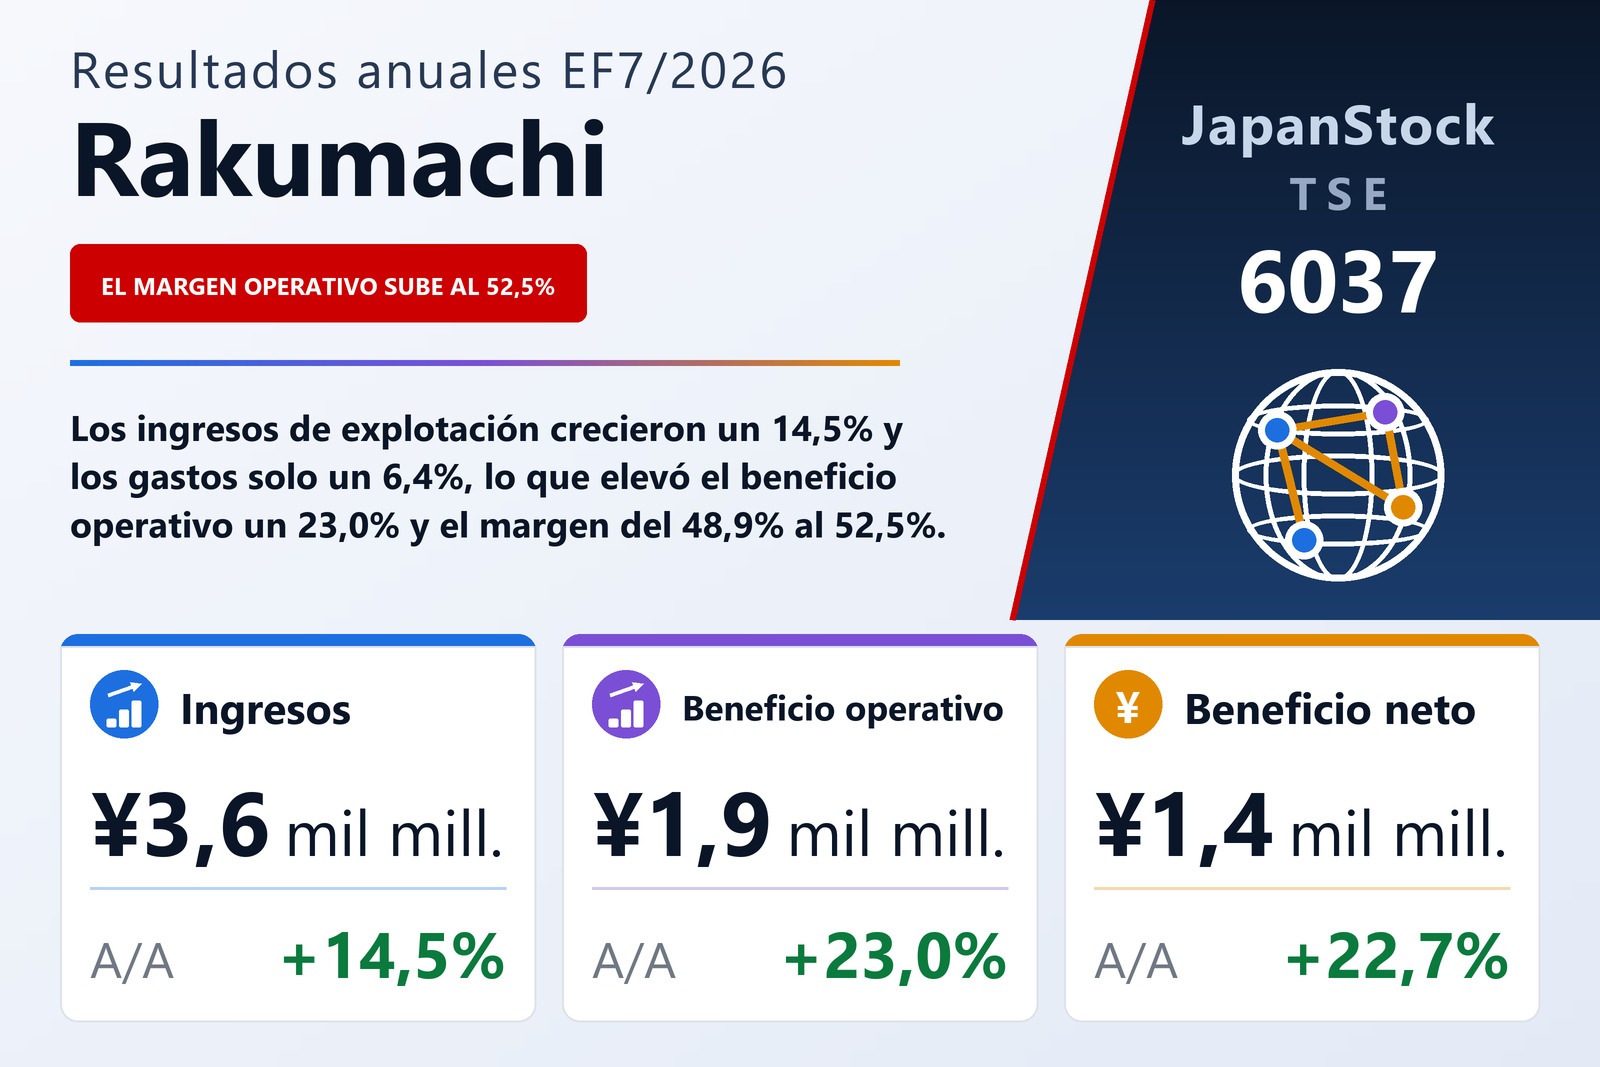
Los ingresos crecieron un 14,5% y los costes un 6,4%: el margen hizo el resto
RAKUMACHI, INC. (TSE: 6037), la empresa con sede en Tokio que opera el portal de inversión inmobiliaria Rakumachi, publicó el 14 de septiembre de 2026 sus resultados individuales del ejercicio comprendido entre el 1 de agosto de 2025 y el 31 de julio de 2026, elaborados con normas contables japonesas. Los ingresos de explotación crecieron un 14,5% hasta 3.617 millones de yenes, el beneficio operativo un 23,0% hasta 1.899 millones, el beneficio ordinario un 21,9% hasta 2.132 millones y el beneficio neto un 22,7% hasta 1.436 millones, para un beneficio de 73,43 yenes por acción frente a 56,09. El informe indica la Bolsa de Tokio como mercado de cotización y declara un único segmento, el negocio del portal de inversión inmobiliaria, por lo que no hay desglose por segmentos.
La aritmética es breve porque la cuenta de resultados también lo es. La compañía presenta sus costes en una sola línea de gastos de explotación, sin separar coste de ventas y gastos generales, y esa línea subió un 6,4% hasta 1.718 millones, menos de la mitad del ritmo de los ingresos. De los aproximadamente 458 millones de ingresos de explotación adicionales, unos 103 millones se fueron en mayores gastos y unos 355 millones llegaron al beneficio operativo, razón por la que el margen operativo pasó del 48,9% al 52,5%. El informe no desglosa más los gastos de explotación ni dice qué costes aumentaron.
El informe atribuye el ejercicio al trabajo de contenidos y ventas en torno al portal. A través de Rakumachi Shimbun y del canal de vídeo Rakumachi Channel, la compañía amplió los contenidos para inversores inmobiliarios con el fin de captar socios, y reforzó la labor comercial con las empresas inmobiliarias; destaca la publicación continuada de vídeos sobre inversión, política y economía y las mejoras de su aplicación oficial de inversión inmobiliaria. Los socios del sitio web llegaron a 507.000, un 10,0% más, y los inmuebles anunciados a 84.000, un 8,7% más. Como contexto, la compañía cita un estudio de Dentsu según el cual el mercado japonés de publicidad en internet creció un 10,8% hasta 4,0459 billones de yenes en el año natural 2025 y alcanzó el 50,2% del gasto publicitario total, más de la mitad por primera vez.
El beneficio ordinario supera al operativo gracias a una cartera de valores
El beneficio ordinario superó al operativo en unos 233 millones, y casi toda la diferencia son intereses. Los ingresos no operativos fueron de 239 millones, de los que 233 millones correspondieron a intereses de valores, frente a 212 millones; el resto fueron 1,4 millones de intereses cobrados, una plusvalía de 2,0 millones por la venta de valores y 2,2 millones de ingresos diversos. Los gastos no operativos bajaron a 6,1 millones desde 9,7 millones. El origen de esos intereses está en el balance: valores de inversión por 4.269 millones a 31 de julio de 2026, 184 millones más y cerca del 70% del activo total. Como los ingresos no operativos crecieron menos que el beneficio operativo, el beneficio ordinario avanzó un 21,9%, algo por detrás del 23,0% de la línea operativa.
No hubo partidas extraordinarias, de modo que el beneficio antes de impuestos coincidió con el ordinario, 2.132 millones. Los impuestos sumaron 696 millones, un tipo efectivo de alrededor del 32,7% frente al 33,1% del año anterior, y el beneficio neto quedó un 22,7% por encima, en 1.436 millones. El beneficio por acción creció más deprisa, un 30,9% hasta 73,43 yenes, porque el número medio de acciones bajó un 6,3% hasta 19.558.912 a medida que la compañía recompraba títulos. La rentabilidad sobre fondos propios fue del 27,4%, frente al 21,4%.
El efectivo volvió a los accionistas más deprisa de lo que lo generó el negocio
El flujo de caja operativo fue de 1.454 millones, solo un 1,2% más que los 1.436 millones del año anterior pese al mayor beneficio, sobre todo porque los impuestos pagados subieron a 727 millones desde 393 millones. Las actividades de inversión consumieron 260 millones, casi en su totalidad 260 millones de compras de inmovilizado material. Las actividades de financiación consumieron 1.676 millones: 1.450 millones en recompra de acciones propias, frente a 1.131 millones, y 228 millones de dividendos pagados. Recompras y dividendos sumaron unos 1.678 millones, unos 224 millones más que el flujo de caja operativo, y el efectivo y equivalentes cayó 481 millones hasta 709 millones.
El activo total bajó un 0,8% hasta 6.074 millones desde 6.122 millones a 31 de julio de 2025. El efectivo y depósitos cayó 436 millones, los activos por impuestos diferidos de 61 millones quedaron a cero y los valores a corto plazo bajaron 49 millones, mientras el inmovilizado material subió 268 millones —los edificios pasaron a 299 millones desde 33 millones—, los valores de inversión 184 millones y las cuentas por cobrar 57 millones. En el pasivo, la compañía registró por primera vez una obligación por retiro de activos de 59 millones y los anticipos recibidos subieron 39 millones; el informe no explica a qué corresponden los nuevos activos de edificios. El patrimonio neto cayó un 2,0% hasta 5.196 millones, porque las recompras superaron el beneficio neto del año después de dividendos, aunque la diferencia de valoración de los valores disponibles para la venta subió 124 millones, y la ratio de fondos propios bajó del 86,6% al 85,5%. La compañía amortizó 1.400.000 acciones propias durante el ejercicio, con lo que las acciones emitidas quedaron en 19.753.800, y al cierre mantenía 842.442 acciones en autocartera.
Previsión: otro 10,6%, con costes de contratación y contenidos incluidos
Para el EF7/2027 la compañía prevé unos ingresos de explotación de 4.000 millones (+10,6%), un beneficio operativo de 2.100 millones (+10,6%), un beneficio ordinario de 2.324 millones (+9,0%) y un beneficio neto de 1.520 millones (+5,8%), para un beneficio por acción de 80,37 yenes, alrededor de un 9,5% más que los 73,43 yenes de este año. Espera que el crecimiento de los ingresos venga de sus servicios de anuncio de inmuebles y de publicidad, y señala que los gastos de explotación previstos incluyen mayores costes de personal por las contrataciones y mayores costes de producción de contenidos para Rakumachi Premium. Que ingresos y beneficio operativo crezcan al mismo ritmo implica un margen operativo del 52,5%, igual al de este año, de modo que la previsión no supone una nueva ampliación. El informe no explica por qué el beneficio ordinario y el neto crecerían menos que el operativo.
El apartado de perspectivas cita como preocupaciones la subida de los tipos a largo plazo tras las alzas del tipo oficial, la política arancelaria de Estados Unidos y la inestabilidad internacional, y el repaso del ejercicio recuerda que el Banco de Japón elevó su tipo oficial en diciembre de 2025 y en junio de 2026. Frente a ello, la compañía espera que siga aumentando el número de particulares que ven la inversión inmobiliaria como una forma de construir patrimonio, y prevé impulsar el servicio Rakumachi Premium y su aplicación, y ampliar los contenidos a través del boletín por correo electrónico de Rakumachi Shimbun y de Rakumachi Channel.
Dividendo un 30,0% mayor, con una nueva subida a 16,00 yenes prevista
El dividendo anual del EF7/2026 es de 13,00 yenes, 6,50 yenes a mitad de ejercicio y 6,50 yenes al cierre, frente a 10,00 yenes un año antes: un 30,0% más, por un total de 250 millones y una tasa de reparto del 17,7%. El dividendo final se pagará a partir del 28 de octubre de 2026, el día siguiente a la junta general de accionistas del 27 de octubre. Para el EF7/2027 la compañía prevé 16,00 yenes, 8,00 yenes en cada semestre, una tasa de reparto del 19,9% sobre el beneficio previsto. Aun así, la retribución al accionista de este año se inclinó claramente hacia las recompras: 1.450 millones en acciones recompradas frente a 228 millones de dividendos pagados.
| Indicador | EF7/2026 | EF7/2025 | Variación |
|---|---|---|---|
| Ingresos de explotación (millones de ¥) | 3.617 | 3.159 | +14,5% |
| Gastos de explotación (millones de ¥) | 1.718 | 1.614 | +6,4% |
| Beneficio operativo (millones de ¥) | 1.899 | 1.544 | +23,0% |
| Margen operativo | 52,5% | 48,9% | +3,6 pt |
| Beneficio ordinario (millones de ¥) | 2.132 | 1.749 | +21,9% |
| Beneficio neto (millones de ¥) | 1.436 | 1.170 | +22,7% |
| BPA (¥) | 73,43 | 56,09 | +30,9% |
| Activos totales (millones de ¥) | 6.074 | 6.122 | −0,8% |
| Patrimonio neto (millones de ¥) | 5.196 | 5.304 | −2,0% |
| Ratio de fondos propios | 85,5% | 86,6% | −1,1 pt |
| Flujo de caja operativo (millones de ¥) | 1.454 | 1.436 | +1,2% |
| Recompra de acciones propias (millones de ¥) | 1.450 | 1.131 | +28,1% |
| Efectivo y equivalentes al cierre (millones de ¥) | 709 | 1.191 | −40,4% |
| Previsión EF7/2027 — ingresos de explotación (millones de ¥) | 4.000 | — | +10,6% |
| Previsión EF7/2027 — beneficio operativo (millones de ¥) | 2.100 | — | +10,6% |
| Previsión EF7/2027 — beneficio ordinario (millones de ¥) | 2.324 | — | +9,0% |
| Previsión EF7/2027 — beneficio neto (millones de ¥) | 1.520 | — | +5,8% |
| Previsión EF7/2027 — BPA (¥) | 80,37 | — | +9,5% |
| Dividendo anual por acción (¥) | 13,00 | 10,00 | +30,0% |
| Previsión de dividendo por acción EF7/2027 (¥) | 16,00 | 13,00 | +23,1% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.