El corretaje creció, pero los arrendamientos operativos se retrasaron
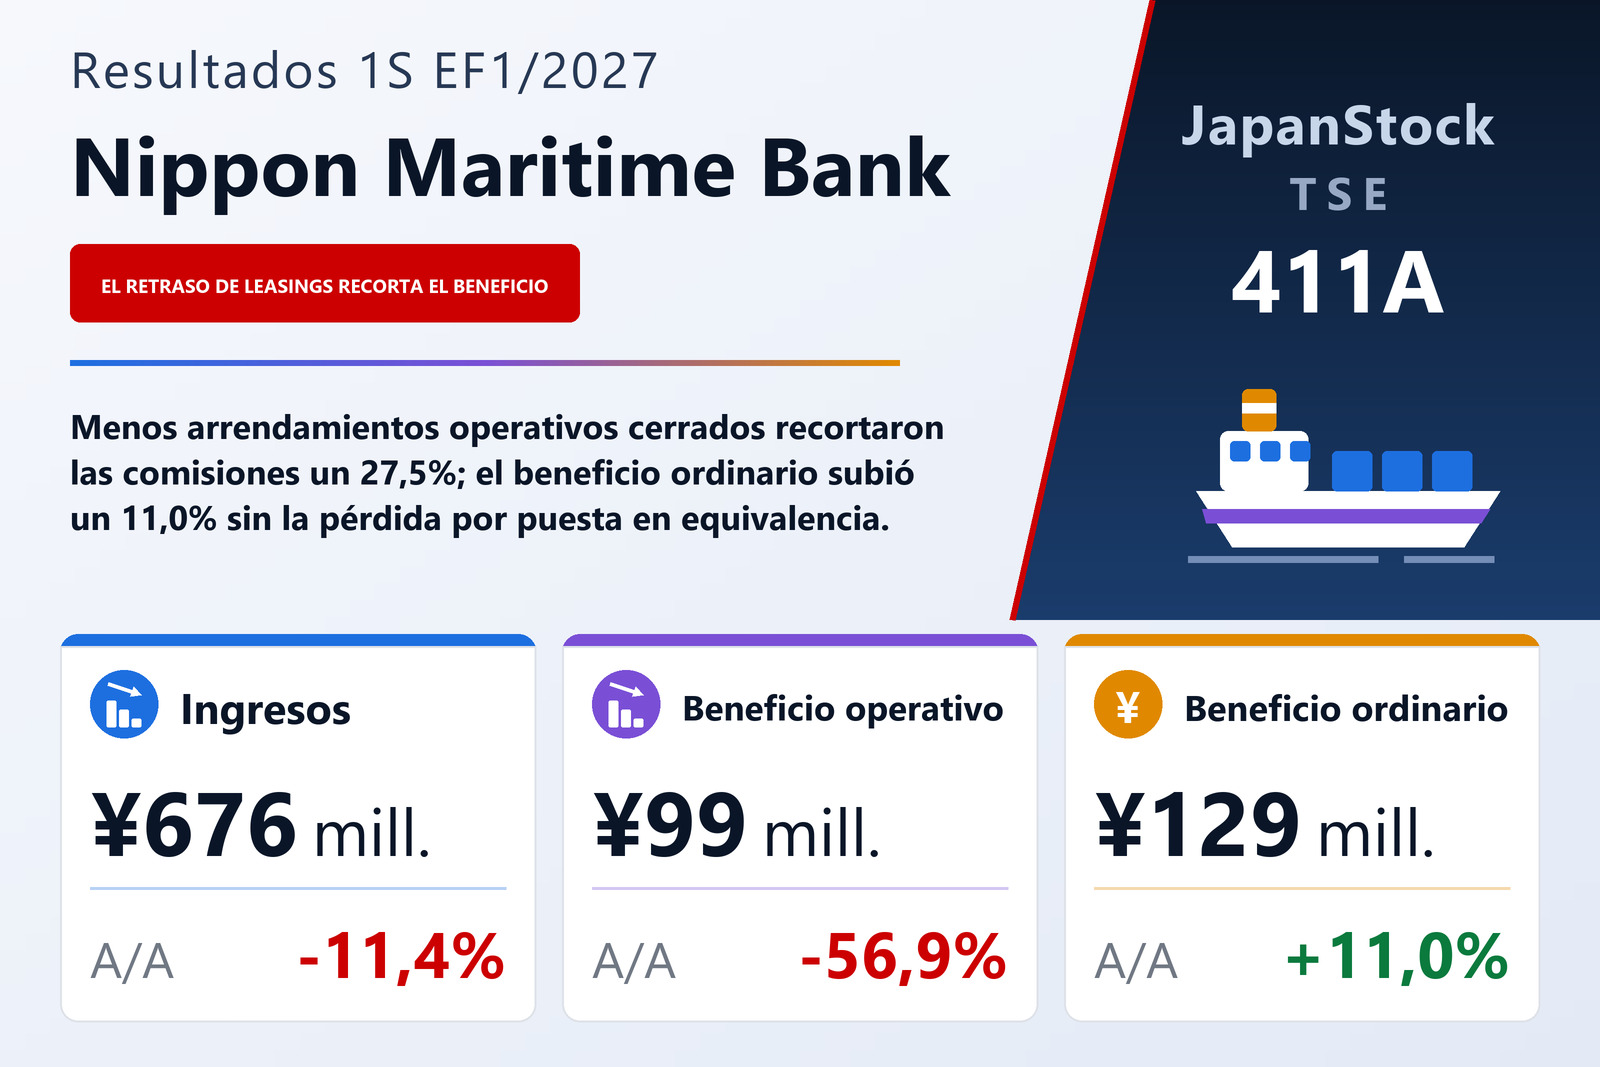
Nippon Maritime Bank Co., Ltd. (TSE: 411A), grupo que presta servicios financieros especializados en el transporte marítimo —corretaje de buques y estructuración de arrendamientos operativos por un lado, préstamos navales y arrendamientos financieros mantenidos a través de filiales por otro—, publicó el 15 de septiembre de 2026 sus resultados consolidados intermedios de los seis meses del 1 de febrero al 31 de julio de 2026, bajo normas contables japonesas. Sus acciones cotizan en el TOKYO PRO Market de la Bolsa de Tokio, abierto únicamente a inversores profesionales. Los ingresos cayeron un 11,4% hasta 676,2 millones de yenes, el beneficio operativo un 56,9% hasta 99,2 millones, el beneficio ordinario subió un 11,0% hasta 129,7 millones y el beneficio atribuible a los propietarios de la matriz bajó un 6,2% hasta 102,8 millones, es decir, 27,79 yenes por acción frente a 29,62 sobre 3.700.000 acciones. Los estados intermedios no fueron revisados por un auditor, y la compañía prevé presentar su informe intermedio de información del emisor el 29 de octubre de 2026.
El informe sitúa el resultado en un mercado de financiación naval muy concurrido. Según explica, las operaciones de venta con arrendamiento posterior de entidades financieras europeas, sociedades de leasing chinas y armadores japoneses han sido intensas, con abundante dinero dirigido a los buques más líquidos, de modo que los precios de los buques y de las transacciones se han mantenido altos para algunos tipos y edades de buque y evaluar la rentabilidad y el valor de los activos de cada operación se ha vuelto más importante. Frente a ello, el grupo ha mirado más allá de los buques líquidos, hacia tipos de buque y mercados con financiación escasa. Financiar esas operaciones es más difícil, y la compañía dice que algunas tardaron más en cerrarse: esa es su explicación de la caída de los ingresos.
El coste de ventas se mantuvo; los gastos generales subieron una quinta parte
El coste de ventas fue de 311,0 millones frente a 311,7 millones, prácticamente igual, de modo que casi toda la caída de 86,7 millones de los ingresos se trasladó al beneficio bruto, que bajó un 19,1% hasta 365,2 millones; el margen bruto se estrechó del 59,1% al 54,0%. Los gastos de venta, generales y administrativos se movieron en sentido contrario y subieron un 20,3% hasta 265,9 millones, 44,8 millones más. El beneficio operativo cayó por tanto 130,8 millones, unos dos tercios por el menor beneficio bruto y un tercio por los mayores gastos generales, y el margen operativo se redujo a la mitad, del 30,1% al 14,7%. El informe no desglosa el aumento de los gastos generales ni explica su causa.
Por qué el beneficio ordinario subió mientras el operativo se reducía a la mitad
La explicación está íntegramente por debajo de la línea operativa. Un año antes, unos gastos no operativos de 114,7 millones —una pérdida por inversiones por puesta en equivalencia de 75,1 millones y una pérdida cambiaria de 39,6 millones— habían reducido el beneficio ordinario a 116,8 millones. En este semestre, los ingresos no operativos fueron de 30,6 millones, con una ganancia cambiaria de 25,1 millones e ingresos por intereses de 1,8 millones, y los gastos no operativos se limitaron a 93.000 yenes de intereses. Ese vuelco de unos 143,6 millones compensó con creces la caída de 130,8 millones del beneficio operativo y dejó el beneficio ordinario 12,9 millones por encima, en 129,7 millones. El informe atribuye la subida a la desaparición de la pérdida por puesta en equivalencia y a la ganancia cambiaria.
El semestre anterior había incluido además una ganancia extraordinaria de 47,4 millones por la venta de acciones de una sociedad vinculada, sin equivalente esta vez, por lo que el beneficio antes de impuestos cayó un 21,0% hasta 129,7 millones desde 164,2 millones. Lo que limitó la caída del beneficio neto al 6,2% fueron los impuestos: sumaron 26,9 millones frente a 54,6 millones, ya que el impuesto corriente de 48,3 millones quedó compensado por un abono por impuestos diferidos de 21,4 millones, lo que situó el tipo efectivo en torno al 20,8% frente al 33,3%. El informe no explica ese abono. Sin intereses minoritarios, el beneficio semestral y el atribuible a los propietarios coinciden en 102,8 millones. El resultado global subió un 24,5% hasta 112,3 millones, ayudado por una ganancia de conversión de moneda extranjera de 9,5 millones frente a una pérdida de 19,4 millones un año antes.
El negocio de comisiones se contrajo; el de activos creció
En el Negocio de comisiones, los ingresos cayeron un 27,5% hasta 284,7 millones y el beneficio del segmento un 45,6% hasta 131,9 millones. Según el informe, el corretaje de buques superó al del año anterior, mientras que el servicio de arrendamiento operativo quedó por debajo por el calendario y el número de operaciones cerradas. En el Negocio de activos, los ingresos subieron un 5,7% hasta 391,4 millones, pero el beneficio del segmento cayó un 18,0% hasta 45,7 millones. El servicio de préstamos navales se vio afectado por variaciones en el saldo de préstamos, mientras que el arrendamiento financiero a través de filiales creció gracias a los ingresos continuos de operaciones existentes; el informe no explica el menor beneficio del segmento. El negocio de activos aporta ahora el 57,9% de los ingresos frente al 48,5%, un desplazamiento hacia la base de ingresos recurrentes que la compañía dice estar construyendo. Los costes corporativos no asignados a los dos segmentos aumentaron a 78,4 millones desde 68,0 millones.
Los cobros de arrendamientos existentes redujeron el balance y elevaron la caja
El activo total bajó 329,5 millones hasta 10.861,8 millones respecto al 31 de enero de 2026. Los créditos por arrendamiento —8.487,8 millones, el 78% del activo total— disminuyeron 706,6 millones y los préstamos concedidos 146,5 millones, hasta 818,3 millones, a medida que se reembolsaban préstamos navales y arrendamientos financieros de filiales existentes, mientras que el efectivo y los depósitos aumentaron 524,0 millones hasta 1.353,5 millones. El pasivo bajó 441,8 millones hasta 9.385,1 millones: los préstamos a largo plazo, incluida la porción corriente, se redujeron 708,7 millones hasta 8.063,1 millones por la amortización de la deuda ligada a los arrendamientos financieros de filiales, compensados en parte por un aumento de 259,0 millones, hasta 1.172,1 millones, de los depósitos recibidos de inversores en cuentas en participación (tokumei kumiai). El patrimonio neto subió 112,3 millones hasta 1.476,7 millones por el beneficio del semestre y la ganancia de conversión, y la ratio de fondos propios mejoró del 12,2% al 13,6%. Los préstamos a largo plazo siguen equivaliendo a unas 5,5 veces el patrimonio neto.
Los flujos de caja muestran el mismo giro. Las actividades de explotación generaron 1.539,4 millones, frente a una salida de 4.985,4 millones un año antes, sobre todo por una reducción de 1.021,8 millones de los créditos por arrendamiento, la bajada de 146,5 millones de los préstamos concedidos y el aumento de 259,0 millones de los depósitos en cuentas en participación. La inversión aportó 71,6 millones, principalmente 78,3 millones de depósitos a plazo retirados. La financiación consumió 1.013,5 millones, casi todo en devoluciones de préstamos a largo plazo por 1.008,5 millones. El semestre anterior había ido en sentido contrario: los créditos por arrendamiento crecieron 5.214,1 millones mientras entraban 5.513,1 millones de nuevos préstamos a largo plazo. El efectivo y equivalentes aumentó 602,2 millones hasta 1.353,5 millones.
Previsión sin cambios; una empresa conjunta en India y la compra de un buque tras el cierre
La previsión anual del EF1/2027, publicada el 17 de marzo de 2026, se mantuvo sin cambios: ingresos de 1.663 millones (+10,0%), beneficio operativo de 322 millones (−7,6%), beneficio ordinario de 323 millones (+15,9%) y beneficio neto atribuible a los propietarios de 210 millones (−2,1%), o 56,87 yenes por acción. El primer semestre aportó el 40,7% de los ingresos previstos, pero solo el 30,8% del beneficio operativo previsto, lo que deja un segundo semestre implícito de unos 222,8 millones de beneficio operativo, más del doble de los 99,2 millones recién contabilizados; el informe no dice qué espera que lo impulse. No se pagó dividendo en el EF1/2026, el dividendo intermedio es nulo y no se prevé ninguno al cierre. Las cifras por acción reflejan el desdoblamiento de 100 por 1 del 25 de abril de 2025, calculado como si hubiera tenido lugar al inicio del EF1/2026.
Se comunican dos hechos posteriores al cierre. El 18 de agosto de 2026 el consejo acordó constituir una empresa conjunta de arrendamiento naval en GIFT City, el centro internacional de servicios financieros de Gujarat, en el oeste de India, con Gaurav Sanjay Mehta, titular de 350.000 acciones, el 9,46%, de la compañía. Con el nombre provisional de Nippon Maritime Finance India IFSC Private Limited, estará participada al 60% por la compañía y se consolidará, con un capital de 20 millones de rupias (unos 34 millones de yenes), constitución prevista en diciembre de 2026 e inicio de actividad en enero de 2027, empezando por arrendamientos operativos de buques. El informe señala que sociedades del grupo SPM Holdings Limited, participado al 50% por el Sr. Mehta, han realizado operaciones de arrendamiento financiero con una filial consolidada.
El 15 de septiembre de 2026 el consejo aprobó también la compra del buque AM PANTHER por NMB Shipping Ltd, filial al 100% con sede en Monrovia (Liberia). Este buque de suministro a plataformas con bandera de las Islas Marshall, construido en 2014 y de 4.339 toneladas de arqueo bruto, se adquirirá por 19.000.000 de dólares el 20 de octubre de 2026 y se arrendará ese mismo día a un fletador mediante un fletamento a casco desnudo estructurado como arrendamiento financiero, con opción de compra durante el plazo y obligación del fletador de comprar el buque al final. Se contabilizará como crédito por arrendamiento y no como inmovilizado. La compra se financiará con 17.100.000 dólares de préstamos bancarios, un préstamo subordinado de 300 millones de yenes de la matriz y unos 100.000 dólares de fondos propios de la filial.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 676 | 762 | −11,4% |
| Beneficio bruto (millones de ¥) | 365 | 451 | −19,1% |
| Margen bruto | 54,0% | 59,1% | −5,1 pt |
| Gastos de venta y administración (millones de ¥) | 265 | 221 | +20,3% |
| Beneficio operativo (millones de ¥) | 99 | 229 | −56,9% |
| Margen operativo | 14,7% | 30,1% | −15,4 pt |
| Beneficio ordinario (millones de ¥) | 129 | 116 | +11,0% |
| Beneficio antes de impuestos (millones de ¥) | 129 | 164 | −21,0% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 102 | 109 | −6,2% |
| Resultado global (millones de ¥) | 112 | 90 | +24,5% |
| BPA (¥) | 27,79 | 29,62 | −6,2% |
| Negocio de comisiones — ingresos (millones de ¥) | 284 | 392 | −27,5% |
| Negocio de comisiones — beneficio del segmento (millones de ¥) | 131 | 242 | −45,6% |
| Negocio de activos — ingresos (millones de ¥) | 391 | 370 | +5,7% |
| Negocio de activos — beneficio del segmento (millones de ¥) | 45 | 55 | −18,0% |
| Activos totales (millones de ¥) | 10.861 | 11.191 | −2,9% |
| Créditos por arrendamiento (millones de ¥) | 8.487 | 9.194 | −7,7% |
| Préstamos concedidos (millones de ¥) | 818 | 964 | −15,2% |
| Préstamos a largo plazo, incl. porción corriente (millones de ¥) | 8.063 | 8.771 | −8,1% |
| Patrimonio neto (millones de ¥) | 1.476 | 1.364 | +8,2% |
| Ratio de fondos propios | 13,6% | 12,2% | +1,4 pt |
| Flujo de caja operativo (millones de ¥) | 1.539 | −4.985 | n.s. |
| Flujo de caja de financiación (millones de ¥) | −1.013 | 5.083 | n.s. |
| Previsión EF1/2027 — ingresos (millones de ¥) | 1.663 | — | +10,0% |
| Previsión EF1/2027 — beneficio operativo (millones de ¥) | 322 | — | −7,6% |
| Previsión EF1/2027 — beneficio ordinario (millones de ¥) | 323 | — | +15,9% |
| Previsión EF1/2027 — beneficio neto (millones de ¥) | 210 | — | −2,1% |
| Previsión EF1/2027 — BPA (¥) | 56,87 | — | — |
| Dividendo anual por acción (¥) | 0,00 | 0,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.