Ingresos planos y una pérdida menor
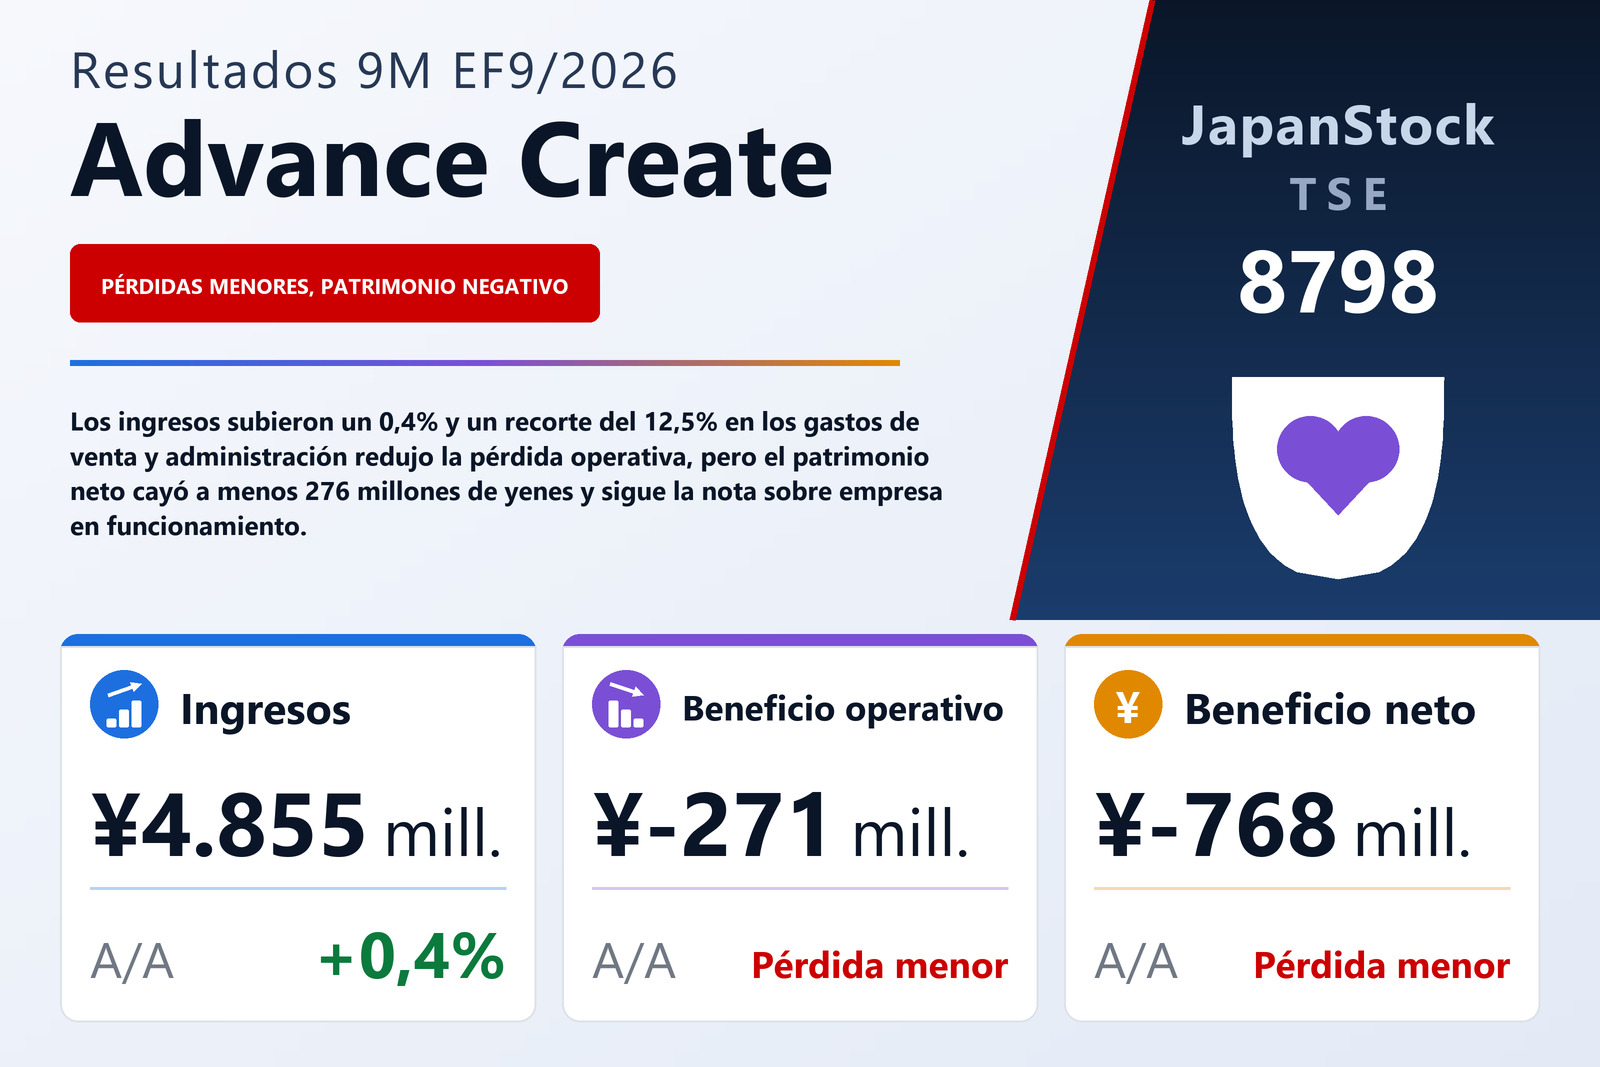
Advance Create Co., Ltd. (TSE: 8798), una agencia de seguros que también opera negocios de software para el sector asegurador, medios, representación de medios y reaseguro, y que cotiza en Tokio, Sapporo y Fukuoka, publicó el 18 de septiembre de 2026 sus resultados consolidados de los nueve meses comprendidos entre el 1 de octubre de 2025 y el 30 de junio de 2026, elaborados según las normas contables japonesas. Los ingresos subieron un 0,4%, hasta 4.855 millones de yenes. La pérdida operativa se redujo a 271 millones desde 699 millones, la pérdida ordinaria a 340 millones desde 859 millones y la pérdida neta atribuible a los propietarios de la matriz a 768 millones desde 1.405 millones. La pérdida por acción fue de 10,30 yenes, frente a 62,70 yenes.
La mejora vino de los costes, no de las ventas. El coste de ventas aumentó un 13,4%, hasta 1.243 millones de yenes, de modo que el beneficio bruto cayó un 3,4%, hasta 3.612 millones, y el margen bruto bajó al 74,4% desde el 77,3%. En cambio, los gastos de venta, generales y de administración se recortaron un 12,5%, hasta 3.884 millones, 554 millones menos que un año antes, lo que cubre con creces la reducción de 427 millones de la pérdida operativa. Por debajo de la línea operativa, los gastos no operativos bajaron a 131 millones desde 200 millones porque las comisiones pagadas cayeron a 15 millones desde 98 millones, aunque los gastos por intereses subieron a 83 millones desde 63 millones y la amortización de los gastos de emisión de acciones aumentó hasta 27 millones.
Las partidas extraordinarias siguieron pesando mucho. La compañía registró 111 millones de yenes de ingresos extraordinarios, principalmente 70 millones de indemnizaciones recibidas y una reversión de 41 millones de obligaciones por retiro de activos, frente a 533 millones de pérdidas extraordinarias: 274 millones de costes de investigación especial, un deterioro de 205 millones en el segmento de agencia de seguros por su menor rentabilidad, 23 millones dotados a la provisión por pérdidas en garantías de deuda y 22 millones por la rescisión de un contrato de arrendamiento. La pérdida antes de impuestos fue de 762 millones, frente a 1.368 millones. El informe atribuye la menor pérdida neta en parte a unas menores pérdidas por deterioro, aunque su propia cuenta de resultados muestra un deterioro de 205 millones frente a 185 millones un año antes.
Segmentos: la agencia pierde menos y los medios se contraen
El segmento de Agencia de seguros, que incluye 148 millones de yenes de ventas a otros segmentos, vio caer sus ingresos un 2,6%, hasta 3.425 millones, porque el número de citas se estancó y hubo menos consultas nuevas; los seguros de vida aportaron 3.070 millones y los seguros no vida 354 millones. La reducción de los gastos de venta y administración recortó la pérdida del segmento a 336 millones desde 974 millones. En ASP, las nuevas ventas de su plataforma común para el sector asegurador a agencias multicompañía fueron flojas: los ingresos bajaron un 1,4%, hasta 221 millones, y el beneficio del segmento un 13,3%, hasta 75 millones.
Medios, articulado en torno al sitio web comparador de seguros de la compañía, sufrió por la debilidad de la contratación publicitaria: los ingresos cayeron un 71,4%, hasta 198 millones, y el beneficio un 83,7%, hasta 21 millones. Representación de medios fue en sentido contrario: la solidez de los pedidos elevó sus ingresos un 137,2%, hasta 868 millones, pero el aumento de los costes de subcontratación amplió su pérdida a 85 millones desde 26 millones. Los ingresos de Reaseguro subieron un 3,1%, hasta 789 millones, gracias a un volumen estable, mientras que el aumento de los pagos de reaseguro redujo su beneficio un 25,6%, hasta 35 millones. Las ventas entre segmentos, de 646 millones, se eliminan en la consolidación.
El patrimonio neto se vuelve negativo
Los activos totales cayeron 2.029 millones de yenes, hasta 8.183 millones, respecto al 30 de septiembre de 2025. El efectivo y los depósitos bajaron 2.870 millones, hasta 2.468 millones, mientras que las cuentas por cobrar aumentaron 379 millones y apareció en el activo una cuenta de ajuste por titulización de créditos de 761 millones. Los pasivos disminuyeron 1.303 millones, hasta 8.459 millones, sobre todo porque se canceló la cuenta de ajuste por titulización del pasivo, de 1.152 millones; los préstamos a corto plazo se situaron en 4.688 millones. La pérdida neta redujo el patrimonio neto en 726 millones, hasta menos 276 millones, de modo que el grupo se encuentra ahora en situación de pasivo neto, con un ratio de fondos propios del −3,4% frente al 4,4% al cierre del ejercicio. No se elaboró estado de flujos de efectivo para el periodo; la depreciación fue de 48 millones.
Una nota sobre empresa en funcionamiento y una reexpresión
La compañía vuelve a señalar una incertidumbre significativa sobre su capacidad para continuar como empresa en funcionamiento. Había registrado pérdidas operativas, ordinarias y netas durante cuatro ejercicios consecutivos hasta el EF9/2025, cuando la pérdida operativa fue de 286 millones de yenes y la pérdida neta de 1.183 millones, junto con tres años seguidos de flujo de caja operativo negativo. Ahora tiene además patrimonio neto negativo y ha incumplido cláusulas financieras de contratos de titulización de créditos con algunos prestamistas. Esos contratos no aceleran el reembolso, pero permiten a los prestamistas exigir la recompra de los créditos titulizados; la compañía afirma que los prestamistas aceptaron en diciembre de 2025 renunciar a ese derecho, después de que en noviembre de 2025 reembolsara la diferencia generada por la corrección de sus ingresos por comisiones de agencia. Sus medidas previstas son mejorar el marketing para obtener citas, elevar la productividad comercial y reducir los costes fijos. El informe de revisión del auditor también llama la atención sobre esa incertidumbre, aunque su conclusión no está modificada.
Según la nota de hechos posteriores, un comité independiente que investigaba una posible contabilización indebida de algunas operaciones publicitarias pasadas y de la activación de software en la compañía y en su filial de agencia publicitaria, participada al 100%, entregó su informe el 31 de julio de 2026, y se reexpresaron los resultados de ejercicios anteriores. En el tercer trimestre se contabilizaron 278 millones de yenes de costes de investigación y reexpresión como pérdida extraordinaria, y la compañía prevé unos 250 millones más en los resultados anuales. La reexpresión también incumple formalmente las declaraciones sobre la exactitud de sus estados financieros incluidas en algunos contratos de préstamo, un efecto que la compañía califica de limitado.
Previsión revisada; dividendo sin decidir
El mismo día de estos resultados, la compañía revisó la previsión anual del EF9/2026 que había publicado el 14 de noviembre de 2025; el informe solo ofrece las nuevas cifras y remite a un comunicado aparte para los detalles. Ahora espera unos ingresos de 7.154 millones de yenes (+3,4%), un beneficio operativo de 423 millones, un beneficio ordinario de 319 millones y una pérdida neta de 391 millones, equivalente a 5,23 yenes por acción. Alcanzar ese beneficio operativo tras una pérdida de 271 millones en nueve meses implica unos 694 millones solo en el cuarto trimestre; el informe no desglosa la previsión por trimestres. No se pagó dividendo a cuenta y el dividendo final está sin decidir, tras cero en el EF9/2025. Las acciones ordinarias emitidas aumentaron a 37.468.200 desde 32.468.200, mientras que siguen en circulación 32.186.700 de las 37.186.700 acciones de Clase A emitidas el 5 de septiembre de 2025; el número medio de acciones utilizado en las cifras por acción fue de 74.627.006, frente a 22.407.959, lo que explica que la pérdida por acción cayera mucho más deprisa que la pérdida neta.
| Indicador | 9M EF9/2026 | 9M EF9/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 4.855 | 4.836 | +0,4% |
| Beneficio bruto (millones de ¥) | 3.612 | 3.739 | −3,4% |
| Gastos de venta y administración (millones de ¥) | 3.884 | 4.438 | −12,5% |
| Beneficio operativo (millones de ¥) | −271 | −699 | pérdida reducida |
| Beneficio ordinario (millones de ¥) | −340 | −859 | pérdida reducida |
| Ingresos extraordinarios (millones de ¥) | 111 | 0 | nuevo |
| Pérdidas extraordinarias (millones de ¥) | 533 | 508 | +4,9% |
| Beneficio neto atribuible a la matriz (millones de ¥) | −768 | −1.405 | pérdida reducida |
| BPA (¥) | −10,30 | −62,70 | pérdida reducida |
| Agencia de seguros — ingresos (millones de ¥) | 3.425 | 3.515 | −2,6% |
| Agencia de seguros — beneficio del segmento (millones de ¥) | −336 | −974 | pérdida reducida |
| ASP — ingresos (millones de ¥) | 221 | 224 | −1,4% |
| ASP — beneficio del segmento (millones de ¥) | 75 | 87 | −13,3% |
| Medios — ingresos (millones de ¥) | 198 | 693 | −71,4% |
| Medios — beneficio del segmento (millones de ¥) | 21 | 134 | −83,7% |
| Representación de medios — ingresos (millones de ¥) | 868 | 365 | +137,2% |
| Representación de medios — beneficio del segmento (millones de ¥) | −85 | −26 | pérdida ampliada |
| Reaseguro — ingresos (millones de ¥) | 789 | 765 | +3,1% |
| Reaseguro — beneficio del segmento (millones de ¥) | 35 | 47 | −25,6% |
| Activos totales (millones de ¥) | 8.183 | 10.213 | −19,9% |
| Patrimonio neto (millones de ¥) | −276 | 449 | n.s. |
| Ratio de fondos propios | −3,4% | 4,4% | −7,8 pt |
| Efectivo y depósitos (millones de ¥) | 2.468 | 5.339 | −53,8% |
| Préstamos a corto plazo (millones de ¥) | 4.688 | 4.638 | +1,1% |
| Previsión EF9/2026 — ingresos (millones de ¥) | 7.154 | — | +3,4% |
| Previsión EF9/2026 — beneficio operativo (millones de ¥) | 423 | — | de pérdida a beneficio |
| Previsión EF9/2026 — beneficio ordinario (millones de ¥) | 319 | — | de pérdida a beneficio |
| Previsión EF9/2026 — beneficio neto (millones de ¥) | −391 | — | pérdida reducida |
| Previsión EF9/2026 — BPA (¥) | −5,23 | — | n.s. |
| Dividendo anual por acción (¥) | — | 0,00 | — |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.