Los ingresos subieron un 9,4% y los gastos de estructura un 10,3%: la diferencia es todo el resultado
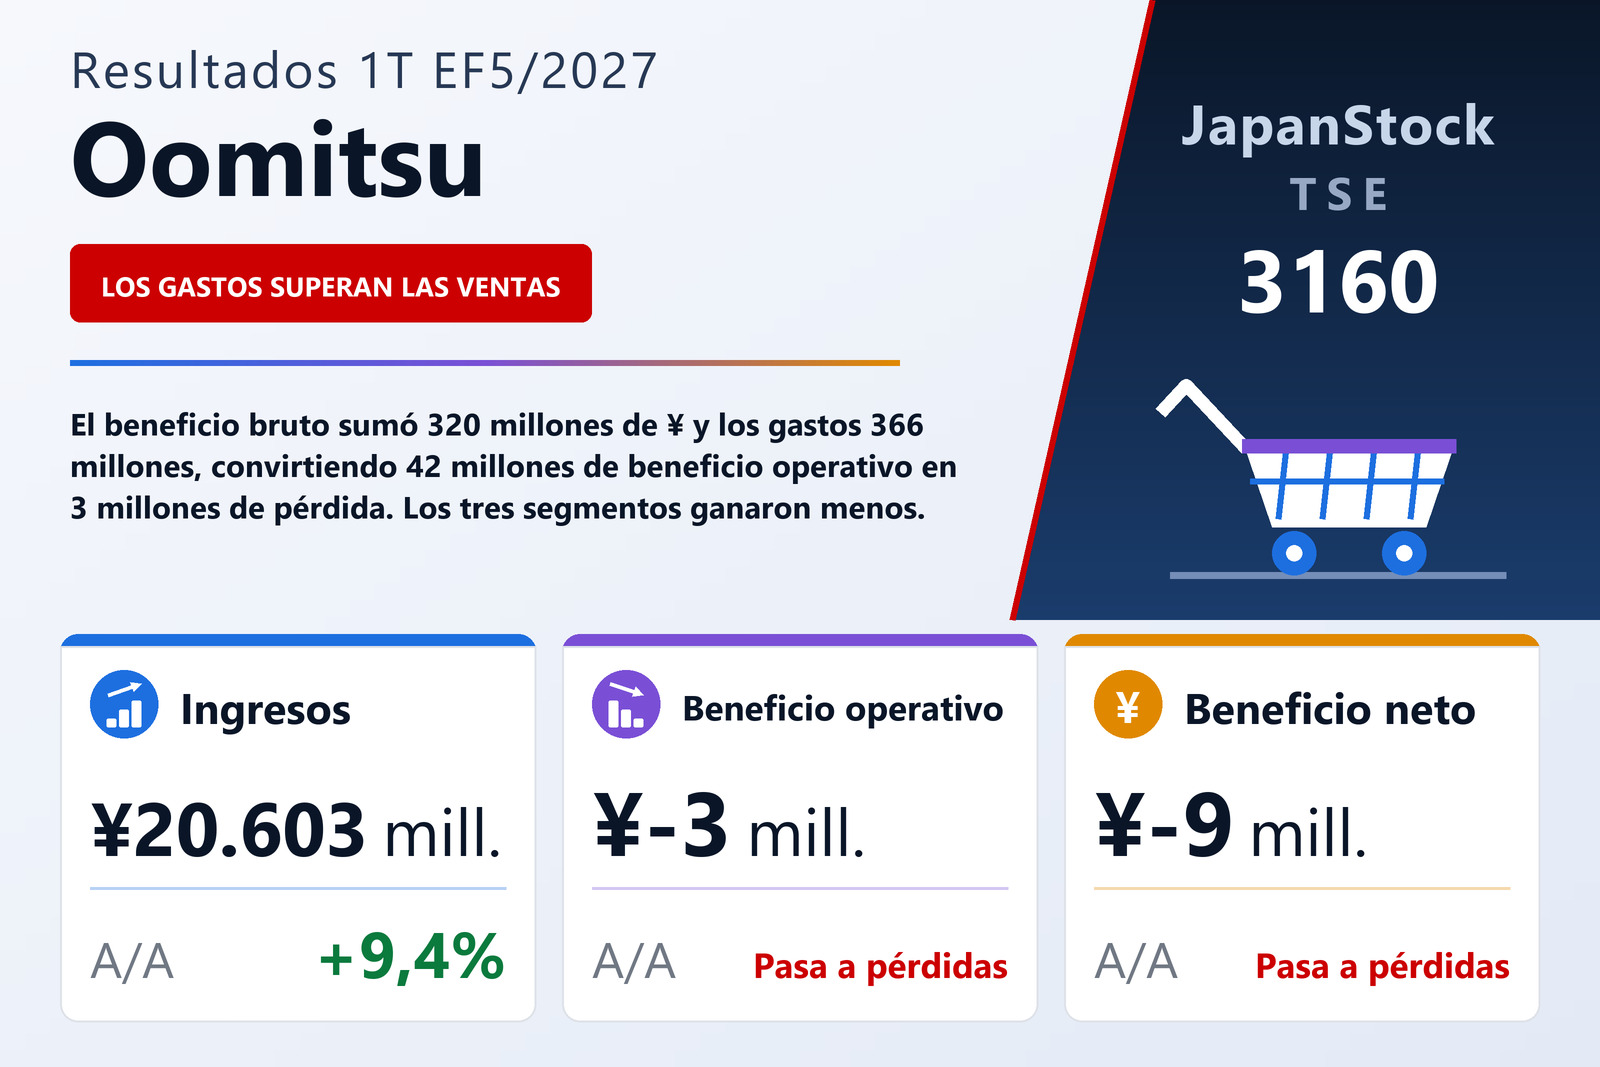
Oomitsu Co., Ltd. (TSE: 3160), el mayorista de productos alimentarios para hostelería con sede en Ogaki, prefectura de Gifu, que también explota la cadena de autoservicio mayorista Amica, publicó el 24 de septiembre de 2026 sus resultados consolidados del primer trimestre, correspondientes a los tres meses del 1 de junio al 31 de agosto de 2026, conforme a las normas contables japonesas. Los ingresos crecieron un 9,4% hasta 20.603 millones de ¥, pero el trimestre arrojó una pérdida operativa de 3 millones de ¥ frente a un beneficio operativo de 42 millones un año antes; el beneficio ordinario cayó un 71,3% hasta 9 millones de ¥ y el resultado final fue una pérdida neta atribuible a la matriz de 9 millones de ¥ frente a un beneficio de 4 millones, es decir −0,66 ¥ por acción frente a 0,34 ¥. Las acciones cotizan en el mercado Standard de la Bolsa de Tokio.
El giro es una cuestión de costes, y las dos líneas que lo explican apenas se separan un punto porcentual. El coste de las ventas subió un 9,6% hasta 16.678 millones de ¥, algo más deprisa que los ingresos, de modo que el beneficio bruto creció un 8,9% hasta 3.925 millones de ¥ y el margen bruto retrocedió del 19,2% al 19,1%. Los gastos de venta y administración, en cambio, subieron un 10,3% hasta 3.929 millones de ¥. En dinero y no en porcentajes, el beneficio bruto sumó 319,7 millones de ¥ interanuales mientras los gastos de estructura sumaban 366,1 millones, y la diferencia de 46,4 millones de ¥ entre ambos incrementos es exactamente la distancia entre el beneficio operativo de 42 millones del año pasado y la pérdida operativa de 3 millones de este. Dicho sin rodeos, la factura trimestral de estructura de Oomitsu, de 3.929 millones de ¥, fue mayor que los 3.925 millones de ¥ de beneficio bruto disponibles para cubrirla.
Los ingresos no operativos salvaron la línea ordinaria; los impuestos hundieron la última línea
El beneficio ordinario de 9 millones de ¥ queda por encima de la pérdida operativa y no por debajo, algo suficientemente inusual como para desglosarlo. Los ingresos no operativos subieron a 61 millones de ¥ desde 48 millones mientras los gastos no operativos bajaban a 48 millones de ¥ desde 59 millones, de forma que la aportación neta no operativa pasó de menos 10,7 millones de ¥ a más 12,7 millones de ¥: una mejora de 23,5 millones que recuperó cerca de la mitad de los 46,4 millones perdidos en la línea operativa. Dos partidas la explican: los otros ingresos no operativos subieron de 4,5 millones de ¥ a 20,1 millones y los otros gastos no operativos cayeron de 17,9 millones de ¥ a 1,8 millones. En sentido contrario, los gastos financieros subieron un 58,7%, de 21,2 millones de ¥ a 33,6 millones, pese a que la deuda total se redujo durante el trimestre. El informe detalla todas estas partidas y no explica ninguna.
No hubo resultados extraordinarios de ningún tipo, de modo que el beneficio trimestral antes de impuestos fue también de 9,1 millones de ¥. Los impuestos sobre beneficios ascendieron después a 18,6 millones de ¥ —9,6 millones corrientes y 8,9 millones diferidos—, más del doble del resultado antes de impuestos, y eso es lo que convierte una cifra positiva antes de impuestos en una pérdida neta de 9,4 millones de ¥. Un año antes esas tres líneas eran 31,9 millones de ¥, 27,0 millones y 4,9 millones, por lo que el impuesto ya absorbía casi todo el resultado antes del deterioro operativo de este trimestre; con una base imponible tan pequeña, la carga fiscal decide el signo de la última línea. El resultado global fue de menos 8 millones de ¥ frente a 43 millones.
Todos los segmentos ganaron menos y los ingresos se desplazaron hacia el de menor margen
Los tres segmentos sobre los que informa la compañía registraron menos beneficio. La venta mayorista para hostelería, el negocio de distribución de alimentos profesionales, elevó sus ingresos un 14,8% hasta 14.236 millones de ¥, pero su beneficio de segmento cedió un 2,5% hasta 99 millones de ¥. Amica, la cadena de autoservicio mayorista, creció solo un 1,2% hasta 5.782 millones de ¥ y su beneficio de segmento cayó un 26,3% hasta 145 millones de ¥. Los productos del mar, gestionados a través de la filial consolidada Marine Delica Co., Ltd., se contrajeron un 15,2% hasta 624 millones de ¥, con un beneficio de segmento un 69,3% menor, de 5,1 millones de ¥ a 1,5 millones. Estas cifras por segmento incluyen ventas entre segmentos por 43 millones de ¥, razón por la cual suman 20.642 millones frente a los 20.603 millones de ingresos del grupo.
La aritmética de la mezcla es la explicación más clara del resultado del grupo que permite el informe. La venta mayorista para hostelería tiene un margen de segmento de alrededor del 0,7% y Amica de cerca del 2,5%; el mayorista creció un 14,8% y Amica un 1,2%, de modo que el peso del mayorista sobre los ingresos por segmentos pasó del 65,8% al 69,0% en un solo año. El crecimiento llegó abrumadoramente al negocio que menos convierte en beneficio. Además, cada segmento estrechó su propio margen: el mayorista del 0,8% al 0,7%, Amica del 3,4% al 2,5% y los productos del mar del 0,7% al 0,3%. El beneficio agregado de los segmentos sobre los que se informa cayó un 19,0%, hasta 246,6 millones de ¥ desde 304,4 millones; los gastos corporativos recogidos en la línea de ajuste se aligeraron de menos 265,2 millones de ¥ a menos 253,2 millones, absorbiendo 12,0 millones de esa caída, y la categoría Otros —un negocio de generación solar— aportó 2,9 millones de ¥ frente a 3,5 millones.
Sobre las causas, el informe es descriptivo más que explicativo. En el mayorista dice haber profundizado en los clientes existentes y abierto otros nuevos en comedores escolares, hospitales y canales de comida preparada, apoyándose en productos que ahorran mano de obra y en líneas de marca propia orientadas a los problemas de personal y coste de sus clientes, a la vez que recortaba gastos de personal y de distribución. En Amica amplió surtidos, organizó ferias de fabricantes, intensificó la promoción en redes sociales y aplicaciones y añadió artículos adecuados al consumo doméstico, y abrió una tienda nueva —Gujo Hachiman, en la prefectura de Gifu— en junio de 2026, hasta las 55 tiendas concentradas en Aichi y Gifu al cierre del trimestre. En productos del mar impulsó la exportación y la captación de clientes a través de Marine Delica. Lo que el informe no hace es decir por qué, con todo eso en marcha, el beneficio cayó en los tres. Su descripción del mercado es lo más parecido a una razón: sus clientes de hostelería se recuperan gracias al turismo extranjero, pero los costes de materias primas y logística siguen subiendo y la escasez de mano de obra es crónica.
Un balance más pequeño y 617 millones de ¥ menos de deuda
El activo total cayó un 1,9% hasta 28.348 millones de ¥ desde los 28.903 millones del 31 de mayo de 2026. Dentro del activo corriente, la tesorería subió 652 millones de ¥ hasta 1.368 millones mientras los efectos y cuentas a cobrar caían 1.144 millones de ¥ hasta 7.385 millones, con un descenso neto de 727 millones; el activo no corriente subió 172 millones, con edificios e instalaciones al alza en 45 millones. El pasivo total cayó 439 millones de ¥ hasta 22.222 millones: la deuda a corto plazo bajó 229 millones hasta 4.390 millones y la deuda a largo plazo 338 millones hasta 4.387 millones, compensado en parte por unas cuentas a pagar 315 millones mayores. Contando los 1.435 millones de ¥ de deuda a largo plazo con vencimiento en el año, la deuda financiera total bajó de 10.830 millones de ¥ a 10.212 millones. El patrimonio neto cayó un 1,8% hasta 6.126 millones de ¥, casi por completo porque las reservas descendieron 116 millones: la pérdida trimestral de 9 millones más unos dividendos implícitos de 107 millones, es decir el pago final de 7,50 ¥ del ejercicio anterior sobre 14.276.588 acciones. Activo y fondos propios cayeron a un ritmo casi idéntico, de modo que la ratio de fondos propios quedó invariable en el 21,6%.
Una cláusula de préstamo escrita sobre la línea ordinaria, no sobre la operativa
Una nota complementaria detalla las cláusulas financieras de un préstamo sindicado con un saldo de 2.083 millones de ¥ al cierre del trimestre. El patrimonio neto, tanto en el balance consolidado como en el individual, debe mantenerse en al menos el 75% de su nivel al cierre del ejercicio de mayo de 2023, y el resultado ordinario consolidado e individual no puede ser una pérdida en dos ejercicios consecutivos. La compañía declara que no incumplía ninguna de las dos el 31 de agosto de 2026. Importa sobre qué línea está escrita la segunda cláusula: el resultado operativo del trimestre fue una pérdida, pero la línea ordinaria —la que la cláusula mide— se mantuvo positiva en 9 millones de ¥, y la prueba se aplica al cierre de cada ejercicio, no cada trimestre.
Previsión y dividendo intactos: los nueve meses restantes cargan con todo
Oomitsu no modificó la previsión anual del EF5/2027 publicada el 14 de julio de 2026: ingresos de 85.600 millones de ¥ (+7,6%), beneficio operativo de 630 millones de ¥ (+295,2%), beneficio ordinario de 630 millones de ¥ (+85,7%) y beneficio neto atribuible a la matriz de 400 millones de ¥ (+603,6%), con un beneficio por acción de 28,02 ¥. La previsión semestral es de 41.200 millones de ¥ de ingresos (+8,8%), 20 millones de beneficio operativo, 20 millones de beneficio ordinario (−82,9%) y 5 millones de beneficio neto (−94,6%).
Leída contra el trimestre recién publicado, esa previsión resulta corriente en la línea superior y exigente por debajo. Los 20.603 millones de ¥ de ingresos son el 24,1% de la cifra anual, más o menos lo que corresponde a un primer trimestre. El beneficio operativo, en cambio, es de menos 3 millones de ¥ frente a los 630 millones previstos, de modo que los nueve meses restantes deben generar 633 millones de ¥, y el segundo trimestre por sí solo tiene que aportar 23 millones solo para alcanzar la cifra semestral de 20 millones. El informe no ofrece explicación alguna de qué cambia. La previsión de dividendo también quedó intacta en 7,50 ¥ a mitad de ejercicio y 7,50 ¥ al cierre, es decir 15,00 ¥, lo mismo que en el EF5/2026 y alrededor del 54% del beneficio por acción previsto; no se declaró dividendo del primer trimestre ni se fijó fecha de pago.
| Indicador | 1T EF5/2027 | 1T EF5/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 20.603 | 18.825 | +9,4% |
| Beneficio bruto (millones de ¥) | 3.925 | 3.605 | +8,9% |
| Margen bruto | 19,1% | 19,2% | −0,1 pt |
| Gastos de venta y administración (millones de ¥) | 3.929 | 3.562 | +10,3% |
| Beneficio operativo (millones de ¥) | −3 | 42 | de beneficio a pérdida |
| Beneficio ordinario (millones de ¥) | 9 | 31 | −71,3% |
| Beneficio neto atribuible a la matriz (millones de ¥) | −9 | 4 | de beneficio a pérdida |
| BPA (¥) | −0,66 | 0,34 | de beneficio a pérdida |
| Resultado global (millones de ¥) | −8 | 43 | de beneficio a pérdida |
| Venta mayorista para hostelería — ingresos (millones de ¥) | 14.236 | 12.401 | +14,8% |
| Venta mayorista para hostelería — beneficio del segmento (millones de ¥) | 99 | 102 | −2,5% |
| Tiendas Amica — ingresos (millones de ¥) | 5.782 | 5.714 | +1,2% |
| Tiendas Amica — beneficio del segmento (millones de ¥) | 145 | 196 | −26,3% |
| Productos del mar — ingresos (millones de ¥) | 624 | 735 | −15,2% |
| Productos del mar — beneficio del segmento (millones de ¥) | 1 | 5 | −69,3% |
| Activos totales (millones de ¥) | 28.348 | 28.903 | −1,9% |
| Patrimonio neto (millones de ¥) | 6.126 | 6.241 | −1,8% |
| Ratio de fondos propios | 21,6% | 21,6% | sin cambios |
| Previsión EF5/2027 — ingresos (millones de ¥) | 85.600 | — | +7,6% |
| Previsión EF5/2027 — beneficio operativo (millones de ¥) | 630 | — | +295,2% |
| Previsión EF5/2027 — beneficio ordinario (millones de ¥) | 630 | — | +85,7% |
| Previsión EF5/2027 — beneficio neto (millones de ¥) | 400 | — | +603,6% |
| Dividendo anual por acción (¥) | 15,00 | 15,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.