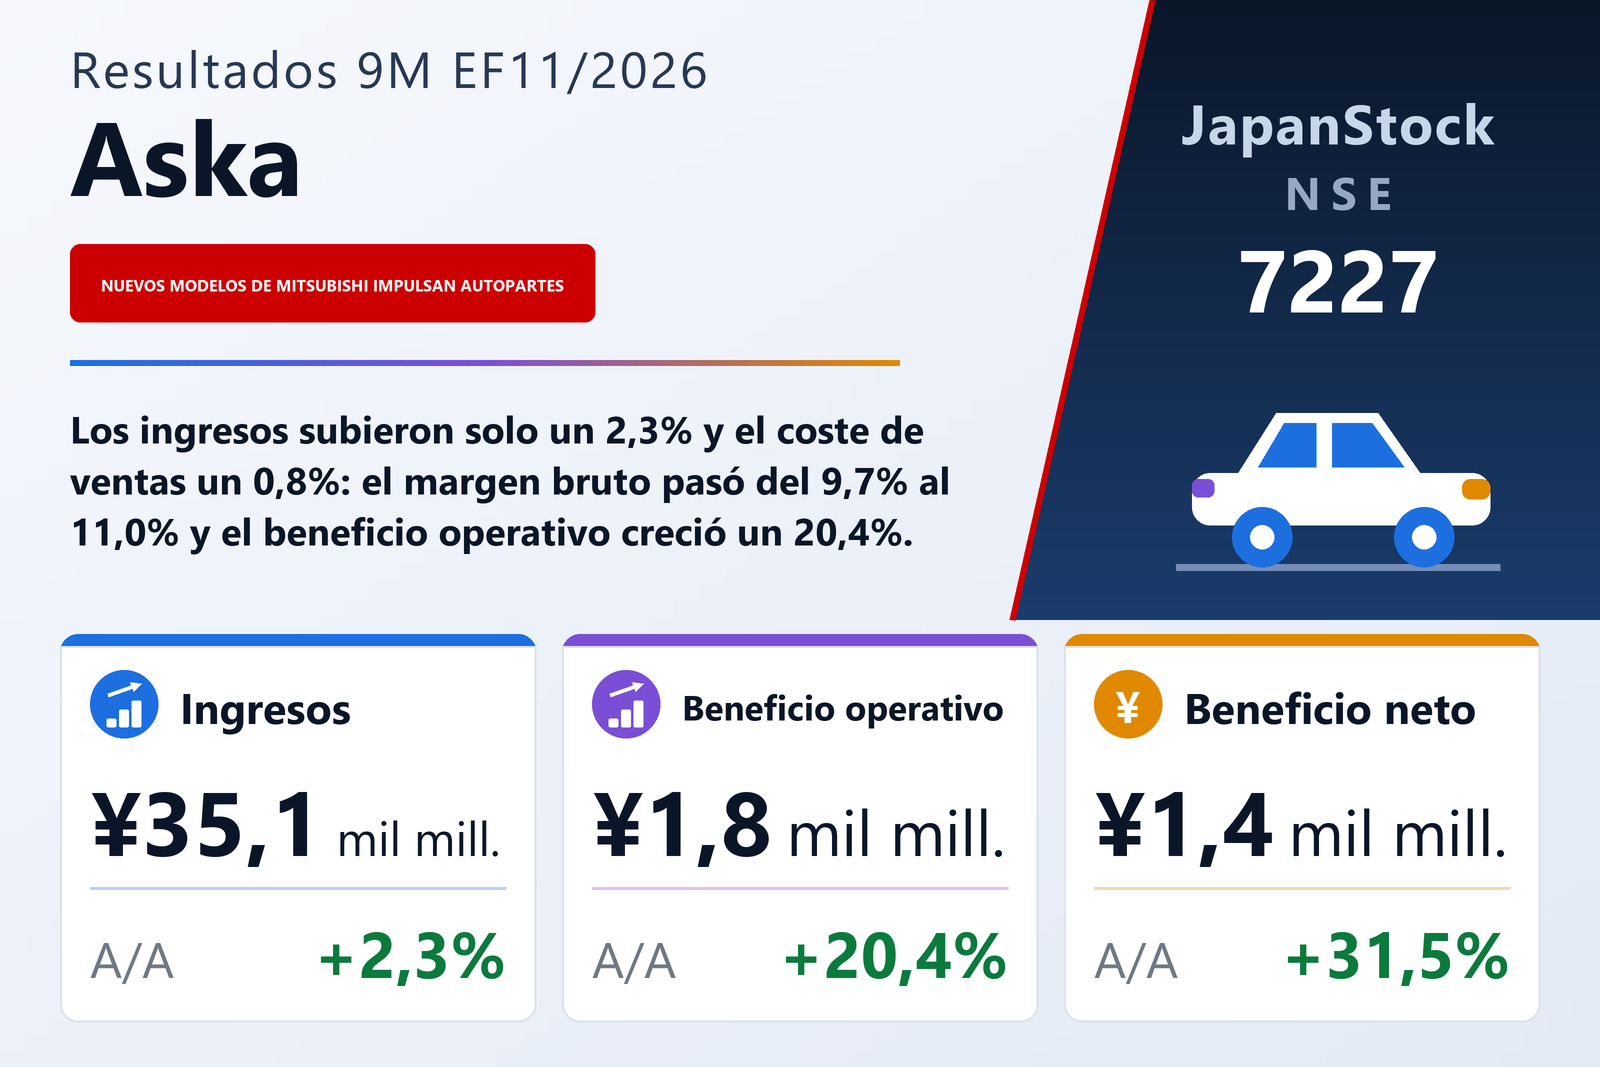
Los ingresos crecieron un 2,3% y el coste de ventas un 0,8%: en esa diferencia está el resultado
Aska Corporation (NSE: 7227), el grupo con sede en Kariya, prefectura de Aichi, cuyos cinco negocios van de las piezas de automoción y los troqueles de estampación a los sistemas de control de fábrica y robótica, los eventos de automovilismo y el arrendamiento inmobiliario y la energía solar, publicó el 24 de septiembre de 2026 sus resultados consolidados de los primeros nueve meses del EF11/2026, el periodo del 1 de diciembre de 2025 al 31 de agosto de 2026, bajo normas contables japonesas. Los ingresos crecieron un 2,3% hasta 35.061 millones de yenes, el beneficio operativo un 20,4% hasta 1.757 millones, el beneficio ordinario un 27,8% hasta 1.945 millones y el beneficio atribuible a los propietarios de la matriz un 31,5% hasta 1.373 millones, para un resultado de 240,62 yenes por acción frente a 182,92. Las acciones cotizan en el mercado principal de la Bolsa de Nagoya.
Casi nada de eso vino de vender más. Los ingresos aumentaron en 789 millones de yenes, un 2,3%, mientras el coste de ventas subía solo un 0,8% hasta 31.196 millones, un incremento de 242 millones sobre una base de costes superior a 31.000 millones. El beneficio bruto creció por tanto un 16,5% hasta 3.864 millones, siete veces el ritmo de los ingresos, y el margen bruto se amplió del 9,7% al 11,0%. Los gastos de venta, generales y administrativos crecieron más deprisa que los ingresos, un 13,4% hasta 2.106 millones, lo que consumió 248 millones de los 547 millones de mejora del beneficio bruto; los 298 millones restantes son la totalidad del aumento del beneficio operativo, y el margen operativo pasó del 4,3% al 5,0%. La compañía afirma haber desplegado una venta de tipo propositivo y haber impulsado el desarrollo tecnológico y la racionalización hacia un sistema productivo más eficiente, frente a una economía japonesa que describe en recuperación moderada por la mejora del empleo y las rentas, pero todavía enturbiada por la subida continuada de precios, las tensiones en Oriente Medio y el rumbo de la política comercial de Estados Unidos.
Por debajo de la línea operativa, una reversión y una pérdida por fusión tiran en sentidos opuestos
Los ingresos no operativos se duplicaron, hasta 365 millones desde 179 millones. La mayor partida individual es una reversión de 80 millones de la provisión por insolvencias, sin equivalente el año anterior y que el balance confirma: la provisión registrada en inversiones y otros activos bajó de 80 millones a cero. Los ingresos por intereses subieron de 1 millón a 34 millones, los beneficios por puesta en equivalencia de 20 millones a 51 millones, las subvenciones de 3 millones a 17 millones, y una ganancia de cambio de 17 millones sustituyó a una pérdida de 1 millón. Los dividendos cobrados fueron de 88 millones frente a 69 millones. Los gastos no operativos subieron a 177 millones desde 117 millones, casi por completo porque los intereses pagados pasaron a 156 millones desde 107 millones, el coste del endeudamiento a corto plazo descrito más abajo. El beneficio ordinario creció así un 27,8% hasta 1.945 millones, más de siete puntos por encima de la línea operativa.
Una línea trabaja después en sentido contrario. Aska contabilizó una pérdida extraordinaria de 138 millones —una pérdida por extinción de acciones derivada de una fusión— sin equivalente el año anterior, de modo que el beneficio antes de impuestos creció solo un 18,7% hasta 1.806 millones, menos que la línea ordinaria y que la operativa. El informe no registra cambios significativos en el perímetro de consolidación del periodo, así que la fusión fue interna al grupo existente. Aun así, el impuesto sobre beneficios bajó, a 432 millones desde 477 millones, llevando el tipo efectivo sobre el beneficio antes de impuestos del 31,4% al 23,9%, y eso es lo que llevó el beneficio atribuible a los propietarios de la matriz a subir un 31,5% hasta 1.373 millones, la línea que más creció de toda la cuenta. Los intereses minoritarios se llevaron 0,6 millones. El informe no explica la menor carga fiscal.
Cuatro de los cinco segmentos crecieron; Sistemas de control entró en pérdidas
Autopartes es prácticamente el grupo, con 27.654 millones de ingresos de segmento, un 3,2% más —el 78% de los 35.453 millones que suman los cinco segmentos— y un beneficio de segmento de 1.168 millones, un 25,8% más. La causa que da el informe es concreta: las ventas de piezas y troqueles aumentaron en el exterior con el lanzamiento de nuevos modelos de vehículos del grupo Mitsubishi. Ese aumento de beneficio de 240 millones equivale a cuatro quintas partes de los 298 millones de mejora operativa del grupo.
Sistemas de control es la excepción. Los ingresos cayeron un 15,6% hasta 2.156 millones y el segmento entró en una pérdida operativa de 42 millones desde un beneficio de 87 millones un año antes, un vuelco de 130 millones, porque disminuyó la cartera de pedidos de productos por proyecto de un cliente principal. Sistemas robóticos creció en ingresos solo un 2,0%, hasta 3.995 millones, pero elevó el beneficio un 26,2% hasta 428 millones: este año no hubo pedidos nacionales tras las captaciones de nuevos clientes del ejercicio anterior, y los pedidos firmes en el exterior de equipos de automatización para automoción compensaron con creces. Automovilismo elevó los ingresos un 21,3% hasta 1.214 millones por mayores ventas de eventos y el beneficio un 265,3% hasta 107 millones, el mayor avance proporcional del grupo desde su menor base de beneficio. Arrendamiento y solar creció en ingresos un 6,8% hasta 434 millones y en beneficio un 30,3% hasta 94 millones; el informe no da razón para ninguno de los dos.
Los ingresos de los cinco segmentos incluyen 392 millones de ventas y transferencias entre segmentos, razón por la que suman 35.453 millones frente a unos ingresos de grupo de 35.061 millones; el ajuste de beneficio por eliminación entre segmentos es de 0,7 millones, a escala de redondeo. Leídos en conjunto, los nueve meses son la historia de un solo segmento con un único contrapeso: Autopartes aportó 240 millones de beneficio, Sistemas robóticos 89 millones, Automovilismo 78 millones y Arrendamiento y solar 21 millones, mientras Sistemas de control devolvió 130 millones.
El balance creció en terrenos, equipos y valores, financiado con deuda a corto plazo
El activo total subió un 8,4% hasta 43.797 millones desde 40.386 millones a 30 de noviembre de 2025, un aumento de 3.411 millones que el informe atribuye sobre todo al crecimiento de la línea de otros (neto) del inmovilizado material. Esa línea pasó de 1.846 millones a 3.911 millones, los terrenos subieron 974 millones hasta 8.038 millones y las inversiones en valores 2.000 millones hasta 6.287 millones. En sentido contrario, el efectivo y los depósitos cayeron 716 millones hasta 2.092 millones, los productos en curso cayeron 524 millones hasta 3.280 millones y los créditos registrados electrónicamente cayeron 219 millones. No se elaboró estado de flujos de efectivo consolidado trimestral; el informe solo revela la amortización, de 1.634 millones frente a 1.585 millones.
El pasivo subió 1.518 millones hasta 27.370 millones, lo que el informe atribuye principalmente a la deuda a corto plazo, que pasó de 965 millones a 3.930 millones, un aumento de 2.965 millones, mientras las obligaciones registradas electrónicamente de 1.632 millones al cierre anterior bajaban a cero y los pasivos por contratos caían 432 millones. El patrimonio neto subió 1.892 millones hasta 16.427 millones, sobre todo por las reservas, que pasaron de 10.378 millones a 11.383 millones, y por las plusvalías latentes en valores, que pasaron de 1.807 millones a 2.614 millones. La ratio de solvencia mejoró del 36,0% al 37,5%. El resultado global fue de 2.261 millones frente a 1.131 millones, un 99,9% más, y prácticamente toda esa diferencia queda fuera de las líneas de beneficio: la revalorización de valores aportó 807 millones frente a 278 millones, y el ajuste por conversión de divisas aportó 83 millones donde antes restaba 191 millones.
La previsión se mantiene sin cambios, y supone un cuarto trimestre mucho más débil
Aska repitió sin revisión la previsión anual del EF11/2026 publicada el 13 de enero de 2026: ingresos de 47.000 millones (+1,4%), beneficio operativo de 2.200 millones (+3,3%), beneficio ordinario de 2.200 millones (+1,5%) y beneficio atribuible a los propietarios de 1.550 millones (+1,9%), para un beneficio por acción de 271,48 yenes. Los nueve meses han aportado el 74,6% de los ingresos previstos, pero el 79,9% del beneficio operativo previsto, el 88,4% del beneficio ordinario previsto y el 88,6% del beneficio neto previsto.
Al restar los nueve meses queda un cuarto trimestre implícito de unos 11.938 millones de ingresos, 442 millones de beneficio operativo, 254 millones de beneficio ordinario y 176 millones de beneficio neto, o aproximadamente 30,86 yenes por acción frente a los 240,62 ya ganados. Dos rasgos destacan. El trimestre implícito es bastante menos rentable que los nueve meses recién publicados, con un margen operativo cercano al 3,7% frente al 5,0%. Y el beneficio ordinario implícito es inferior al beneficio operativo implícito, invirtiendo el patrón de los nueve meses, en los que las partidas no operativas sumaron 187 millones netos. El informe no explica ninguno de los dos; se limita a señalar que no hay cambios respecto a la previsión de enero.
El dividendo anual se mantiene en 54,00 yenes, con el reparto adelantado
La previsión de dividendo tampoco se revisó. Aska pagó 27,00 yenes por acción en el segundo trimestre, frente a 16,00 un año antes, y prevé 27,00 al cierre del ejercicio, frente a 38,00, para un total anual sin cambios de 54,00 yenes. No hay dividendo del tercer trimestre y el informe no indica fecha de inicio de pago. Frente a un beneficio previsto de 271,48 yenes por acción, los 54,00 suponen repartir alrededor del 19,9%. Dos cuestiones formales cierran el documento: los estados financieros consolidados trimestrales que contiene no han sido revisados por un auditor de cuentas ni por una firma de auditoría, y la compañía no preparó material explicativo complementario ni celebró presentación de resultados. Las acciones emitidas se mantuvieron en 5.715.420 y la autocartera en 6.038.
| Indicador | 9M EF11/2026 | 9M EF11/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 35.061 | 34.271 | +2,3% |
| Coste de ventas (millones de ¥) | 31.196 | 30.954 | +0,8% |
| Beneficio bruto (millones de ¥) | 3.864 | 3.317 | +16,5% |
| Margen bruto | 11,0% | 9,7% | +1,3 pt |
| Gastos de venta y administración (millones de ¥) | 2.106 | 1.858 | +13,4% |
| Beneficio operativo (millones de ¥) | 1.757 | 1.459 | +20,4% |
| Margen operativo | 5,0% | 4,3% | +0,7 pt |
| Beneficio ordinario (millones de ¥) | 1.945 | 1.522 | +27,8% |
| Pérdida por extinción de acciones (millones de ¥) | 138 | — | nuevo |
| Beneficio antes de impuestos (millones de ¥) | 1.806 | 1.522 | +18,7% |
| Impuesto sobre beneficios (millones de ¥) | 432 | 477 | −9,5% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 1.373 | 1.044 | +31,5% |
| BPA (¥) | 240,62 | 182,92 | +31,5% |
| Resultado global (millones de ¥) | 2.261 | 1.131 | +99,9% |
| Autopartes — ingresos (millones de ¥) | 27.654 | 26.797 | +3,2% |
| Autopartes — beneficio del segmento (millones de ¥) | 1.168 | 928 | +25,8% |
| Sistemas de control — ingresos (millones de ¥) | 2.156 | 2.555 | −15,6% |
| Sistemas de control — beneficio del segmento (millones de ¥) | −42 | 87 | de beneficio a pérdida |
| Sistemas robóticos — ingresos (millones de ¥) | 3.995 | 3.917 | +2,0% |
| Sistemas robóticos — beneficio del segmento (millones de ¥) | 428 | 339 | +26,2% |
| Automovilismo — ingresos (millones de ¥) | 1.214 | 1.000 | +21,3% |
| Automovilismo — beneficio del segmento (millones de ¥) | 107 | 29 | +265,3% |
| Arrendamiento y solar — ingresos (millones de ¥) | 434 | 406 | +6,8% |
| Arrendamiento y solar — beneficio del segmento (millones de ¥) | 94 | 72 | +30,3% |
| Activos totales (millones de ¥) | 43.797 | 40.386 | +8,4% |
| Patrimonio neto (millones de ¥) | 16.427 | 14.534 | +13,0% |
| Ratio de fondos propios | 37,5% | 36,0% | +1,5 pt |
| Previsión EF11/2026 — ingresos (millones de ¥) | 47.000 | — | +1,4% |
| Previsión EF11/2026 — beneficio operativo (millones de ¥) | 2.200 | — | +3,3% |
| Previsión EF11/2026 — beneficio ordinario (millones de ¥) | 2.200 | — | +1,5% |
| Previsión EF11/2026 — beneficio neto (millones de ¥) | 1.550 | — | +1,9% |
| Previsión EF11/2026 — BPA (¥) | 271,48 | — | n.s. |
| Dividendo anual por acción (¥) | 54,00 | 54,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.