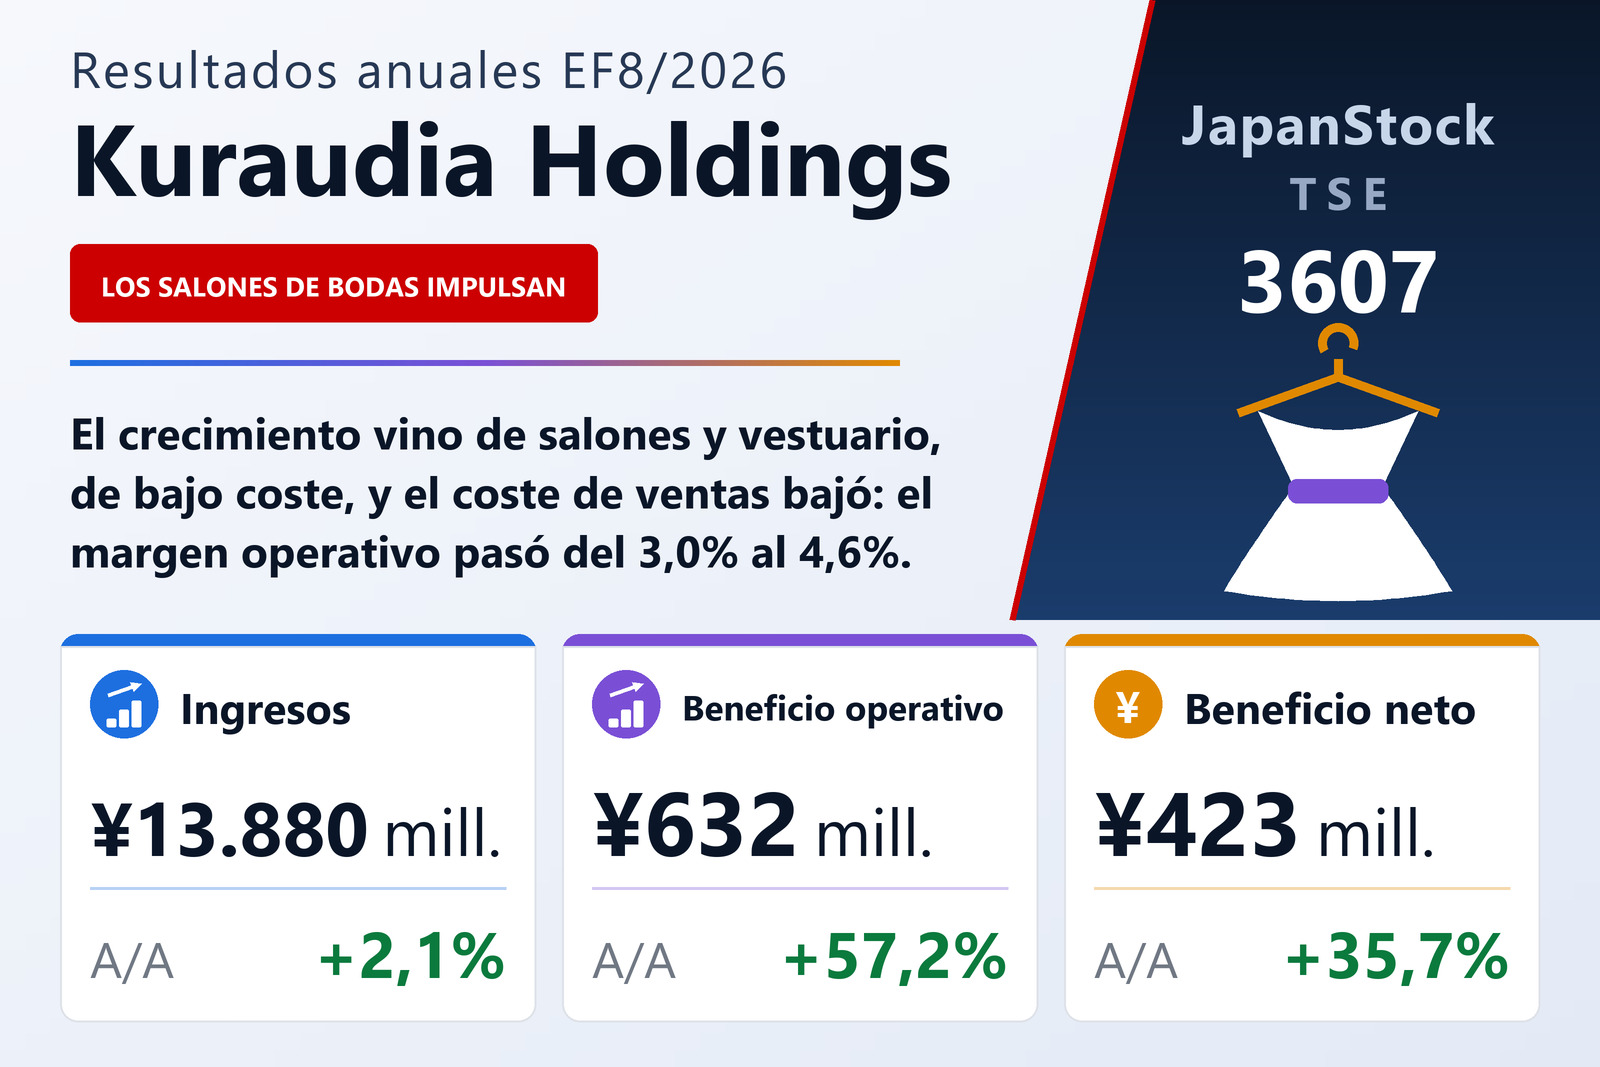
Una subida de ventas del 2,1% que se convirtió en un 57,2% más de beneficio
Kuraudia Holdings Co., Ltd. (TSE: 3607), fabricante de vestidos de novia que también gestiona salones de bodas, estudios fotográficos y servicios de bodas en destinos turísticos, publicó el 29 de septiembre de 2026 sus resultados consolidados del ejercicio del 1 de septiembre de 2025 al 31 de agosto de 2026 conforme a las normas contables japonesas. Las ventas crecieron un 2,1%, hasta 13.880 millones de yenes; el beneficio operativo, un 57,2%, hasta 632 millones; el beneficio ordinario, un 60,4%, hasta 668 millones, y el beneficio neto atribuible a los propietarios de la dominante, un 35,7%, hasta 423 millones, es decir, 46,84 yenes por acción frente a 34,72.
La clave está en el coste de ventas. Las ventas aumentaron en 289 millones de yenes, pero el coste de ventas bajó un 2,2%, hasta 2.945 millones, de modo que el beneficio bruto creció 356,8 millones, un 3,4%, hasta 10.935 millones. La empresa explica que el crecimiento vino de los ingresos por gestión de vestuario y de la explotación de salones, con una baja ratio de coste. Los gastos de venta, generales y administrativos solo subieron un 1,2%, hasta 10.302 millones, 126,6 millones más, y la diferencia de 230,1 millones entre ambos incrementos es toda la mejora del beneficio operativo. El margen operativo pasó del 3,0% al 4,6%.
Los salones sostuvieron el ejercicio; las bodas en destino retrocedieron
Kuraudia informa de un único segmento nupcial y desglosa las ventas por divisiones. La división de consumo creció un 2,1%, hasta 10.809 millones de yenes, impulsada por la gestión de recintos, un 5,2% más, hasta 3.611 millones, gracias, según la empresa, a su restaurante francés Sombreuil TOKYO, en Chiyoda-ku, y al Tokyo Daijingu Daijingu Kaikan, abierto en abril de 2026 para bodas sintoístas con vestimenta tradicional japonesa. La gestión de vestuario creció un 2,4%, hasta 3.432 millones, y foto, vídeo y belleza un 1,0%, hasta 2.340 millones, mientras que las bodas en destinos turísticos cayeron un 3,7%, hasta 1.424 millones. La división mayorista creció un 2,1%, hasta 3.070 millones, con los ingresos por alquiler un 5,1% al alza y las ventas de productos un 1,8% a la baja. Solo la gestión de recintos aportó 177 millones del aumento de 289 millones de las ventas del grupo.
Un cierre de fábrica y un crédito fiscal por debajo del resultado
El beneficio ordinario se benefició de una ganancia cambiaria de 38 millones de yenes, una reversión de provisiones por insolvencias de 21 millones y 19 millones de subvenciones, que cubrieron con creces unos gastos por intereses que subieron a 75 millones desde 60 millones. Las pérdidas extraordinarias de 199 millones, entre ellas una pérdida de 163 millones por liquidación de negocio al cerrar la fábrica de Qingdao en agosto de 2026 y 35 millones de deterioro, limitaron el beneficio antes de impuestos a 472 millones, un 13,2% más. Los impuestos bajaron después a 49 millones desde 105 millones porque un crédito por impuestos diferidos de 114 millones compensó 163 millones de impuesto corriente, lo que explica que el beneficio neto creciera más que el beneficio antes de impuestos. La empresa considera ahora su fábrica de Vietnam como principal centro de producción de vestidos de novia.
Menos deuda y mayor ratio de capital
El activo total subió un 2,8%, hasta 12.972 millones de yenes, y el patrimonio neto un 10,2%, hasta 4.374 millones, lo que elevó la ratio de capital propio al 33,7% desde el 31,4%. Los préstamos a corto plazo bajaron a 300 millones desde 1.050 millones, y el total de préstamos, incluidos los de largo plazo, se redujo a unos 5.144 millones desde 5.734 millones. El flujo de caja operativo subió a 999 millones desde 859 millones; tras 391 millones de inversión y 687 millones de salidas netas de financiación, el efectivo y equivalentes cerró el ejercicio en 1.800 millones.
Previsiones y dividendo
Para el ejercicio que termina el 31 de agosto de 2027, Kuraudia prevé ventas de 14.700 millones de yenes (+5,9%), un beneficio operativo de 750 millones (+18,6%), un beneficio ordinario de 750 millones (+12,2%) y un beneficio neto de 550 millones (+29,8%). El plan descansa en los salones: los ingresos por gestión de recintos se presupuestan en 4.580 millones, un 26,8% más, apoyados en el cambio de marca de su salón de Osaka a Sombreuil OSAKA WEDDING desde septiembre de 2026, mientras que la gestión de vestuario bajaría un 7,9%, hasta 3.160 millones, y foto, vídeo y belleza un 4,3%, hasta 2.240 millones, ambas porque los socios comerciales gestionan menos bodas. El dividendo del EF8/2026 se elevó a 12,00 yenes: 5,00 yenes a cuenta, 5,00 yenes de dividendo ordinario al cierre y 2,00 yenes por el 50.º aniversario de la empresa; la previsión para el EF8/2027 es de 10,00 yenes, el nivel ordinario.
| Indicador | EF8/2026 | EF8/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 13.880 | 13.591 | +2,1% |
| Beneficio bruto (millones de ¥) | 10.935 | 10.578 | +3,4% |
| Gastos de venta y administración (millones de ¥) | 10.302 | 10.176 | +1,2% |
| Beneficio operativo (millones de ¥) | 632 | 402 | +57,2% |
| Margen operativo | 4,6% | 3,0% | +1,6 pt |
| Beneficio ordinario (millones de ¥) | 668 | 416 | +60,4% |
| Beneficio antes de impuestos (millones de ¥) | 472 | 417 | +13,2% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 423 | 312 | +35,7% |
| BPA (¥) | 46,84 | 34,72 | +34,9% |
| Resultado global (millones de ¥) | 480 | 229 | +109,6% |
| División mayorista — ingresos (millones de ¥) | 3.070 | 3.006 | +2,1% |
| División de consumo — ingresos (millones de ¥) | 10.809 | 10.584 | +2,1% |
| Gestión de vestuario (consumo) — ingresos (millones de ¥) | 3.432 | 3.351 | +2,4% |
| Bodas en destinos turísticos (consumo) — ingresos (millones de ¥) | 1.424 | 1.479 | −3,7% |
| Gestión de recintos (consumo) — ingresos (millones de ¥) | 3.611 | 3.434 | +5,2% |
| Foto, vídeo y belleza (consumo) — ingresos (millones de ¥) | 2.340 | 2.318 | +1,0% |
| Activos totales (millones de ¥) | 12.972 | 12.625 | +2,8% |
| Patrimonio neto (millones de ¥) | 4.374 | 3.967 | +10,2% |
| Ratio de fondos propios | 33,7% | 31,4% | +2,3 pt |
| Previsión EF8/2027 — ingresos (millones de ¥) | 14.700 | — | +5,9% |
| Previsión EF8/2027 — beneficio operativo (millones de ¥) | 750 | — | +18,6% |
| Previsión EF8/2027 — beneficio ordinario (millones de ¥) | 750 | — | +12,2% |
| Previsión EF8/2027 — beneficio neto (millones de ¥) | 550 | — | +29,8% |
| Dividendo anual por acción (¥) | 10,00 | 12,00 | −16,7% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.