Ventas casi un 10% mayores y un margen bruto algo más estrecho
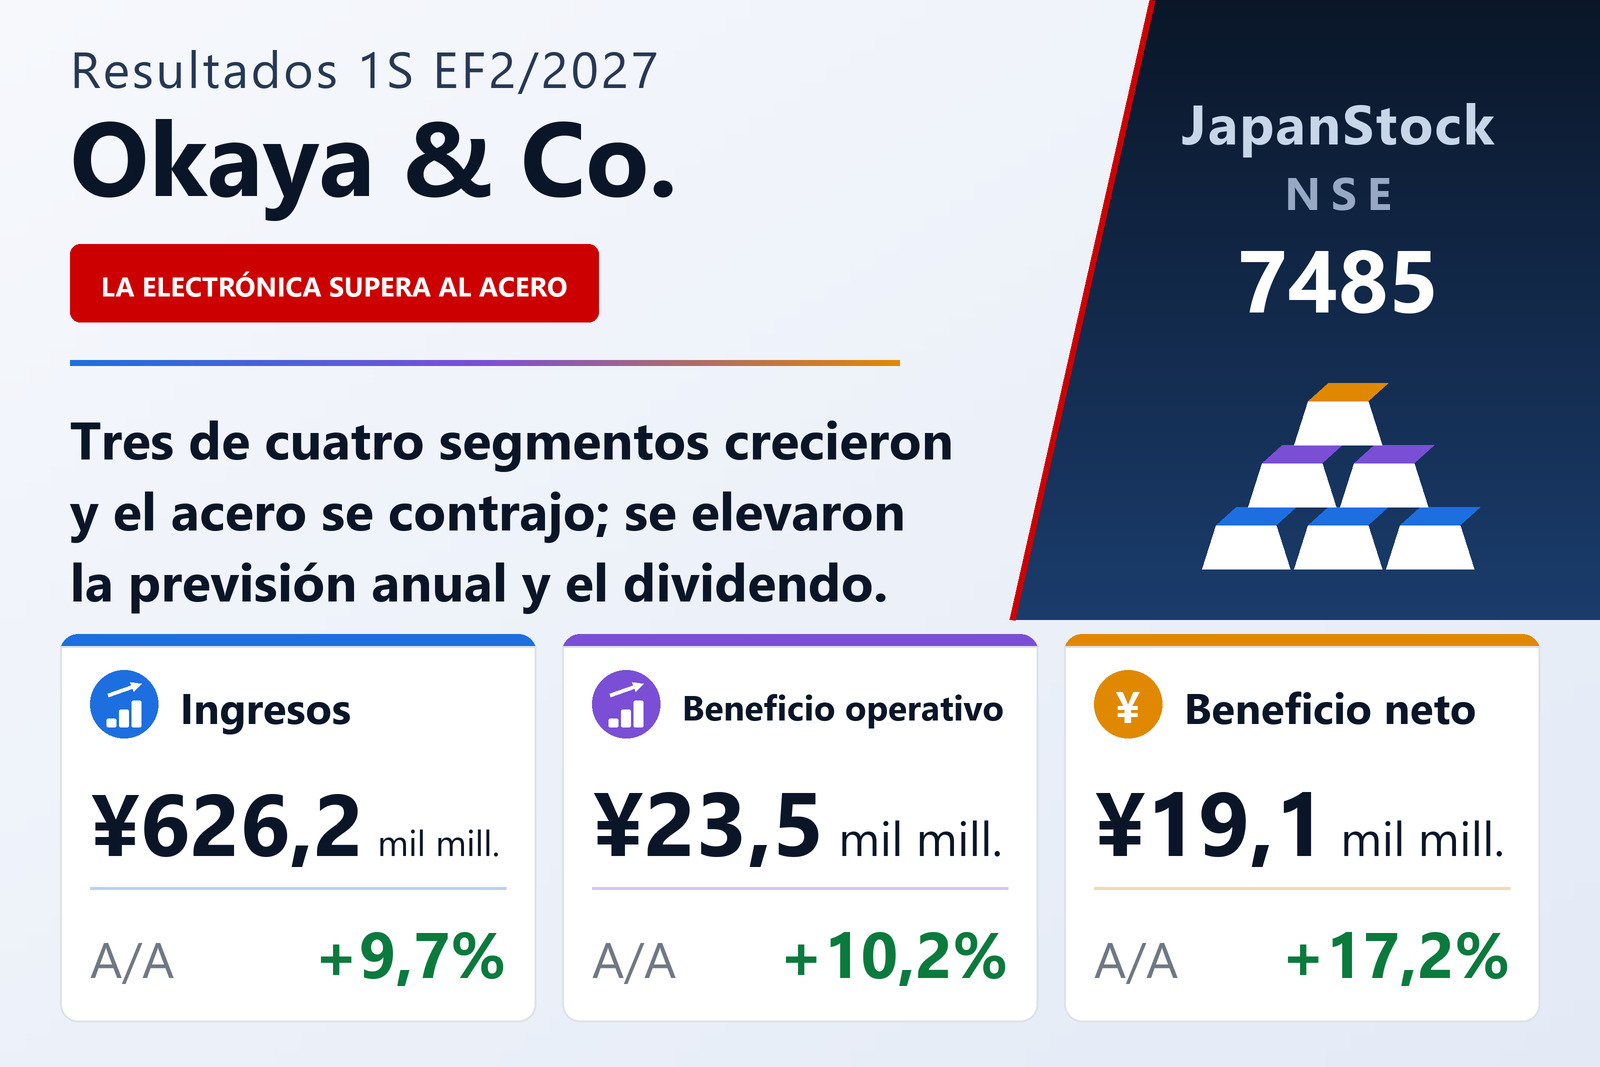
Okaya & Co., Ltd. (NSE: 7485), la empresa comercializadora con sede en Nagoya que opera con acero, electrónica, metales no ferrosos, maquinaria, productos químicos, materiales de construcción y alimentos, publicó el 30 de septiembre de 2026 sus resultados consolidados del primer semestre del EF2/2027, del 1 de marzo al 31 de agosto de 2026, según las normas contables japonesas. Los ingresos subieron un 9,7%, hasta 626.217 millones de yenes; el beneficio operativo, un 10,2%, hasta 23.490 millones; el beneficio ordinario, un 11,7%, hasta 27.297 millones, y el beneficio atribuible a los propietarios de la matriz, un 17,2%, hasta 19.060 millones, o 495,31 yenes por acción frente a 422,63, ambas cifras ajustadas por el desdoblamiento 2 por 1 vigente desde el 1 de junio de 2026. Sus acciones cotizan en el mercado Premier de la Bolsa de Nagoya.
El coste de ventas subió un 10,2%, algo más que los ingresos, por lo que el beneficio bruto creció solo un 5,2%, hasta 55.038 millones, y el margen bruto se estrechó del 9,2% al 8,8%. Lo que impulsó el beneficio operativo fue la contención de gastos: los gastos generales, de venta y administración subieron apenas un 1,8%, hasta 31.547 millones. La nota de segmentos añade otro elemento: los cuatro segmentos ganaron en conjunto 21.406 millones, un 3,8% más, y el resto del aumento operativo procede de la partida de conciliación, sobre todo ingresos ligados a prestaciones por jubilación no asignados a segmentos, que subió a 2.084 millones desde 698 millones. La empresa describe una economía mundial inestable por los riesgos geopolíticos y la volatilidad de tipos de interés y de cambio, y una economía japonesa en la que el consumo careció de fuerza pero la producción manufacturera se mantuvo firme.
Dividendos y venta de valores impulsan las líneas inferiores
Por debajo de la línea operativa, los dividendos cobrados subieron a 4.488 millones desde 4.007 millones, de modo que el beneficio ordinario creció más que el operativo. Los beneficios extraordinarios aumentaron a 1.259 millones desde 228 millones, sobre todo por una ganancia de 1.088 millones en la venta de valores de inversión, y el beneficio antes de impuestos subió un 15,8%, hasta 28.528 millones. Los impuestos apenas aumentaron, hasta 7.979 millones, mientras que el beneficio atribuible a participaciones no dominantes se duplicó hasta 1.488 millones. El resultado integral, en cambio, cayó un 74,3%, hasta 7.799 millones, porque las plusvalías latentes de los valores en cartera bajaron 10.923 millones con la caída de las cotizaciones, frente a un aumento de 13.814 millones un año antes.
El acero se contrae; los otros tres segmentos crecen
Los ingresos de Acero cayeron un 2,5%, hasta 187.363 millones, y su beneficio un 18,8%, hasta 5.331 millones. El acero para construcción estuvo débil, lo que la empresa atribuye a una menor demanda por la escasez de mano de obra y el aumento de costes en edificación e ingeniería civil; el acero especial para semiconductores y maquinaria industrial creció, y en el exterior subieron las ventas a Asia y bajaron las de Europa y Estados Unidos. Información y electricidad fue el segmento que más creció, con ingresos un 19,6% mayores, de 220.057 millones, por más componentes de automoción y electrónica ligada a semiconductores y, en metales no ferrosos, por precios más altos de las materias primas y materiales para automoción y ecológicos; su beneficio subió un más modesto 2,4%, hasta 7.449 millones.
Los ingresos de Materiales industriales crecieron un 11,2%, hasta 172.669 millones, y su beneficio un 25,0%, hasta 6.543 millones, gracias a piezas de mecatrónica para automoción y aeronáutica y a productos químicos para automoción. Vida e industria, que abarca materiales de tuberías y alimentos, elevó sus ingresos un 17,9%, hasta 46.126 millones, y su beneficio un 35,1%, hasta 2.081 millones, por más materiales de tuberías y mayores importaciones de productos ganaderos.
Más existencias y menos valores
El activo total aumentó en 7.059 millones, hasta 1.008.223 millones, desde el 28 de febrero de 2026. Las mercancías y productos terminados subieron a 126.809 millones desde 112.036 millones y también crecieron las cuentas por cobrar, mientras que los valores de inversión bajaron a 305.573 millones desde 321.926 millones por la caída de las cotizaciones. La deuda a corto plazo subió a 142.914 millones desde 124.998 millones. El patrimonio neto aumentó a 523.487 millones y la ratio de capital propio pasó del 49,6% al 49,7%.
Previsión y dividendo al alza
Como los resultados van por encima del plan publicado el 31 de marzo de 2026, Okaya elevó su previsión para el EF2/2027 a unos ingresos de 1.200.000 millones (+3,8%), un beneficio operativo de 39.000 millones (−3,6%), un beneficio ordinario de 45.500 millones (sin cambios) y un beneficio atribuible a los propietarios de la matriz de 32.000 millones (+4,9%), o 831,55 yenes por acción. El informe no recoge la previsión anterior. La nueva cifra operativa implica aún un segundo semestre muy inferior al primero, de 15.510 millones. La empresa pagó un dividendo a cuenta de 45,00 yenes y prevé ahora otro de 45,00 yenes al cierre, en total 90,00 yenes en el año frente a 80,50 yenes ajustados del EF2/2026.
| Indicador | 1S EF2/2027 | 1S EF2/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 626.217 | 570.648 | +9,7% |
| Coste de ventas (millones de ¥) | 571.178 | 518.332 | +10,2% |
| Beneficio bruto (millones de ¥) | 55.038 | 52.316 | +5,2% |
| Margen bruto | 8,8% | 9,2% | −0,4 pt |
| Gastos de venta y administración (millones de ¥) | 31.547 | 31.004 | +1,8% |
| Beneficio operativo (millones de ¥) | 23.490 | 21.311 | +10,2% |
| Beneficio ordinario (millones de ¥) | 27.297 | 24.433 | +11,7% |
| Beneficio antes de impuestos (millones de ¥) | 28.528 | 24.640 | +15,8% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 19.060 | 16.264 | +17,2% |
| BPA (¥) | 495,31 | 422,63 | +17,2% |
| Resultado global (millones de ¥) | 7.799 | 30.354 | −74,3% |
| Acero — ingresos (millones de ¥) | 187.363 | 192.218 | −2,5% |
| Acero — beneficio del segmento (millones de ¥) | 5.331 | 6.564 | −18,8% |
| Información y electricidad — ingresos (millones de ¥) | 220.057 | 184.021 | +19,6% |
| Información y electricidad — beneficio del segmento (millones de ¥) | 7.449 | 7.275 | +2,4% |
| Materiales industriales — ingresos (millones de ¥) | 172.669 | 155.281 | +11,2% |
| Materiales industriales — beneficio del segmento (millones de ¥) | 6.543 | 5.233 | +25,0% |
| Vida e industria — ingresos (millones de ¥) | 46.126 | 39.126 | +17,9% |
| Vida e industria — beneficio del segmento (millones de ¥) | 2.081 | 1.540 | +35,1% |
| Activos totales (millones de ¥) | 1.008.223 | 1.001.164 | +0,7% |
| Patrimonio neto (millones de ¥) | 523.487 | 517.680 | +1,1% |
| Ratio de fondos propios | 49,7% | 49,6% | +0,1 pt |
| Previsión EF2/2027 — ingresos (millones de ¥) | 1.200.000 | — | +3,8% |
| Previsión EF2/2027 — beneficio operativo (millones de ¥) | 39.000 | — | −3,6% |
| Previsión EF2/2027 — beneficio ordinario (millones de ¥) | 45.500 | — | sin cambios |
| Previsión EF2/2027 — beneficio neto (millones de ¥) | 32.000 | — | +4,9% |
| Previsión EF2/2027 — BPA (¥) | 831,55 | — | n.s. |
| Dividendo anual por acción (¥) | 90,00 | 80,50 | +11,8% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.