Las subidas de tarifas elevan los ingresos y los costes se llevan la ganancia
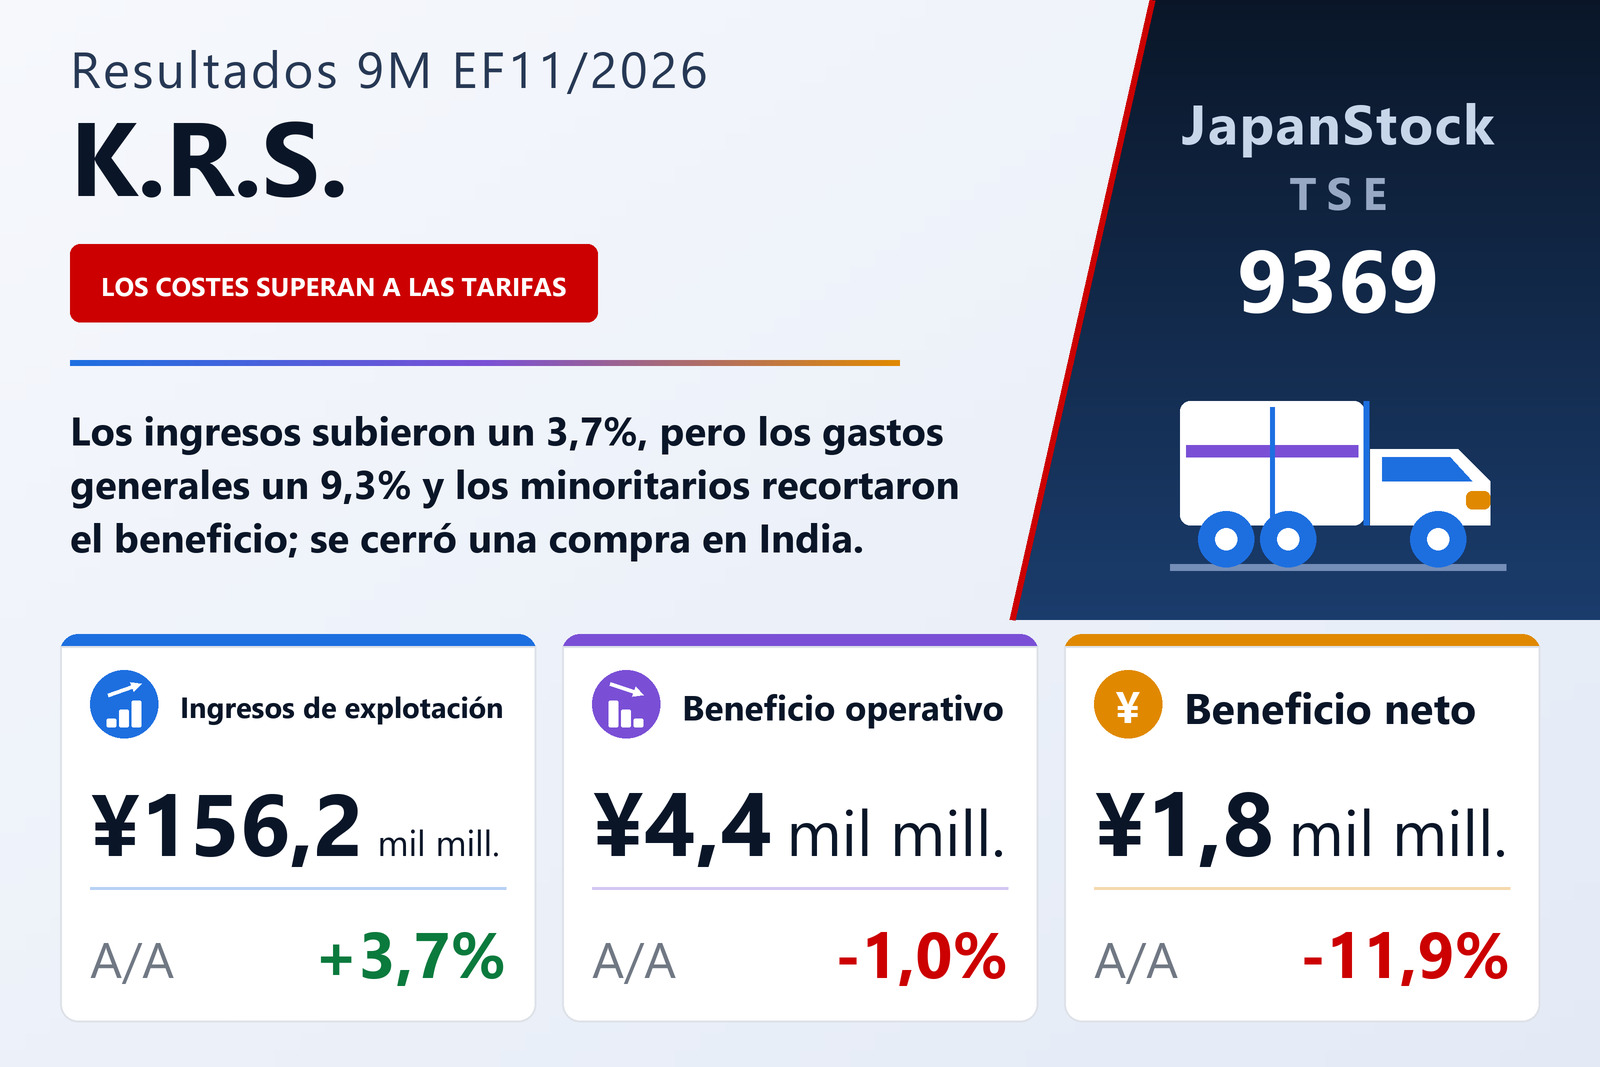
K.R.S. Corporation (TSE: 9369), el grupo de logística alimentaria con sede en Chofu (Tokio) que gestiona una red nacional en cuatro rangos de temperatura, publicó el 30 de septiembre de 2026 sus resultados consolidados de los nueve primeros meses del EF11/2026, del 1 de diciembre de 2025 al 31 de agosto de 2026, según las normas contables japonesas. Los ingresos operativos subieron un 3,7%, hasta 156.245 millones de yenes, pero el beneficio operativo retrocedió un 1,0%, hasta 4.407 millones; el beneficio ordinario cayó un 4,7%, hasta 3.590 millones, y el beneficio atribuible a los propietarios de la matriz, un 11,9%, hasta 1.833 millones, o 73,78 yenes por acción frente a 83,75.
Los costes operativos crecieron un 3,6%, hasta 146.424 millones, casi al mismo ritmo que los ingresos, por lo que el beneficio bruto subió un 4,4%, hasta 9.820 millones. Sin embargo, los gastos generales, de venta y administración aumentaron un 9,3%, hasta 5.413 millones —462 millones más, frente a una mejora de 418 millones del beneficio bruto—, y esa diferencia explica todo el descenso del beneficio operativo. La empresa describe un mercado de logística alimentaria sostenido por la demanda turística pero lastrado por el ahorro de los consumidores ante la subida de los alimentos, la escasez de mano de obra y el aumento de costes.
Intereses, derivados y minoritarios agravan la caída
El descenso se acentuó más abajo. Los gastos por intereses subieron a 934 millones desde 900 millones, apareció una pérdida de 78 millones por valoración de derivados sin equivalente un año antes y bajaron los ingresos no operativos, de modo que el beneficio ordinario cayó un 4,7%. Unos beneficios extraordinarios de 220 millones, sobre todo 152 millones por la venta de activos fijos, frente a 56 millones un año antes, devolvieron el beneficio antes de impuestos a 3.719 millones (−0,4%). Pero el beneficio atribuible a participaciones no dominantes subió un 42,9%, hasta 666 millones, y por eso la parte de la matriz cayó casi un 12%. El resultado integral, en cambio, aumentó un 82,4%, hasta 2.909 millones, gracias a una diferencia de conversión positiva de 377 millones frente a una negativa de 796 millones un año antes.
Los dos segmentos nacionales ganan menos; crecen los negocios relacionados
Logística compartida, el mayor segmento, elevó sus ingresos un 2,5%, hasta 104.659 millones, gracias a tarifas adecuadas y a la ampliación de clientes existentes, pero su beneficio cayó un 9,8%, hasta 2.012 millones, por el alza de los costes de transporte, almacenaje y personal. Logística dedicada aumentó sus ingresos un 0,5%, hasta 29.985 millones, y su beneficio bajó un 9,5%, hasta 1.008 millones, lo que la empresa atribuye a mayores costes laborales y a gastos por la introducción de un plan de prestaciones por jubilación.
Negocios relacionados fue el único segmento con más beneficio. Sus ingresos subieron un 15,5%, hasta 21.601 millones, por más obras de instalaciones en Japón y negocio nuevo y existente en Indonesia, y su beneficio un 26,3%, hasta 1.363 millones, pese a los costes puntuales de la compra de acciones de la india Coldrush.
La deuda financia nuevos equipos y terrenos
El activo total aumentó en 7.416 millones, hasta 143.989 millones, desde el 30 de noviembre de 2025, impulsado por un aumento de 3.108 millones en efectivo y depósitos y de 3.299 millones en inmovilizado material, con más maquinaria, vehículos y terrenos. La deuda a corto plazo subió 2.858 millones y la de largo plazo 5.176 millones. El patrimonio neto creció un 3,8%, hasta 59.324 millones, pero la ratio de capital propio bajó del 33,2% al 32,5%.
Coldrush pasa a ser filial; se mantiene la previsión
Tras el cierre del periodo, el 1 de septiembre de 2026, K.R.S. completó la compra de acciones de Coldrush Logistics Private Limited, empresa india de almacenaje y transporte a temperatura controlada con 15 almacenes frigoríficos y de congelados y 120 vehículos, y la consolidó como filial. Mediante compra de acciones y suscripción de acciones nuevas posee el 51,6% de los derechos de voto, con un coste de adquisición en efectivo de 2.853 millones; el fondo de comercio y los activos y pasivos adquiridos aún no se han determinado.
Se mantiene la previsión anual publicada el 8 de enero de 2026: ingresos operativos de 205.000 millones (+1,2%), beneficio operativo de 5.700 millones (+1,0%), beneficio ordinario de 4.400 millones (−8,7%) y beneficio atribuible a los propietarios de la matriz de 2.100 millones (−20,7%), o 84,48 yenes por acción. El dividendo previsto tampoco cambia: 24,00 yenes por acción en el año (12,00 a cuenta y 12,00 al cierre), frente a 27,50 yenes del EF11/2025, que incluían 4,00 yenes de dividendos conmemorativos.
| Indicador | 9M EF11/2026 | 9M EF11/2025 | Variación |
|---|---|---|---|
| Ingresos de explotación (millones de ¥) | 156.245 | 150.695 | +3,7% |
| Costes operativos (millones de ¥) | 146.424 | 141.293 | +3,6% |
| Beneficio bruto (millones de ¥) | 9.820 | 9.402 | +4,4% |
| Gastos de venta y administración (millones de ¥) | 5.413 | 4.951 | +9,3% |
| Beneficio operativo (millones de ¥) | 4.407 | 4.451 | −1,0% |
| Gastos por intereses (millones de ¥) | 934 | 900 | +3,8% |
| Beneficio ordinario (millones de ¥) | 3.590 | 3.768 | −4,7% |
| Beneficio antes de impuestos (millones de ¥) | 3.719 | 3.733 | −0,4% |
| Beneficio atribuible a participaciones no dominantes (millones de ¥) | 666 | 466 | +42,9% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 1.833 | 2.081 | −11,9% |
| BPA (¥) | 73,78 | 83,75 | −11,9% |
| Resultado global (millones de ¥) | 2.909 | 1.594 | +82,4% |
| Logística compartida — ingresos (millones de ¥) | 104.659 | 102.154 | +2,5% |
| Logística compartida — beneficio del segmento (millones de ¥) | 2.012 | 2.231 | −9,8% |
| Logística dedicada — ingresos (millones de ¥) | 29.985 | 29.838 | +0,5% |
| Logística dedicada — beneficio del segmento (millones de ¥) | 1.008 | 1.114 | −9,5% |
| Negocios relacionados — ingresos (millones de ¥) | 21.601 | 18.703 | +15,5% |
| Negocios relacionados — beneficio del segmento (millones de ¥) | 1.363 | 1.080 | +26,3% |
| Activos totales (millones de ¥) | 143.989 | 136.573 | +5,4% |
| Patrimonio neto (millones de ¥) | 59.324 | 57.162 | +3,8% |
| Ratio de fondos propios | 32,5% | 33,2% | −0,7 pt |
| Previsión EF11/2026 — ingresos de explotación (millones de ¥) | 205.000 | — | +1,2% |
| Previsión EF11/2026 — beneficio operativo (millones de ¥) | 5.700 | — | +1,0% |
| Previsión EF11/2026 — beneficio ordinario (millones de ¥) | 4.400 | — | −8,7% |
| Previsión EF11/2026 — beneficio neto (millones de ¥) | 2.100 | — | −20,7% |
| Previsión EF11/2026 — BPA (¥) | 84,48 | — | n.s. |
| Dividendo anual por acción (¥) | 24,00 | 27,50 | −12,7% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.