Más clientes, márgenes más finos
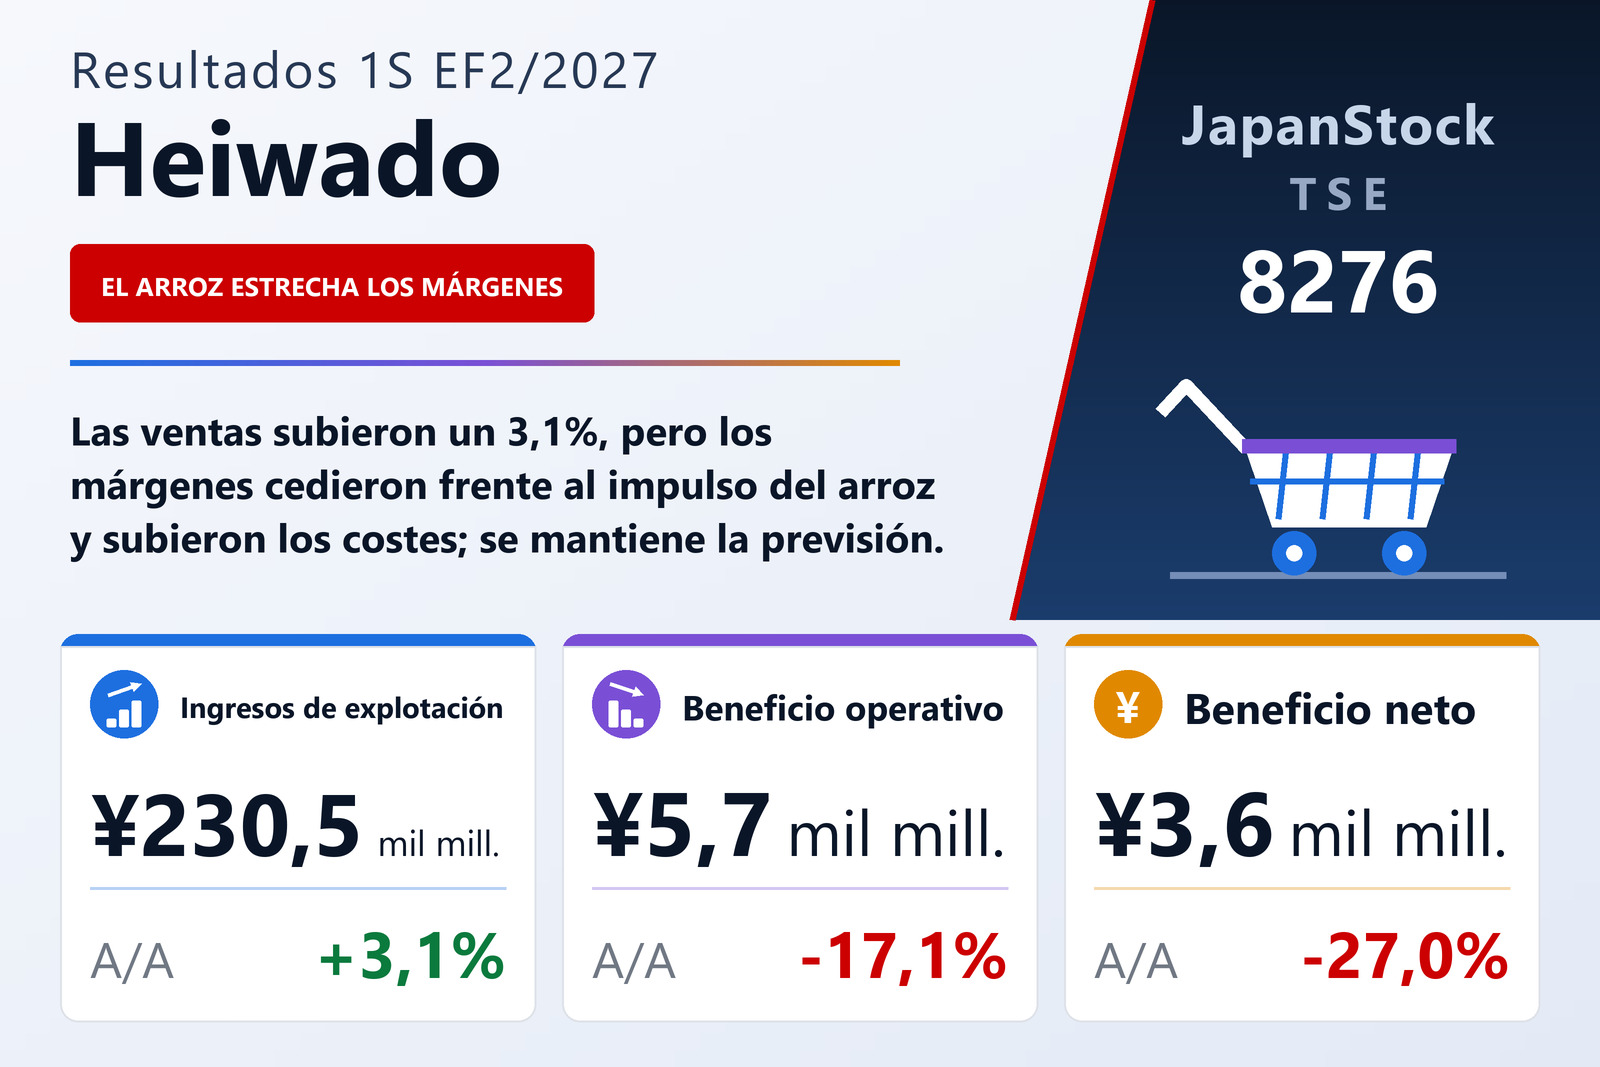
Heiwado Co., Ltd. (TSE: 8276), la cadena de supermercados e hipermercados de Shiga que domina la región del lago Biwa, publicó el 1 de octubre de 2026 sus resultados consolidados del primer semestre del EF2/2027, del 21 de febrero al 20 de agosto de 2026, según las normas contables japonesas. Los ingresos de explotación, que suman las ventas de mercancías de 210.620 millones de yenes (+2,9%) y los ingresos por alquileres y otros conceptos, subieron un 3,1%, hasta 230.489 millones. El beneficio operativo cayó un 17,1%, hasta 5.665 millones, el beneficio ordinario un 17,6%, hasta 6.190 millones, y el beneficio atribuible a los propietarios de la matriz un 27,0%, hasta 3.580 millones, es decir, 72,39 yenes por acción frente a 98,23.
La empresa señala que las tiendas existentes crecieron, que las cinco abiertas el año pasado siguieron madurando y que las filiales aportaron más, de modo que las ventas resistieron. El problema fue el margen: la comparación del año anterior estaba inflada por la escasez de arroz y por una oleada de subidas de precios, y al desaparecer ambos efectos el margen bruto de mercancías bajó del 30,4% al 30,3%. El margen bruto de explotación creció solo un 3,1%, hasta 83.676 millones, mientras que los gastos de venta, generales y administrativos subieron un 5,0%, hasta 78.011 millones, por salarios, logística y costes de operación de tiendas más altos. Esa diferencia costó 1.168 millones de beneficio operativo.
La matriz soportó la desaceleración
En la propia Heiwado Co., Ltd., los ingresos de explotación subieron un 4,8%, hasta 214.854 millones, ayudados por la absorción de las filiales Yanagen en mayo de 2025 y Ale en agosto de 2025, pero el beneficio operativo cayó un 19,9%, hasta 4.172 millones. Su beneficio ordinario subió un 15,2%, hasta 7.489 millones, solo porque las filiales le pagaron mayores dividendos; por eso el segmento Comercio minorista, medido sobre beneficio ordinario, muestra un alza del 13,3%, hasta 7.748 millones, con ingresos de 218.225 millones (+3,1%). Esos dividendos se eliminan en la consolidación: la partida de conciliación se amplió a −2.927 millones desde −765 millones, de modo que la cifra del segmento exagera el desempeño real del negocio.
Dentro del comercio minorista, la filial de libros y gimnasios Direct Shop volvió a ganar dinero tras reducir líneas deficitarias, y Heiwado (China), que opera grandes almacenes en la provincia de Hunan, vio caer ventas y beneficio en yuanes por una gran reforma que redujo la superficie de venta. El segmento de servicios afines al comercio, que elabora comida preparada y productos frescos y gestiona edificios, elevó sus ingresos un 3,8%, hasta 3.580 millones, y su beneficio un 8,5%, hasta 958 millones. Los restaurantes, incluida la franquicia de Kentucky Fried Chicken del grupo, subieron sus ingresos un 4,0%, hasta 8.683 millones, pero los costes de nuevos locales recortaron su beneficio un 25,8%, hasta 410 millones.
Un balance sólido
El activo total aumentó en 7.260 millones, hasta 320.355 millones de yenes, desde el 20 de febrero de 2026, con inmovilizado material, cuentas por cobrar y valores de inversión al alza. Las cuentas por pagar crecieron 3.058 millones y la deuda a corto plazo 1.950 millones, mientras que la deuda a largo plazo bajó 2.590 millones. El patrimonio neto alcanzó 201.512 millones y la ratio de capital propio se situó en el 62,2%, frente al 62,5%. El resultado integral subió un 2,5%, hasta 5.185 millones, porque las plusvalías de la cartera compensaron el menor beneficio neto.
Ahora hace falta un gran segundo semestre
Heiwado mantuvo sin cambios su previsión para el EF2/2027: ingresos de explotación de 478.000 millones de yenes (+4,8%), beneficio operativo de 14.300 millones (+7,4%), beneficio ordinario de 15.200 millones (+4,1%) y beneficio neto de 9.800 millones (+4,1%), o 198,16 yenes por acción. Con 5.665 millones ya registrados en el primer semestre, la previsión implica un beneficio operativo de unos 8.635 millones en la segunda mitad, alrededor de un tercio más que en el periodo comparable del EF2/2026 según las tasas de crecimiento publicadas. La empresa dice que revisará la previsión con rapidez si el consumo lo exige. El plan de dividendo no cambia: 33,00 yenes a cuenta y 33,00 yenes al cierre, 66,00 yenes en el año, igual que en el EF2/2026.
| Indicador | 1S EF2/2027 | 1S EF2/2026 | Variación |
|---|---|---|---|
| Ingresos de explotación (millones de ¥) | 230.489 | 223.539 | +3,1% |
| Ventas netas (millones de ¥) | 210.620 | 204.686 | +2,9% |
| Margen bruto de explotación (millones de ¥) | 83.676 | 81.153 | +3,1% |
| Gastos de venta y administración (millones de ¥) | 78.011 | 74.320 | +5,0% |
| Beneficio operativo (millones de ¥) | 5.665 | 6.833 | −17,1% |
| Beneficio ordinario (millones de ¥) | 6.190 | 7.512 | −17,6% |
| Beneficio antes de impuestos (millones de ¥) | 5.998 | 7.588 | −21,0% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 3.580 | 4.904 | −27,0% |
| BPA (¥) | 72,39 | 98,23 | −26,3% |
| Resultado global (millones de ¥) | 5.185 | 5.056 | +2,5% |
| Comercio minorista — ingresos (millones de ¥) | 218.225 | 211.737 | +3,1% |
| Comercio minorista — beneficio del segmento (millones de ¥) | 7.748 | 6.842 | +13,3% |
| Servicios afines al comercio — ingresos (millones de ¥) | 3.580 | 3.449 | +3,8% |
| Servicios afines al comercio — beneficio del segmento (millones de ¥) | 958 | 883 | +8,5% |
| Otros (restauración) — ingresos (millones de ¥) | 8.683 | 8.352 | +4,0% |
| Otros (restauración) — beneficio del segmento (millones de ¥) | 410 | 553 | −25,8% |
| Activos totales (millones de ¥) | 320.355 | 313.095 | +2,3% |
| Patrimonio neto (millones de ¥) | 201.512 | 197.962 | +1,8% |
| Ratio de fondos propios | 62,2% | 62,5% | −0,3 pt |
| Previsión EF2/2027 — ingresos de explotación (millones de ¥) | 478.000 | — | +4,8% |
| Previsión EF2/2027 — beneficio operativo (millones de ¥) | 14.300 | — | +7,4% |
| Previsión EF2/2027 — beneficio ordinario (millones de ¥) | 15.200 | — | +4,1% |
| Previsión EF2/2027 — beneficio neto (millones de ¥) | 9.800 | — | +4,1% |
| Previsión EF2/2027 — BPA (¥) | 198,16 | — | n.s. |
| Dividendo anual por acción (¥) | 66,00 | 66,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.