Válvulas redutoras de pressão no Japão, iene fraco no exterior
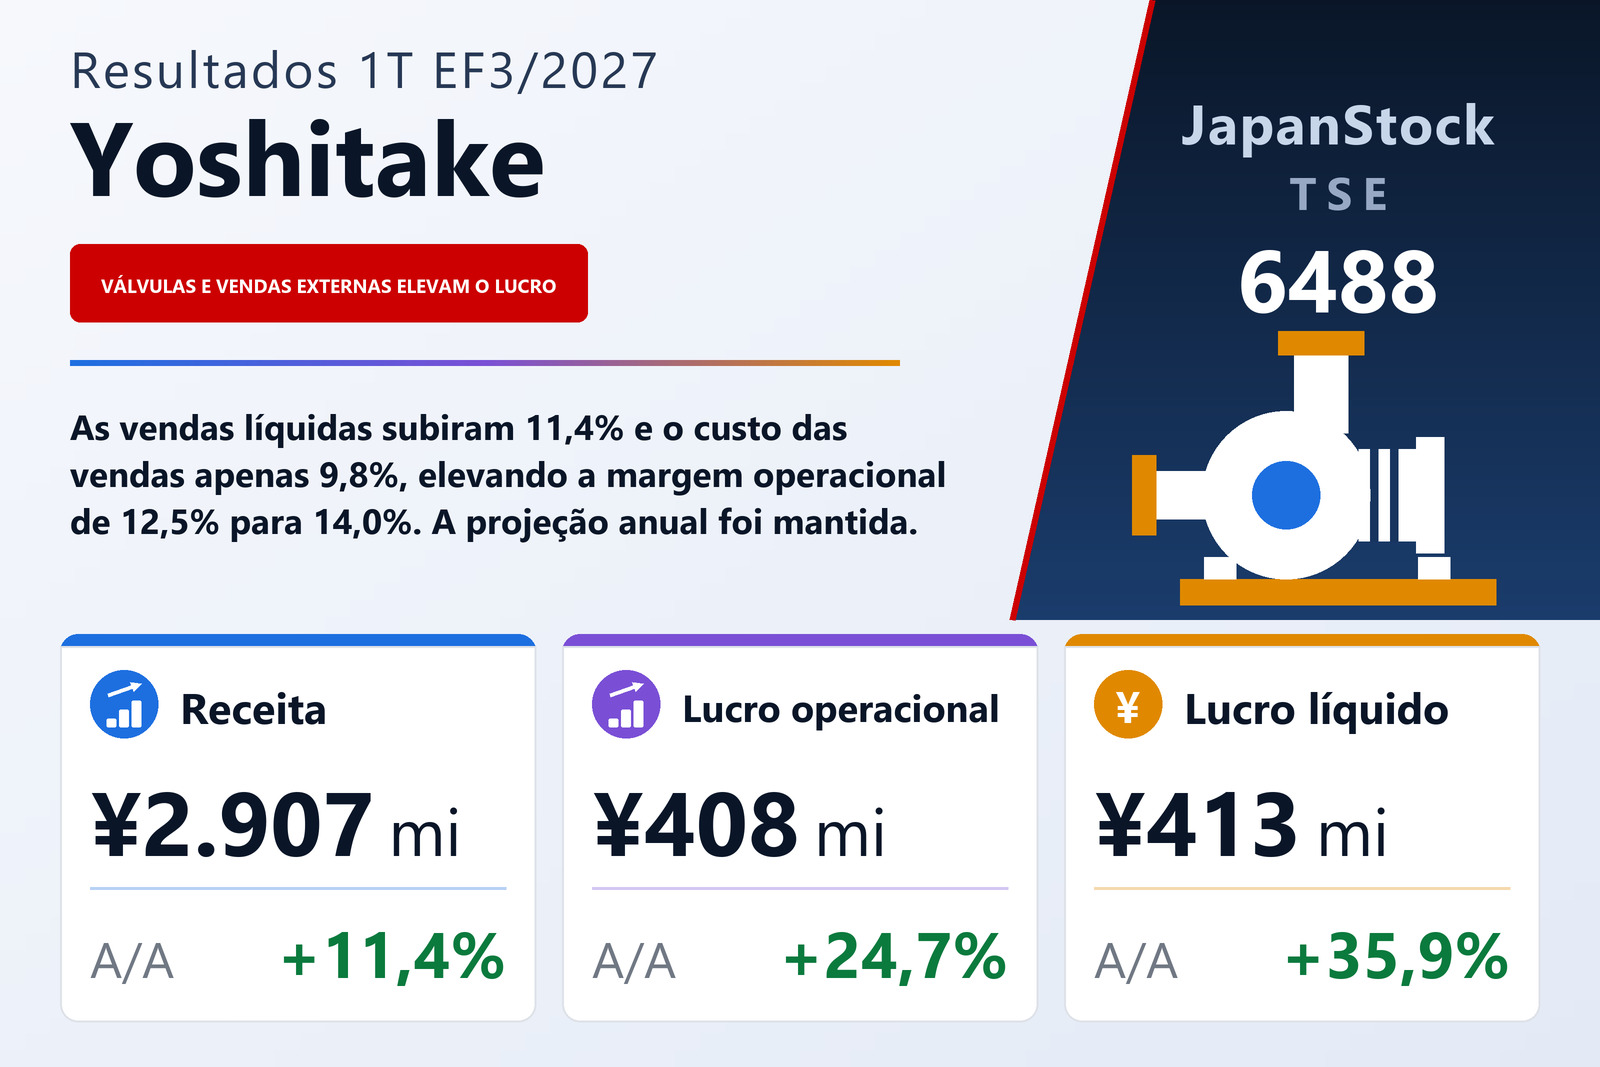
A Yoshitake Inc. (TSE: 6488), fabricante de válvulas de controle de fluidos cujo principal produto é a válvula redutora de pressão, publicou em 31 de julho de 2026 seus resultados consolidados do primeiro trimestre do EF3/2027, os três meses de 1º de abril a 30 de junho de 2026, pelas normas contábeis japonesas. As vendas líquidas subiram 11,4%, para ¥2.907 milhões, o lucro operacional 24,7%, para ¥408 milhões, o lucro ordinário 32,5%, para ¥569 milhões e o lucro atribuível aos acionistas da controladora 35,9%, para ¥413 milhões, o equivalente a ¥32,48 por ação contra ¥23,89. O documento informa a listagem na Bolsa de Tóquio sem indicar o segmento de mercado e registra que as demonstrações trimestrais não foram revisadas por auditor.
A empresa atribui o crescimento das vendas às duas metades de sua base de clientes. No Japão, as vendas de suas válvulas redutoras de pressão se mantiveram firmes e, no mercado de equipamentos fabris, dois produtos foram bem: uma capa (jacket) à qual a empresa atribui efeitos de economia de energia e redução de CO2, e misturadores magnéticos vendidos a hospitais e a fábricas farmacêuticas, de alimentos e químicas. Por isso as vendas domésticas superaram as do ano anterior. As vendas no exterior também cresceram, ajudadas, segundo o documento, pelo iene fraco. O total não é dividido entre clientes domésticos e estrangeiros.
O custo das vendas cresceu menos que as vendas, e as despesas gerais menos ainda
A aritmética das margens explica por que o lucro superou as vendas. O custo dos produtos vendidos subiu 9,8%, para ¥1.749 milhões, contra alta de 11,4% nas vendas, de modo que o lucro bruto cresceu 14,0%, para ¥1.158 milhões e a margem bruta passou de 38,9% para 39,8%. As despesas de vendas, gerais e administrativas subiram 8,9%, para ¥749 milhões, menos que as vendas e o lucro bruto, o que levou a margem operacional de 12,5% para 14,0%. O documento atribui a melhora do lucro a uma produção mais eficiente, à redução de horas de trabalho e a um corte rigoroso de custos. A depreciação foi de ¥137 milhões contra ¥127 milhões, e a amortização do ágio ficou estável em ¥32 milhões.
Abaixo da linha operacional: uma virada cambial, em parte compensada
O lucro ordinário cresceu ainda mais rápido, 32,5%, e a demonstração de resultados mostra por quê. Um ganho cambial de ¥31 milhões substituiu uma perda cambial de ¥80 milhões um ano antes, uma virada de cerca de ¥112 milhões. Em sentido contrário, as receitas de distribuições de investimentos caíram para ¥1 milhão, de ¥68 milhões, e a equivalência patrimonial recuou para ¥94 milhões, de ¥97 milhões. O resultado não operacional líquido foi de ¥160 milhões contra ¥102 milhões. O comentário da administração não trata das linhas não operacionais.
Não houve itens extraordinários, e o lucro antes dos impostos igualou o lucro ordinário, de ¥569 milhões. Os impostos subiram para ¥156 milhões, de ¥123 milhões, uma alíquota efetiva de cerca de 27,6% contra 28,8%. O lucro trimestral foi de ¥412 milhões e, como os acionistas não controladores arcaram com um pequeno prejuízo, o lucro atribuível aos acionistas da controladora foi um pouco maior, de ¥413 milhões. O resultado abrangente saltou 689,4%, para ¥533 milhões, de ¥67 milhões, principalmente porque um ano antes a participação do grupo nos outros resultados abrangentes das coligadas por equivalência patrimonial foi uma perda de ¥228 milhões, contra um ganho de ¥59 milhões neste trimestre.
Os dois segmentos geográficos cresceram, a Ásia mais no lucro
A Yoshitake reporta dois segmentos geográficos. O Japão registrou vendas a clientes externos de ¥2.107 milhões, alta de 12,1%, e lucro do segmento de ¥284 milhões, alta de 18,3%. A Ásia registrou vendas externas de ¥799 milhões, alta de 9,6%, e lucro do segmento de ¥119 milhões, alta de 24,4%. O documento não informa variações por segmento; estas foram calculadas a partir de seus números. A Ásia vendeu ainda ¥655 milhões a outros segmentos do grupo, contra ¥508 milhões um ano antes, de modo que suas vendas incluindo transferências entre segmentos subiram 17,6%, para ¥1.455 milhões. O lucro dos segmentos somou ¥404 milhões, conciliado com o lucro operacional de ¥408 milhões por meio de eliminações entre segmentos e de um ajuste de estoques.
O caixa migrou para títulos de investimento
O ativo total caiu ¥256 milhões, para ¥21.049 milhões, em relação a 31 de março de 2026. Os títulos de investimento aumentaram ¥927 milhões, enquanto o caixa recuou ¥648 milhões e os títulos de curto prazo, ¥586 milhões. O passivo caiu ¥340 milhões, para ¥2.484 milhões, sobretudo porque o imposto de renda a pagar diminuiu ¥487 milhões, em parte compensado por altas de ¥189 milhões em títulos e contas a pagar e de ¥98 milhões em empréstimos de curto prazo. O patrimônio líquido subiu ¥83 milhões, para ¥18.564 milhões: dividendos de ¥445 milhões reduziram os lucros acumulados em ¥32 milhões, enquanto o ajuste de conversão cambial aumentou ¥111 milhões. O índice de capital próprio melhorou de 86,0% para 87,5%, e o patrimônio líquido por ação foi de ¥1.448,38. Não foi elaborada demonstração trimestral de fluxos de caixa.
A partir deste trimestre, uma controlada consolidada mudou o encerramento de seu exercício de 31 de janeiro para 31 de março, alinhando-o ao do grupo, de modo que seus resultados neste trimestre abrangem cinco meses. O documento classifica o efeito como pequeno.
Projeção e dividendo mantidos
A projeção anual do EF3/2027 não mudou em relação à divulgada em 15 de maio de 2026: vendas líquidas de ¥11.080 milhões (+7,1%), lucro operacional de ¥1.520 milhões (+15,1%), lucro ordinário de ¥1.930 milhões (−16,0%) e lucro atribuível aos acionistas de ¥1.390 milhões (−6,0%), o equivalente a ¥109,30 por ação. Para o primeiro semestre, a projeção é de vendas líquidas de ¥5.424 milhões e lucro operacional de ¥786 milhões. O primeiro trimestre entregou 26,2% das vendas anuais projetadas, 26,9% do lucro operacional, 29,5% do lucro ordinário e 29,7% do lucro líquido, e seu lucro operacional já corresponde a 51,9% da meta semestral. A projeção prevê queda anual do lucro ordinário e do lucro líquido mesmo com alta do lucro operacional; este documento não explica o motivo.
A projeção de dividendo também não foi revisada. A Yoshitake não paga dividendo intermediário e projeta um dividendo de fim de exercício de ¥36,00 por ação contra ¥35,00 no EF3/2026.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Vendas líquidas (milhões de ¥) | 2.907 | 2.610 | +11,4% |
| Lucro bruto (milhões de ¥) | 1.158 | 1.016 | +14,0% |
| Margem bruta | 39,8% | 38,9% | +0,9 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 749 | 688 | +8,9% |
| Lucro operacional (milhões de ¥) | 408 | 327 | +24,7% |
| Margem operacional | 14,0% | 12,5% | +1,5 p.p. |
| Lucro ordinário (milhões de ¥) | 569 | 429 | +32,5% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 413 | 303 | +35,9% |
| Resultado abrangente (milhões de ¥) | 533 | 67 | +689,4% |
| LPA (¥) | 32,48 | 23,89 | +36,0% |
| Japão — receita (milhões de ¥) | 2.107 | 1.880 | +12,1% |
| Japão — lucro do segmento (milhões de ¥) | 284 | 240 | +18,3% |
| Ásia — receita (milhões de ¥) | 799 | 729 | +9,6% |
| Ásia — lucro do segmento (milhões de ¥) | 119 | 96 | +24,4% |
| Ativos totais (milhões de ¥) | 21.049 | 21.306 | −1,2% |
| Patrimônio líquido (milhões de ¥) | 18.564 | 18.481 | +0,5% |
| Índice de patrimônio líquido | 87,5% | 86,0% | +1,5 p.p. |
| Projeção EF3/2027 — receita (milhões de ¥) | 11.080 | — | +7,1% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 1.520 | — | +15,1% |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 1.930 | — | −16,0% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 1.390 | — | −6,0% |
| Dividendo anual por ação (¥) | 36,00 | 35,00 | +2,9% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.