Receita +15,3%, custo dos produtos vendidos +20,1%: a margem foi na direção oposta
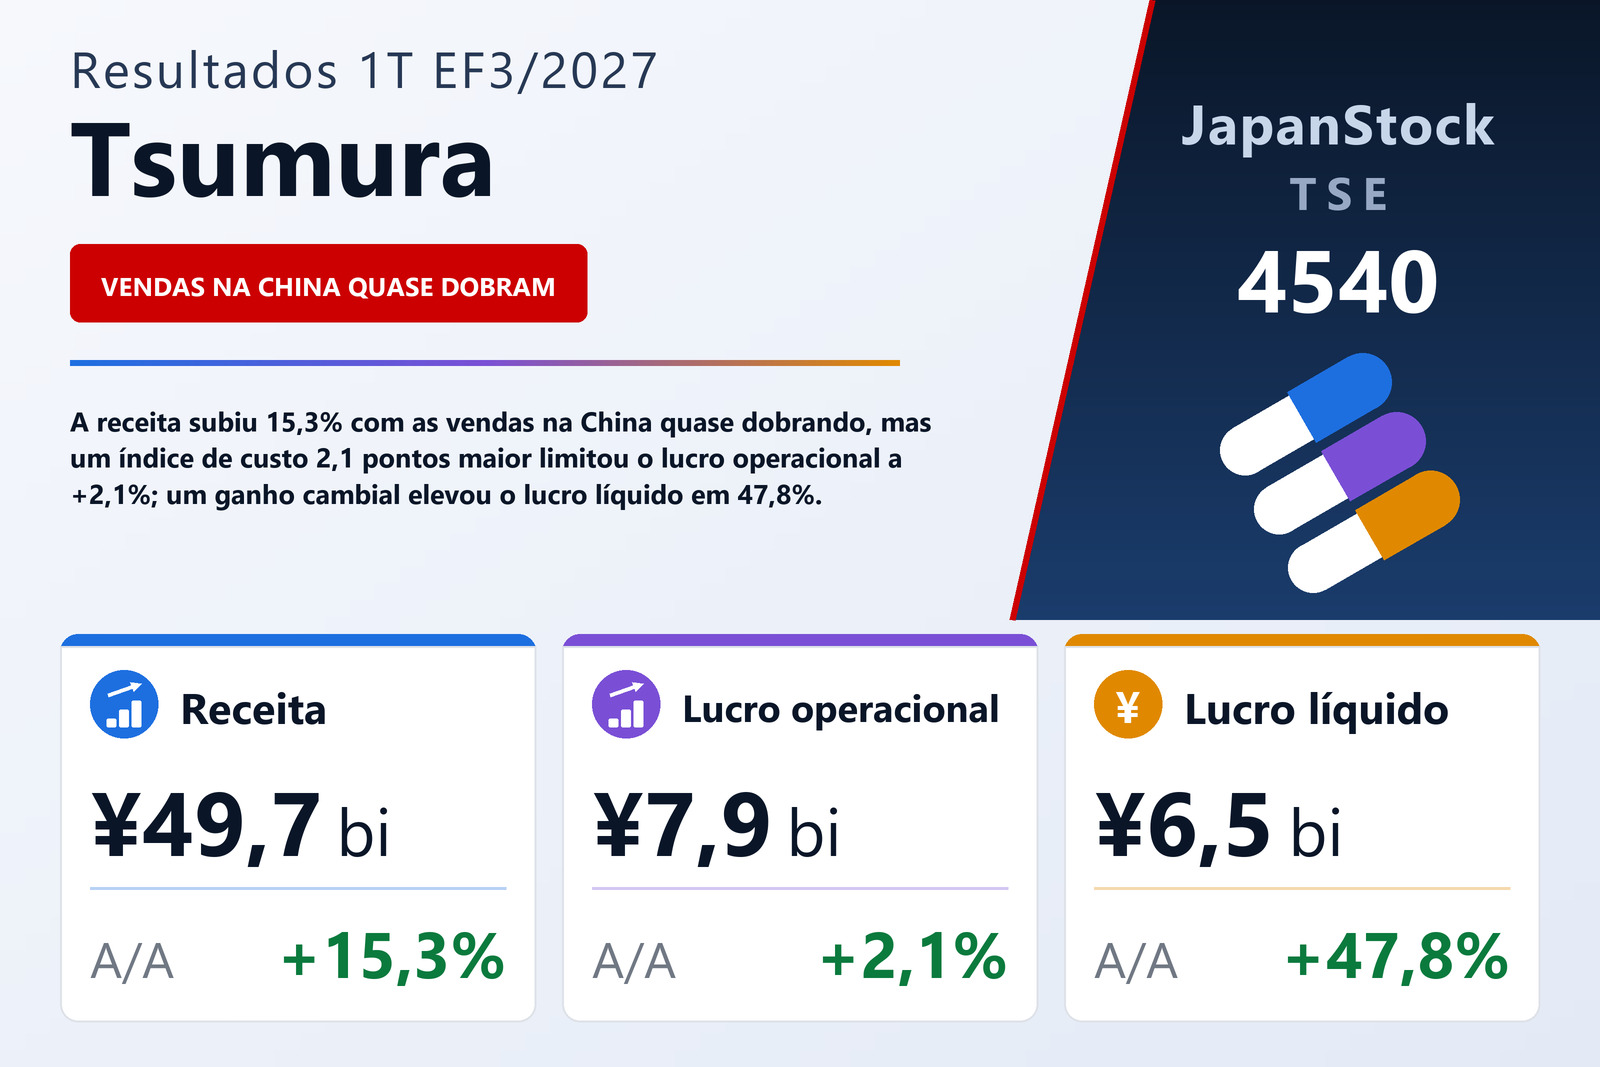
A TSUMURA & CO. (TSE: 4540), fabricante de medicamentos kampo (fitoterapia tradicional japonesa) de prescrição, publicou em 6 de agosto de 2026 os resultados consolidados do primeiro trimestre do EF3/2027, os três meses de 1º de abril a 30 de junho de 2026, sob as normas contábeis japonesas. A receita subiu 15,3%, para ¥49.704 milhões, o lucro operacional 2,1%, para ¥7.881 milhões, o lucro ordinário 57,8%, para ¥9.753 milhões, e o lucro atribuível aos controladores 47,8%, para ¥6.457 milhões, o equivalente a ¥86,63 por ação, ante ¥58,16. A companhia é listada no mercado Prime da Bolsa de Tóquio.
A aritmética do trimestre é curta. A receita aumentou ¥6.609 milhões, mas o lucro operacional apenas ¥161 milhões, porque o custo dos produtos vendidos cresceu mais rápido que a receita — 20,1%, para ¥27.107 milhões — e o índice de custo subiu 2,1 pontos, para 54,5%. O documento atribui essa alta a efeitos cambiais e ao peso crescente da receita do negócio na China. O lucro bruto, portanto, cresceu apenas 10,1%, para ¥22.597 milhões, e a margem bruta recuou de 47,6% para 45,5%. As despesas com vendas, gerais e administrativas subiram 15,0%, para ¥14.715 milhões, o que o documento atribui à consolidação da Shanghai Hongqiao, fabricante chinesa de drogas vegetais cortadas para decocção, e ao câmbio; foi um pouco menos que a receita, de modo que o índice dessas despesas caiu 0,1 ponto, para 29,6%. Quase toda a perda de margem veio, assim, do custo dos produtos vendidos: a margem operacional caiu 2,0 pontos, de 17,9% para 15,9%.
A China quase dobrou as vendas e passou ao lucro; o negócio doméstico ganhou menos
A companhia reporta um único segmento farmacêutico, mas sua análise qualitativa divide o trimestre entre negócio doméstico e negócio na China. A receita doméstica subiu 6,7%, para ¥41.475 milhões; a do negócio na China, 94,8%, para ¥8.228 milhões, ante ¥4.223 milhões, elevando sua participação na receita do grupo de 9,8% para 16,6%. O documento atribui o aumento na China à consolidação da Shanghai Hongqiao e a maiores vendas de drogas vegetais brutas e de drogas vegetais cortadas para decocção na Ping An Tsumura, na Shenzhen Tsumura e em outras subsidiárias. Não houve mudança significativa no perímetro de consolidação durante o próprio trimestre, de modo que o efeito da Shanghai Hongqiao decorre da comparação com o trimestre do ano anterior, e não de uma inclusão neste período.
O lucro foi na direção contrária. O lucro operacional doméstico caiu 6,0%, para ¥7.498 milhões, ante ¥7.981 milhões, mesmo com a receita doméstica em alta, e a margem operacional doméstica recuou de cerca de 20,5% para 18,1%. O negócio na China passou de um prejuízo operacional de ¥261 milhões para um lucro de ¥382 milhões, margem de cerca de 4,6%. A melhora de ¥644 milhões na China mais do que compensou a queda de ¥482 milhões do negócio doméstico, e é por isso que o lucro operacional do grupo ainda subiu ¥161 milhões. O documento explica o índice de custo e as despesas gerais apenas no nível do grupo; não oferece explicação específica para a queda do lucro doméstico.
O kampo de prescrição cresceu 6,8% em valor e 3,4% em volume
O núcleo do negócio doméstico, as 129 fórmulas de kampo de prescrição, cresceu 6,8%, para ¥39.759 milhões. O documento cita o crescimento contínuo das fórmulas relacionadas a edema, dor de cabeça e tontura, além de atividades de informação ajustadas às necessidades dos profissionais de saúde. O volume real de vendas — as entregas de distribuidores e atacadistas a instituições médicas, que a companhia usa como medida da demanda efetiva — subiu 3,4%, cerca de metade do ritmo da receita; o documento não detalha a diferença. Os produtos de saúde, principalmente preparados kampo isentos de prescrição, subiram 6,9%, para ¥1.471 milhões, com o aumento do número de lojas que os vendem.
A companhia acompanha dois grupos estratégicos. Suas cinco fórmulas Ikuyaku — escolhidas para doenças em que novos medicamentos têm dificuldade e o kampo mostra efeito específico, e apoiadas por evidências clínicas que a companhia está construindo — subiram 6,2%, para ¥10.492 milhões, com volume 2,4% maior; a maior, Daikenchuto, cresceu 5,6%, para ¥3.836 milhões. As cinco fórmulas Growing, o degrau seguinte, voltadas à inclusão em diretrizes clínicas, subiram 12,0%, para ¥6.734 milhões, com volume 8,0% maior. Goreisan liderou, com alta de 14,9%, para ¥2.323 milhões, e volume 14,8% maior — a única fórmula citada cujo volume acompanhou o valor —, enquanto Hochuekkito cresceu 6,4% em valor com queda de 1,0% no volume. As outras 119 fórmulas subiram 5,6%, para ¥22.532 milhões, com volume 2,7% maior.
Abaixo da linha operacional, quem trabalhou foi uma virada cambial
O lucro ordinário aumentou ¥3.571 milhões, mais de vinte vezes o ganho operacional, e o documento o atribui a um ganho cambial sobre empréstimos a subsidiárias no exterior. Esse ganho foi de ¥2.143 milhões, ante uma perda cambial de ¥1.698 milhões um ano antes — uma virada de ¥3.841 milhões, maior que toda a alta do lucro ordinário. As despesas de juros subiram para ¥547 milhões, de ¥147 milhões. O lucro antes de impostos foi de ¥9.762 milhões, alta de 58,7%, e os impostos sobre a renda de ¥3.039 milhões, alta de 77,7%, levando a alíquota efetiva de 27,8% para 31,1%. O lucro líquido foi de ¥6.723 milhões, dos quais ¥265 milhões couberam aos não controladores, ante ¥73 milhões um ano antes, restando ¥6.457 milhões aos controladores. O resultado abrangente foi de ¥13.159 milhões, ante ¥4.184 milhões negativos, sobretudo porque o ajuste de conversão cambial passou a +¥5.928 milhões, de −¥8.165 milhões.
Investimentos e capital de giro consumiram caixa; a dívida de curto prazo cobriu a diferença
O ativo total subiu 1,6%, para ¥602.148 milhões, ante ¥592.766 milhões em 31 de março de 2026. O ativo circulante aumentou ¥5.692 milhões, principalmente por estoques: os produtos em elaboração subiram para ¥29.957 milhões, de ¥25.115 milhões, e as mercadorias e produtos acabados para ¥25.763 milhões, de ¥24.262 milhões, enquanto as matérias-primas e materiais ficaram praticamente estáveis em ¥114.379 milhões, cerca de 19% do ativo total. O ativo não circulante cresceu ¥3.690 milhões, principalmente imobilizado. O passivo aumentou ¥2.139 milhões, para ¥223.302 milhões, sobretudo pelos empréstimos de curto prazo, que subiram para ¥15.794 milhões, de ¥3.329 milhões; além disso, ¥15.000 milhões em debêntures com vencimento em até um ano foram reclassificados para o passivo circulante. O patrimônio líquido cresceu ¥7.243 milhões, para ¥378.846 milhões, em grande parte por um aumento de ¥4.622 milhões nos outros resultados abrangentes acumulados, principalmente ajustes de conversão, e de ¥2.108 milhões na participação de não controladores; o capital próprio dos acionistas subiu apenas ¥511 milhões. O índice de patrimônio líquido ficou em 54,3%.
O caixa e equivalentes caiu ¥7.056 milhões, para ¥71.205 milhões. As atividades operacionais consumiram ¥4.444 milhões, ante ¥1.168 milhões um ano antes: o lucro antes de impostos de ¥9.762 milhões e a depreciação de ¥3.427 milhões foram superados por impostos pagos de ¥4.842 milhões, uma redução de ¥4.141 milhões em fornecedores e aumentos de ¥3.267 milhões em contas a receber e de ¥2.869 milhões em estoques. As atividades de investimento consumiram ¥10.771 milhões, dos quais as aquisições de imobilizado somaram ¥9.933 milhões, ante ¥2.373 milhões, mais do quádruplo de um ano antes. O fluxo de caixa livre ficou, portanto, em cerca de −¥15.215 milhões. O financiamento trouxe ¥6.611 milhões, com ¥12.465 milhões em empréstimos de curto prazo cobrindo dividendos pagos de ¥5.824 milhões.
Projeção mantida: o trimestre está atrás no lucro operacional e à frente abaixo dele
A Tsumura manteve a projeção divulgada em 13 de maio de 2026. Para o EF3/2027, espera receita de ¥213.600 milhões (+10,9%), lucro operacional de ¥37.500 milhões (+6,5%), lucro ordinário de ¥35.500 milhões (−11,3%) e lucro atribuível aos controladores de ¥26.200 milhões (−6,8%), ou ¥351,46 por ação. O primeiro trimestre entregou 23,3% da receita projetada, 21,0% do lucro operacional, 27,5% do lucro ordinário e 24,6% do lucro líquido. Para o primeiro semestre, a companhia projeta receita de ¥102.500 milhões (+14,0%), lucro operacional de ¥17.200 milhões (+0,5%), lucro ordinário de ¥16.400 milhões (−0,1%) e lucro líquido de ¥11.100 milhões (−11,0%). Tomado ao pé da letra, isso implica um segundo trimestre com receita de cerca de ¥52.796 milhões e lucro operacional de cerca de ¥9.319 milhões, mas lucro ordinário de apenas cerca de ¥6.647 milhões; os números semestrais foram fixados antes de o ganho cambial deste trimestre ser contabilizado, e o documento não os comenta.
A projeção de dividendo também foi mantida em ¥158,00 por ação no ano — ¥79,00 intermediários e ¥79,00 no fim do exercício —, ante ¥147,00 no EF3/2026 (¥68,00 e ¥79,00), alta de 7,5% e cerca de 45% do lucro por ação projetado. As ações emitidas ficaram inalteradas em 76.758.362, e as ações em tesouraria somavam 2.212.210, incluindo as mantidas pelo trust BIP de remuneração de executivos e pelo trust ESOP de concessão de ações.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 49.704 | 43.094 | +15,3% |
| Negócio doméstico — receita (milhões de ¥) | 41.475 | 38.871 | +6,7% |
| Negócio na China — receita (milhões de ¥) | 8.228 | 4.223 | +94,8% |
| Kampo de prescrição, 129 fórmulas — receita (milhões de ¥) | 39.759 | 37.223 | +6,8% |
| Lucro bruto (milhões de ¥) | 22.597 | 20.518 | +10,1% |
| Margem bruta | 45,5% | 47,6% | −2,1 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 14.715 | 12.798 | +15,0% |
| Lucro operacional (milhões de ¥) | 7.881 | 7.719 | +2,1% |
| Margem operacional | 15,9% | 17,9% | −2,0 p.p. |
| Negócio doméstico — lucro operacional (milhões de ¥) | 7.498 | 7.981 | −6,0% |
| Negócio na China — resultado operacional (milhões de ¥) | 382 | −261 | de prejuízo a lucro |
| Ganho/perda cambial (milhões de ¥) | 2.143 | −1.698 | n.s. |
| Lucro ordinário (milhões de ¥) | 9.753 | 6.181 | +57,8% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 6.457 | 4.367 | +47,8% |
| LPA (¥) | 86,63 | 58,16 | +49,0% |
| Resultado abrangente (milhões de ¥) | 13.159 | −4.184 | n.s. |
| Ativos totais (milhões de ¥) | 602.148 | 592.766 | +1,6% |
| Patrimônio líquido (milhões de ¥) | 378.846 | 371.603 | +1,9% |
| Índice de patrimônio líquido | 54,3% | 54,3% | inalterado |
| Fluxo de caixa operacional (milhões de ¥) | −4.444 | −1.168 | n.s. |
| Fluxo de caixa de investimento (milhões de ¥) | −10.771 | −3.057 | n.s. |
| Projeção EF3/2027 — receita (milhões de ¥) | 213.600 | — | +10,9% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 37.500 | — | +6,5% |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 35.500 | — | −11,3% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 26.200 | — | −6,8% |
| Projeção EF3/2027 — LPA (¥) | 351,46 | — | — |
| Dividendo anual por ação (¥) | 158,00 | 147,00 | +7,5% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.