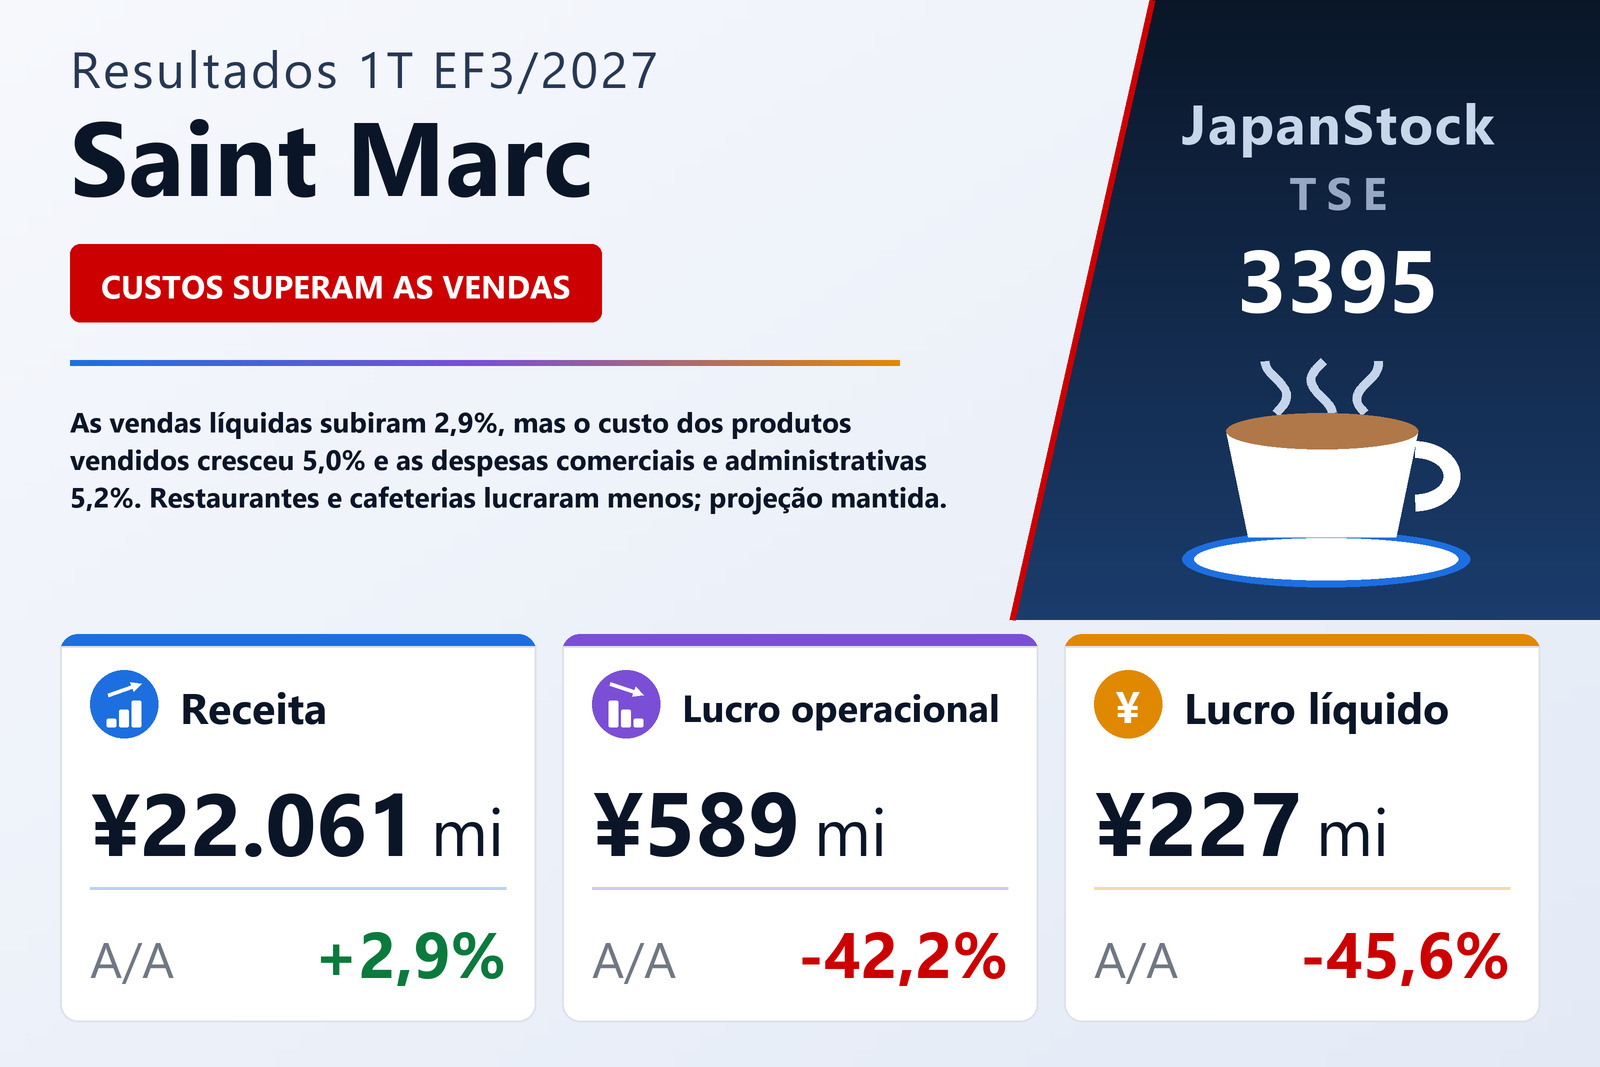
As vendas cresceram 2,9%, e as duas principais linhas de custo cresceram mais
A Saint Marc Holdings Co., Ltd. (TSE: 3395), que opera redes de restaurantes-padaria, de massas, de cafeterias e outros formatos de restaurante, publicou em 5 de agosto de 2026 os resultados consolidados do primeiro trimestre do EF3/2027, os três meses de 1º de abril a 30 de junho de 2026, sob as normas contábeis japonesas. As vendas líquidas subiram 2,9%, para ¥22.061 milhões, o lucro operacional caiu 42,2%, para ¥589 milhões, o lucro ordinário 41,8%, para ¥563 milhões, e o lucro atribuível aos controladores 45,6%, para ¥227 milhões, o equivalente a ¥10,60 por ação, ante ¥19,09. As ações são listadas na Bolsa de Tóquio.
A aritmética do trimestre é curta. As vendas líquidas acrescentaram ¥620 milhões, mas o custo dos produtos vendidos subiu 5,0%, para ¥6.024 milhões, de modo que o lucro bruto cresceu apenas 2,1%, para ¥16.037 milhões, e a margem bruta recuou de 73,2% para 72,7%. As despesas comerciais, gerais e administrativas, de longe a maior linha de custo, aumentaram 5,2%, ou ¥764 milhões, para ¥15.447 milhões, absorvendo 70,0% das vendas, ante 68,5% um ano antes. Esse aumento foi mais que o dobro dos ¥333 milhões somados ao lucro bruto, e por isso o lucro operacional caiu ¥430 milhões e a margem operacional recuou de 4,8% para 2,7%. O relatório não detalha essas despesas, mas sua descrição do setor cita a alta dos custos de compra e o forte aumento dos custos de mão de obra.
A amortização não foi a causa. A amortização do ágio foi de ¥433 milhões nos dois trimestres — um encargo grande diante de um lucro operacional de ¥589 milhões, mas inalterado — e a depreciação recuou para ¥745 milhões, de ¥759 milhões.
Abaixo da linha operacional, a venda de um ativo compensou a mudança da sede
Os itens não operacionais ajudaram um pouco. As receitas não operacionais subiram para ¥78 milhões, de ¥73 milhões, e as despesas não operacionais caíram para ¥104 milhões, de ¥125 milhões, principalmente porque os juros pagos recuaram para ¥60 milhões, de ¥77 milhões; assim, o lucro ordinário caiu um pouco menos que o operacional. Os itens extraordinários somaram então ¥76 milhões líquidos: um ganho de ¥145 milhões com a venda de ativo imobilizado, sem equivalente um ano antes, contra perdas de ¥69 milhões, das quais ¥55 milhões em custos de mudança da sede, ¥12 milhões em baixas de ativo imobilizado e ¥1 milhão em perdas por redução ao valor recuperável. Um ano antes, as perdas extraordinárias de ¥86 milhões incluíam ¥69 milhões de redução ao valor recuperável de restaurantes com fechamento decidido. O lucro antes de impostos foi de ¥639 milhões, queda de 27,5%.
Os impostos levaram a maior parte do restante. Somaram ¥412 milhões, 64,5% do lucro antes de impostos, ante 52,6% um ano antes, com os ajustes de impostos diferidos subindo para ¥115 milhões, de ¥52 milhões; o relatório não explica a carga maior. O lucro atribuível aos controladores caiu 45,6%, para ¥227 milhões. O lucro por ação caiu um pouco menos, 44,5%, para ¥10,60, porque o número médio de ações em circulação recuou para 21.436.678, de 21.882.197.
Restaurantes e cafeterias venderam mais e lucraram menos
O grupo reporta dois segmentos, e ambos seguiram o padrão do conjunto. Restaurantes, o maior, elevou as vendas em 1,5%, para ¥14.717 milhões, enquanto o lucro do segmento caiu 14,6%, para ¥776 milhões, estreitando a margem de 6,3% para 5,3%. Cafeterias cresceu mais em vendas, 4,3%, para ¥7.239 milhões, mas o lucro caiu mais, 27,5%, para ¥513 milhões, e a margem recuou de 10,2% para 7,1%. Juntos, os dois lucraram ¥1.290 milhões, 20,3% menos, e os custos corporativos não alocados aos segmentos subiram para ¥608 milhões, de ¥598 milhões. Neste ano, a coluna de ajustes inclui ainda ¥104 milhões de vendas e ¥92 milhões de custo dos produtos vendidos das vendas externas de insumos alimentícios feitas pela própria companhia, razão pela qual as vendas do grupo superam os ¥21.957 milhões somados pelos dois segmentos.
Os números complementares de compras mostram para onde foi a margem das cafeterias. As compras do segmento subiram 7,6%, para ¥1.626 milhões, contra um crescimento de vendas de 4,3%, enquanto as compras de Restaurantes aumentaram 1,8%, para ¥4.315 milhões, em linha com o avanço de 1,5% nas vendas. As vendas das lojas próprias cresceram 1,4% em Restaurantes e 4,3% em Cafeterias; as receitas de royalties, pequenas, de ¥73 milhões, subiram 33,2%. O próprio relatório não atribui a queda de lucro de nenhum dos dois segmentos a um custo específico.
O que a companhia diz ter feito
O relatório descreve um setor em que a demanda de turistas estrangeiros sustenta o consumo, diante de custos de compra mais altos, de famílias mais cautelosas nos gastos em meio à incerteza trazida pela tensão no Oriente Médio e de uma forte alta dos custos de mão de obra. Dentro de seu plano de médio prazo, a companhia afirma ter aberto e reformado lojas. No formato de massas, continuou abrindo formatos derivados, reformando lojas e desenvolvendo cardápios por tempo limitado. No formato de cafeteria, buscou elevar a rentabilidade repassando custos aos preços e levou um combo reformulado a todas as lojas do país para manter e ampliar o número de clientes. No negócio de refeições de bife de carne bovina empanado, seguiu abrindo lojas no Japão e no exterior, captando a demanda turística e avançando na integração após a aquisição. O próprio resumo do trimestre no relatório cita as vendas líquidas, o lucro ordinário e o lucro líquido, mas não o lucro operacional.
O grupo abriu 10 lojas próprias e uma franqueada no trimestre — três restaurantes de massas, dois restaurantes-padaria, um restaurante de doria, um restaurante de sushi, dois restaurantes de bife empanado e uma cafeteria, além de uma loja franqueada de bife empanado — e encerrou junho com 871 lojas: 817 próprias e 54 franqueadas.
O caixa caiu com o pagamento de contas, impostos e empréstimos
Os ativos totais caíram 4,8% desde 31 de março de 2026, para ¥67.090 milhões. Caixa e depósitos recuaram ¥2.248 milhões, para ¥12.624 milhões, e as contas a receber ¥956 milhões, enquanto o ativo imobilizado subiu ¥475 milhões; o ágio caiu ¥433 milhões e os direitos de marca ¥113 milhões por amortização, deixando o ágio em ¥14.724 milhões. No passivo, as outras contas a pagar caíram ¥782 milhões, o imposto de renda a pagar ¥730 milhões e os empréstimos de longo prazo ¥1.025 milhões com amortizações. Empréstimos de curto prazo, parcela circulante da dívida de longo prazo e empréstimos de longo prazo somavam ¥19.529 milhões. Não foi elaborada demonstração dos fluxos de caixa trimestral.
O patrimônio líquido caiu 1,0%, para ¥31.167 milhões, já que os lucros acumulados recuaram ¥330 milhões apesar do lucro trimestral de ¥227 milhões — o que é coerente com o pagamento do dividendo final de ¥26,00 do EF3/2026. Como os ativos totais encolheram mais rápido que o patrimônio, o índice de patrimônio líquido subiu para 46,5%, de 44,7%.
Projeção mantida, e o semestre exige muito do segundo trimestre
A companhia manteve a projeção publicada em 13 de maio de 2026. Para o primeiro semestre até 30 de setembro de 2026, espera vendas líquidas de ¥45.200 milhões (+3,7%), lucro operacional de ¥2.200 milhões (−6,9%), lucro ordinário de ¥2.100 milhões (−6,7%) e lucro atribuível aos controladores de ¥1.000 milhões (−4,7%). Para o exercício completo até 31 de março de 2027, espera vendas líquidas de ¥93.000 milhões (+5,2%), lucro operacional de ¥5.300 milhões (+2,9%), lucro ordinário de ¥5.100 milhões (+0,8%) e lucro atribuível de ¥2.900 milhões (+7,2%), o equivalente a ¥135,28 por ação.
O primeiro trimestre entregou 48,8% das vendas projetadas para o semestre, mas apenas 26,8% do lucro operacional semestral projetado, o que deixa cerca de ¥1.610 milhões de lucro operacional a obter de julho a setembro, contra ¥589 milhões de abril a junho. Em relação ao exercício completo, entregou 23,7% das vendas projetadas e 11,1% do lucro operacional projetado. O relatório não diz como essa diferença deve ser coberta. A projeção de dividendos também não mudou: ¥27,00 no meio do exercício e ¥27,00 no fim, para um total anual de ¥54,00, ante ¥52,00.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Vendas líquidas (milhões de ¥) | 22.061 | 21.440 | +2,9% |
| Custo dos produtos vendidos (milhões de ¥) | 6.024 | 5.737 | +5,0% |
| Lucro bruto (milhões de ¥) | 16.037 | 15.703 | +2,1% |
| Margem bruta | 72,7% | 73,2% | −0,5 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 15.447 | 14.682 | +5,2% |
| Lucro operacional (milhões de ¥) | 589 | 1.020 | −42,2% |
| Margem operacional | 2,7% | 4,8% | −2,1 p.p. |
| Lucro ordinário (milhões de ¥) | 563 | 969 | −41,8% |
| Ganhos extraordinários (milhões de ¥) | 145 | 0 | novo |
| Perdas extraordinárias (milhões de ¥) | 69 | 86 | −19,8% |
| Lucro antes de impostos (milhões de ¥) | 639 | 882 | −27,5% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 227 | 417 | −45,6% |
| LPA (¥) | 10,60 | 19,09 | −44,5% |
| Restaurantes — receita (milhões de ¥) | 14.717 | 14.497 | +1,5% |
| Restaurantes — lucro do segmento (milhões de ¥) | 776 | 910 | −14,6% |
| Cafeterias — receita (milhões de ¥) | 7.239 | 6.943 | +4,3% |
| Cafeterias — lucro do segmento (milhões de ¥) | 513 | 709 | −27,5% |
| Caixa e depósitos (milhões de ¥) | 12.624 | 14.872 | −15,1% |
| Ativos totais (milhões de ¥) | 67.090 | 70.453 | −4,8% |
| Patrimônio líquido (milhões de ¥) | 31.167 | 31.488 | −1,0% |
| Índice de patrimônio líquido | 46,5% | 44,7% | +1,8 p.p. |
| Projeção 1º sem. exercício 3/2027 — receita (milhões de ¥) | 45.200 | — | +3,7% |
| Projeção 1º sem. exercício 3/2027 — lucro operacional (milhões de ¥) | 2.200 | — | −6,9% |
| Projeção EF3/2027 — receita (milhões de ¥) | 93.000 | — | +5,2% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 5.300 | — | +2,9% |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 5.100 | — | +0,8% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 2.900 | — | +7,2% |
| Projeção EF3/2027 — LPA (¥) | 135,28 | — | n.s. |
| Dividendo anual por ação (¥) | 54,00 | 52,00 | +3,8% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.