A receita cresceu 7,6%; o lucro bruto, duas vezes mais rápido, e os custos abaixo dele não se mexeram
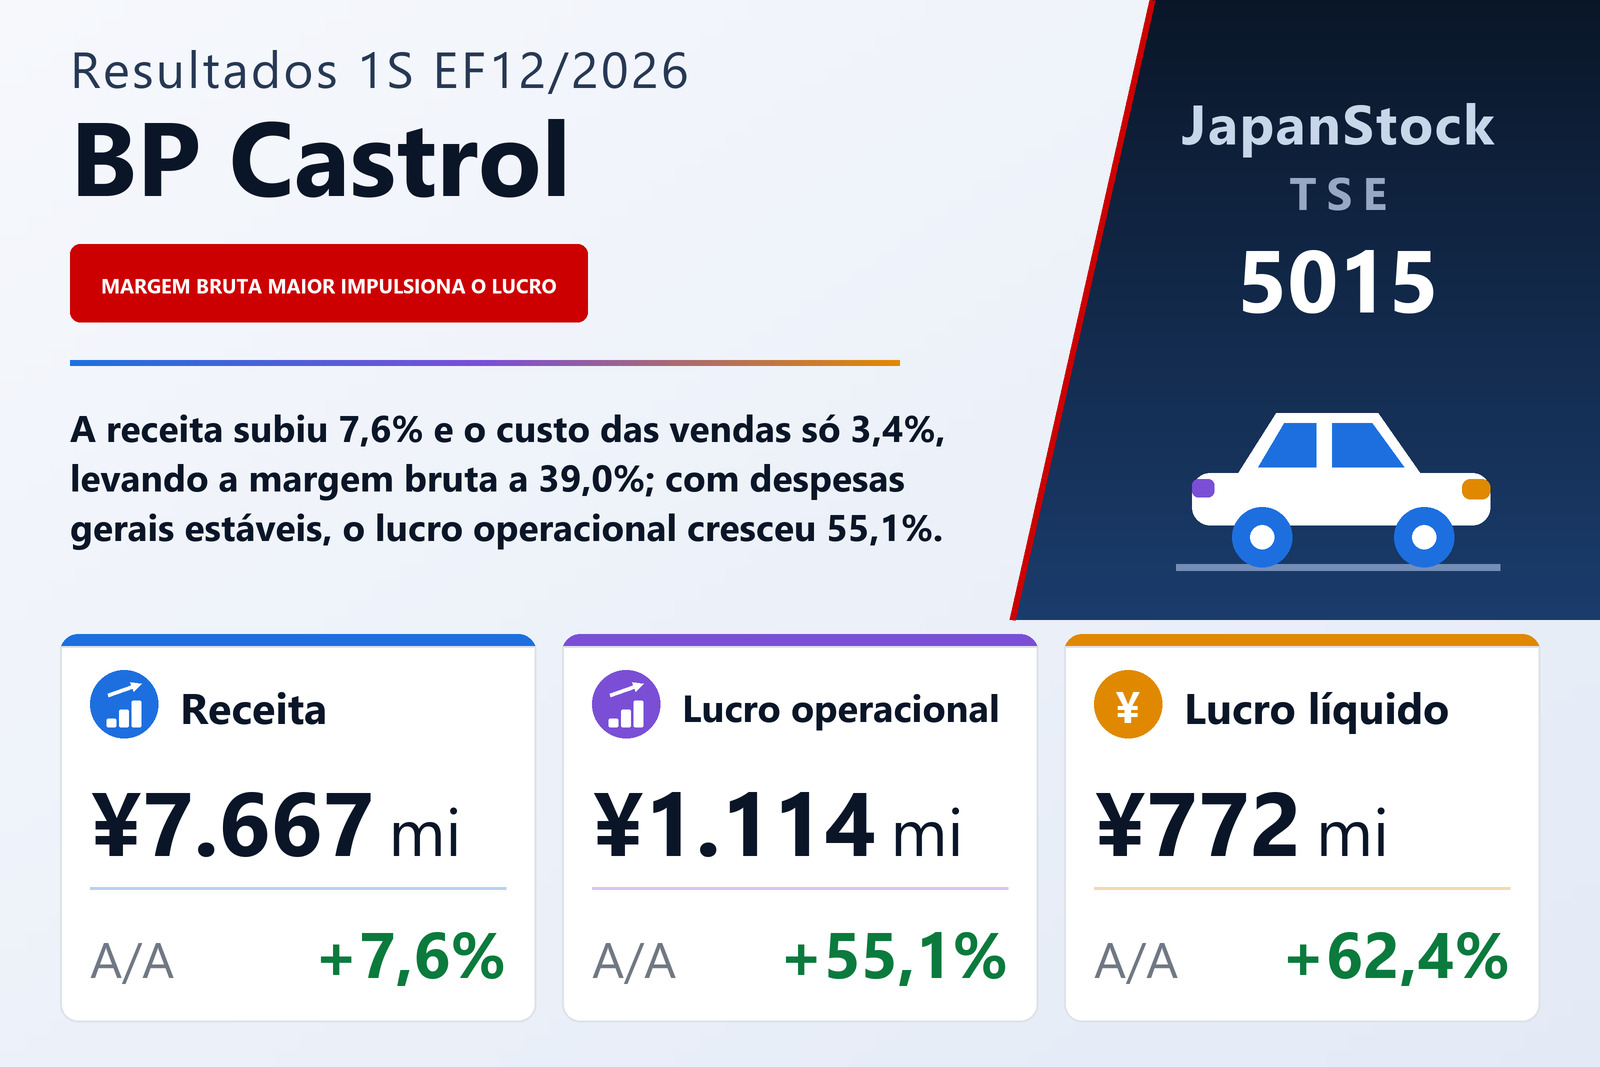
A BP Castrol K.K. (TSE: 5015), que vende lubrificantes como parte do grupo bp, divulgou em 5 de agosto de 2026 seus resultados individuais do primeiro semestre, os seis meses de 1º de janeiro a 30 de junho de 2026, pelas normas contábeis japonesas. A receita subiu 7,6%, para ¥7.667 milhões, o lucro operacional 55,1%, para ¥1.114 milhões, o lucro ordinário 47,5%, para ¥1.147 milhões e o lucro líquido semestral 62,4%, para ¥772 milhões, o equivalente a ¥33,63 por ação, ante ¥20,71. O documento indica a Bolsa de Tóquio como local de listagem. A empresa tem um único segmento — a venda de lubrificantes e atividades acessórias —, por isso não divulga abertura por segmento, e as demonstrações financeiras semestrais não foram revisadas por auditor.
A aritmética é curta. O custo das vendas subiu apenas 3,4%, para ¥4.676 milhões, contra um crescimento de receita de 7,6%; assim, o lucro bruto cresceu 15,1%, para ¥2.990 milhões, e a margem bruta passou de 36,5% para 39,0%. As despesas comerciais, gerais e administrativas recuaram 0,2%, para ¥1.876 milhões, ante ¥1.879 milhões. Com essa base de custos estável, todo o ganho de ¥392 milhões no lucro bruto chegou à linha operacional, que subiu ¥395 milhões, e a margem operacional foi de 10,1% para 14,5%.
Preços de venda e controle de custos diante de um mercado de lubrificantes com oferta apertada
A explicação do próprio documento gira em torno dos custos. Ele descreve o abastecimento no mercado de lubrificantes como instável, com oscilações nos preços do petróleo bruto, dos óleos básicos e dos aditivos, nos custos logísticos e no câmbio, somadas a condições de oferta e demanda por região e por grau e a restrições logísticas. As restrições de oferta e a pressão de custos persistiram sobretudo nos óleos de baixa viscosidade e nos produtos que usam óleos básicos de alto desempenho. A empresa diz ter dado prioridade máxima à estabilidade do abastecimento, usando sua rede de compras global e doméstica para garantir matérias-primas, e ter gerido os estoques com foco no fornecimento a clientes-chave. Nos resultados, afirma que a gestão contínua de custos e a adequação dos preços de venda absorveram parte das altas de custo. Os números de margem acima são o resultado mensurável; o documento não quantifica separadamente o efeito de preço e o de custo.
Nas vendas, a empresa relata que os produtos de alto valor agregado e os produtos exclusivos venderam bem, e que trabalhou para manter e reforçar sua base de clientes em todos os canais e usar mais os canais digitais. Manteve o marketing de marca, incluindo o apoio a atividades de automobilismo, e avançou em medidas de eficiência, entre elas a transformação digital. Como pano de fundo, o documento observa que as vendas de veículos novos, somando carros de passeio e minicarros, ficaram em cerca de 107% das do mesmo período do ano anterior, com demanda firme em compactos, híbridos e minicarros, embora a alta de preços e os preços elevados dos veículos tenham deixado os consumidores mais sensíveis a preço.
Abaixo da linha operacional: uma virada cambial e um item extraordinário que não se repetiu
As receitas não operacionais caíram para ¥41 milhões, ante ¥59 milhões. As receitas de juros subiram para ¥25 milhões, de ¥14 milhões, mas o semestre anterior teve ganho cambial de ¥21 milhões, enquanto este registrou perda cambial de ¥8 milhões como despesa não operacional. Por isso o lucro ordinário cresceu menos que o operacional, 47,5%. Abaixo do lucro ordinário a ordem se inverteu: o semestre anterior carregava uma perda extraordinária de ¥47 milhões em indenizações especiais por desligamento, e este não teve nenhuma, de modo que o lucro antes de impostos subiu 57,1%, para ¥1.147 milhões. Os impostos aumentaram 47,3%, para ¥375 milhões, com alíquota efetiva de cerca de 32,7%, ante 34,9%, e o lucro líquido subiu 62,4%, para ¥772 milhões.
O empréstimo ao banco interno do grupo bp já passa da metade do ativo total
O ativo total subiu 8,4%, para ¥14.072 milhões, ante ¥12.986 milhões em 31 de dezembro de 2025. O maior item é um empréstimo de curto prazo, que aumentou ¥1.088 milhões, para ¥7.473 milhões, cerca de 53% do ativo total; o documento explica que o empréstimo foi concedido à BP International Limited, que opera o banco interno do grupo bp. Caixa e depósitos somavam apenas ¥206 milhões. As contas a receber caíram ¥916 milhões, para ¥2.053 milhões, enquanto mercadorias e produtos acabados subiram ¥547 milhões, para ¥1.587 milhões. No passivo, as contas a pagar aumentaram ¥602 milhões, para ¥1.056 milhões, e as despesas provisionadas ¥380 milhões, para ¥879 milhões, levando o passivo circulante a ¥3.596 milhões. O ativo não circulante cresceu ¥118 milhões, principalmente por um aumento de ¥148 milhões nas despesas previdenciárias pagas antecipadamente.
O patrimônio líquido subiu 1,7%, para ¥10.245 milhões: o lucro líquido acrescentou ¥772 milhões aos lucros acumulados e os dividendos retiraram ¥596 milhões. Como o passivo cresceu mais rápido que o patrimônio, o índice de patrimônio líquido caiu de 77,6% para 72,8%, um movimento de 4,8 pontos que reflete o aumento de contas a pagar e provisões; não há empréstimos no balanço. O documento não traz demonstração de fluxo de caixa do semestre.
Projeção anual revisada — e o segundo semestre implícito é bem menos lucrativo
A BP Castrol revisou a projeção anual divulgada em 9 de fevereiro de 2026, levando em conta os resultados do semestre, e remete a um comunicado do mesmo dia que compara sua projeção individual do primeiro semestre com os resultados efetivos; o próprio documento não traz os números anteriores. A projeção revisada do EF12/2026 é de receita de ¥18.328 milhões (+24,8%), lucro operacional de ¥1.666 milhões (+6,7%), lucro ordinário de ¥1.730 milhões (+5,4%) e lucro líquido de ¥1.142 milhões (+8,7%), para um lucro por ação de ¥49,74.
Lida contra o semestre recém-divulgado, a projeção tem um formato incomum. O primeiro semestre entregou 41,8% da receita projetada, mas 66,9% do lucro operacional projetado e 67,6% do lucro líquido projetado. O segundo semestre implícito tem receita de cerca de ¥10.661 milhões, bem acima dos ¥7.667 milhões recém-divulgados, mas lucro operacional de apenas cerca de ¥552 milhões, ante ¥1.114 milhões — uma margem operacional de aproximadamente 5,2%, ante 14,5% — e lucro líquido de cerca de ¥370 milhões. A projeção pressupõe, portanto, vendas muito maiores com margem muito menor no segundo semestre. O documento não explica por quê.
Dividendo intermediário maior e distribuição anual um pouco acima do lucro projetado
O dividendo intermediário é de ¥28,00 por ação, ante ¥20,00 um ano antes, com início de pagamento previsto para 28 de agosto de 2026. A projeção de dividendo também foi revisada, em comunicado separado do mesmo dia: o dividendo de fim de exercício passa a ser projetado em ¥22,00, ante ¥26,00 no EF12/2025, para um total anual de ¥50,00, ante ¥46,00, alta de 8,7%. Esse dividendo anual fica ligeiramente acima do lucro por ação projetado de ¥49,74, e o pagamento intermediário de ¥28,00 equivale a cerca de 83% dos ¥33,63 obtidos no semestre.
Uma troca de controlador segue pendente
O documento reitera que, conforme anunciado em 26 de dezembro de 2025 em comunicado sobre a prevista mudança de controladora, a transferência do negócio Castrol do grupo bp para a Stonepeak está sujeita a condições como aprovações regulatórias, e que a BP Castrol divulgará prontamente qualquer fato relevante. O pano de fundo mais amplo descrito pela empresa é uma economia japonesa em recuperação moderada, ofuscada pela incerteza sobre a política comercial dos Estados Unidos, pelas oscilações dos preços de energia ligadas ao aumento das tensões geopolíticas no Oriente Médio, pela alta dos custos de matérias-primas e logística e pelos movimentos dos mercados financeiros.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 7.667 | 7.123 | +7,6% |
| Lucro bruto (milhões de ¥) | 2.990 | 2.598 | +15,1% |
| Margem bruta | 39,0% | 36,5% | +2,5 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 1.876 | 1.879 | −0,2% |
| Lucro operacional (milhões de ¥) | 1.114 | 718 | +55,1% |
| Margem operacional | 14,5% | 10,1% | +4,4 p.p. |
| Lucro ordinário (milhões de ¥) | 1.147 | 778 | +47,5% |
| Lucro antes de impostos (milhões de ¥) | 1.147 | 730 | +57,1% |
| Lucro líquido (milhões de ¥) | 772 | 475 | +62,4% |
| LPA (¥) | 33,63 | 20,71 | +62,4% |
| Ativos totais (milhões de ¥) | 14.072 | 12.986 | +8,4% |
| Patrimônio líquido (milhões de ¥) | 10.245 | 10.076 | +1,7% |
| Índice de patrimônio líquido | 72,8% | 77,6% | −4,8 p.p. |
| Projeção EF12/2026 — receita (milhões de ¥) | 18.328 | — | +24,8% |
| Projeção EF12/2026 — lucro operacional (milhões de ¥) | 1.666 | — | +6,7% |
| Projeção EF12/2026 — lucro ordinário (milhões de ¥) | 1.730 | — | +5,4% |
| Projeção EF12/2026 — lucro líquido (milhões de ¥) | 1.142 | — | +8,7% |
| Projeção EF12/2026 — LPA (¥) | 49,74 | — | — |
| Dividendo intermediário por ação (¥) | 28,00 | 20,00 | +40,0% |
| Dividendo anual por ação (¥) | 50,00 | 46,00 | +8,7% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.