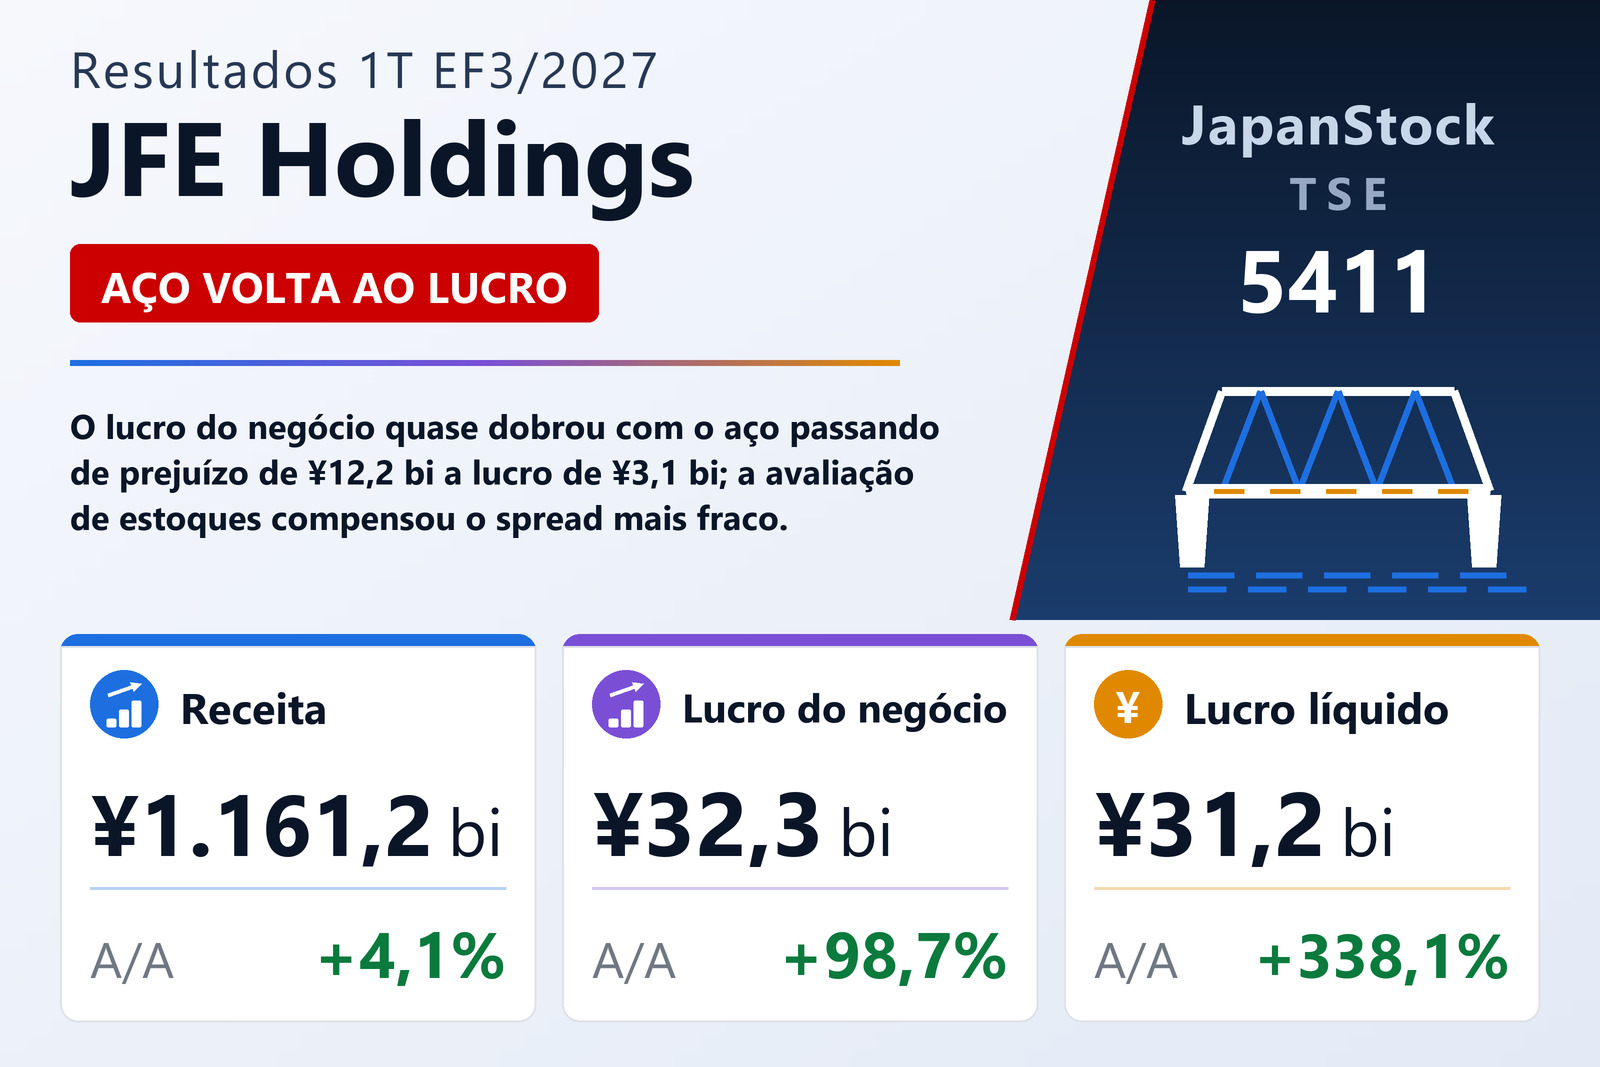
Receita 4,1% maior, lucro do negócio 98,7% maior
A JFE Holdings, Inc. (TSE: 5411), holding de três empresas operacionais — JFE Steel, JFE Engineering e JFE Shoji —, divulgou em 5 de agosto de 2026, em IFRS, os resultados consolidados do primeiro trimestre do EF3/2027, os três meses de 1º de abril a 30 de junho de 2026. A receita cresceu 4,1%, para ¥1.161.178 milhões, o lucro do negócio 98,7%, para ¥32.313 milhões, o lucro operacional 191,2%, para ¥47.360 milhões, o lucro antes de impostos 295,0%, para ¥40.985 milhões e o lucro atribuível aos controladores 338,1%, para ¥31.229 milhões, o que corresponde a um lucro básico de ¥49,09 por ação, ante ¥11,21. O relatório informa que as ações são negociadas na Bolsa de Tóquio.
O lucro do negócio é o indicador representativo da própria empresa: o lucro antes de impostos sem receitas e despesas financeiras e sem itens pontuais de valor relevante. Seu aumento de ¥16.052 milhões pode ser acompanhado linha a linha. O custo das vendas subiu 3,5%, para ¥1.037.136 milhões, um pouco menos que a receita, de modo que o lucro bruto cresceu 9,1%, para ¥124.041 milhões, e a margem bruta passou de 10,2% para 10,7%, acrescentando ¥10.314 milhões. As despesas de vendas, gerais e administrativas subiram 3,1%, para ¥105.496 milhões, tirando ¥3.133 milhões. A equivalência patrimonial avançou para ¥19.204 milhões, ante ¥12.996 milhões, somando ¥6.208 milhões, e as outras despesas caíram para ¥11.794 milhões, ante ¥15.270 milhões, enquanto as outras receitas recuavam para ¥6.358 milhões, ante ¥7.171 milhões. Mesmo assim, a margem do lucro do negócio foi de apenas 2,8%, contra 1,5% um ano antes.
Abaixo do indicador principal: ganho com terrenos, custos financeiros maiores e mais impostos
O lucro operacional de ¥47.360 milhões é o lucro do negócio mais um ganho de ¥15.046 milhões na venda de terrenos, linha que não existia um ano antes; o relatório não diz a que terreno se refere. As despesas financeiras subiram para ¥7.334 milhões, ante ¥6.882 milhões, contra receitas financeiras de ¥959 milhões, de modo que o custo financeiro líquido aumentou para ¥6.375 milhões, ante ¥5.885 milhões, e o lucro antes de impostos chegou a ¥40.985 milhões. A despesa de imposto de renda foi de ¥8.717 milhões, ante ¥2.601 milhões, deixando um lucro trimestral de ¥32.267 milhões, dos quais ¥1.038 milhões couberam aos não controladores. O resultado abrangente passou a ¥46.131 milhões, após um prejuízo de ¥26.290 milhões: os outros resultados abrangentes foram um ganho de ¥13.863 milhões, contra uma perda de ¥34.066 milhões, sobretudo porque as diferenças de conversão cambial passaram a +¥7.738 milhões, ante −¥7.875 milhões, e a parcela de itens reclassificáveis das investidas por equivalência a +¥1.655 milhões, ante −¥19.461 milhões.
O aço volta a lucrar, mas o spread piorou
A receita por segmento abaixo inclui vendas entre segmentos. O Aço, de longe o maior negócio, ficou estável em ¥763.584 milhões, alta de 0,3%, mas seu lucro do segmento — lucro antes de impostos sem itens pontuais — passou a ¥3.051 milhões, após um prejuízo de ¥12.150 milhões. A Engenharia elevou a receita em 8,9%, para ¥147.382 milhões, e o lucro do segmento em 55,4%, para ¥8.940 milhões. O Trading teve o maior crescimento de receita, 12,4%, para ¥380.683 milhões, mas seu lucro do segmento caiu 10,2%, para ¥11.332 milhões. Os três segmentos lucraram juntos ¥23.324 milhões, ante ¥6.216 milhões; os ajustes de ¥2.614 milhões, que incluem ¥2.029 milhões de equivalência patrimonial da Japan Marine United, levam o total a ¥25.938 milhões antes do ganho com terrenos.
A ponte da empresa para a melhora de cerca de ¥15,1 bilhões do segmento de aço mostra que ela não veio de uma economia siderúrgica melhor. Reduções de custo por melhorias operacionais somaram cerca de ¥7,0 bilhões, e volume e mix não contribuíram, com a produção não consolidada de aço bruto recuando levemente para 5,25 milhões de toneladas, ante 5,28 milhões. O spread — preços de venda menos matérias-primas e outros custos — tirou cerca de ¥45,0 bilhões, o que a empresa atribui à piora do mercado de aço no Japão e no exterior, à forte alta dos preços das principais matérias-primas e a cerca de ¥15 bilhões de aumento de custos ligados à situação no Oriente Médio, incluindo empresas do grupo. Em sentido contrário, a avaliação de estoques e efeitos relacionados somaram cerca de ¥47,0 bilhões (diferenças de avaliação de estoques +¥36 bilhões, efeitos de transição +¥4 bilhões, conversão cambial +¥7 bilhões), e outros itens acrescentaram ¥6,1 bilhões, sobretudo empresas do grupo, em que as coligadas no exterior contribuíram com +¥5 bilhões e, dentro delas, a Índia com +¥7 bilhões. Engenharia, trading e ajustes somaram juntos cerca de ¥0,5 bilhão.
As estatísticas operacionais apontam na mesma direção. A produção consolidada de aço bruto foi de 5,56 milhões de toneladas, ante 5,61 milhões, os embarques não consolidados de aço de 4,54 milhões de toneladas, ante 4,71 milhões, e o índice de exportação de 39,3%, ante 39,9%, em valor. O preço médio de venda do aço subiu para ¥124.200 por tonelada, ante ¥120.400, e o dólar valeu em média ¥159,9, ante ¥145,3.
Dívida sobe ¥352,7 bilhões em um trimestre; índice de patrimônio cai para 42,6%
Os ativos totais cresceram 4,9%, para ¥6.185.920 milhões, ante ¥5.895.238 milhões em 31 de março de 2026. Os investimentos avaliados por equivalência patrimonial subiram para ¥958.483 milhões, ante ¥816.153 milhões, um aumento de ¥142.330 milhões que o relatório não explica, e os estoques para ¥1.224.868 milhões, ante ¥1.188.142 milhões. Debêntures, empréstimos e passivos de arrendamento aumentaram 18,0%, para ¥2.312.087 milhões, com a parcela de curto prazo saltando para ¥786.124 milhões, ante ¥443.307 milhões. No trimestre, a empresa pré-pagou um empréstimo subordinado de ¥167,5 bilhões tomado em 30 de junho de 2016 e captou ¥60 bilhões em títulos subordinados em 11 de junho de 2026 e um empréstimo subordinado de ¥105 bilhões em 30 de junho de 2026, que as agências de rating consideram 50% como capital. O patrimônio atribuível aos controladores subiu apenas 0,6%, para ¥2.635.917 milhões, já que o lucro trimestral de ¥31.229 milhões foi em grande parte absorvido por ¥25.488 milhões em dividendos, e o índice de patrimônio caiu de 44,4% para 42,6%. Não foi elaborada demonstração dos fluxos de caixa trimestral; depreciação e amortização somaram ¥68.207 milhões, ante ¥66.779 milhões. Uma coligada por equivalência patrimonial, produtora de ligas de manganês na Mongólia Interior, saiu do perímetro de consolidação.
Projeção de receita elevada, projeções de lucro mantidas
A JFE Holdings revisou a projeção do EF3/2027 apenas na receita, agora esperada em ¥4.850.000 milhões (+6,8%), ante ¥4.800.000 milhões na perspectiva de 8 de maio. O lucro do negócio de ¥215.000 milhões (+58,8%), o lucro antes de impostos de ¥190.000 milhões (+117,3%), o lucro atribuível aos controladores de ¥150.000 milhões (+113,8%) e o lucro de ¥235,80 por ação ficam inalterados. Para o primeiro semestre, a empresa projeta receita de ¥2.380.000 milhões (+6,6%), lucro do negócio de ¥90.000 milhões (+96,7%) e lucro líquido de ¥65.000 milhões (+143,7%). O primeiro trimestre entregou, portanto, 35,9% da meta semestral e 15,0% da meta anual de lucro do negócio, o que implica cerca de ¥57.687 milhões só no segundo trimestre. O número anual antes de impostos inclui ¥15 bilhões de itens pontuais, e o plano prevê lucro de ¥100 bilhões para o segmento de aço no ano, ante ¥3,1 bilhões no primeiro trimestre.
O peso recai sobre o segundo semestre. A própria ponte da empresa, de um lucro dos segmentos de ¥70 bilhões no primeiro semestre para ¥105 bilhões no segundo, atribui ao aço ¥40 bilhões, puxados por uma melhora de ¥59 bilhões no spread que ela liga aos esforços para elevar os preços do aço, compensada em parte por ¥30 bilhões de efeitos de avaliação de estoques que se revertem. A premissa é de um iene em torno de ¥160 por dólar no restante do ano. A previsão de dividendo é de ¥40,00 no intermediário e ¥40,00 no final, total anual de ¥80,00, igual ao do EF3/2026 e equivalente a cerca de 34% do lucro por ação projetado; a página de resumo marca a previsão como revisada em relação ao último anúncio, sem mostrar o número anterior.
Após o trimestre: uma venda de terrenos de ¥45 bilhões distribuída em nove anos
Em 5 de agosto de 2026, a JFE Steel assinou contrato para vender 181.976 metros quadrados de terreno em Ohgishima, Kawasaki-ku, Kawasaki, província de Kanagawa — área ociosa que servia de pátio de matérias-primas no distrito de Keihin da usina East Japan Works. A venda faz parte da conversão do uso do solo no local, incluindo a criação de um polo logístico de nova geração, e visa garantir recursos para novos investimentos de conversão. O preço e o comprador, uma empresa japonesa sem relação relevante com a JFE, não foram divulgados. A empresa estima o ganho total em cerca de ¥45 bilhões, registrado em quatro transferências: cerca de ¥23 bilhões no exercício encerrado em março de 2028, quando está prevista a primeira transferência, de 89.414 metros quadrados, e depois cerca de ¥9 bilhões, ¥9 bilhões e ¥4 bilhões com as transferências restantes, em dezembro de 2033, dezembro de 2034 e dezembro de 2035.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 1.161.178 | 1.115.313 | +4,1% |
| Lucro bruto (milhões de ¥) | 124.041 | 113.727 | +9,1% |
| Margem bruta | 10,7% | 10,2% | +0,5 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 105.496 | 102.363 | +3,1% |
| Lucro do negócio (milhões de ¥) | 32.313 | 16.261 | +98,7% |
| Lucro operacional (milhões de ¥) | 47.360 | 16.261 | +191,2% |
| Lucro antes de impostos (milhões de ¥) | 40.985 | 10.377 | +295,0% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 31.229 | 7.128 | +338,1% |
| Resultado abrangente (milhões de ¥) | 46.131 | −26.290 | n.s. |
| LPA (¥) | 49,09 | 11,21 | +337,9% |
| Aço — receita (milhões de ¥) | 763.584 | 761.219 | +0,3% |
| Aço — lucro do segmento (milhões de ¥) | 3.051 | −12.150 | de prejuízo a lucro |
| Engenharia — receita (milhões de ¥) | 147.382 | 135.361 | +8,9% |
| Engenharia — lucro do segmento (milhões de ¥) | 8.940 | 5.752 | +55,4% |
| Trading — receita (milhões de ¥) | 380.683 | 338.736 | +12,4% |
| Trading — lucro do segmento (milhões de ¥) | 11.332 | 12.614 | −10,2% |
| Ativos totais (milhões de ¥) | 6.185.920 | 5.895.238 | +4,9% |
| Patrimônio atribuível aos controladores (milhões de ¥) | 2.635.917 | 2.619.535 | +0,6% |
| Índice de patrimônio líquido | 42,6% | 44,4% | −1,8 p.p. |
| Debêntures, empréstimos e passivos de arrendamento (milhões de ¥) | 2.312.087 | 1.959.385 | +18,0% |
| Projeção EF3/2027 — receita (milhões de ¥) | 4.850.000 | — | +6,8% |
| Projeção EF3/2027 — lucro do negócio (milhões de ¥) | 215.000 | — | +58,8% |
| Projeção EF3/2027 — lucro antes de impostos (milhões de ¥) | 190.000 | — | +117,3% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 150.000 | — | +113,8% |
| Projeção EF3/2027 — LPA (¥) | 235,80 | — | — |
| Dividendo anual por ação (¥) | 80,00 | 80,00 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.