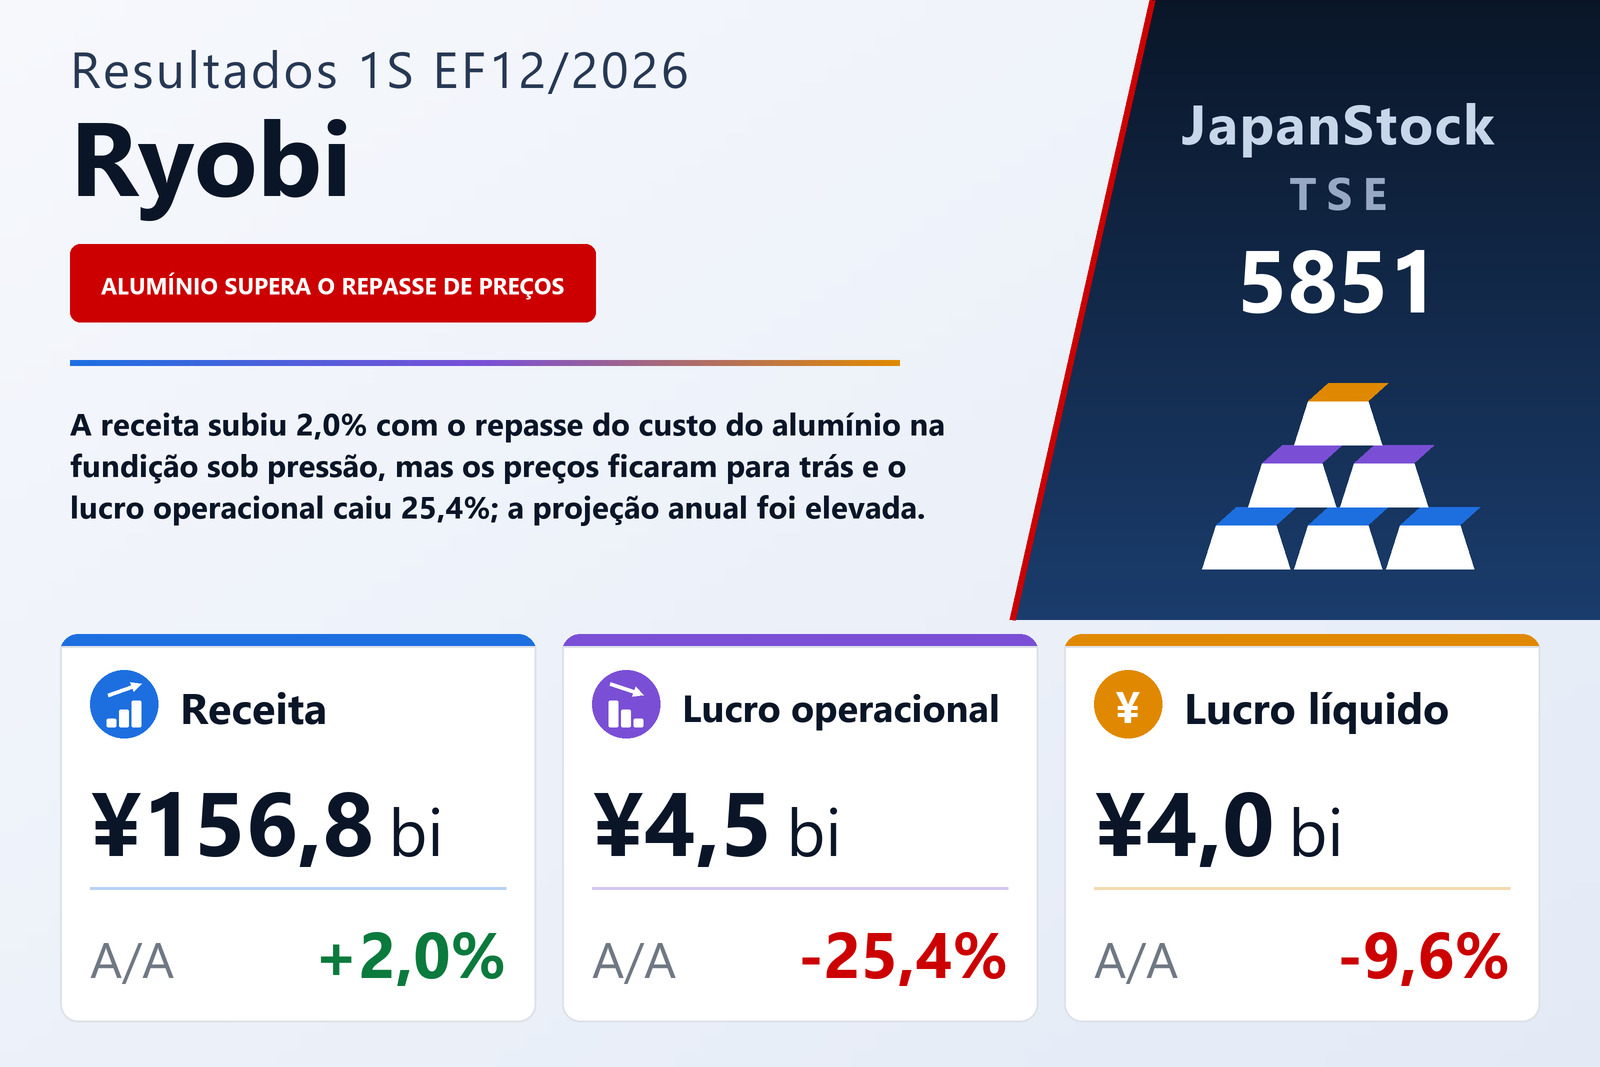
Receita subiu 2,0% e custo dos produtos vendidos 3,8% — essa diferença tirou um quarto do lucro operacional
A Ryobi Limited (TSE: 5851), grupo de fundição sob pressão que também fabrica ferragens para construção e equipamentos de impressão, publicou em 5 de agosto de 2026 os resultados consolidados do primeiro semestre, os seis meses de 1º de janeiro a 30 de junho de 2026, sob as normas contábeis japonesas. A receita subiu 2,0%, para ¥156.773 milhões, enquanto o lucro operacional caiu 25,4%, para ¥4.454 milhões, o lucro ordinário 20,7%, para ¥4.834 milhões, e o lucro atribuível aos controladores 9,6%, para ¥4.003 milhões, o equivalente a ¥125,87 por ação, ante ¥136,78. A companhia é listada na Bolsa de Tóquio, e o documento informa que as demonstrações semestrais não passaram por revisão de auditor.
Duas margens se moveram ao mesmo tempo na direção errada. O custo dos produtos vendidos subiu 3,8%, para ¥139.916 milhões, ante um crescimento de 2,0% da receita, de modo que o lucro bruto caiu 11,3%, para ¥16.857 milhões, e a margem bruta recuou de 12,4% para 10,8%. As despesas de vendas, gerais e administrativas caíram 4,8%, para ¥12.402 milhões, recuperando ¥626 milhões dos ¥2.147 milhões perdidos na linha bruta; o documento não detalha essa economia. A margem operacional passou de 3,9% para 2,8%. A companhia descreve um ambiente instável, marcado pelos preços elevados de recursos e energia e pelas políticas comerciais de diversos países, e afirma ter intensificado as vendas enquanto buscava redução de custos, ganhos de produtividade e operações mais eficientes.
Abaixo da linha operacional, a venda de títulos amorteceu a queda
Os itens não operacionais ajudaram um pouco mais do que um ano antes. As receitas não operacionais subiram para ¥1.343 milhões, ante ¥1.207 milhões, incluindo um ganho cambial de ¥118 milhões contra uma perda de ¥211 milhões, enquanto as despesas não operacionais recuaram para ¥963 milhões, ante ¥1.089 milhões, mesmo com a despesa de juros subindo para ¥778 milhões, ante ¥698 milhões. Por isso, o lucro ordinário caiu menos que o operacional, 20,7%, para ¥4.834 milhões. Os itens extraordinários amorteceram ainda mais: um ganho de ¥1.023 milhões na venda de títulos de investimento, ante ¥143 milhões um ano antes, elevou as receitas extraordinárias a ¥1.058 milhões, enquanto as perdas extraordinárias de ¥194 milhões incluíram uma baixa de ¥134 milhões no valor de títulos de investimento. O lucro antes dos impostos foi de ¥5.697 milhões, queda de 8,4%.
Os impostos sobre o lucro subiram para ¥1.712 milhões, ante ¥1.457 milhões, e o lucro semestral caiu 16,3%, para ¥3.985 milhões. O lucro atribuível aos controladores ficou acima desse total, em ¥4.003 milhões, porque os acionistas não controladores arcaram com um prejuízo de ¥18 milhões, ante um lucro de ¥335 milhões um ano antes — por isso a última linha caiu só 9,6%. O lucro por ação recuou um pouco menos, 8,0%, porque o número médio de ações foi de 31.809.471, ante 32.368.252. O resultado abrangente passou a ¥9.770 milhões, ante um prejuízo de ¥3.461 milhões, impulsionado sobretudo por um ajuste de conversão cambial de +¥5.082 milhões, ante −¥7.951 milhões um ano antes.
A fundição sob pressão cresceu com repasse de preços e iene fraco, mas a defasagem do alumínio cortou seu lucro
A fundição sob pressão é quase todo o grupo: ¥143.310 milhões de receita, alta de 6,2%, ou 91,4% do total, ante 87,8% um ano antes. Segundo o documento, o volume de produção caiu levemente, mas a alta do preço do alumínio, a matéria-prima, foi repassada aos preços de venda, e o iene mais fraco elevou o valor em ienes das vendas das subsidiárias no exterior, de modo que a receita cresceu tanto no Japão quanto no exterior. Mesmo assim, o lucro do segmento caiu 7,0%, para ¥4.700 milhões, e sua margem de 3,7% para 3,3%. A explicação da companhia é de prazo: apesar da redução de custos e dos ganhos de produtividade, o alumínio continuou subindo fortemente, e repassar um aumento aos preços de venda exige certo tempo. Parte do crescimento da receita é, portanto, custo do metal repassado aos clientes, e não volume adicional, e esse repasse chega depois do custo.
Os dois segmentos menores entraram no prejuízo. A receita de ferragens para construção caiu 5,5%, para ¥5.081 milhões, em queda no Japão e no exterior, e o segmento passou a um prejuízo de ¥185 milhões, ante lucro de ¥16 milhões: um yuan chinês mais forte encareceu as compras na China, onde ficam suas bases de produção, e a redução de custos e despesas não compensou a diferença. Equipamentos de impressão sofreu o maior golpe, com receita 37,8% menor, de ¥8.253 milhões, o que o documento atribui à menor disposição para investir em bens de capital diante de perspectivas incertas, no Japão e no exterior; a queda da receita transformou um lucro de ¥935 milhões em prejuízo de ¥38 milhões. A queda de ¥973 milhões no lucro de equipamentos de impressão superou a soma dos ¥352 milhões da fundição sob pressão e dos ¥202 milhões de ferragens para construção. Os dados complementares mostram a receita no Japão subindo para ¥69.314 milhões, ante ¥66.171 milhões, enquanto a receita no exterior ficou praticamente estável, em ¥87.459 milhões, ante ¥87.574 milhões.
Estoques subiram, empréstimos caíram e o índice de capital próprio chegou a 54,3%
O ativo total era de ¥345.613 milhões em 30 de junho de 2026, alta de 0,5% sobre 31 de dezembro de 2025. Os estoques aumentaram ¥6.417 milhões — produtos em processo para ¥22.002 milhões, ante ¥18.125 milhões, e matérias-primas e suprimentos para ¥24.049 milhões, ante ¥21.620 milhões —, enquanto caixa e depósitos caíram ¥4.185 milhões, para ¥26.968 milhões. O passivo recuou ¥6.163 milhões, para ¥148.020 milhões, principalmente pela redução de ¥5.490 milhões em empréstimos, o que deixou a dívida onerosa, excluindo títulos descontados e arrendamentos, em ¥69.251 milhões, ante ¥74.742 milhões. O patrimônio líquido subiu 4,2%, para ¥197.592 milhões, sobretudo por um aumento de ¥5.082 milhões no ajuste de conversão cambial, de ¥2.413 milhões nos lucros acumulados e de ¥959 milhões na diferença de avaliação de títulos. Um capital próprio de ¥187.738 milhões elevou o índice de capital próprio de 52,2% para 54,3%.
O fluxo de caixa operacional foi de ¥7.487 milhões, ¥3.203 milhões a mais, sustentado por depreciação de ¥9.714 milhões e por impostos pagos muito menores, ¥811 milhões ante ¥3.990 milhões, contra um aumento de ¥5.102 milhões nos estoques. A saída de investimentos encolheu para ¥4.672 milhões, ante ¥13.087 milhões, principalmente porque a aquisição de imobilizado caiu para ¥6.707 milhões, ante ¥11.397 milhões. As atividades de financiamento consumiram ¥8.032 milhões, ante uma entrada de ¥4.210 milhões um ano antes, com a redução de ¥6.122 milhões em empréstimos e o pagamento de ¥1.590 milhões em dividendos. Caixa e equivalentes terminaram o semestre em ¥22.594 milhões, queda de ¥4.697 milhões.
Projeção elevada pelo repasse de preços e pelo iene, com segundo semestre esperado em linha com o plano
A Ryobi revisou a projeção anual do EF12/2026 que havia publicado em 12 de fevereiro de 2026. Agora espera receita de ¥340.000 milhões, ante ¥313.000 milhões antes e +10,0% sobre o EF12/2025; lucro operacional de ¥13.000 milhões, ante ¥12.800 milhões e +2,6%; lucro ordinário de ¥14.000 milhões, ante ¥13.300 milhões, mas −4,2%; e lucro atribuível aos controladores de ¥12.000 milhões, ante ¥11.500 milhões e +7,3%, com lucro por ação de ¥377,25. A receita maior se apoia em novos avanços no repasse das altas do alumínio aos preços de venda da fundição sob pressão e no iene fraco, que eleva as vendas convertidas das subsidiárias no exterior, embora o volume de produção agora deva ficar levemente abaixo da projeção anterior. No lucro, a companhia espera que o segundo semestre siga em linhas gerais o plano anterior e elevou os números anuais porque o primeiro semestre o superou.
Isso deixa um ano fortemente concentrado no fim. O primeiro semestre entregou 46,1% da receita projetada, mas apenas 34,3% do lucro operacional projetado, de modo que a projeção implica lucro operacional de cerca de ¥8.546 milhões no segundo semestre, quase o dobro dos ¥4.454 milhões recém-divulgados e acima dos cerca de ¥6.690 milhões implícitos no segundo semestre do EF12/2025. Por segmento, os dados complementares projetam para a fundição sob pressão lucro operacional anual de ¥12.500 milhões, o que implica cerca de ¥7.800 milhões no segundo semestre, e ¥200 milhões e ¥300 milhões para ferragens para construção e equipamentos de impressão, que assim fechariam o ano no lucro. As premissas cambiais a partir do terceiro trimestre são ¥155 por dólar americano, ¥210 por libra, ¥23,0 por yuan e ¥4,7 por baht tailandês, e o plano prevê investimentos de ¥20.000 milhões e depreciação de ¥19.000 milhões.
A projeção de dividendos também foi revisada. A Ryobi fixou um dividendo intermediário de ¥52,00, ante ¥50,00, pagável a partir de 1º de setembro de 2026, e agora projeta um dividendo de fim de exercício de ¥54,00, ante ¥50,00, para um total anual de ¥106,00, ante ¥100,00, alta de 6,0% e cerca de 28% do lucro por ação projetado. O documento não informa a projeção de dividendos anterior.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 156.773 | 153.745 | +2,0% |
| Lucro bruto (milhões de ¥) | 16.857 | 19.004 | −11,3% |
| Margem bruta | 10,8% | 12,4% | −1,6 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 12.402 | 13.028 | −4,8% |
| Lucro operacional (milhões de ¥) | 4.454 | 5.975 | −25,4% |
| Margem operacional | 2,8% | 3,9% | −1,1 p.p. |
| Lucro ordinário (milhões de ¥) | 4.834 | 6.093 | −20,7% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 4.003 | 4.427 | −9,6% |
| Resultado abrangente (milhões de ¥) | 9.770 | −3.461 | de prejuízo a lucro |
| LPA (¥) | 125,87 | 136,78 | −8,0% |
| Fundição sob pressão — receita (milhões de ¥) | 143.310 | 134.979 | +6,2% |
| Fundição sob pressão — lucro do segmento (milhões de ¥) | 4.700 | 5.053 | −7,0% |
| Ferragens para construção — receita (milhões de ¥) | 5.081 | 5.377 | −5,5% |
| Ferragens para construção — lucro do segmento (milhões de ¥) | −185 | 16 | de lucro a prejuízo |
| Equipamentos de impressão — receita (milhões de ¥) | 8.253 | 13.278 | −37,8% |
| Equipamentos de impressão — lucro do segmento (milhões de ¥) | −38 | 935 | de lucro a prejuízo |
| Ativos totais (milhões de ¥) | 345.613 | 343.734 | +0,5% |
| Patrimônio líquido (milhões de ¥) | 197.592 | 189.550 | +4,2% |
| Índice de patrimônio líquido | 54,3% | 52,2% | +2,1 p.p. |
| Dívida onerosa (milhões de ¥) | 69.251 | 74.742 | −7,3% |
| Fluxo de caixa operacional (milhões de ¥) | 7.487 | 4.284 | +74,8% |
| Projeção EF12/2026 — receita (milhões de ¥) | 340.000 | 309.111 | +10,0% |
| Projeção EF12/2026 — lucro operacional (milhões de ¥) | 13.000 | 12.665 | +2,6% |
| Projeção EF12/2026 — lucro ordinário (milhões de ¥) | 14.000 | 14.620 | −4,2% |
| Projeção EF12/2026 — lucro líquido (milhões de ¥) | 12.000 | 11.182 | +7,3% |
| Projeção EF12/2026 — LPA (¥) | 377,25 | 346,41 | +8,9% |
| Dividendo anual por ação (¥) | 106,00 | 100,00 | +6,0% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.