Juros de empréstimos elevam as receitas ordinárias em 25%
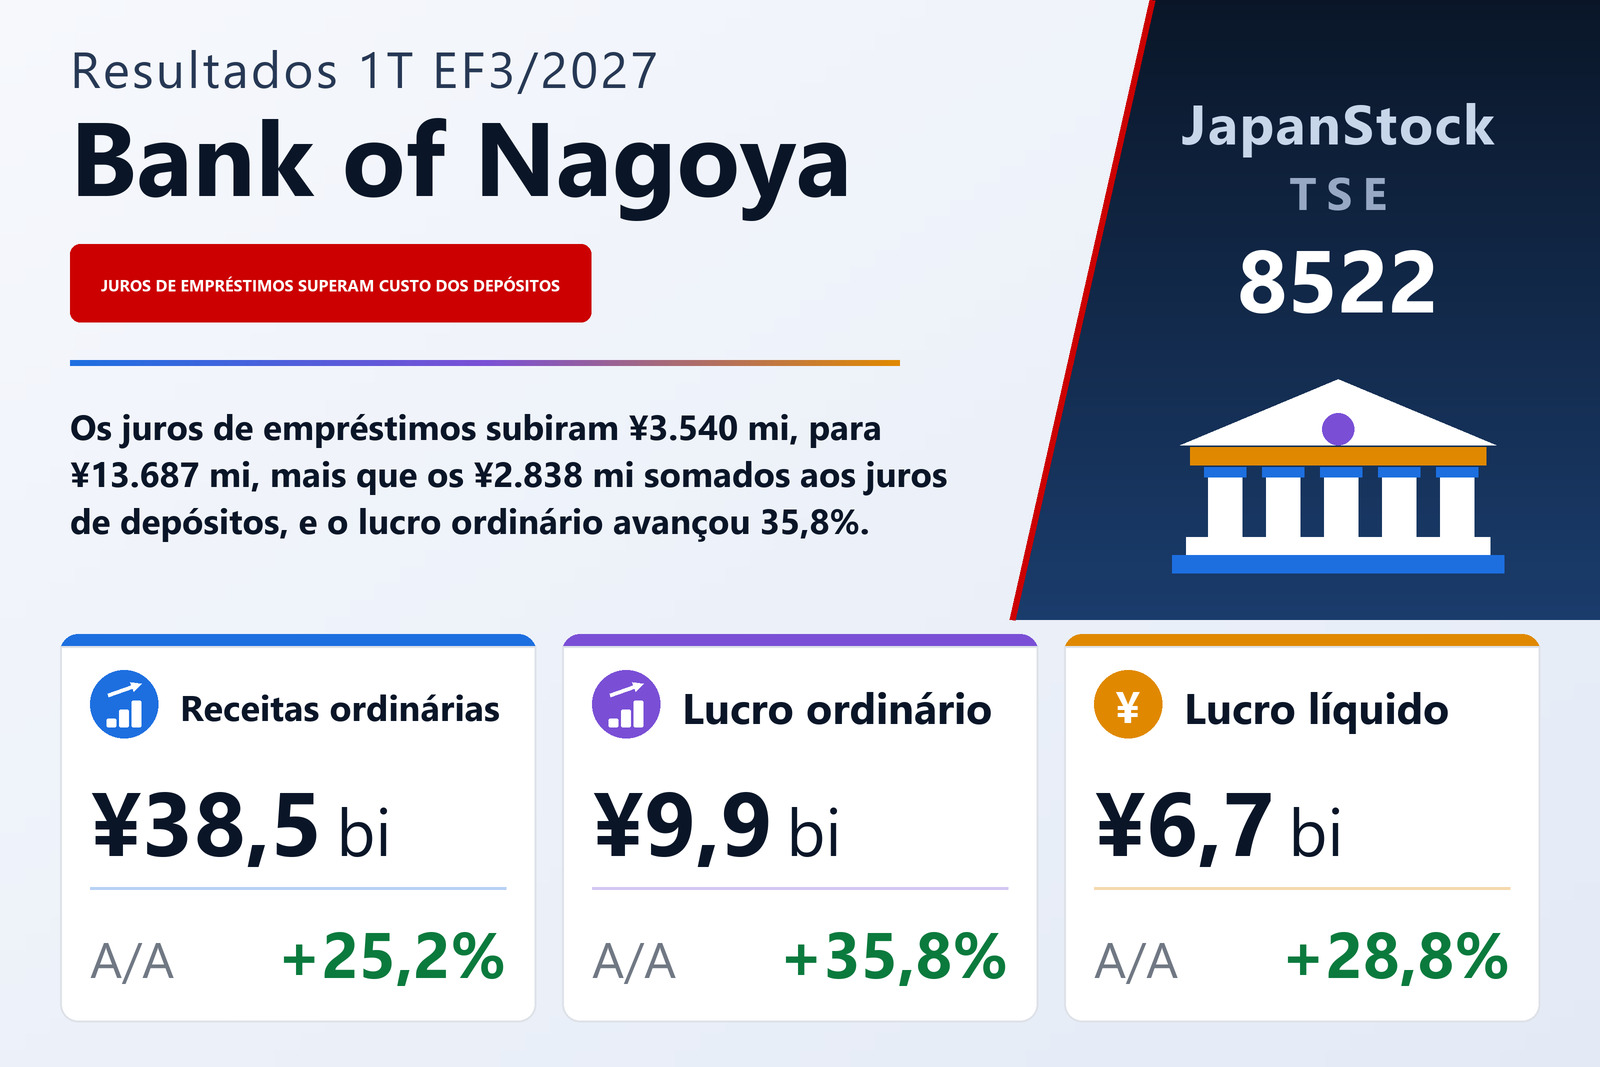
O The Bank of Nagoya, Ltd. (TSE: 8522), banco regional com ações listadas em Tóquio e Nagoya, divulgou em 5 de agosto de 2026 os resultados consolidados do primeiro trimestre do EF3/2027, referentes ao período de 1º de abril a 30 de junho de 2026 sob as normas contábeis japonesas. As receitas ordinárias subiram 25,2%, para ¥38.502 milhões, o lucro ordinário 35,8%, para ¥9.931 milhões, e o lucro líquido atribuível aos controladores 28,8%, para ¥6.744 milhões. O lucro por ação foi de ¥137,09, ante ¥106,45; o número do ano anterior é calculado como se o desdobramento de ações de três por uma, em vigor desde 1º de outubro de 2025, tivesse ocorrido no início do exercício anterior. A base de comparação não era fraca: no mesmo trimestre do ano anterior, as receitas ordinárias já haviam crescido 22,1%, o lucro ordinário 24,8% e o lucro líquido 28,8%.
O banco aponta o aumento dos juros de empréstimos como principal motivo do crescimento das receitas ordinárias. As receitas de juros subiram 33,3%, para ¥22.226 milhões, com os juros de empréstimos em alta de 34,9%, para ¥13.687 milhões, e os juros e dividendos de títulos em alta de 33,9%, para ¥7.397 milhões. As receitas de tarifas e comissões avançaram 21,5%, para ¥3.851 milhões, as outras receitas operacionais 8,1%, para ¥7.483 milhões, e as outras receitas ordinárias 24,0%, para ¥4.921 milhões.
Juros de depósitos quase dobram
As despesas ordinárias cresceram 21,9%, para ¥28.570 milhões, o que o banco atribui principalmente aos maiores juros de depósitos e às maiores perdas com vendas de títulos públicos e outros títulos de dívida. Os custos de captação subiram 56,7%, para ¥6.894 milhões, e, dentro deles, os juros de depósitos avançaram 97,5%, para ¥5.750 milhões, ante ¥2.912 milhões. As outras despesas operacionais, linha que registra as perdas com vendas de títulos de dívida, aumentaram 20,5%, para ¥11.026 milhões, e as despesas gerais e administrativas 7,9%, para ¥8.707 milhões. Com as receitas ordinárias ¥7.756 milhões maiores e as despesas ordinárias ¥5.138 milhões maiores, o lucro ordinário aumentou ¥2.618 milhões. Em ienes, os juros de empréstimos acrescentaram ¥3.540 milhões, e os juros de depósitos, ¥2.838 milhões.
O lucro líquido cresceu menos que o lucro ordinário por motivos visíveis na demonstração de resultados. O trimestre do ano anterior incluía um ganho de ¥281 milhões na alienação de ativos imobilizados, ante ¥3 milhões desta vez, de modo que o lucro antes dos impostos subiu apenas 31,3%, para ¥9.934 milhões. Os impostos sobre o lucro aumentaram 36,7%, para ¥3.190 milhões, o equivalente a 32,1% do lucro antes dos impostos, ante 30,8% um ano antes; o banco estima a despesa tributária trimestral aplicando a alíquota efetiva esperada para o exercício completo. O resultado abrangente caiu 12,4%, para ¥6.959 milhões, porque os outros resultados abrangentes encolheram para ¥215 milhões, ante ¥2.707 milhões, já que a diferença de avaliação dos títulos disponíveis para venda contribuiu com apenas ¥251 milhões, ante ¥2.968 milhões.
Lucro operacional básico sobe 42,8% no banco controlador
Os números individuais do material complementar mostram o mesmo padrão. A margem financeira de juros subiu 23,1%, para ¥16.213 milhões, e as comissões líquidas 31,5%, para ¥2.611 milhões, enquanto as perdas líquidas com títulos públicos e outros títulos de dívida aumentaram para ¥4.762 milhões, ante ¥3.245 milhões. O lucro operacional básico, que exclui esses ganhos e perdas com títulos de dívida, subiu 42,8%, para ¥10.680 milhões, ou 43,0%, para ¥10.646 milhões, excluindo ganhos e perdas com resgates de fundos de investimento. Os ganhos líquidos com ações e instrumentos relacionados cresceram 25,8%, para ¥4.754 milhões, e os custos de crédito foram de ¥514 milhões, ante ¥485 milhões. Os créditos de risco monitorado e os divulgados segundo a Lei de Reconstrução Financeira somaram ¥78.238 milhões, 1,75% dos créditos abrangidos, ante 1,95% um ano antes e 1,79% em 31 de março de 2026.
Atividade bancária sustenta os segmentos; outros negócios ampliam o prejuízo
A atividade bancária, de longe o maior segmento, elevou as receitas ordinárias, incluindo transações entre segmentos, em 29,1%, para ¥32.029 milhões, e o lucro do segmento em 33,3%, para ¥10.417 milhões. O arrendamento mercantil aumentou as receitas ordinárias em 10,3%, para ¥6.302 milhões, e o lucro em 27,0%, para ¥146 milhões, e o negócio de cartões em 7,4%, para ¥681 milhões, e 9,7%, para ¥226 milhões. Os negócios fora dos segmentos reportáveis, entre eles sistemas médicos e suporte em TIC, tiveram queda de 18,4% nas receitas ordinárias, para ¥546 milhões, e o prejuízo ampliado para ¥113 milhões, ante ¥4 milhões. O relatório não dá motivos para a evolução de cada segmento além dos números.
Empréstimos crescem, caixa e certificados de depósito encolhem
O ativo total caiu 1,1%, para ¥6.205.315 milhões, em relação a 31 de março de 2026. Os empréstimos e títulos descontados cresceram 1,6%, ou ¥67.513 milhões, para ¥4.377.807 milhões, o que o banco atribui ao atendimento ativo das necessidades de financiamento de empresas locais e de pessoas físicas, com destaque para o crédito habitacional. Os depósitos recuaram ¥4.003 milhões, para ¥5.377.203 milhões, incluindo queda de ¥3.381 milhões nos depósitos de pessoas físicas, e os certificados de depósito negociáveis caíram para ¥20.500 milhões, ante ¥86.500 milhões. O caixa e depósitos em bancos baixou para ¥618.921 milhões, ante ¥767.469 milhões, enquanto os títulos subiram 1,1%, para ¥1.058.494 milhões. O relatório não comenta os movimentos do caixa nem dos certificados de depósito.
O patrimônio líquido subiu 0,3%, para ¥314.945 milhões, e o índice de patrimônio líquido foi a 5,1%, de 5,0%. O banco ressalta que esse índice é o patrimônio líquido dividido pelo ativo total e não é o índice de adequação de capital definido pela regulamentação japonesa. Os números regulatórios preliminares do material complementar situam o índice de capital total consolidado em 13,09% em 30 de junho de 2026, ante 12,93% em 31 de março de 2026, com os índices de Nível 1 e de capital principal de Nível 1 ambos em 11,87%. No banco controlador, os ganhos não realizados com títulos disponíveis para venda somavam ¥96.433 milhões, ante ¥73.034 milhões um ano antes, pois os ganhos não realizados líquidos de ¥109.734 milhões em ações superaram as perdas não realizadas líquidas de ¥22.902 milhões em títulos de dívida. Na comparação anual, os empréstimos do banco controlador estavam 9,7% maiores, em ¥4.400.356 milhões, e os depósitos, incluindo certificados de depósito, 5,3% maiores, em ¥5.407.025 milhões.
Projeção e dividendo projetado de ¥200 mantidos
As projeções consolidadas publicadas em 12 de maio de 2026 foram mantidas. Para o primeiro semestre, o banco espera receitas ordinárias de ¥72.800 milhões (+20,5%), lucro ordinário de ¥15.900 milhões (+24,8%) e lucro líquido de ¥10.900 milhões (+19,2%); para o exercício completo, receitas ordinárias de ¥142.800 milhões (+14,7%), lucro ordinário de ¥33.700 milhões (+20,0%) e lucro líquido de ¥23.000 milhões (+13,5%), com lucro por ação de ¥467,50. O lucro ordinário do primeiro trimestre equivale a 29,5% da meta anual e a 62,5% da meta semestral; o lucro líquido, a 29,3% e 61,9%.
A projeção de dividendo também está mantida, em ¥100 intermediário e ¥100 final, ou ¥200 no ano. Ajustado pelo desdobramento, o EF3/2026 pagou ¥50 intermediário e ¥120 final, ¥170 no total, de modo que a projeção é 17,6% maior; sem esse ajuste, o dividendo final do ano anterior teria sido de ¥360 e o total anual de ¥510.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receitas ordinárias (milhões de ¥) | 38.502 | 30.745 | +25,2% |
| — receitas de juros (milhões de ¥) | 22.226 | 16.676 | +33,3% |
| —— juros de empréstimos (milhões de ¥) | 13.687 | 10.147 | +34,9% |
| —— juros e dividendos de títulos (milhões de ¥) | 7.397 | 5.526 | +33,9% |
| — receitas de tarifas e comissões (milhões de ¥) | 3.851 | 3.170 | +21,5% |
| — outras receitas operacionais (milhões de ¥) | 7.483 | 6.923 | +8,1% |
| Despesas ordinárias (milhões de ¥) | 28.570 | 23.432 | +21,9% |
| — custos de captação (milhões de ¥) | 6.894 | 4.400 | +56,7% |
| —— juros de depósitos (milhões de ¥) | 5.750 | 2.912 | +97,5% |
| — outras despesas operacionais (milhões de ¥) | 11.026 | 9.147 | +20,5% |
| — despesas gerais e administrativas (milhões de ¥) | 8.707 | 8.070 | +7,9% |
| Lucro ordinário (milhões de ¥) | 9.931 | 7.313 | +35,8% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 6.744 | 5.235 | +28,8% |
| Resultado abrangente (milhões de ¥) | 6.959 | 7.942 | −12,4% |
| LPA (¥) | 137,09 | 106,45 | +28,8% |
| Bancário — receitas ordinárias (milhões de ¥) | 32.029 | 24.809 | +29,1% |
| Bancário — lucro do segmento (milhões de ¥) | 10.417 | 7.812 | +33,3% |
| Arrendamento mercantil — receitas ordinárias (milhões de ¥) | 6.302 | 5.715 | +10,3% |
| Arrendamento mercantil — lucro do segmento (milhões de ¥) | 146 | 115 | +27,0% |
| Cartões — receitas ordinárias (milhões de ¥) | 681 | 634 | +7,4% |
| Cartões — lucro do segmento (milhões de ¥) | 226 | 206 | +9,7% |
| Outros — receitas ordinárias (milhões de ¥) | 546 | 669 | −18,4% |
| Outros — lucro do segmento (milhões de ¥) | −113 | −4 | prejuízo ampliado |
| Ativos totais (milhões de ¥) | 6.205.315 | 6.272.701 | −1,1% |
| Depósitos (milhões de ¥) | 5.377.203 | 5.381.207 | −0,1% |
| Certificados de depósito negociáveis (milhões de ¥) | 20.500 | 86.500 | −76,3% |
| Empréstimos e títulos descontados (milhões de ¥) | 4.377.807 | 4.310.294 | +1,6% |
| Títulos (milhões de ¥) | 1.058.494 | 1.047.374 | +1,1% |
| Patrimônio líquido (milhões de ¥) | 314.945 | 313.890 | +0,3% |
| Índice de patrimônio líquido | 5,1% | 5,0% | +0,1 p.p. |
| Índice de capital total (consolidado, regulatório) | 13,09% | 12,93% | +0,16 p.p. |
| Projeção EF3/2027 — receitas ordinárias (milhões de ¥) | 142.800 | — | +14,7% |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 33.700 | — | +20,0% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 23.000 | — | +13,5% |
| Projeção EF3/2027 — LPA (¥) | 467,50 | — | — |
| Dividendo anual por ação (¥) | 200,00 | 170,00 | +17,6% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.