Os preços do cobre e do ouro, não os volumes, sustentaram o trimestre
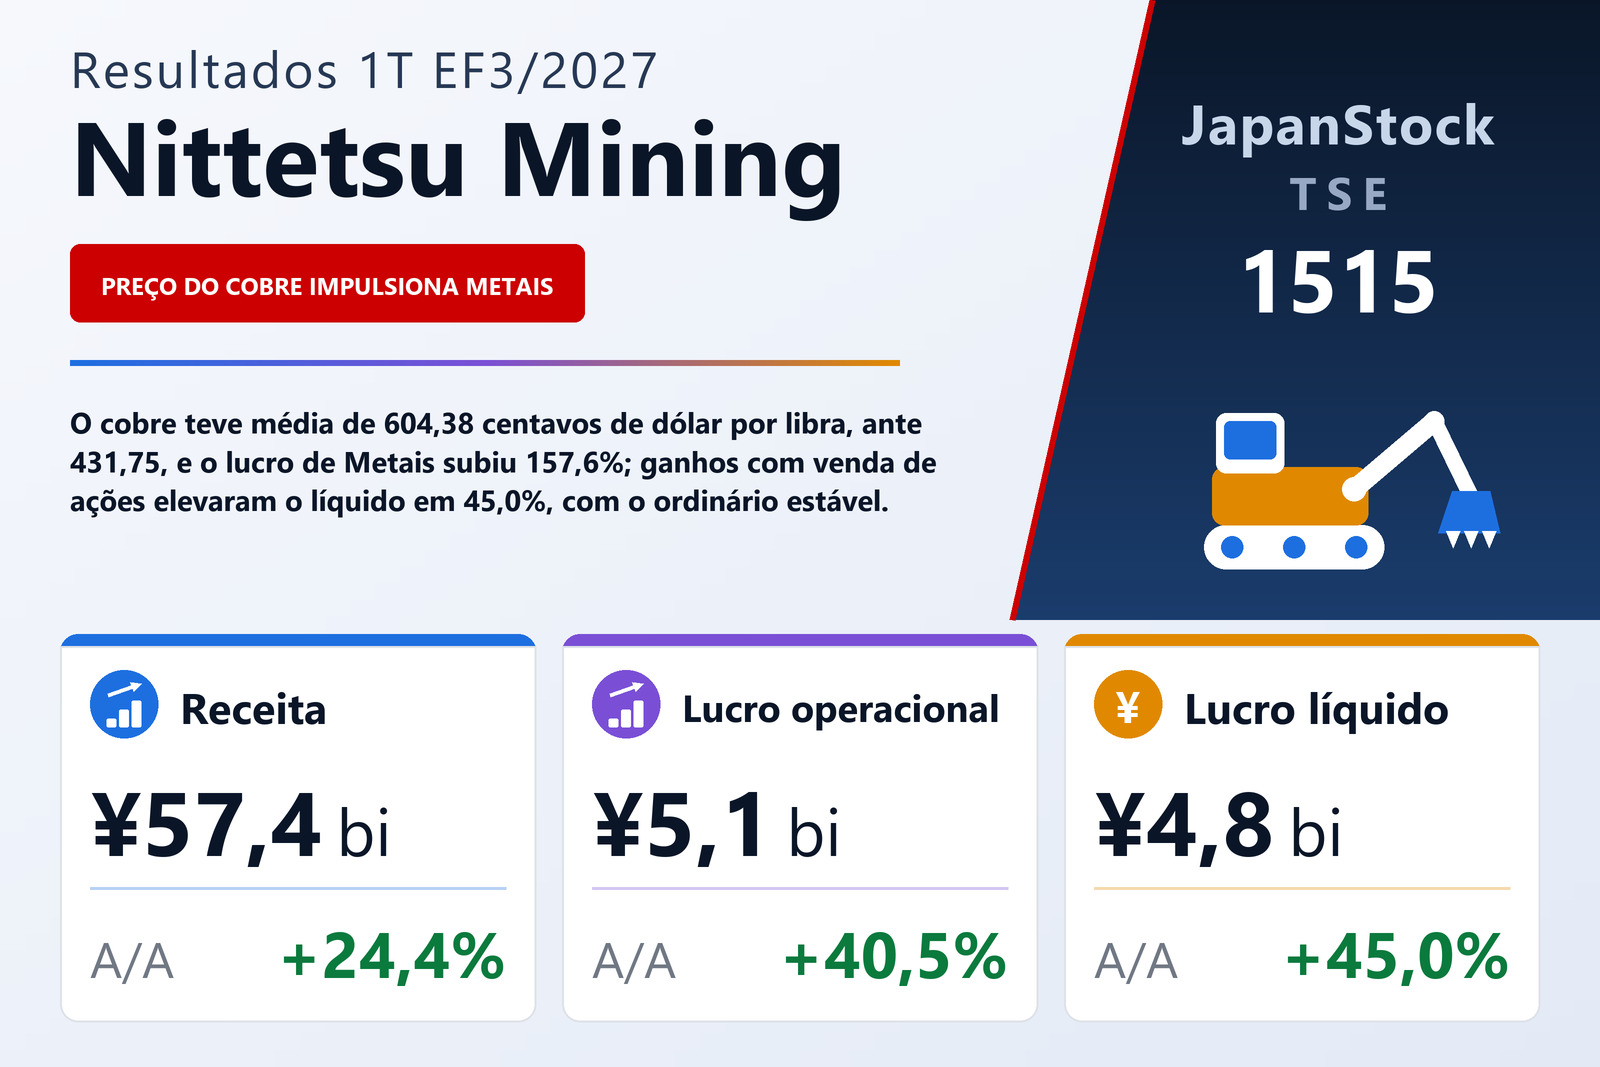
A Nittetsu Mining Co., Ltd. (TSE: 1515), grupo de recursos cujos negócios abrangem calcário, cobre eletrolítico e concentrado de cobre, máquinas industriais e produtos ambientais, imóveis e energia geotérmica e solar, publicou em 6 de agosto de 2026 os resultados consolidados do primeiro trimestre, os três meses de 1º de abril a 30 de junho de 2026, sob as normas contábeis japonesas. As vendas líquidas subiram 24,4%, para ¥57.406 milhões, o lucro operacional 40,5%, para ¥5.088 milhões e o lucro atribuível aos controladores 45,0%, para ¥4.782 milhões, enquanto o lucro ordinário recuou 0,6%, para ¥4.470 milhões. O lucro por ação foi de ¥61,27, ante ¥41,91, com o número do ano anterior reapresentado pelo desdobramento de ações de um para cinco que entrou em vigor em 1º de outubro de 2025. A companhia é listada na Bolsa de Tóquio.
O documento atribui o aumento das vendas ao segmento de Metais, onde a alta dos preços de venda no mercado interno do cobre eletrolítico e do ouro eletrolítico elevou as vendas em 41,8%, para ¥34.737 milhões. Os dados complementares mostram quanto disso foi preço. O cobre teve média de 604,38 centavos de dólar por libra, ante 431,75, alta de 40,0%, e o iene de ¥159,49 por dólar, ante ¥144,59. Os volumes foram na direção oposta: o cobre eletrolítico vendido caiu para 11.028 toneladas, ante 11.964, e o concentrado de cobre para 7.497 toneladas, ante 10.067. Ainda assim, a receita de cobre eletrolítico subiu 42,9%, para ¥23.787 milhões, ante ¥16.648 milhões — pelos nossos cálculos, cerca de 55% mais receita por tonelada —, a de concentrado avançou levemente, para ¥5.019 milhões, ante ¥4.964 milhões, e a de outros metais, linha que o documento não detalha, passou a ¥5.930 milhões, ante ¥2.882 milhões.
Os custos subiram mais que as vendas, mas as despesas gerais quase não se moveram
O custo dos produtos vendidos subiu 26,4%, para ¥45.789 milhões, dois pontos acima das vendas, de modo que o lucro bruto cresceu num ritmo menor, 17,3%, para ¥11.617 milhões, e a margem bruta estreitou de 21,5% para 20,2%. O que transformou isso num ganho operacional de 40,5% foram as despesas gerais: as despesas com vendas, gerais e administrativas subiram apenas 3,9%, para ¥6.529 milhões, elevando a margem operacional de 7,8% para 8,9%. Por segmento, o lucro de Metais passou de ¥783 milhões para ¥2.019 milhões, o que o documento atribui aos efeitos cambiais e ao maior lucro da mina de Atacama com a alta do cobre. Esse salto de ¥1.236 milhões superou o aumento do lucro total dos segmentos, de ¥4.383 milhões para ¥5.545 milhões, porque os outros quatro segmentos, somados, recuaram levemente. O restante da melhora operacional veio da linha de conciliação: os custos corporativos não alocados — principalmente despesas gerais de administração, pesquisa e exploração não atribuídas a nenhum segmento — caíram para ¥505 milhões, ante ¥811 milhões, queda que o documento não explica.
Perdas de equivalência patrimonial e cambiais deixaram o lucro ordinário estável
Abaixo da linha operacional foi devolvido mais do que todo o ganho operacional de ¥1.468 milhões. As receitas não operacionais caíram para ¥947 milhões, ante ¥1.184 milhões, pois um ganho de equivalência patrimonial de ¥263 milhões e um pequeno ganho cambial do ano anterior não se repetiram. As despesas não operacionais subiram para ¥1.564 milhões, ante ¥308 milhões: perda de equivalência patrimonial de ¥450 milhões, perda cambial de ¥322 milhões, perda na avaliação de derivativos de ¥290 milhões, despesas de juros de ¥242 milhões, ante ¥126 milhões, e custos de manutenção de minas paralisadas e fechadas de ¥117 milhões, ante ¥62 milhões. Os itens não operacionais líquidos passaram assim de +¥876 milhões para −¥617 milhões, deixando o lucro ordinário em ¥4.470 milhões, ante ¥4.496 milhões. O documento aponta como causas a piora dos resultados de equivalência patrimonial e a perda cambial; não identifica as coligadas nem as posições em derivativos envolvidas.
A venda de ações, não a operação, elevou o lucro líquido
As receitas extraordinárias subiram para ¥3.183 milhões, ante ¥543 milhões, principalmente por um ganho de ¥2.759 milhões com a venda de títulos de investimento, ante menos de ¥1 milhão um ano antes, e um ganho de ¥421 milhões com a venda de ativo imobilizado, ante ¥8 milhões. O número do ano passado havia sido composto sobretudo por ¥535 milhões de receitas de contribuições para desenvolvimento, que não se repetiram. As perdas extraordinárias foram de ¥85 milhões, ante ¥44 milhões. O lucro antes de impostos subiu, portanto, 51,5%, para ¥7.568 milhões. Os impostos sobre a renda subiram para ¥2.340 milhões, ante ¥1.311 milhões, uma alíquota efetiva de 30,9%, ante 26,2%, e, após ¥444 milhões atribuíveis aos não controladores, o lucro atribuível aos controladores ficou em ¥4.782 milhões. O documento atribui o aumento a maiores ganhos com a venda de ações em carteira. O resultado abrangente foi de ¥8.256 milhões, ante ¥2.490 milhões, alta de 231,5%, com outros resultados abrangentes de ¥3.028 milhões, ante −¥1.194 milhões, incluindo ganhos de avaliação de títulos de ¥1.371 milhões, ante perda de ¥948 milhões, e ajustes de conversão de +¥763 milhões, ante −¥1.677 milhões.
Menos calcário vendido; os segmentos menores pouco se moveram
O segmento de Minérios aumentou as vendas em 4,1%, para ¥17.363 milhões, graças a produtos ligados a combustíveis e a vendas maiores de algumas subsidiárias, mas o lucro do segmento recuou 0,3%, para ¥2.478 milhões, com menores vendas de calcário, seu principal produto: o volume caiu para 5.199 mil toneladas, ante 5.722 mil, e a receita de calcário para ¥8.949 milhões, ante ¥9.380 milhões. Máquinas e meio ambiente aumentou as vendas em 10,7%, para ¥4.141 milhões, com máquinas estáveis e produtos ambientais subindo para ¥3.111 milhões, ante ¥2.701 milhões, mas o lucro caiu 14,4%, para ¥419 milhões, pela alta dos preços das matérias-primas dos agentes de tratamento de água, principal produto da divisão ambiental. Em Imobiliário, as vendas caíram 5,6%, para ¥684 milhões, enquanto o lucro subiu 3,9%, para ¥445 milhões, com menor depreciação. Em Energias renováveis, as vendas caíram 1,3%, para ¥478 milhões, com a geotermia estável e a solar em queda, e o lucro recuou 5,9%, para ¥183 milhões, por maiores custos de reparo na geotermia.
Estoques e empréstimos subiram, e duas subsidiárias americanas entraram no grupo
O ativo total subiu 5,3%, para ¥326.951 milhões, ante ¥310.412 milhões em 31 de março de 2026. Os produtos em elaboração subiram para ¥29.766 milhões, ante ¥20.166 milhões, e as matérias-primas e suprimentos para ¥9.492 milhões, ante ¥4.010 milhões, enquanto caixa e depósitos caíram para ¥39.586 milhões, ante ¥43.459 milhões. No passivo, as contas a pagar a fornecedores subiram para ¥34.767 milhões, ante ¥24.826 milhões, e os empréstimos de longo prazo para ¥53.069 milhões, ante ¥44.719 milhões, elevando o passivo total em 10,9%, para ¥158.299 milhões. O patrimônio líquido subiu apenas 0,6%, para ¥168.651 milhões, porque a companhia recomprou ações — as ações em tesouraria passaram a 2.522.877, ante 1.317.977 —, e o índice de capital próprio caiu de 50,7% para 48,4%.
Duas empresas foram consolidadas pela primeira vez. Em 20 de abril de 2026, o conselho decidiu aportar capital adicional em sua subsidiária americana integral, a Nittetsu Mining USA LLC, e, por meio dela, adquirir participações em uma empresa americana, a Wedgetail Operations LLC; o investimento foi executado em 28 de abril de 2026, e ambas são subsidiárias específicas porque seu capital equivale a pelo menos um décimo do da controladora. O documento não descreve a atividade da Wedgetail nem o valor investido.
Projeção mantida, com premissas abaixo dos preços do primeiro trimestre
A projeção anual permanece a de 13 de maio de 2026: vendas líquidas de ¥232.500 milhões (+10,9%), lucro operacional de ¥14.000 milhões (−25,6%), lucro ordinário de ¥11.500 milhões (−43,1%) e lucro atribuível aos controladores de ¥12.000 milhões (−14,5%), para um lucro por ação de ¥153,72. O primeiro trimestre entregou 24,7% das vendas projetadas, 36,3% do lucro operacional, 38,9% do lucro ordinário e 39,9% do lucro líquido. As premissas anuais de 550,00 centavos de dólar por libra de cobre e ¥155,00 por dólar estão ambas abaixo das médias do primeiro trimestre, de 604,38 centavos e ¥159,49; este documento não explica as quedas de lucro que a projeção implica.
A projeção de dividendo também foi mantida, em ¥31,00 intermediário e ¥31,00 no fim do exercício, ¥62,00 no total. O documento deixa em branco o total anual do EF3/2026 por causa do desdobramento: o dividendo intermediário foi de ¥117,00 antes do desdobramento e o final, de ¥48,00 depois dele. Dividir o intermediário por cinco dá ¥23,40, o que colocaria o EF3/2026 em ¥71,40 em base pós-desdobramento — cálculo nosso, não da companhia. Após o fim do trimestre, vários dias de chuvas torrenciais a partir de meados de julho atingiram o centro e o sul do Chile, incluindo a Região de Coquimbo, onde fica a subsidiária consolidada Arqueros Mining; a companhia diz que o impacto nos resultados do grupo ainda está sendo apurado.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Vendas líquidas (milhões de ¥) | 57.406 | 46.132 | +24,4% |
| Lucro bruto (milhões de ¥) | 11.617 | 9.905 | +17,3% |
| Margem bruta | 20,2% | 21,5% | −1,3 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 6.529 | 6.284 | +3,9% |
| Lucro operacional (milhões de ¥) | 5.088 | 3.620 | +40,5% |
| Lucro ordinário (milhões de ¥) | 4.470 | 4.496 | −0,6% |
| Receitas extraordinárias (milhões de ¥) | 3.183 | 543 | +486,2% |
| Lucro antes de impostos (milhões de ¥) | 7.568 | 4.996 | +51,5% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 4.782 | 3.297 | +45,0% |
| LPA (¥) | 61,27 | 41,91 | +46,2% |
| Minérios — receita (milhões de ¥) | 17.363 | 16.687 | +4,1% |
| Minérios — lucro do segmento (milhões de ¥) | 2.478 | 2.486 | −0,3% |
| Metais — receita (milhões de ¥) | 34.737 | 24.495 | +41,8% |
| Metais — lucro do segmento (milhões de ¥) | 2.019 | 783 | +157,6% |
| Máquinas e meio ambiente — receita (milhões de ¥) | 4.141 | 3.740 | +10,7% |
| Máquinas e meio ambiente — lucro do segmento (milhões de ¥) | 419 | 489 | −14,4% |
| Imobiliário — receita (milhões de ¥) | 684 | 725 | −5,6% |
| Imobiliário — lucro do segmento (milhões de ¥) | 445 | 428 | +3,9% |
| Energias renováveis — receita (milhões de ¥) | 478 | 484 | −1,3% |
| Energias renováveis — lucro do segmento (milhões de ¥) | 183 | 195 | −5,9% |
| Volume de vendas de cobre eletrolítico (t) | 11.028 | 11.964 | −7,8% |
| Preço médio do cobre (centavos de US$/lb) | 604,38 | 431,75 | +40,0% |
| Taxa de câmbio média (¥/US$) | 159,49 | 144,59 | +10,3% |
| Ativos totais (milhões de ¥) | 326.951 | 310.412 | +5,3% |
| Patrimônio líquido (milhões de ¥) | 168.651 | 167.622 | +0,6% |
| Patrimônio atribuível aos controladores (milhões de ¥) | 158.111 | 157.307 | +0,5% |
| Índice de patrimônio líquido | 48,4% | 50,7% | −2,3 p.p. |
| Projeção EF3/2027 — receita (milhões de ¥) | 232.500 | — | +10,9% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 14.000 | — | −25,6% |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 11.500 | — | −43,1% |
| Projeção EF3/2027 — lucro líquido atribuível aos controladores (milhões de ¥) | 12.000 | — | −14,5% |
| Projeção EF3/2027 — LPA (¥) | 153,72 | — | — |
| Dividendo anual por ação (¥) | 62,00 | — | — |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.