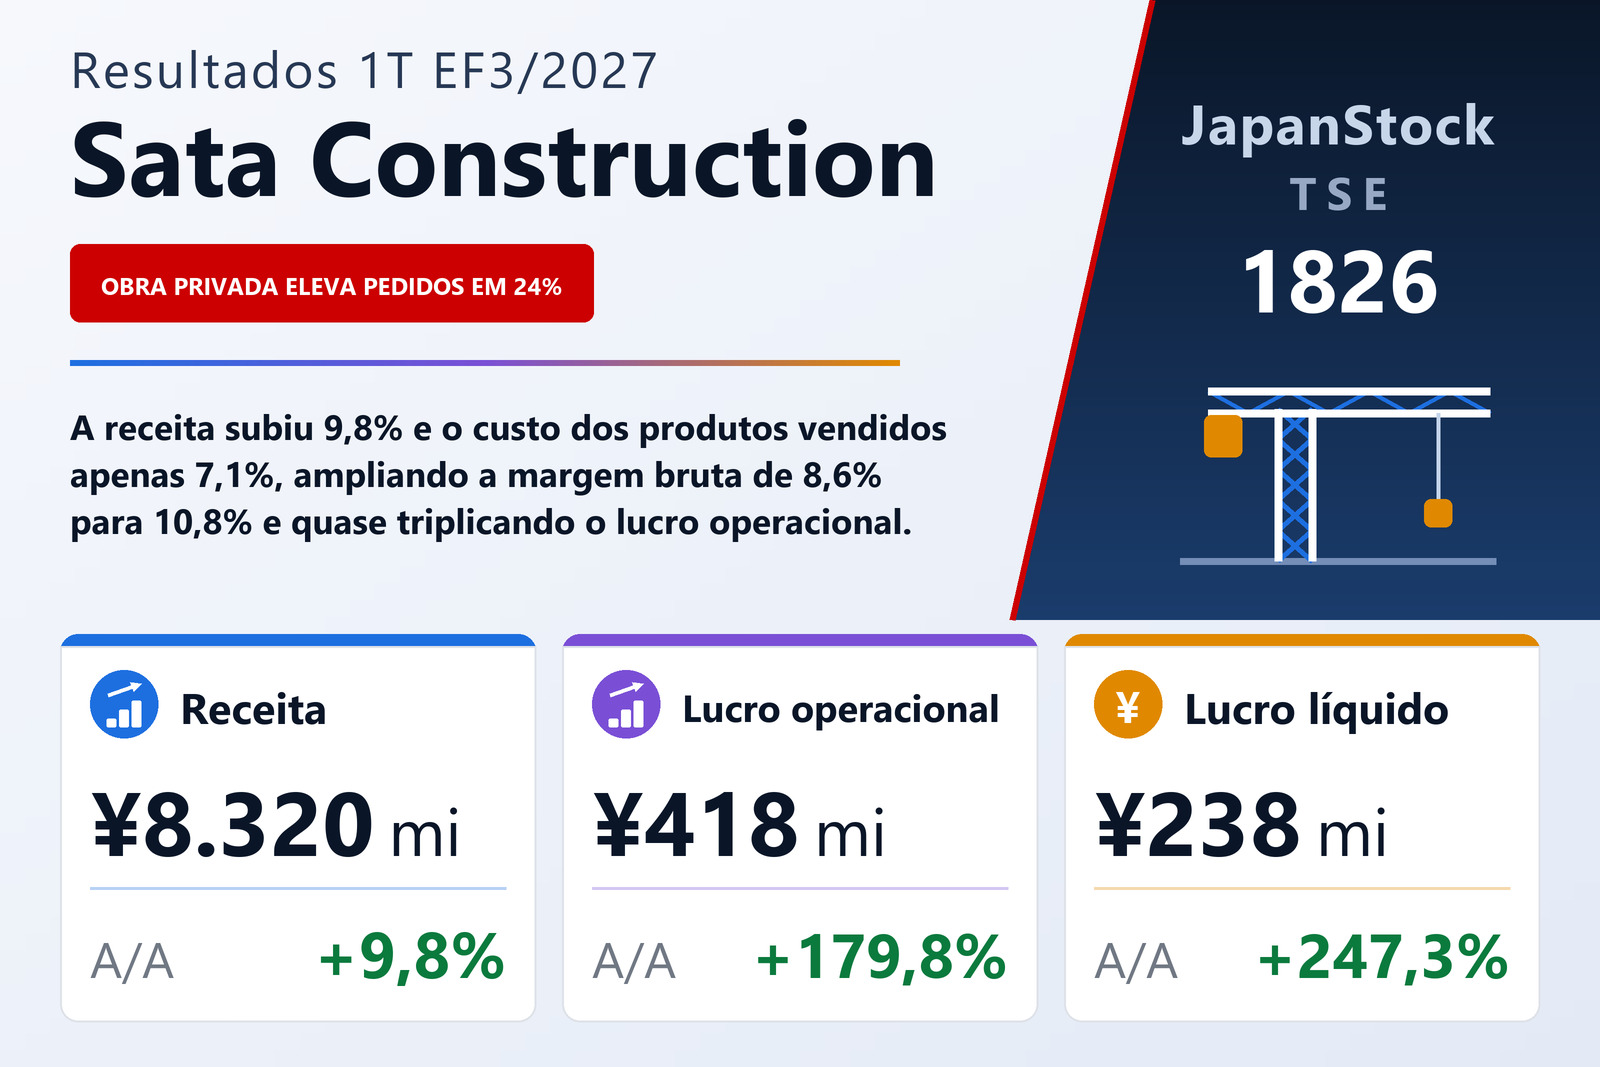
Um ganho de 2,2 pontos na margem bruta transformou 9,8% de receita em 180% de lucro
A Sata Construction Co., Ltd. (TSE: 1826), construtora geral japonesa cuja atividade se divide entre contratos de obras civis e de edificações, publicou em 6 de agosto de 2026 os resultados consolidados do primeiro trimestre, os três meses de 1º de abril a 30 de junho de 2026, sob as normas contábeis japonesas. A receita subiu 9,8%, para ¥8.320 milhões, o lucro operacional 179,8%, para ¥418 milhões, o lucro ordinário 180,8%, para ¥420 milhões e o lucro atribuível aos controladores 247,3%, para ¥238 milhões, equivalente a ¥19,84 por ação ante ¥4,50. A companhia é listada na Bolsa de Tóquio.
Todo esse ganho operacional cabe em duas linhas. O custo dos produtos vendidos subiu 7,1%, para ¥7.421 milhões, contra um avanço de receita de 9,8% — uma diferença de cerca de 2,7 pontos percentuais sobre uma base de custos superior a ¥7.000 milhões. O lucro bruto cresceu, portanto, 38,5%, para ¥899 milhões, quase quatro vezes o ritmo da receita, e a margem bruta ampliou de 8,6% para 10,8%. As despesas com vendas, gerais e administrativas não apenas cresceram menos que a receita: caíram 3,6%, para ¥481 milhões. Os dois movimentos chegaram intactos à linha operacional e levaram a margem operacional de 2,0% para 5,0%. A companhia atribui a melhora da margem bruta à receita maior, à melhor rentabilidade das obras de grande porte e ao avanço das negociações de repasse de custos.
Pedidos 24% acima e carteira 19% acima, mas todo o crescimento é edificação privada
Os pedidos recebidos subiram 24,0%, para ¥11.655 milhões, um aumento de ¥2.259 milhões, e a carteira de pedidos subiu 19,1%, para ¥37.744 milhões, um aumento de ¥6.046 milhões. Dentro dos contratos de obra, os pedidos de obras civis saltaram 70,6%, para ¥2.183 milhões, e os de edificações 16,4%, para ¥9.331 milhões, enquanto os negócios complementares captaram ¥140 milhões em pedidos, 44,5% a mais. A carteira, porém, divide-se de forma bem diferente. A carteira de edificações cresceu 33,7%, para ¥28.448 milhões, enquanto a de obras civis caiu 10,8%, para ¥9.296 milhões, de modo que a edificação já responde por 75,4% da carteira, ante 67,1% um ano antes. A carga de trabalho futura do grupo ficou bem mais dependente de projetos privados de edificação.
O mesmo deslocamento aparece na receita do trimestre por tipo de cliente. A receita com clientes do setor público caiu de ¥2.897 milhões para ¥1.956 milhões, uma queda de 32,5%, enquanto a receita com clientes privados subiu de ¥4.679 milhões para ¥6.364 milhões, alta de 36,0%. A obra privada forneceu, assim, ¥1.685 milhões de receita adicional e a pública devolveu ¥941 milhões, resultando no aumento do grupo de ¥744 milhões. A razão apresentada no documento é a mesma para o crescimento da receita e para o dos pedidos: o aumento das obras privadas de edificação.
Os três segmentos melhoraram e o menor passou ao lucro
O lucro de segmento nesta companhia é o lucro bruto, conciliado com a demonstração de resultados consolidada. Edificações, o maior segmento, gerou receita de ¥5.763 milhões, alta de 10,7%, e lucro bruto do segmento de ¥606 milhões, alta de 33,4%, elevando sua margem bruta de 8,7% para 10,5%. Obras civis cresceu menos em receita, ¥2.416 milhões, alta de 6,2%, mas melhorou mais a margem, com lucro bruto do segmento de ¥288 milhões, alta de 40,5%, levando sua margem bruta de 9,0% para 11,9%. Negócios complementares, com ¥140 milhões de receita, alta de 44,5%, converteu um prejuízo bruto de ¥14 milhões em lucro bruto de ¥6 milhões. Os três somam ¥902 milhões contra um lucro bruto consolidado de ¥899 milhões; a diferença é a eliminação de operações entre segmentos, um ajuste de −¥2 milhões neste ano ante +¥3 milhões no anterior.
O documento avisa que o primeiro trimestre é o pequeno
A Sata Construction afirma de forma explícita no documento que seu negócio de construção tem um padrão sazonal: como os contratos concentram a conclusão e a entrega no quarto trimestre, a receita reconhecida ali é bem maior que a dos três primeiros trimestres. Os números confirmam isso diante da própria expectativa anual da companhia. Uma receita de ¥8.320 milhões equivale a 22,1% dos ¥37.600 milhões projetados para o ano, e um lucro operacional de ¥418 milhões, a 27,9% dos ¥1.500 milhões projetados. O ganho operacional de 179,8% também é medido contra uma base fraca: a linha do ano anterior do próprio documento mostra o trimestre de junho de 2025 com receita 10,0% menor e lucro operacional 26,0% menor. Um trimestre que é ao mesmo tempo sazonalmente pequeno e comparado com outro deprimido diz menos sobre o ano do que seu percentual sugere.
Uma despesa de imposto diferido de ¥160 milhões segurou o lucro líquido
Abaixo da linha operacional os movimentos são pequenos. As receitas não operacionais somaram ¥8 milhões ante ¥4 milhões e as despesas não operacionais ¥6 milhões ante ¥4 milhões, das quais ¥5 milhões de despesas com juros ante ¥4 milhões, de modo que o lucro ordinário subiu 180,8%, para ¥420 milhões. Não houve nenhum item extraordinário neste ano, contra um ganho de ¥4 milhões na venda de imobilizado e uma perda de baixa desprezível um ano antes, deixando lucro antes dos impostos de ¥420 milhões ante ¥153 milhões. Os impostos sobre o lucro levaram ¥181 milhões ante ¥84 milhões, uma alíquota efetiva de 43,1%, e o documento dá a razão: ¥160 milhões de despesa de imposto diferido decorrentes da reversão de ativos fiscais diferidos. Os ativos fiscais diferidos registrados em investimentos e outros ativos caíram, em consequência, de ¥268 milhões para ¥105 milhões. O lucro líquido atribuível aos controladores ainda assim subiu 247,3%, para ¥238 milhões, e o resultado abrangente 187,5%, para ¥245 milhões.
O lucro por ação subiu mais que o lucro — 340,9%, de ¥4,50 para ¥19,84 — porque o número médio de ações em circulação caiu 21,3%, de 15.297.833 para 12.045.608. As ações emitidas ficaram inalteradas em 13.386.233 e as ações em tesouraria subiram 820 papéis, para 1.341.051, de modo que a queda da média reflete movimentos acionários do ano anterior e não algo feito neste trimestre.
O ativo caiu 12% com o recebimento das contas do fechamento do exercício
O balanço compara 30 de junho de 2026 com 31 de março de 2026, e encolheu. O ativo total caiu 12,2%, para ¥22.251 milhões, ante ¥25.352 milhões, com as contas a receber de obras concluídas caindo ¥4.524 milhões, para ¥6.478 milhões, e o caixa e depósitos subindo ¥1.592 milhões, para ¥10.313 milhões — o padrão habitual de uma construtora cujas entregas se concentram no quarto trimestre e cujo recebimento chega um trimestre depois. O passivo caiu 18,7%, para ¥11.377 milhões, com as contas a pagar de obra recuando ¥1.806 milhões, para ¥4.073 milhões, e os empréstimos de curto prazo ¥1.016 milhões, para ¥290 milhões. O patrimônio líquido caiu 4,2%, para ¥10.873 milhões, sobretudo por ¥722 milhões de dividendos pagos. Como o ativo caiu mais rápido que o patrimônio, o índice de capital próprio subiu 4,1 pontos, para 48,9% — uma melhora produzida por um balanço que encolhe e não por lucros retidos, que de fato caíram de ¥8.283 milhões para ¥7.799 milhões. Não foi elaborada demonstração trimestral de fluxo de caixa; a depreciação foi de ¥44 milhões ante ¥48 milhões.
Projeção e dividendo ficaram exatamente onde estavam
A companhia deixou intacta a projeção anual publicada em 11 de maio de 2026: receita de ¥37.600 milhões (+2,3%), lucro operacional de ¥1.500 milhões (−15,3%), lucro ordinário de ¥1.410 milhões (−17,9%) e lucro atribuível aos controladores de ¥910 milhões (−5,6%), equivalente a ¥75,54 por ação. A razão declarada para não revisar é que as condições daqui em diante são incertas. Tomada ao pé da letra, essa projeção implica ¥1.082 milhões de lucro operacional nos nove meses restantes, contra os ¥418 milhões já registrados, e um ano em que o lucro operacional cai 15,3% mesmo com o primeiro trimestre tendo quase triplicado. O documento não oferece nenhuma reconciliação entre os dois, e a nota de sazonalidade é o único contexto que apresenta.
A projeção de dividendo também não foi revisada. A Sata Construction espera pagar ¥60,00 por ação no fechamento do exercício e ¥60,00 no ano, sem dividendo intermediário, o mesmo que os ¥60,00 pagos referentes ao exercício encerrado em março de 2026 — uma distribuição de cerca de 79% dos ¥75,54 de lucro por ação projetados. O próprio trimestre suportou o desembolso do dividendo do fechamento anterior, ¥722 milhões. O documento não registra nenhuma mudança no perímetro de consolidação, nenhuma mudança de política contábil ou de estimativa e nenhuma reapresentação, e as demonstrações trimestrais não foram revisadas por auditor independente. A companhia não preparou material explicativo complementar nem realizou apresentação de resultados.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 8.320 | 7.576 | +9,8% |
| Lucro bruto (milhões de ¥) | 899 | 649 | +38,5% |
| Margem bruta | 10,8% | 8,6% | +2,2 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 481 | 499 | −3,6% |
| Lucro operacional (milhões de ¥) | 418 | 149 | +179,8% |
| Lucro ordinário (milhões de ¥) | 420 | 149 | +180,8% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 238 | 68 | +247,3% |
| Resultado abrangente (milhões de ¥) | 245 | 85 | +187,5% |
| LPA (¥) | 19,84 | 4,50 | +340,9% |
| Pedidos recebidos (milhões de ¥) | 11.655 | 9.396 | +24,0% |
| Carteira de pedidos (milhões de ¥) | 37.744 | 31.698 | +19,1% |
| Obras civis — receita (milhões de ¥) | 2.416 | 2.274 | +6,2% |
| Obras civis — lucro bruto do segmento (milhões de ¥) | 288 | 205 | +40,5% |
| Obras civis — pedidos recebidos (milhões de ¥) | 2.183 | 1.280 | +70,6% |
| Edificações — receita (milhões de ¥) | 5.763 | 5.204 | +10,7% |
| Edificações — lucro bruto do segmento (milhões de ¥) | 606 | 454 | +33,4% |
| Edificações — pedidos recebidos (milhões de ¥) | 9.331 | 8.018 | +16,4% |
| Negócios complementares — receita (milhões de ¥) | 140 | 97 | +44,5% |
| Negócios complementares — lucro bruto do segmento (milhões de ¥) | 6 | −14 | de prejuízo a lucro |
| Ativos totais (milhões de ¥) | 22.251 | 25.352 | −12,2% |
| Patrimônio líquido (milhões de ¥) | 10.873 | 11.351 | −4,2% |
| Índice de patrimônio líquido | 48,9% | 44,8% | +4,1 p.p. |
| Projeção EF3/2027 — receita (milhões de ¥) | 37.600 | — | +2,3% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 1.500 | — | −15,3% |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 1.410 | — | −17,9% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 910 | — | −5,6% |
| Projeção EF3/2027 — LPA (¥) | 75,54 | — | — |
| Dividendo anual por ação (¥) | 60,00 | 60,00 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.