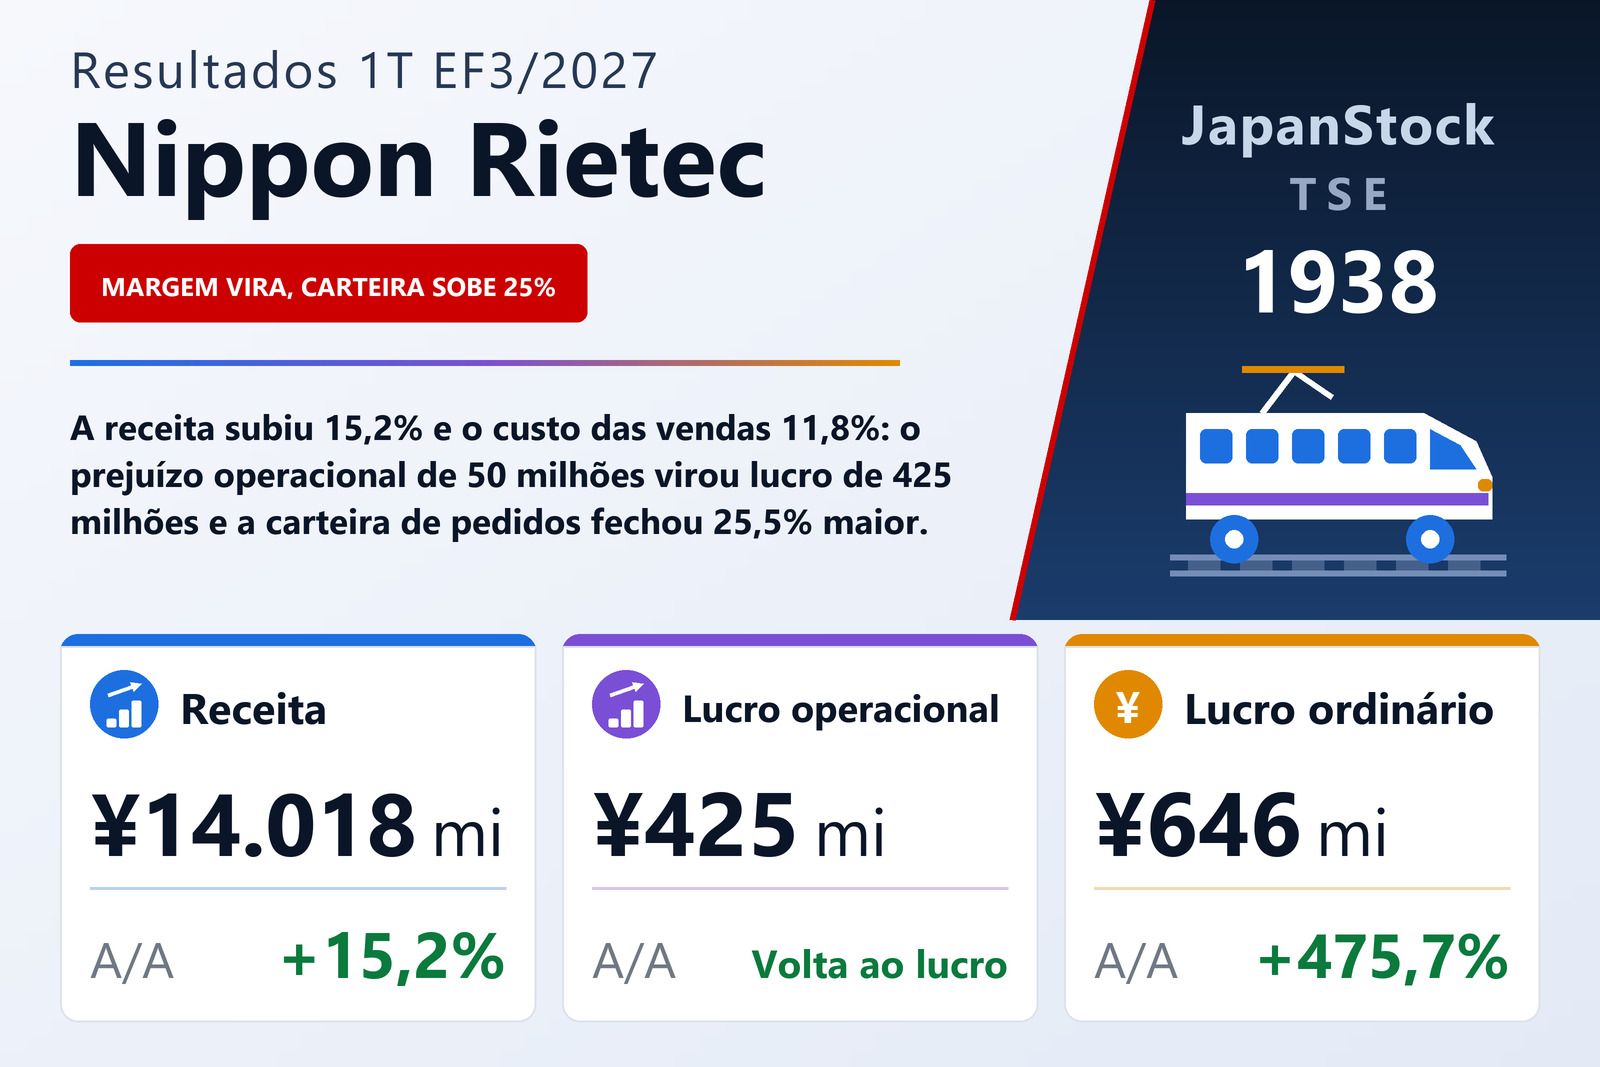
A receita cresceu 15,2% e o custo das vendas 11,8% — e a linha operacional cruzou o zero
A Nippon Rietec Co., Ltd. (TSE: 1938), empreiteira de instalações elétricas cujos quatro departamentos de obra abrangem equipamentos elétricos ferroviários, equipamentos rodoviários, instalações elétricas internas e externas e linhas aéreas de transmissão, divulgou em 6 de agosto de 2026 seus resultados consolidados do primeiro trimestre, os três meses de 1º de abril a 30 de junho de 2026, sob normas contábeis japonesas. A receita subiu 15,2%, para 14.018 milhões de ienes, a linha operacional passou de prejuízo de 50 milhões para lucro de 425 milhões, o lucro ordinário avançou 475,7%, para 646 milhões, e o lucro atribuível aos controladores foi de 406 milhões contra 18 milhões, o equivalente a 16,39 ienes por ação contra 0,74. O documento indica a Bolsa de Tóquio como local de listagem e não declara segmento de mercado.
A aritmética entre essas linhas é o trimestre inteiro. O custo das vendas subiu 11,8%, para 12.176 milhões, contra crescimento de receita de 15,2% — uma diferença de cerca de três pontos e meio percentuais aplicada a uma base de custos superior a 12.000 milhões. O lucro bruto, portanto, avançou 43,4%, para 1.842 milhões, quase o triplo do ritmo da receita, e a margem bruta ampliou-se de 10,6% para 13,1%, ganho de cerca de 2,6 pontos. As despesas comerciais e administrativas cresceram apenas 6,1%, para 1.417 milhões, bem menos que a receita, de modo que mais do que todo esse ganho de margem bruta chegou à linha operacional: a margem operacional passou de −0,4% para 3,0%. A companhia atribui a melhora ao próprio efeito da receita somado a negociações contínuas de preços, ganhos de produtividade e controle de custos. Nenhum item não recorrente é citado.
Abaixo da linha operacional, dividendos recebidos e uma carga tributária mais leve fazem o resto
O lucro ordinário alcançou 646 milhões contra 112 milhões, alta de 475,7%, bem acima da linha operacional — porque, num negócio desse porte, a conta não operacional é grande em relação ao lucro operacional. As receitas não operacionais somaram 326 milhões contra 263 milhões, das quais dividendos recebidos de 211 milhões contra 160 milhões e ganhos com venda de mercadorias de 98 milhões contra 91 milhões. As despesas não operacionais somaram 104 milhões contra 101 milhões, quase tudo uma perda por equivalência patrimonial de 84 milhões (85 milhões um ano antes) e despesa de juros de 7 milhões (11 milhões). O saldo não operacional líquido de 221 milhões equivale, assim, a cerca de metade de todo o lucro operacional do trimestre, que é a razão aritmética de a linha ordinária ter subido muito mais rápido que a operacional.
Mais abaixo, um ganho extraordinário de 1,6 milhão com a venda de ativos fixos substituiu a perda de 9,7 milhões com baixas do ano anterior, de modo que o lucro trimestral antes de impostos subiu 531,8%, para 648 milhões, ante 102 milhões. Os tributos sobre o lucro somaram 242 milhões contra 84 milhões, alíquota efetiva de 37,4% contra 82,2% — esta última distorcida por uma base pré-tributária próxima do ponto de equilíbrio, e não por algo ocorrido neste trimestre. Não há participações de não controladores, de modo que o lucro trimestral e o lucro atribuível aos controladores são os mesmos 406 milhões, contra 18 milhões; o próprio documento não publica percentual para essa linha, por ser pequena demais a base do ano anterior. O resultado abrangente subiu apenas 68,3%, para 463 milhões, bem menos que o lucro líquido, porque os outros resultados abrangentes caíram para 56 milhões, de 257 milhões — sobretudo por um ganho de avaliação de títulos menor, 105 milhões contra 381 milhões.
A construção de instalações elétricas é 93% da receita, e o trabalho ferroviário é metade disso
O grupo reporta três segmentos, e um deles é quase toda a companhia. Construção de instalações elétricas registrou receita externa de 13.061 milhões, alta de 14,1% — 93% da receita do grupo —, com lucro do segmento de 1.123 milhões, alta de 55,3%. Atividades complementares vieram a seguir, com 856 milhões, alta de 36,2%, e lucro do segmento de 159 milhões contra 43 milhões. Locação imobiliária, com 100 milhões, alta de 0,5%, ganhou 16 milhões contra 15 milhões. Os três lucros de segmento somam 1.300 milhões contra 783 milhões um ano antes; um ajuste de −875 milhões (−833 milhões no ano passado), quase todo ele despesas corporativas de 891 milhões não alocadas a nenhum segmento, é o que reduz esse total ao lucro operacional de 425 milhões efetivamente divulgado.
Dentro do segmento de construção, o anexo do documento separa quatro departamentos, com trajetórias bem distintas. Equipamentos elétricos ferroviários foi o maior, com 6.600 milhões, alta de 9,2%, pouco mais da metade da receita de construção e o de crescimento mais lento entre os três que cresceram. Equipamentos de linhas de transmissão cresceu mais rápido, 46,1%, para 3.530 milhões, aumento de 1.114 milhões que é a maior contribuição individual ao crescimento do grupo. Equipamentos rodoviários subiu 30,8%, para 2.127 milhões. Em contrapartida, as instalações elétricas internas e externas caíram 40,8%, para 802 milhões — o único departamento em retração, sem que o documento ofereça explicação. Os quatro juntos somaram 13.061 milhões, alta de 14,1%.
O mercado que a companhia descreve e os pedidos que conquistou
O relato do ambiente feito pelo próprio documento é equilibrado. Descreve uma economia japonesa em recuperação moderada, apoiada na melhora do emprego e da renda, em reajustes salariais continuados, na forte demanda de turismo receptivo favorecida pelo iene fraco e em investimentos empresariais ativos, enquanto aponta como fatores de risco de baixa as elevações graduais da taxa básica pelo Banco do Japão, a trajetória dos preços e o risco geopolítico, incluindo o Oriente Médio. Para a construção especificamente, classifica como firme o investimento privado em medidas contra o envelhecimento da infraestrutura, em obras de resiliência nacional e na rede de transmissão e na infraestrutura energética de nova geração que uma sociedade digitalizada e descarbonizada exige — mas afirma que o ambiente ficou nitidamente mais duro pela escassez crônica de mão de obra e pela alta dos custos de pessoal e de materiais, tornando indispensáveis os ganhos de produtividade e a disciplina adequada de margens. O trimestre é o segundo ano do Plano de Gestão de Médio Prazo 2027, primeiro passo rumo à visão de longo prazo NR Vision 2035, sob a qual a companhia reforça a rentabilidade dos negócios existentes enquanto acelera a entrada em áreas de crescimento como data centers e infraestrutura energética de nova geração.
O trimestre começou com obras transportadas do exercício anterior de 59.624 milhões contra 47.717 milhões um ano antes, e os pedidos continuaram entrando: 17.154 milhões, alta de 18,3%. Equipamentos elétricos ferroviários ficaram com 8.716 milhões, alta de 14,3%, em trabalhos que incluem a troca de intertravamentos de estação; equipamentos de linhas de transmissão, 3.619 milhões, alta de 22,2%, incluindo a reconstrução de torres; equipamentos rodoviários, 3.013 milhões, alta de 12,9%; e instalações elétricas internas e externas, 1.805 milhões, alta de 45,3%, por reformas elétricas do setor público — ou seja, o departamento cuja receita mais caiu foi o que registrou o crescimento de pedidos mais rápido. O documento cita ainda grandes obras elétricas ligadas a data centers entre os contratos obtidos.
A carteira de pedidos em 30 de junho de 2026 estava em 63.717 milhões, alta de 25,5% sobre a mesma data do ano anterior, aumento de 12.948 milhões. As linhas de transmissão forneceram 7.386 milhões desse total, com a carteira do departamento subindo 72,0%, para 17.638 milhões; os equipamentos elétricos ferroviários mantinham a maior carteira absoluta, 31.200 milhões, alta de 12,7%, com as instalações internas e externas em 8.756 milhões, alta de 19,6%, e os equipamentos rodoviários em 6.120 milhões, alta de 11,0%. Uma carteira equivalente a cerca de quatro vezes e meia a receita de um único trimestre é o indicador antecedente mais forte do documento, e a maior parte de seu crescimento está justamente no negócio para o qual a companhia diz estar se expandindo.
O balanço encolheu 8.855 milhões, quase tudo em recebíveis
O ativo total caiu 8,7%, para 92.480 milhões, ante 101.335 milhões em 31 de março de 2026, queda de 8.855 milhões que se concentra praticamente em uma única linha: as duplicatas e contas a receber de obras concluídas caíram 11.688 milhões, para 36.529 milhões, com o recebimento das entregas do quarto trimestre do exercício anterior. O caixa subiu 985 milhões, para 9.380 milhões, e os custos de obras em andamento subiram 848 milhões, para 1.921 milhões, com o início de novos trabalhos. O passivo caiu 7.286 milhões, para 24.779 milhões: fornecedores de obra, 4.176 milhões a menos; provisão para bônus, 2.311 milhões a menos, para 530 milhões; e impostos a pagar, 1.873 milhões a menos, para 64 milhões, contra novos empréstimos de curto prazo de 500 milhões onde não havia nenhum. O patrimônio líquido caiu 1.568 milhões, para 67.700 milhões, com os lucros acumulados recuando 1.625 milhões por conta do dividendo de encerramento, enquanto a reserva de avaliação de títulos subiu 98 milhões. Como o ativo caiu mais rápido que o patrimônio, o índice de patrimônio líquido subiu de 68,4% para 73,2%; sem participações de não controladores, patrimônio próprio e patrimônio líquido são o mesmo valor. As ações emitidas ficaram inalteradas em 25.117.717 e as ações em tesouraria em 337.168.
Projeção inalterada — e o primeiro trimestre é 5,8% dela
A Nippon Rietec deixou intacta a projeção anual do EF3/2027 publicada em 12 de maio de 2026: receita de 75.300 milhões (+1,7%), lucro operacional de 7.350 milhões (+3,3%), lucro ordinário de 8.360 milhões (+6,9%), lucro atribuível aos controladores de 6.140 milhões (+10,6%) e lucro de 247,42 ienes por ação. O trimestre recém-divulgado equivale a 18,6% da receita projetada, mas a apenas 5,8% do lucro operacional projetado, e o documento explica essa diferença em vez de deixá-la no ar: custos fixos como despesas comerciais e administrativas ocorrem de forma razoavelmente uniforme ao longo dos quatro trimestres, enquanto a conclusão e a entrega das obras se concentram no quarto, de modo que tanto a receita quanto o lucro têm viés sazonal para o fim do exercício. Lido assim, um primeiro trimestre que apenas cruzou para o azul é coerente com a projeção, e não contraditório.
A projeção de dividendos também não foi revisada. Não há dividendo a pagar pelo primeiro trimestre e o documento não fixa data de início de pagamento; a companhia projeta 47,00 ienes no semestre e 50,00 ienes no encerramento, um total anual de 97,00 ienes contra os 82,00 pagos pelo EF3/2026, integralmente em um único pagamento de fim de exercício. Isso representa alta de 18,3% e distribuição de cerca de 39% dos 247,42 ienes de lucro por ação projetados. O documento acrescenta que essas demonstrações consolidadas trimestrais não estão sujeitas a revisão por contador público ou firma de auditoria e que não são acompanhadas de material explicativo complementar nem de apresentação de resultados.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 14.018 | 12.173 | +15,2% |
| Lucro bruto (milhões de ¥) | 1.842 | 1.284 | +43,4% |
| Margem bruta | 13,1% | 10,6% | +2,6 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 1.417 | 1.335 | +6,1% |
| Lucro operacional (milhões de ¥) | 425 | −50 | de prejuízo a lucro |
| Lucro ordinário (milhões de ¥) | 646 | 112 | +475,7% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 406 | 18 | +2.128,3% |
| LPA (¥) | 16,39 | 0,74 | +2.114,9% |
| Pedidos recebidos (milhões de ¥) | 17.154 | 14.495 | +18,3% |
| Carteira de pedidos (milhões de ¥) | 63.717 | 50.768 | +25,5% |
| Construção de instalações elétricas — receita (milhões de ¥) | 13.061 | 11.444 | +14,1% |
| Construção de instalações elétricas — lucro do segmento (milhões de ¥) | 1.123 | 723 | +55,3% |
| Atividades complementares — receita (milhões de ¥) | 856 | 628 | +36,2% |
| Atividades complementares — lucro do segmento (milhões de ¥) | 159 | 43 | +270,6% |
| Locação imobiliária — receita (milhões de ¥) | 100 | 100 | +0,5% |
| Locação imobiliária — lucro do segmento (milhões de ¥) | 16 | 15 | +4,6% |
| Ativos totais (milhões de ¥) | 92.480 | 101.335 | −8,7% |
| Patrimônio líquido (milhões de ¥) | 67.700 | 69.269 | −2,3% |
| Índice de patrimônio líquido | 73,2% | 68,4% | +4,8 p.p. |
| Projeção EF3/2027 — receita (milhões de ¥) | 75.300 | — | +1,7% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 7.350 | — | +3,3% |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 8.360 | — | +6,9% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 6.140 | — | +10,6% |
| Projeção EF3/2027 — LPA (¥) | 247,42 | — | — |
| Dividendo anual por ação (¥) | 97,00 | 82,00 | +18,3% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.