Receita 3,3% maior e lucro 10,4% maior, ganhos em lugares diferentes
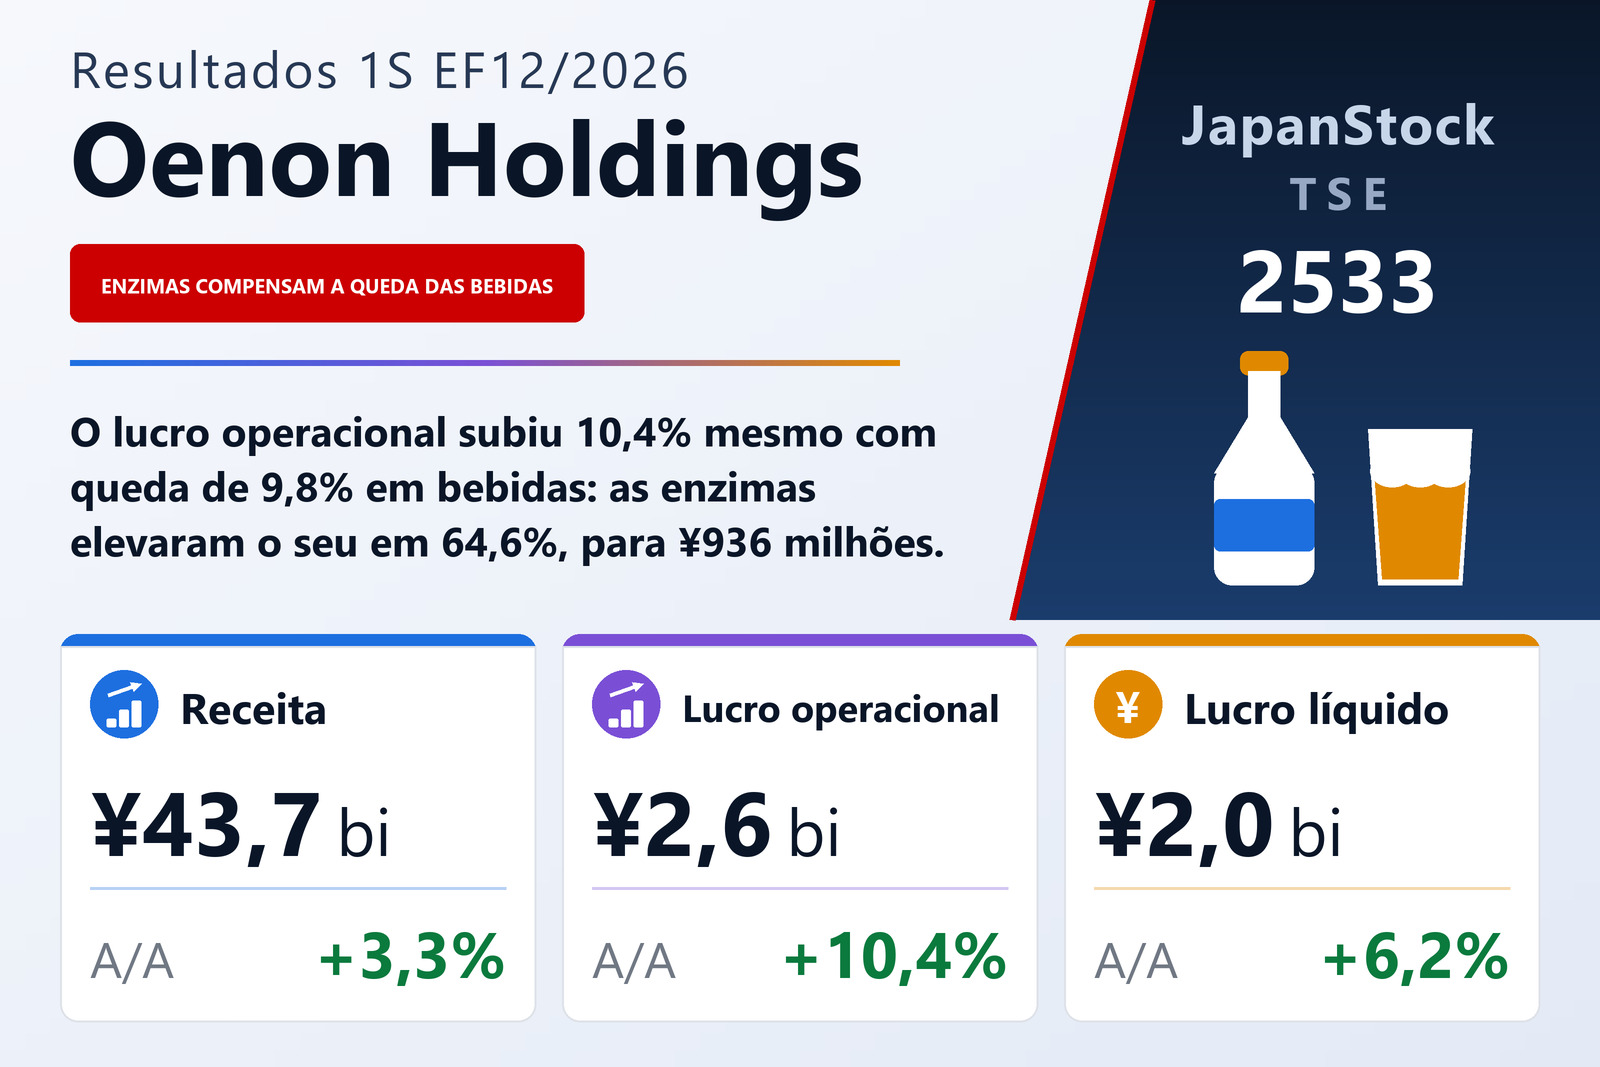
A Oenon Holdings, Inc. (TSE: 2533), grupo japonês que produz shochu, chuhai, saquê, saquê sintético, mirin e destilados ocidentais, fornece álcool para uso alimentício e industrial e opera ainda negócios de enzimas e farmacêuticos e de imóveis, publicou em 6 de agosto de 2026 os resultados consolidados do primeiro semestre, os seis meses de 1º de janeiro a 30 de junho de 2026, sob as normas contábeis japonesas. A receita subiu 3,3%, para ¥43.673 milhões, o lucro operacional 10,4%, para ¥2.557 milhões, o lucro ordinário 10,5%, para ¥2.650 milhões, e o lucro atribuível aos controladores 6,2%, para ¥1.970 milhões, o equivalente a ¥35,06 por ação, ante ¥32,57. O documento indica como bolsa de listagem a Bolsa de Tóquio e não menciona nenhum segmento de mercado.
A aritmética do grupo é estreita, mas positiva. O custo dos produtos vendidos subiu 2,7%, para ¥35.496 milhões, ante crescimento de receita de 3,3%, de modo que o lucro bruto cresceu mais rápido do que ambos, 6,0%, para ¥8.177 milhões, e a margem bruta ampliou de 18,3% para 18,7%. As despesas com vendas, gerais e administrativas subiram 4,1%, para ¥5.620 milhões — mais rápido que a receita, mas mais devagar que o lucro bruto —, deixando o lucro operacional 10,4% acima e a margem operacional em 5,9%, ante 5,5%. Visto do grupo, o semestre parece uma melhora modesta e ordenada. A nota de segmentos diz outra coisa.
As bebidas alcoólicas venderam mais e ganharam menos
O negócio de bebidas representa 92% da receita do grupo, e cresceu: as vendas do segmento a clientes externos foram de ¥39.997 milhões, alta de 2,4%. O lucro do segmento foi na direção oposta, com queda de 9,8%, para ¥1.219 milhões. A companhia publica a própria ponte para essa queda de ¥132 milhões, e ela é incomumente explícita: o maior volume adicionou ¥110 milhões de lucro bruto e os preços de venda mais altos, outros ¥250 milhões, mas a alta das matérias-primas retirou ¥380 milhões e as despesas de pessoal e demais custos comerciais, mais ¥150 milhões, com o mix de produtos devolvendo ¥38 milhões. Em outras palavras, os aumentos de preço recuperaram cerca de dois terços da alta dos insumos e nada da inflação de custos situada abaixo dela.
Abaixo do total do segmento, as linhas de produto se moveram juntas, e não em direções opostas. O shochu, a maior delas, subiu 1,2%, para ¥17.387 milhões — dentro dela, o shochu do tipo kourui recuou 0,4%, para ¥5.895 milhões, enquanto o do tipo otsurui subiu 2,1%, para ¥11.492 milhões. O chuhai e outros produtos prontos para beber subiram 3,3%, para ¥9.741 milhões, o saquê 2,4%, para ¥1.748 milhões, o saquê sintético 2,5%, para ¥861 milhões e o álcool vendido como matéria-prima 0,7%, para ¥6.933 milhões; somente o mirin caiu, 3,4%, para ¥163 milhões. Os destilados ocidentais foram a linha de crescimento mais rápido, com ¥2.778 milhões, alta de 11,6%. A companhia atribui o ganho do shochu às linhas mescladas "Sugomugi" e "Sugoimo" e à linha autêntica "Hakata no Hana", que compensaram o volume menor de marcas próprias; o ganho dos prontos para beber aos produtos de marca própria e ao chuhai "NIPPON PREMIUM", de ingredientes regionais; e o dos destilados ocidentais aos concentrados para chuhai e ao uísque "Kokun", com recuo do destilado ocidental destinado a matéria-prima. Dentro da linha de álcool, o de uso em bebidas ficou firme e o industrial caiu. O pano de fundo que ela descreve para a categoria é uma população em encolhimento e envelhecimento, menos ocasiões de consumo e consumidores mais econômicos: nas suas próprias palavras, concorrência cada vez mais acirrada.
Todo o crescimento do semestre ocorreu no primeiro trimestre
O material complementar da companhia divide o semestre em trimestres, e o segundo inverte o primeiro. De abril a junho de 2026 a receita caiu 1,9%, para ¥22.406 milhões, o lucro bruto caiu 6,5%, para ¥4.177 milhões enquanto as despesas comerciais ainda subiam, e o lucro operacional caiu 20,4%, para ¥1.289 milhões, o ordinário 20,5%, para ¥1.337 milhões, e o lucro atribuível aos controladores 21,9%, para ¥1.030 milhões, ou ¥18,37 por ação, ante ¥23,15. O segmento de bebidas carregou essa reversão quase sozinho: suas vendas do segundo trimestre caíram 2,7%, para ¥20.589 milhões, e seu lucro 47,6%, para ¥583 milhões. Todo número divulgado para o semestre é, portanto, um número do primeiro trimestre diluído por um segundo mais fraco, e o documento não comenta o trimestre separadamente.
As enzimas são 6,8% da receita e todo o crescimento do lucro
O segmento de enzimas e farmacêuticos reportou receita de ¥2.966 milhões, alta de 17,8%, e lucro de segmento de ¥936 milhões, alta de 64,6%, que a companhia atribui à força das vendas de enzimas no exterior e ao trabalho de fermentação sob contrato. São ¥367 milhões de lucro adicional num negócio que vale 6,8% da receita do grupo, contra a queda de ¥132 milhões do segmento de bebidas — ou seja, o aumento de ¥240 milhões no lucro operacional do grupo é mais do que explicado pelo negócio menor, com o maior subtraindo. O imobiliário ficou estável e muito rentável: receita de ¥665 milhões, alta de 0,7%, e lucro de ¥396 milhões, alta de 1,7%, margem próxima de 60% que transforma 1,5% da receita do grupo em cerca de 15% do seu lucro operacional. As operações remanescentes de armazenagem e movimentação de cargas, reportadas em Outros, contribuíram com ¥43 milhões de receita e ¥5 milhões de lucro. As receitas por segmento são vendas a clientes externos e somam a receita do grupo, à parte o arredondamento introduzido pelo truncamento a milhões inteiros no documento.
Abaixo da linha operacional, e um balanço que encolheu
Receitas não operacionais de ¥207 milhões contra despesas de ¥114 milhões — as primeiras ajudadas por subsídios, as segundas incluindo ¥76 milhões de juros — elevaram o lucro ordinário um pouco mais rápido que o operacional, a ¥2.650 milhões, alta de 10,5%. Abaixo disso, o período do ano anterior foi o mais forte: as receitas extraordinárias caíram para ¥89 milhões, ante ¥120 milhões, com os ganhos na venda de ativos fixos reduzidos à metade, para ¥69 milhões, e as despesas extraordinárias subiram para ¥33 milhões, ante ¥23 milhões. O lucro semestral antes de impostos foi de ¥2.706 milhões, alta de 8,4%, os impostos de ¥728 milhões e o lucro semestral de ¥1.978 milhões; os acionistas não controladores ficaram com ¥7 milhões neste ano, ante uma perda de ¥3 milhões no anterior, de modo que o lucro atribuível aos controladores subiu apenas 6,2%, onde o operacional subiu 10,4%. O resultado abrangente foi de ¥2.209 milhões, alta de 20,0%, impulsionado por ¥329 milhões de ganhos não realizados em títulos.
O ativo total caiu ¥3.420 milhões, para ¥55.815 milhões, ante 31 de dezembro de 2025, com as contas a receber comerciais recuando ¥5.037 milhões, para ¥14.690 milhões, pela sazonalidade do negócio, e os estoques subindo ¥1.829 milhões, para ¥10.251 milhões. O passivo caiu mais, ¥4.684 milhões, para ¥27.575 milhões: só o imposto sobre bebidas alcoólicas a pagar recuou ¥3.728 milhões, para ¥5.045 milhões, e as contas a pagar, ¥1.305 milhões, enquanto os empréstimos de curto prazo subiam ¥2.500 milhões, para ¥4.450 milhões. O patrimônio líquido cresceu ¥1.264 milhões, para ¥28.240 milhões, por lucros retidos. O índice de capital próprio subiu, assim, de 44,2% para 49,2% — um salto de cinco pontos produzido sobretudo pela contração do balanço, e não por capital novo, que deve se desfazer em parte quando os passivos sazonais voltarem a se acumular.
O fluxo de caixa operacional melhorou ¥412 milhões e continuou pequeno
O fluxo de caixa operacional foi uma entrada de ¥35 milhões, contra uma saída de ¥377 milhões um ano antes, melhora de ¥412 milhões. A composição explica o número pequeno: a queda de ¥5.037 milhões nas contas a receber e os ¥2.706 milhões de lucro antes de impostos foram em grande parte consumidos pela redução de ¥3.728 milhões do imposto sobre bebidas a pagar e pela formação de ¥1.829 milhões de estoques. O fluxo de investimento foi uma saída de ¥1.109 milhões, sobretudo ¥1.110 milhões aplicados em ativos fixos, com investimento do semestre de ¥525 milhões, ante ¥451 milhões. O financiamento aportou ¥1.021 milhões: o aumento de ¥2.500 milhões nos empréstimos de curto prazo financiou ¥626 milhões de dividendos, ¥316 milhões de recompra de ações e ¥300 milhões de amortização de dívida de longo prazo. O caixa e equivalentes encerrou o semestre em ¥826 milhões, ¥53 milhões abaixo do fechamento do exercício. Com base em deliberação do conselho de 12 de maio de 2026, a companhia comprou 649.300 ações próprias no semestre, levando as ações em tesouraria a ¥3.151 milhões.
Projeção intocada — e ela implica um segundo semestre bem mais fraco
A Oenon manteve inalterada a projeção anual do EF12/2026 publicada em 10 de fevereiro de 2026: receita de ¥89.000 milhões (+1,6%), lucro operacional de ¥3.950 milhões (−4,5%), lucro ordinário de ¥4.000 milhões (−6,8%) e lucro atribuível aos controladores de ¥2.900 milhões (−6,5%), o equivalente a ¥51,47 por ação. Lida contra o semestre recém-divulgado, essa projeção é exigente numa direção e pouco exigente na outra. Ela coloca 49,1% da receita anual projetada no primeiro semestre, mas 64,7% do lucro operacional projetado, o que deixa um segundo semestre implícito de cerca de ¥1.393 milhões de lucro operacional, contra os ¥1.820 milhões ganhos no segundo semestre de 2025. O documento não explica essa queda implícita; diz apenas que a projeção não foi revisada.
O detalhamento por segmento atrás da projeção aponta na mesma direção que o semestre. O lucro anual de bebidas é projetado em ¥1.900 milhões, ante ¥2.555 milhões em 2025, queda de 25,7%, enquanto o de enzimas e farmacêuticos é projetado em ¥1.270 milhões, ante ¥807 milhões, alta de 57,3% — a mesma divisão de papéis que o primeiro semestre mostrou, aprofundada. Em receita, o plano prevê que bebidas some 0,8%, para ¥82.240 milhões, e enzimas, 14,9%, para ¥5.335 milhões. A projeção de dividendo também ficou sem revisão, em ¥12,00 por ação no ano, ante ¥11,00, alta de 9,1%, tudo no fechamento do exercício e sem pagamento intermediário; nenhuma data de início de pagamento é informada. Isso equivale a distribuir cerca de 23% dos ¥51,47 de lucro por ação projetados.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 43.673 | 42.268 | +3,3% |
| Custo dos produtos vendidos (milhões de ¥) | 35.496 | 34.553 | +2,7% |
| Lucro bruto (milhões de ¥) | 8.177 | 7.714 | +6,0% |
| Margem bruta | 18,7% | 18,3% | +0,4 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 5.620 | 5.397 | +4,1% |
| Lucro operacional (milhões de ¥) | 2.557 | 2.316 | +10,4% |
| Margem operacional | 5,9% | 5,5% | +0,4 p.p. |
| Lucro ordinário (milhões de ¥) | 2.650 | 2.398 | +10,5% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 1.970 | 1.855 | +6,2% |
| LPA (¥) | 35,06 | 32,57 | +7,6% |
| Resultado abrangente (milhões de ¥) | 2.209 | 1.841 | +20,0% |
| Bebidas alcoólicas — receita (milhões de ¥) | 39.997 | 39.044 | +2,4% |
| Bebidas alcoólicas — lucro do segmento (milhões de ¥) | 1.219 | 1.352 | −9,8% |
| Enzimas e produtos farmacêuticos — receita (milhões de ¥) | 2.966 | 2.517 | +17,8% |
| Enzimas e produtos farmacêuticos — lucro do segmento (milhões de ¥) | 936 | 568 | +64,6% |
| Imóveis — receita (milhões de ¥) | 665 | 660 | +0,7% |
| Imóveis — lucro do segmento (milhões de ¥) | 396 | 389 | +1,7% |
| Outros — receita (milhões de ¥) | 43 | 44 | −2,1% |
| Outros — lucro do segmento (milhões de ¥) | 5 | 6 | −16,7% |
| Ativos totais (milhões de ¥) | 55.815 | 59.235 | −5,8% |
| Patrimônio líquido (milhões de ¥) | 28.240 | 26.976 | +4,7% |
| Índice de patrimônio líquido | 49,2% | 44,2% | +5,0 p.p. |
| Investimentos (milhões de ¥) | 525 | 451 | +16,6% |
| Projeção EF12/2026 — receita (milhões de ¥) | 89.000 | — | +1,6% |
| Projeção EF12/2026 — lucro operacional (milhões de ¥) | 3.950 | — | −4,5% |
| Projeção EF12/2026 — lucro ordinário (milhões de ¥) | 4.000 | — | −6,8% |
| Projeção EF12/2026 — lucro líquido (milhões de ¥) | 2.900 | — | −6,5% |
| Projeção EF12/2026 — LPA (¥) | 51,47 | — | — |
| Dividendo anual por ação (¥) | 12,00 | 11,00 | +9,1% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.