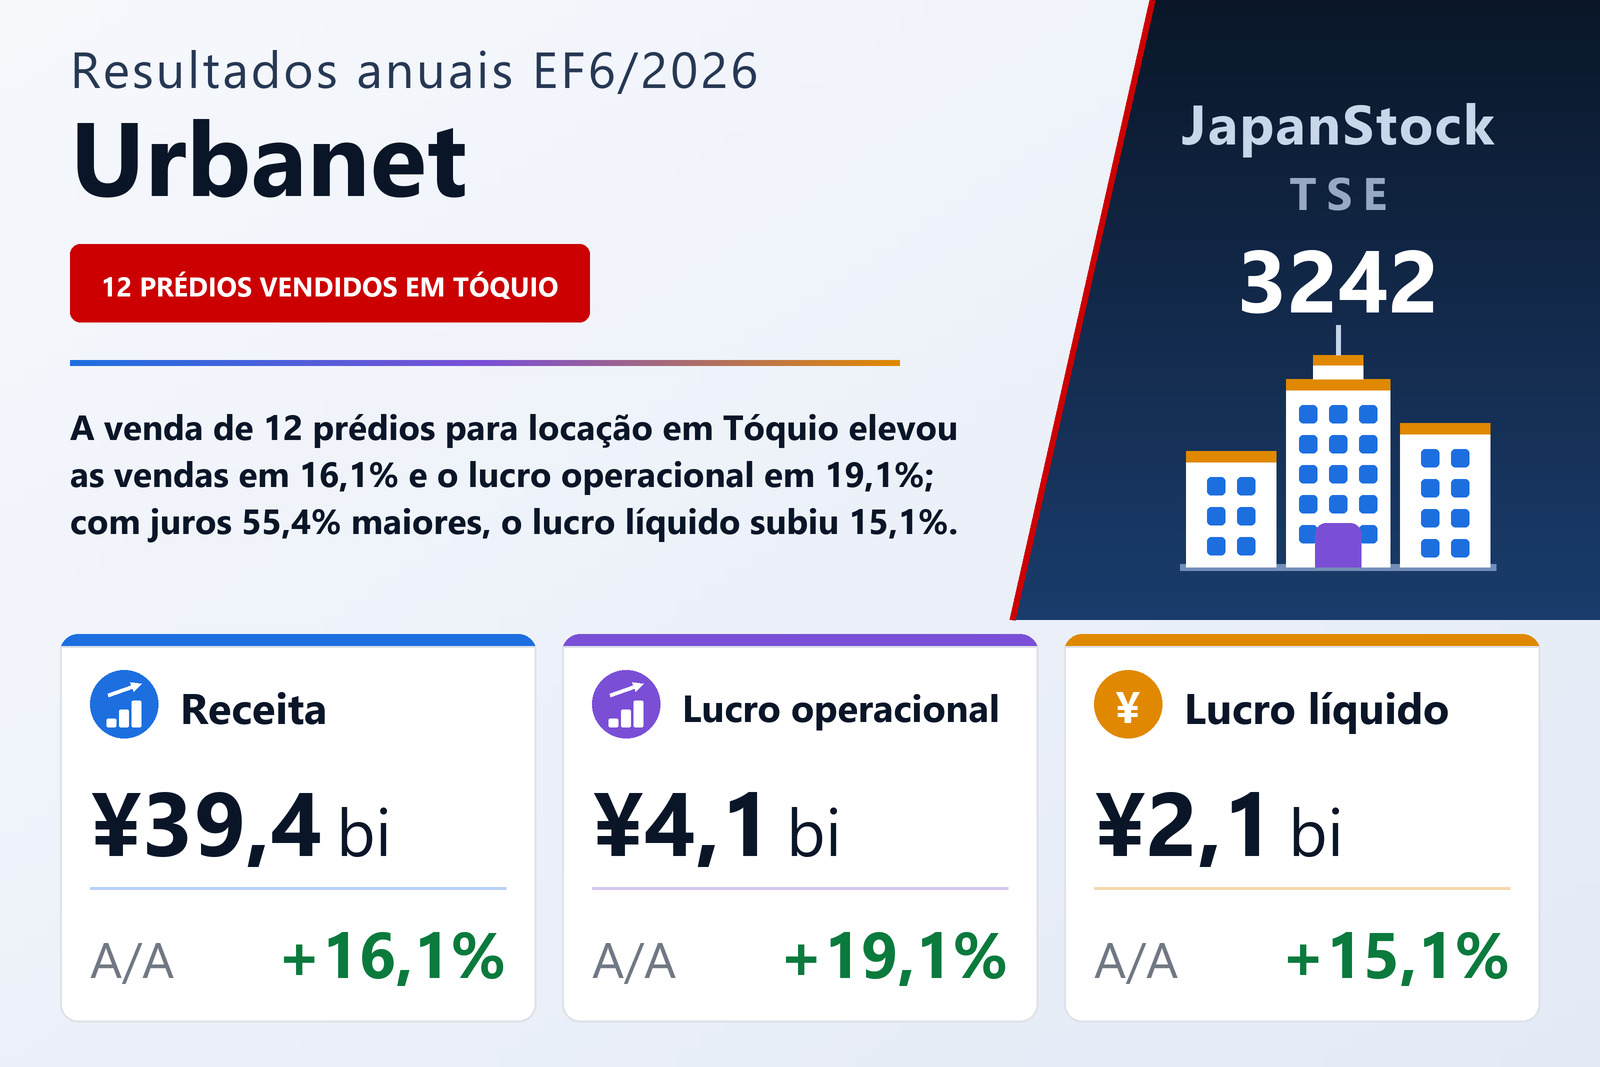
Doze prédios residenciais sustentaram alta de 16% nas vendas
A URBANET CORPORATION CO., LTD. (TSE: 3242), incorporadora de Tóquio que constrói prédios residenciais para locação dentro dos 23 distritos da cidade e vende cada um deles inteiro, publicou em 6 de agosto de 2026 os resultados consolidados do exercício de 1º de julho de 2025 a 30 de junho de 2026, pelas normas contábeis japonesas. As vendas líquidas subiram 16,1%, para ¥39.394 milhões, o lucro operacional 19,1%, para ¥4.147 milhões, o lucro ordinário 12,5%, para ¥3.135 milhões e o lucro atribuível aos controladores 15,1%, para ¥2.129 milhões. A empresa afirma que todos esses números superaram sua projeção inicial para o exercício. O lucro por ação subiu apenas 3,4%, para ¥58,15, ante ¥56,26, porque o número médio de ações cresceu 11,4% após o exercício de bônus de subscrição de ações.
Quase todo o negócio é imobiliário. O segmento Imobiliário registrou vendas de ¥39.157 milhões, alta de 16,2%, e lucro de segmento de ¥5.909 milhões, alta de 17,7%. Dentro dele, o desenvolvimento e a venda renderam ¥38.025 milhões, alta de 18,3%, com 12 prédios residenciais urbanos para locação somando 541 unidades, 52 casas e sobrados e 13 terrenos vendidos como lotes. A empresa atribui o resultado dos prédios à conclusão de todos os projetos previstos para o exercício, apesar da preocupação generalizada com o fornecimento de materiais de construção — algo que credita às relações de longo prazo com as construtoras e ao controle rigoroso dos cronogramas —, e ao fortalecimento e à diversificação das relações com os compradores. As casas e sobrados foram vendidos por uma subsidiária que constrói principalmente no sudoeste de Tóquio. A receita de compra e revenda caiu 26,2%, para ¥537 milhões (um prédio de locação usado e duas unidades residenciais usadas), e a de corretagem, locação e outras atividades imobiliárias caiu 26,7%, para ¥595 milhões.
O segmento Hotelaria, um único hotel em Kamata (Tóquio), teve vendas de ¥237 milhões, queda de 0,4%, e lucro de segmento de ¥39 milhões, queda de 14,5%. As diárias e a ocupação ficaram em torno do nível do ano anterior; a queda do lucro veio do aumento das comissões sobre vendas no mercado doméstico.
A margem se ampliou na linha bruta e, em grande parte, parou ali
O custo das vendas subiu 14,8%, para ¥31.546 milhões, menos que as vendas, de modo que o lucro bruto cresceu 21,4%, para ¥7.848 milhões e a margem bruta passou de 19,0% para 19,9%. As despesas de vendas, gerais e administrativas, porém, subiram 24,1%, para ¥3.700 milhões. As taxas pagas passaram de ¥264 milhões para ¥481 milhões e a remuneração dos conselheiros de ¥304 milhões para ¥424 milhões — os dois maiores aumentos —, enquanto os custos de terceirização mais que dobraram, para ¥121 milhões, e surgiram pela primeira vez ¥39 milhões de amortização de ágio. A margem operacional, por isso, melhorou apenas de 10,3% para 10,5%. Os custos corporativos não alocados — a diferença entre o lucro dos segmentos e o lucro operacional — cresceram 13,7%, para ¥1.800 milhões.
Os custos de financiamento absorveram quase metade do ganho operacional
Abaixo da linha operacional, apareceu o custo de financiar um estoque de terrenos crescente. As despesas com juros subiram 55,4%, para ¥757 milhões, e as taxas de empréstimos registradas como despesas não operacionais subiram 28,1%, para ¥272 milhões, levando as despesas não operacionais a ¥1.031 milhões, ante ¥703 milhões, contra receitas não operacionais de apenas ¥19 milhões. O lucro operacional cresceu ¥666 milhões e o ordinário ¥348 milhões, de modo que os custos financeiros líquidos mais altos absorveram perto de metade da melhora. Os itens extraordinários foram pequenos — um ganho de ¥19 milhões na venda de ativo imobilizado contra ¥25 milhões de perdas com baixas e impairment — e o lucro antes dos impostos ficou em ¥3.129 milhões, alta de 12,3%. O total de impostos subiu apenas 6,8%, para ¥1.000 milhões: os impostos correntes caíram para ¥979 milhões, ante ¥1.285 milhões, mais do que compensando a ausência do crédito de impostos diferidos de ¥348 milhões do ano anterior. A carga efetiva recuou de cerca de 33,6% para 32,0%, e por isso o lucro líquido cresceu mais rápido que o ordinário.
Um balanço 27% maior, sustentado por dívida
O ativo total cresceu 26,8%, para ¥79.050 milhões, ante ¥62.322 milhões um ano antes. Os estoques aumentaram ¥14.742 milhões porque a empresa continuou comprando terrenos bem localizados para prédios residenciais em Tóquio, adquiriu terrenos para atender à demanda por moradias corporativas e por desenvolvimento hoteleiro no centro de Tóquio, e sua subsidiária de construção de casas comprou terrenos para casas, sobrados e pequenos prédios de apartamentos; os imóveis para venda, incluindo os em construção, chegaram a ¥56.172 milhões, ante ¥41.431 milhões. O imobilizado cresceu ¥1.581 milhões com a compra de imóveis para renda, e surgiram ¥278 milhões de ágio depois que essa subsidiária adquiriu todas as ações da Kagurazaka Heights, consolidada pela primeira vez neste exercício. Os empréstimos de longo prazo, incluindo a parcela circulante, aumentaram ¥12.475 milhões; somados os empréstimos de curto prazo, a dívida total chegou a ¥54.750 milhões, ante ¥41.582 milhões. O patrimônio líquido cresceu 12,4%, para ¥19.496 milhões, ajudado por ¥896 milhões captados com o exercício de bônus de subscrição, mas o índice de capital próprio caiu de 27,8% para 24,7%.
O fluxo de caixa operacional foi uma saída de ¥9.690 milhões, ante uma saída de ¥7.279 milhões um ano antes, porque o aumento de ¥13.248 milhões nos estoques superou o lucro antes dos impostos; o crescimento está sendo sustentado por dívida, e não pelo caixa operacional. As atividades de investimento consumiram ¥3.232 milhões, incluindo ¥2.286 milhões em imobilizado e ¥983 milhões na aquisição da subsidiária. O financiamento trouxe ¥13.112 milhões — ¥29.997 milhões de novos empréstimos de longo prazo menos ¥17.522 milhões de amortizações à medida que os prédios eram vendidos, mais os ¥896 milhões dos bônus de subscrição e menos ¥839 milhões de dividendos. Caixa e equivalentes encerraram o exercício em ¥11.587 milhões, alta de ¥189 milhões.
Projeção: mais unidades, quase nenhum crescimento do lucro e uma revisão do plano já anunciada
Para o EF6/2027, a Urbanet projeta vendas líquidas de ¥43.500 milhões (+10,4%), lucro operacional de ¥4.200 milhões (+1,3%), lucro ordinário de ¥3.150 milhões (+0,5%) e lucro líquido de ¥2.150 milhões (+1,0%), ou ¥58,24 por ação. O plano abrange 13 prédios residenciais para locação e similares com 618 unidades — 576 delas já com contrato de venda —, além de 35 casas e sobrados, sete pequenos prédios de apartamentos para desenvolvimento e venda, e revendas de terrenos: 653 unidades residenciais, ante 593 neste exercício. O documento não explica por que vendas crescendo 10,4% deixariam o lucro operacional quase inalterado. Diz, porém, que a projeção já supera as metas do plano de médio prazo e que a empresa está reexaminando esse plano e pretende revisá-lo e publicá-lo por volta da divulgação dos resultados do segundo trimestre, no início de fevereiro de 2027.
A política de dividendos é distribuir 40% do lucro líquido excluído o efeito dos ajustes de impostos diferidos. Um comunicado separado divulgado no mesmo dia elevou o dividendo final do EF6/2026 em ¥2 acima da projeção, para ¥13,00, que, com os ¥11,00 intermediários, somam ¥24,00 no ano, ante ¥22,00, um payout de 41,3%. Para o EF6/2027, a empresa planeja novamente ¥24,00, sendo ¥12,00 intermediários e ¥12,00 no fim do exercício, um payout projetado de 41,2%.
| Indicador | EF6/2026 | EF6/2025 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 39.394 | 33.933 | +16,1% |
| Lucro bruto (milhões de ¥) | 7.848 | 6.463 | +21,4% |
| Margem bruta | 19,9% | 19,0% | +0,9 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 3.700 | 2.981 | +24,1% |
| Lucro operacional (milhões de ¥) | 4.147 | 3.481 | +19,1% |
| Margem operacional | 10,5% | 10,3% | +0,2 p.p. |
| Despesas com juros (milhões de ¥) | 757 | 487 | +55,4% |
| Lucro ordinário (milhões de ¥) | 3.135 | 2.787 | +12,5% |
| Lucro antes de impostos (milhões de ¥) | 3.129 | 2.787 | +12,3% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 2.129 | 1.850 | +15,1% |
| LPA (¥) | 58,15 | 56,26 | +3,4% |
| Imobiliário — receita (milhões de ¥) | 39.157 | 33.695 | +16,2% |
| Imobiliário — receita de desenvolvimento e venda (milhões de ¥) | 38.025 | — | +18,3% |
| Imobiliário — receita de compra e revenda (milhões de ¥) | 537 | — | −26,2% |
| Imobiliário — corretagem, locação e outros (milhões de ¥) | 595 | — | −26,7% |
| Imobiliário — lucro do segmento (milhões de ¥) | 5.909 | 5.019 | +17,7% |
| Hotelaria — receita (milhões de ¥) | 237 | 238 | −0,4% |
| Hotelaria — lucro do segmento (milhões de ¥) | 39 | 45 | −14,5% |
| Ativos totais (milhões de ¥) | 79.050 | 62.322 | +26,8% |
| Imóveis para venda, incl. em andamento (milhões de ¥) | 56.172 | 41.431 | +35,6% |
| Empréstimos de curto e longo prazo (milhões de ¥) | 54.750 | 41.582 | +31,7% |
| Patrimônio líquido (milhões de ¥) | 19.496 | 17.347 | +12,4% |
| Índice de patrimônio líquido | 24,7% | 27,8% | −3,1 p.p. |
| Fluxo de caixa operacional (milhões de ¥) | −9.690 | −7.279 | n.s. |
| Projeção EF6/2027 — receita (milhões de ¥) | 43.500 | — | +10,4% |
| Projeção EF6/2027 — lucro operacional (milhões de ¥) | 4.200 | — | +1,3% |
| Projeção EF6/2027 — lucro ordinário (milhões de ¥) | 3.150 | — | +0,5% |
| Projeção EF6/2027 — lucro líquido (milhões de ¥) | 2.150 | — | +1,0% |
| Projeção EF6/2027 — LPA (¥) | 58,24 | — | +0,2% |
| Dividendo anual por ação, EF6/2026 contra EF6/2025 (¥) | 24,00 | 22,00 | +9,1% |
| Dividendo anual por ação, previsão EF6/2027 contra EF6/2026 (¥) | 24,00 | 24,00 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.