Receita sobe 15,3% e lucro operacional 75,8%: a diferença está sobretudo nas despesas
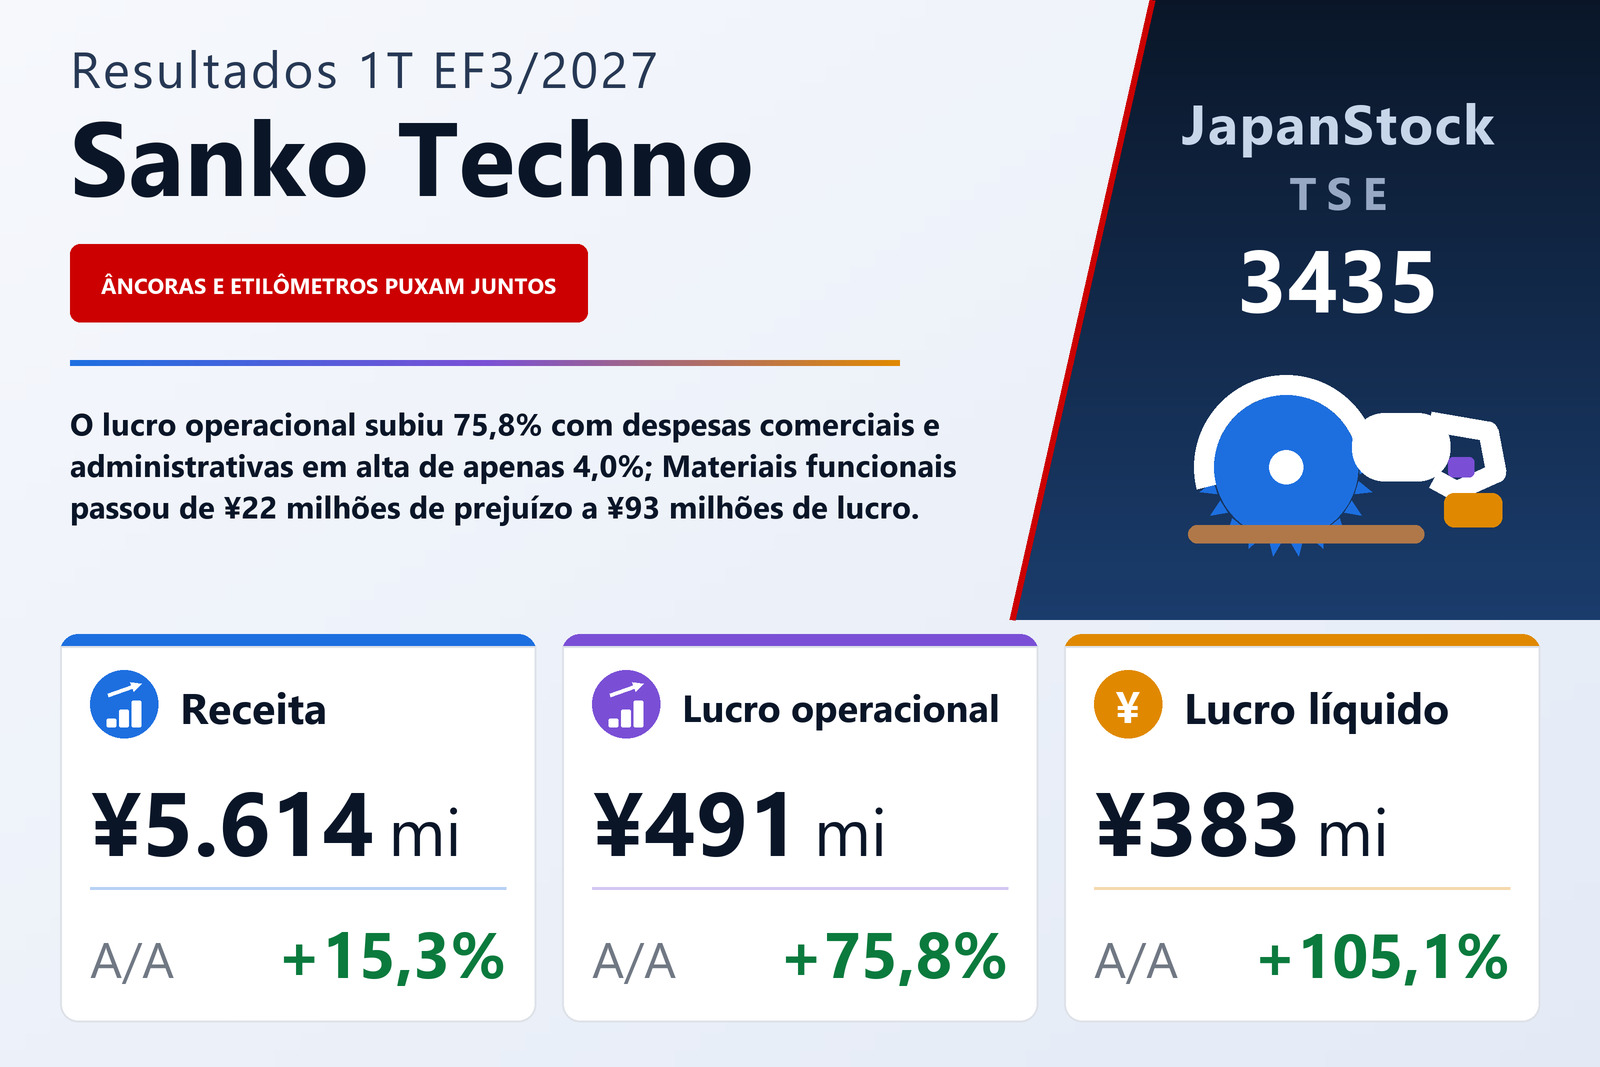
A Sanko Techno Co., Ltd. (TSE: 3435), grupo de ferragens de fixação e materiais funcionais cujo produto principal é o chumbador instalado depois da concretagem, usado para prender peças em concreto já curado, publicou em 6 de agosto de 2026 os resultados consolidados do primeiro trimestre, os três meses de 1º de abril a 30 de junho de 2026, sob normas contábeis japonesas. A receita subiu 15,3%, para ¥5.614 milhões, o lucro operacional 75,8%, para ¥491 milhões, o lucro ordinário 86,8%, para ¥521 milhões, e o lucro atribuível aos controladores 105,1%, para ¥383 milhões, equivalentes a ¥48,41 por ação, ante ¥23,63. O documento indica a Bolsa de Tóquio como mercado de listagem.
O salto de uma alta de 15,3% na receita para uma alta de 75,8% no lucro operacional é aritmética, e vale detalhá-la porque é quase todo o trimestre. O custo dos produtos vendidos subiu 14,2%, para ¥3.885 milhões, um pouco menos que a receita, de modo que o lucro bruto cresceu 17,7%, para ¥1.728 milhões, e a margem bruta ampliou-se de 30,16% para 30,79%, ganho de 0,63 ponto. O movimento maior está abaixo dessa linha: as despesas comerciais e administrativas subiram apenas 4,0%, para ¥1.237 milhões, menos de um terço do ritmo da receita, e seu peso sobre as vendas caiu de 24,43% para 22,04%. Os dois diferenciais juntos levaram a margem operacional de 5,74% para 8,75%, e cerca de quatro quintos desse ganho de três pontos vieram da linha de despesas, não dos preços.
Um ganho em conta de participação é o que leva a linha ordinária além da operacional
O lucro ordinário subiu 86,8%, para ¥521 milhões, onze pontos percentuais mais rápido que a linha operacional, e um único item responde por quase todo esse passo extra. As receitas não operacionais cresceram 82,6%, para ¥68 milhões, ante ¥37 milhões, por um ganho de ¥39 milhões em um investimento em conta de participação que havia sido nulo um ano antes; em sentido contrário, o ganho cambial de ¥9 milhões do trimestre anterior não se repetiu e em seu lugar apareceu uma pequena perda cambial de ¥0,5 milhão. As despesas não operacionais ficaram estáveis, em ¥38 milhões ante ¥37 milhões, com juros pagos subindo para ¥10 milhões, ante ¥7 milhões, e descontos sobre vendas cedendo para ¥25 milhões, ante ¥26 milhões. Retirado esse ganho, o lucro ordinário teria crescido praticamente no ritmo da linha operacional, cerca de 72,8%.
Abaixo disso, o trimestre é feito de itens pequenos. Os ganhos extraordinários somaram ¥1,8 milhão — ¥1,7 milhão com a venda de títulos de investimento e ¥0,1 milhão com a venda de imobilizado — contra perdas extraordinárias de ¥0,5 milhão com baixas de imobilizado, de modo que o lucro antes de impostos, ¥522 milhões, subiu 86,3%. O imposto de renda, ¥138 milhões, cresceu 53,5%, bem menos que o lucro antes de impostos, e a alíquota efetiva implícita caiu de 32,2% para 26,5%. Essa alíquota é uma estimativa, não um cálculo: o documento informa que aplica o tratamento trimestral específico de estimar a alíquota efetiva do exercício completo e aplicá-la ao lucro trimestral antes de impostos. O lucro do trimestre foi de ¥384 milhões, dos quais ¥0,9 milhão coube a participações não controladoras, ante ¥3 milhões um ano antes, deixando ¥383 milhões para os controladores.
O resultado abrangente foi de ¥398 milhões ante ¥23 milhões, um salto de dezessete vezes que nenhuma linha de lucro abaixo dele acompanha. A razão está nos outros resultados abrangentes, que passaram de −¥167 milhões para +¥14 milhões: os ganhos não realizados com títulos disponíveis para venda viraram de −¥41 milhões para +¥70 milhões, enquanto o ajuste de conversão cambial seguiu negativo, mas encolheu, de −¥126 milhões para −¥56 milhões. Essa virada é contábil, não operacional, e é por isso que o resultado abrangente se moveu muito mais que o lucro.
As âncoras absorveram um aumento de preços; os etilômetros viraram o segmento menor
Fixação, o maior dos dois segmentos, com 77% da receita externa, cresceu 12,0%, para ¥4.330 milhões, com lucro do segmento em alta de 22,5%, para ¥643 milhões. O documento explica produto a produto: os chumbadores pós-instalados, que chama de produto principal da companhia, mantiveram-se firmes embora uma revisão de preços tenha entrado em vigor em junho de 2026; as ferramentas eletro-hidráulicas ficaram no nível do ano anterior; e as obras concluídas ficaram abaixo dele. A revisão de preços é a mais relevante das três, porque um aumento absorvido pela demanda recai diretamente sobre a margem — e um lucro de segmento que cresce a quase o dobro do ritmo de sua receita é exatamente isso.
Materiais funcionais é o segmento menor e fez o movimento mais dramático: a receita subiu 27,6%, para ¥1.283 milhões, e ele passou de um prejuízo de segmento de ¥22 milhões para um lucro de segmento de ¥93 milhões. O documento credita os etilômetros, puxados pelos sistemas automatizados de chamada de motoristas, que descreve como fortes e acima do ano anterior; equipamentos de embalagem e logística também cresceram, os substratos eletrônicos ficaram estáveis e as chapas de plástico reforçado com fibra de vidro caíram. Em termos absolutos os dois segmentos contribuíram quase igualmente para o trimestre: Fixação somou ¥118 milhões de lucro de segmento e Materiais funcionais ¥115 milhões, ainda que um tenha crescido 22,5% e o outro tenha cruzado do prejuízo para o lucro. Essas receitas de segmento são vendas a clientes externos; as vendas e transferências entre segmentos, ¥45 milhões, são eliminadas na consolidação. As despesas corporativas não alocadas, que não são debitadas a nenhum dos dois, subiram 9,5%, para ¥252 milhões, e o ajuste total entre os ¥736 milhões de lucro dos segmentos e os ¥491 milhões de lucro operacional reportado foi de −¥245 milhões.
O balanço encolheu, e é por isso que o índice de patrimônio líquido subiu
Os ativos totais caíram 2,5%, para ¥28.024 milhões, ante ¥28.752 milhões em 31 de março de 2026, uma redução de ¥727 milhões. O ativo circulante respondeu por toda ela, recuando 4,3%, para ¥16.829 milhões: duplicatas e contas a receber e ativos de contrato caíram ¥980 milhões, para ¥3.469 milhões, enquanto o caixa e depósitos subiram ¥254 milhões, para ¥5.053 milhões, ou seja, cobrança convertendo recebíveis em caixa, e não mudança de tamanho do negócio. O ativo não circulante ficou praticamente igual, 0,2% acima, em ¥11.195 milhões.
O passivo caiu mais rápido que o ativo, 9,4%, para ¥7.621 milhões. O passivo circulante recuou 10,0%, para ¥3.980 milhões, com imposto de renda a pagar caindo para ¥158 milhões, ante ¥362 milhões, e a provisão de bônus subindo para ¥303 milhões, ante ¥163 milhões; o passivo não circulante recuou 8,8%, para ¥3.641 milhões, sobretudo porque os empréstimos de longo prazo foram amortizados para ¥2.184 milhões, ante ¥2.525 milhões. Somando as debêntures aos empréstimos circulantes e não circulantes, a dívida onerosa ficou em ¥3.527 milhões ante ¥3.952 milhões, queda de 10,8% em um único trimestre. O patrimônio líquido avançou 0,3%, para ¥20.403 milhões: as reservas de lucros subiram apenas ¥50 milhões, porque os ¥383 milhões de lucro do trimestre foram quase inteiramente compensados pelo dividendo final do EF3/2026, de ¥42,00 por ação, pago no período. Com o passivo em baixa e o patrimônio em alta, o índice de patrimônio líquido subiu de 69,4% para 71,4%. Não foi elaborada demonstração trimestral de fluxo de caixa; o documento informa depreciação de ¥93 milhões e amortização de ágio de ¥4 milhões, ambas próximas do ano anterior.
A projeção anual é de queda, e o primeiro trimestre já é quase todo o semestre
A Sanko Techno manteve as duas projeções inalteradas em relação às publicadas em 13 de maio de 2026. Para o primeiro semestre projeta receita de ¥11.000 milhões (+7,1%), lucro operacional de ¥700 milhões (−6,2%), lucro ordinário de ¥700 milhões (−15,2%) e lucro líquido de ¥500 milhões (−10,9%), equivalentes a ¥63,18 por ação. Para o exercício encerrado em 31 de março de 2027 projeta receita de ¥24.000 milhões (+10,3%), lucro operacional de ¥1.770 milhões (−1,3%), lucro ordinário de ¥1.780 milhões (−4,1%) e lucro atribuível aos controladores de ¥1.250 milhões (−21,5%), equivalentes a ¥157,94 por ação.
Posto o trimestre recém-divulgado contra esses números, o formato é incomum. Os ¥5.614 milhões de receita do primeiro trimestre são 51,0% do semestre projetado e 23,4% do ano projetado, mais ou menos um trimestre normal. Mas os ¥491 milhões de lucro operacional do trimestre são 70,2% do semestre projetado e 27,7% do ano, e os ¥383 milhões de lucro líquido são 76,6% do semestre projetado. Tomada ao pé da letra, a projeção implica lucro operacional de cerca de ¥208 milhões no trimestre de julho a setembro, contra os ¥491 milhões recém-registrados, e de cerca de ¥1.070 milhões em todo o segundo semestre. O documento não revisa a projeção nem explica a diferença; seu único comentário é que os números de 13 de maio seguem inalterados.
Dois traços da projeção anual merecem ser separados. A receita é projetada 10,3% acima, enquanto todas as linhas de lucro são projetadas abaixo, de modo que a companhia prevê um ano em que cresce e ganha menos — o oposto do trimestre que acaba de reportar, e o documento não dá nenhuma razão para isso. E a queda projetada se agrava à medida que se desce a demonstração de resultados, de −1,3% na linha operacional para −4,1% na ordinária e −21,5% na líquida. Os 17 pontos de diferença entre as quedas ordinária e líquida situam-se abaixo da linha ordinária, em impostos ou em itens que não se repetem, e o documento não os identifica.
Dividendo elevado a ¥46,00, pago integralmente no fim do exercício
A projeção de dividendo também ficou inalterada. A Sanko Techno pretende pagar ¥46,00 por ação no EF3/2027, ante ¥42,00 no EF3/2026, alta de 9,5%, e — como no ano anterior — tudo no fim do exercício, nada no semestre: o dividendo do segundo trimestre está projetado em ¥0,00 e nenhuma data de início de pagamento é indicada neste documento. Contra o lucro projetado de ¥157,94 por ação, isso equivale a um payout de cerca de 29%.
A parte formal do documento é sem sobressaltos, o que por si só vale registrar. Não houve mudança no perímetro de consolidação, nem nas políticas contábeis, nem nas estimativas contábeis, nem reapresentação; o único tratamento específico aplicado é a alíquota efetiva anual estimada citada acima. As ações emitidas permaneceram em 8.745.408 e as ações em tesouraria subiram 96 títulos, para 831.039, deixando uma média de 7.914.369 ações no trimestre, ante 7.907.565 um ano antes. As demonstrações trimestrais não foram revisadas por contador público independente nem por firma de auditoria, e a companhia não preparou material complementar nem realizou apresentação de resultados. Ela reafirma seu plano de médio prazo, 'S.T.G Vision2026', iniciado no EF3/2025 e encerrado no EF3/2027, e lista como eixos o desenvolvimento de pessoas, a otimização do conjunto e a criação de novos negócios. Sua descrição do mercado de construção é de escassez de mão de obra decorrente da regulação de horas extras de 2024, que se traduz em atrasos de obra, e de preços do aço que voltam a subir depois de um patamar elevado, diante de uma demanda sustentada por obras de infraestrutura.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 5.614 | 4.871 | +15,3% |
| Lucro bruto (milhões de ¥) | 1.728 | 1.469 | +17,7% |
| Margem bruta | 30,79% | 30,16% | +0,63 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 1.237 | 1.189 | +4,0% |
| Lucro operacional (milhões de ¥) | 491 | 279 | +75,8% |
| Margem operacional | 8,75% | 5,74% | +3,01 p.p. |
| Lucro ordinário (milhões de ¥) | 521 | 279 | +86,8% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 383 | 186 | +105,1% |
| LPA (¥) | 48,41 | 23,63 | +104,9% |
| Resultado abrangente (milhões de ¥) | 398 | 23 | +1.615,1% |
| Fixação — receita (milhões de ¥) | 4.330 | 3.865 | +12,0% |
| Fixação — lucro do segmento (milhões de ¥) | 643 | 525 | +22,5% |
| Materiais funcionais — receita (milhões de ¥) | 1.283 | 1.006 | +27,6% |
| Materiais funcionais — lucro do segmento (milhões de ¥) | 93 | −22 | de prejuízo a lucro |
| Ajuste do lucro dos segmentos (incl. despesas corporativas não alocadas) (milhões de ¥) | −245 | −223 | +10,0% |
| Caixa e depósitos (milhões de ¥) | 5.053 | 4.798 | +5,3% |
| Dívida onerosa (debêntures e empréstimos) (milhões de ¥) | 3.527 | 3.952 | −10,8% |
| Ativos totais (milhões de ¥) | 28.024 | 28.752 | −2,5% |
| Patrimônio líquido (milhões de ¥) | 20.403 | 20.337 | +0,3% |
| Patrimônio dos acionistas (milhões de ¥) | 20.021 | 19.951 | +0,4% |
| Índice de patrimônio líquido | 71,4% | 69,4% | +2,0 p.p. |
| Projeção EF3/2027 — receita (milhões de ¥) | 24.000 | — | +10,3% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 1.770 | — | −1,3% |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 1.780 | — | −4,1% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 1.250 | — | −21,5% |
| Projeção EF3/2027 — LPA (¥) | 157,94 | — | — |
| Dividendo anual por ação (¥) | 46,00 | 42,00 | +9,5% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.