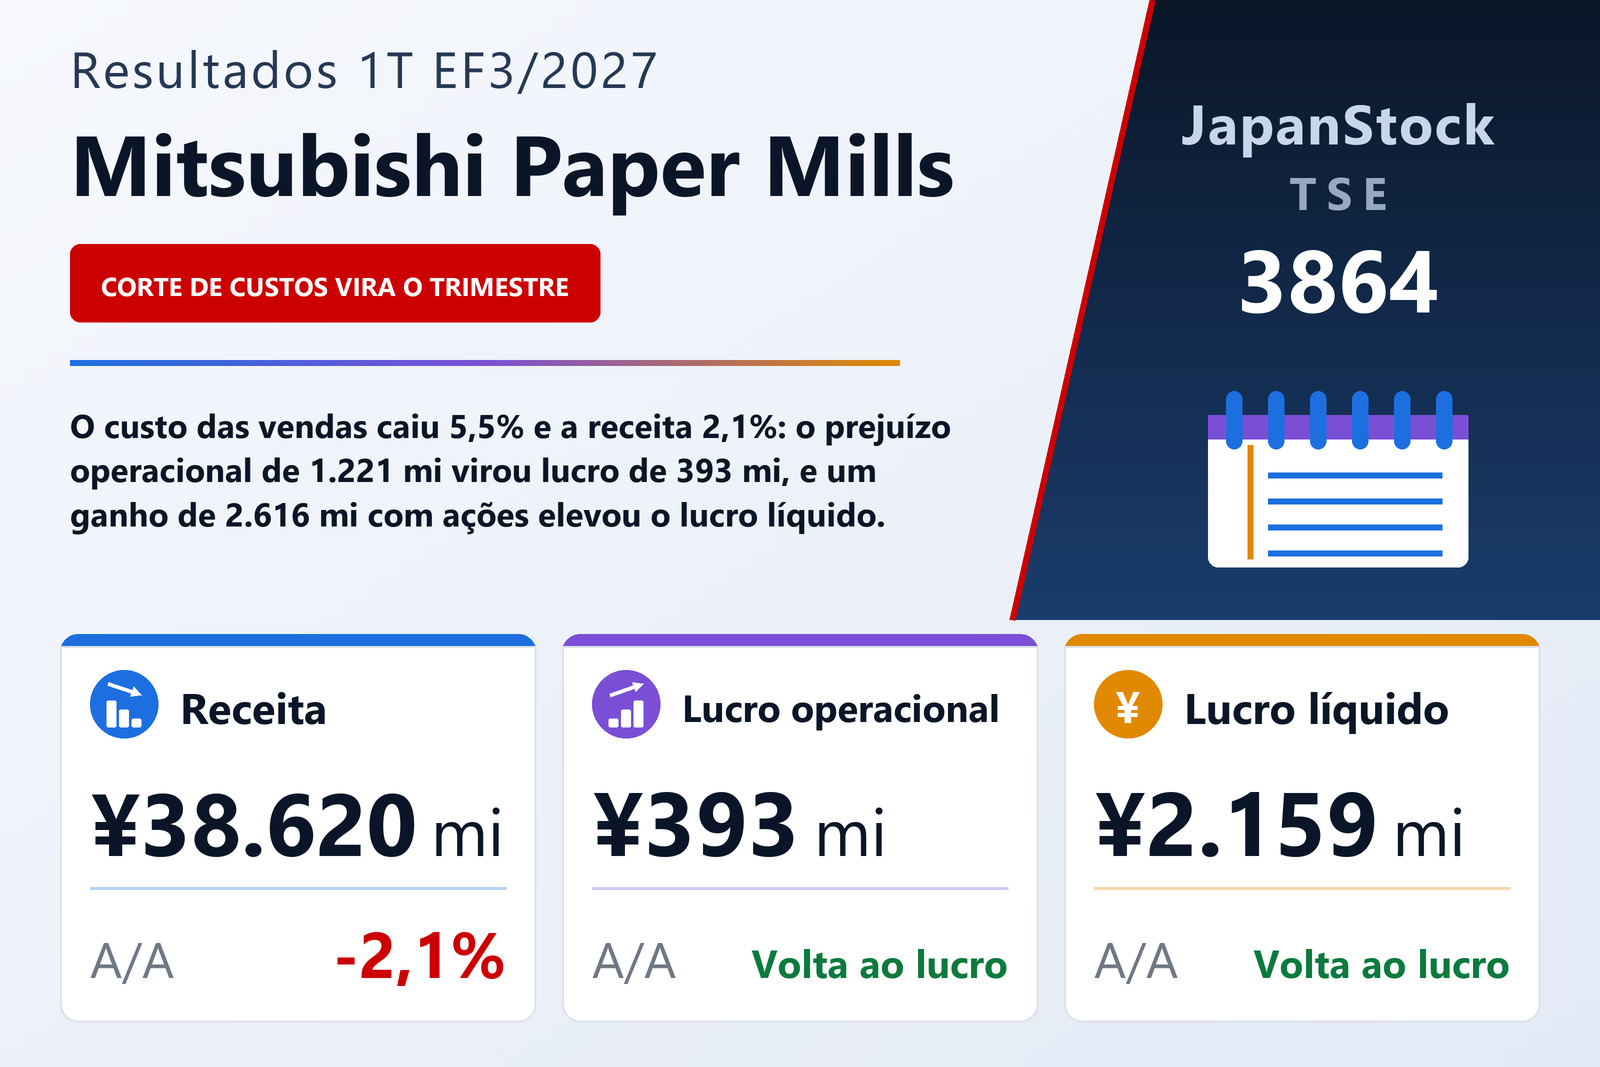
A receita caiu 2,1% e o custo das vendas 5,5%: nessa diferença está toda a virada
A Mitsubishi Paper Mills Limited (TSE: 3864), fabricante de papel cujas unidades em Hachinohe, Kitakami, Takasago, Quioto e Fuji produzem papel para impressão e embalagem, celulose de mercado, papel térmico e autocopiativo e materiais funcionais como separadores para dispositivos de armazenamento de energia e substratos de membranas de tratamento de água, publicou em 6 de agosto de 2026 os resultados consolidados do primeiro trimestre, os três meses de 1º de abril a 30 de junho de 2026, sob normas contábeis japonesas. A receita caiu 2,1% para ¥38.620 milhões. O lucro operacional foi de ¥393 milhões ante prejuízo operacional de ¥1.221 milhões um ano antes, o lucro ordinário de ¥611 milhões ante prejuízo ordinário de ¥1.093 milhões, e o lucro atribuível aos proprietários da controladora de ¥2.159 milhões ante prejuízo de ¥1.316 milhões, o que corresponde a ¥49,29 por ação ante prejuízo de ¥30,04. O documento indica a Bolsa de Tóquio como mercado de listagem e não informa segmento de mercado.
A virada é inteiramente uma questão de custos, porque a receita não ajudou. O custo das vendas caiu 5,5% para ¥33.653 milhões enquanto a receita recuava apenas 2,1%, de modo que o lucro bruto subiu 29,2% para ¥4.967 milhões e a margem bruta se ampliou de 9,7% para 12,9%. As despesas comerciais e administrativas caíram ainda 9,7% para ¥4.574 milhões. Em dinheiro, e não em percentuais: a receita ficou ¥841 milhões menor, o lucro bruto ¥1.122 milhões maior e as despesas ¥493 milhões menores, e esses dois últimos itens explicam a melhora de ¥1.614 milhões do lucro operacional que a própria tabela de segmentos da companhia registra. A margem operacional passou de −3,1% para 1,0%. O documento atribui a redução de custos sobretudo aos efeitos da reestruturação realizada no exercício anterior na subsidiária alemã Mitsubishi HiTec Paper Europe GmbH, e observa que essas economias se materializaram apesar da alta dos preços de matérias-primas e combustíveis.
Por que o lucro líquido supera em mais de cinco vezes o operacional
Abaixo da linha operacional o trimestre muda de natureza. Receitas não operacionais de ¥498 milhões — ¥286 milhões de dividendos recebidos, ¥117 milhões de ganhos cambiais, ¥84 milhões de outras receitas, ¥7 milhões de equivalência patrimonial e ¥1 milhão de juros — superaram despesas não operacionais de ¥280 milhões, das quais ¥219 milhões foram juros pagos, elevando o lucro ordinário a ¥611 milhões. Vieram então receitas extraordinárias de ¥2.653 milhões, quase todas um ganho de ¥2.616 milhões na venda de títulos de investimento contra ¥3 milhões um ano antes, ao lado de ¥37 milhões de ganhos na alienação de ativo imobilizado. As despesas extraordinárias somaram ¥173 milhões: ¥41 milhões de alienação de imobilizado e ¥131 milhões de perdas por desastre. O lucro antes de impostos ficou, portanto, em ¥3.091 milhões, os impostos em ¥929 milhões e o lucro trimestral em ¥2.162 milhões, dos quais ¥2 milhões couberam a participações não controladoras. Só o ganho com títulos supera todo o lucro líquido e equivale a mais de seis vezes o lucro operacional.
A companhia explica de onde vieram essas ações. No trimestre, vendeu a totalidade das ações mantidas em seu fundo fiduciário de benefícios de aposentadoria, dentro de um programa de redução de participações estratégicas conforme o Código de Governança Corporativa, levando essas participações a 16% do patrimônio líquido e cumprindo antecipadamente a meta declarada de ficar abaixo de 20%. Diz estar em discussão com especialistas externos sobre a devolução parcial dos ativos do fundo, que pretende concluir dentro do exercício corrente, e que destinaria os recursos obtidos a investimento em crescimento e retorno ao acionista. O outro lado da operação aparece de imediato: o resultado abrangente foi de apenas ¥1.037 milhões ante lucro trimestral de ¥2.162 milhões, porque os outros resultados abrangentes ficaram em −¥1.124 milhões, dominados por uma remensuração negativa de ¥1.072 milhões dos planos de benefício definido. Frente ao ano anterior a melhora continua ampla — o resultado abrangente foi de −¥2.225 milhões —, mas parte do que a demonstração de resultados reconheceu foi compensada dentro do patrimônio.
Produtos funcionais trouxe o lucro; Materiais de papel reduziu o prejuízo a menos da metade
Os três segmentos se moveram, e apenas um cresceu. Materiais de papel foi o maior, com ¥20.399 milhões, alta de 1,4%, e reduziu seu prejuízo de segmento de ¥1.218 milhões para ¥453 milhões. Produtos funcionais encolheu para ¥18.562 milhões, queda de 5,5%, e ainda assim passou a um lucro de segmento de ¥832 milhões ante ¥24 milhões — movimento que o documento se recusa a expressar em percentual por superar 1.000%. Engenharia, de longe o menor, caiu 45,8% para ¥838 milhões por menor faturamento de obras a terceiros nas subsidiárias de engenharia, com lucro de segmento 34,5% menor, em ¥27 milhões. Esses valores por segmento incluem vendas e transferências entre segmentos de ¥1.179 milhões, razão pela qual os três somam ¥39.800 milhões ante receita do grupo de ¥38.620 milhões; a mesma eliminação retira ¥13 milhões de lucro.
As causas são específicas e diferem por segmento. Em Produtos funcionais, os separadores para dispositivos de armazenamento de energia venderam mais em valor graças à demanda externa por capacitores, os substratos de membranas de tratamento de água avançaram apesar da concorrência mais acirrada na China, os elementos de troca térmica total ficaram estáveis com demanda firme nos Estados Unidos, e os não tecidos para materiais de construção, o papel base para laminados decorativos e o papel base para fitas adesivas subiram todos por revisões de preços que repassaram a alta das matérias-primas. Em sentido contrário, o papel autocopiativo caiu com a demanda mais fraca e os produtos de imagem sofreram o contragolpe de um trimestre europeu forte no ano anterior, enquanto a operação alemã viu volume e valor recuarem com mercados europeus e vizinhos ainda fracos — mesmo com seu próprio resultado melhorando graças à reestruturação. O segmento registrou, assim, menos receita e muito mais lucro. Em Materiais de papel, o papel para impressão caiu pela contração da demanda interna e por um suprimento de matérias-primas e combustíveis perturbado pela situação no Oriente Médio, enquanto o papel para embalagem subiu graças ao kraft branqueado no mercado interno e a canais de exportação mais amplos e a celulose de mercado cresceu na exportação, ajudada por um novo tipo de celulose de fibra longa. Engenharia é o único segmento que o documento explica em uma linha: menos obras para terceiros.
Um terremoto em Hachinohe e uma parada de manutenção adiada para novembro
Dois eventos na fábrica de Hachinohe estão por trás dos números de Materiais de papel e puxam em direções opostas. Um terremoto ao largo da província de Iwate em 25 de junho de 2026 atingiu grau 6 fraco na escala japonesa em Hachinohe, província de Aomori; alguns equipamentos foram danificados e a produção afetada, mas a companhia informa nenhuma vítima e nenhum impacto ambiental, com a operação retomada após verificações de segurança. Os ¥131 milhões de perdas por desastre lançados em despesas extraordinárias cobrem custos de recuperação e parte dos custos fixos da parada provocada pelos tremores intermitentes ao largo de Sanriku e Iwate durante o trimestre, na sequência do terremoto de dezembro de 2025 na costa leste de Aomori. Em sentido oposto, a parada anual de manutenção periódica da fábrica — até então realizada todo mês de junho e, portanto, dentro do trimestre de comparação — foi transferida para novembro a partir deste exercício, de modo que o trimestre recém-divulgado não a suportou. O documento não quantifica nenhum dos dois efeitos, de modo que a parcela de cada um na redução de ¥765 milhões do prejuízo de Materiais de papel não é divulgada. À parte disso, a companhia conduz o projeto de renovação Reborn60 Hachinohe anunciado em dezembro de 2025, que prevê ¥25,0 bilhões de investimento até o exercício de 2030.
O balanço quase não cresceu, mas sua composição se moveu
O ativo total subiu ¥1.787 milhões para ¥224.564 milhões em relação a 31 de março de 2026, alta de 0,8% que o documento atribui sobretudo a maiores ativos fiscais diferidos; dentro de investimentos e outros ativos, a linha de outros passou de ¥1.519 milhões para ¥4.229 milhões. O passivo subiu ¥1.407 milhões para ¥120.998 milhões por maior dívida onerosa e imposto de renda a pagar: as notas promissórias comerciais dobraram, de ¥3.000 milhões para ¥6.000 milhões, e o imposto a pagar mais que dobrou, de ¥4.538 milhões para ¥10.341 milhões. Sob esse total quase estável, cerca de ¥7,2 bilhões migraram do não circulante para o circulante: o passivo circulante passou de ¥82.286 milhões para ¥90.914 milhões e o não circulante caiu de ¥37.303 milhões para ¥30.083 milhões, este último puxado por uma linha de outros passivos não circulantes que recuou de ¥11.288 milhões para ¥4.093 milhões. O patrimônio líquido subiu ¥380 milhões para ¥103.566 milhões, com o lucro trimestral parcialmente compensado pela queda dos ajustes acumulados dos planos de benefício definido, e o índice de capital próprio recuou de 46,3% para 46,1%. Não foi elaborada demonstração trimestral de fluxo de caixa; a depreciação foi de ¥1.349 milhões ante ¥1.442 milhões.
Projeção inalterada e dividendo elevado a ¥20,00
A Mitsubishi Paper Mills deixou intacta a projeção anual do EF3/2027 publicada em 14 de maio de 2026: receita de ¥175.000 milhões, alta de 11,1%, lucro operacional de ¥6.000 milhões, lucro ordinário de ¥6.000 milhões, alta de 248,8%, lucro atribuível aos proprietários de ¥6.500 milhões, alta de 242,0% e lucro de ¥148,31 por ação. Nenhuma variação percentual é impressa ao lado da linha de lucro operacional, de modo que sua base do ano anterior não é divulgada neste documento. O documento traz ainda uma linha semestral: receita de ¥85.000 milhões, alta de 7,6%, lucro operacional de ¥1.000 milhões, lucro ordinário de ¥1.000 milhões, alta de 176,1%, lucro líquido de ¥2.500 milhões e lucro de ¥57,04 por ação.
Medido contra esses números, o trimestre está bem à frente na última linha e bem atrás na operacional. A receita de ¥38.620 milhões equivale a 22,1% do exercício projetado e a 45,4% do semestre projetado, aproximadamente no ritmo. O lucro operacional de ¥393 milhões é apenas 6,6% dos ¥6.000 milhões projetados e 39,3% dos ¥1.000 milhões projetados para o semestre — ou seja, espera-se que o segundo trimestre gere sozinho mais lucro operacional que o primeiro, e o segundo semestre cerca de ¥5.000 milhões do total anual. O lucro atribuível aos proprietários de ¥2.159 milhões já representa 33,2% dos ¥6.500 milhões projetados, mas isso reflete o ganho com títulos e não a operação. A projeção de dividendo também ficou sem revisão, em ¥7,00 no semestre e ¥13,00 no fechamento, para um total anual de ¥20,00, ante ¥15,00 do EF3/2026 — alta de 33,3% e distribuição de cerca de 13% do lucro por ação projetado. O documento não fixa data de início de pagamento para este trimestre.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 38.620 | 39.461 | −2,1% |
| Custo das vendas (milhões de ¥) | 33.653 | 35.615 | −5,5% |
| Lucro bruto (milhões de ¥) | 4.967 | 3.845 | +29,2% |
| Margem bruta | 12,9% | 9,7% | +3,1 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 4.574 | 5.067 | −9,7% |
| Lucro operacional (milhões de ¥) | 393 | −1.221 | de prejuízo a lucro |
| Margem operacional | 1,0% | −3,1% | +4,1 p.p. |
| Lucro ordinário (milhões de ¥) | 611 | −1.093 | de prejuízo a lucro |
| Ganho na venda de títulos de investimento (milhões de ¥) | 2.616 | 3 | n.s. |
| Lucro antes de impostos (milhões de ¥) | 3.091 | −1.153 | de prejuízo a lucro |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 2.159 | −1.316 | de prejuízo a lucro |
| LPA (¥) | 49,29 | −30,04 | de prejuízo a lucro |
| Resultado abrangente (milhões de ¥) | 1.037 | −2.225 | de prejuízo a lucro |
| Produtos funcionais — receita (milhões de ¥) | 18.562 | 19.633 | −5,5% |
| Produtos funcionais — lucro do segmento (milhões de ¥) | 832 | 24 | n.s. |
| Materiais de papel — receita (milhões de ¥) | 20.399 | 20.124 | +1,4% |
| Materiais de papel — lucro do segmento (milhões de ¥) | −453 | −1.218 | prejuízo reduzido |
| Engenharia — receita (milhões de ¥) | 838 | 1.547 | −45,8% |
| Engenharia — lucro do segmento (milhões de ¥) | 27 | 42 | −34,5% |
| Ativos totais (milhões de ¥) | 224.564 | 222.776 | +0,8% |
| Patrimônio líquido (milhões de ¥) | 103.566 | 103.185 | +0,4% |
| Índice de patrimônio líquido | 46,1% | 46,3% | −0,2 p.p. |
| Projeção EF3/2027 — receita (milhões de ¥) | 175.000 | — | +11,1% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 6.000 | — | — |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 6.000 | — | +248,8% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 6.500 | — | +242,0% |
| Projeção EF3/2027 — LPA (¥) | 148,31 | — | — |
| Dividendo anual por ação (¥) | 20,00 | 15,00 | +33,3% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.