Vendas sobem 6,6%, margem bruta recua e despesas ficam contidas
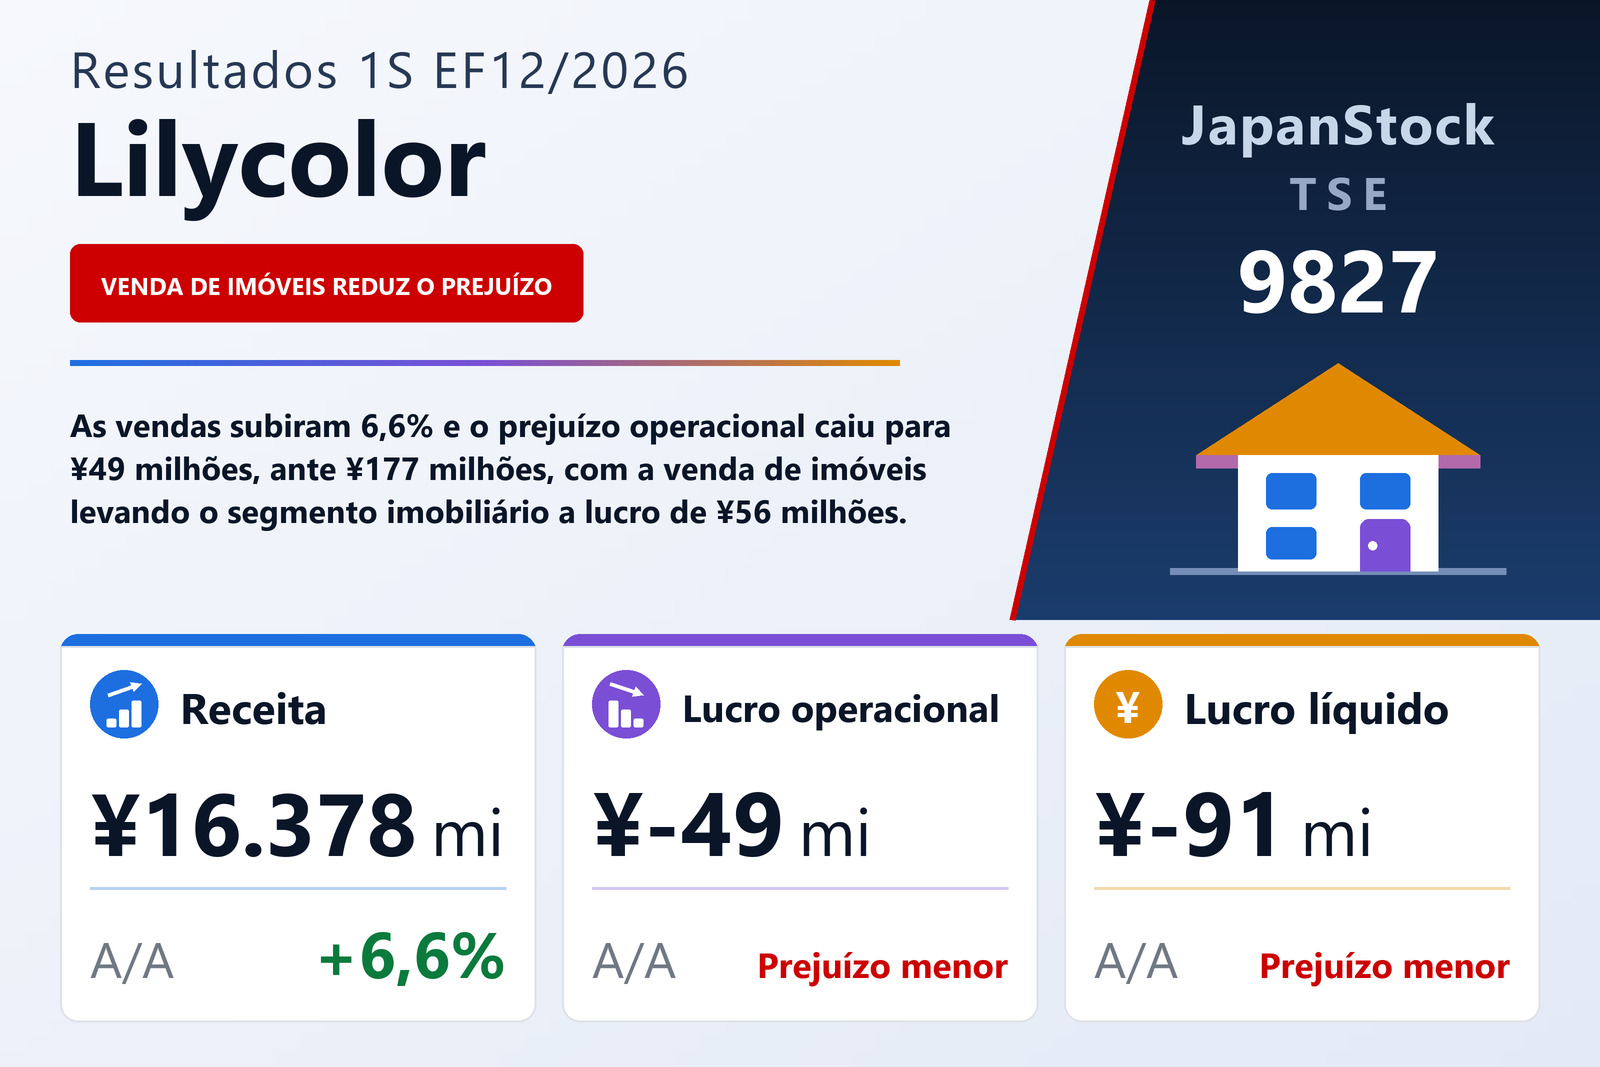
A Lilycolor Co., Ltd. (TSE: 9827), que vende produtos de decoração de interiores como revestimentos de parede, cortinas e pisos por meio de catálogos de amostras e também opera negócios de soluções de espaços e de investimento e desenvolvimento imobiliário, divulgou em 7 de agosto de 2026 seus resultados individuais do primeiro semestre do EF12/2026, os seis meses de 1º de janeiro a 30 de junho de 2026, segundo as normas contábeis japonesas. As vendas líquidas subiram 6,6%, para ¥16.378 milhões. A empresa continuou no prejuízo em todas as linhas de resultado, mas todos diminuíram: o prejuízo operacional para ¥49 milhões, ante ¥177 milhões, o prejuízo ordinário para ¥125 milhões, ante ¥220 milhões e o prejuízo líquido semestral para ¥91 milhões, ante ¥146 milhões, ou ¥7,39 por ação, ante ¥11,88.
A melhora veio do volume e do controle de despesas, não da margem. O custo das vendas subiu 8,5%, para ¥10.975 milhões, mais rápido que as vendas, de modo que o lucro bruto cresceu apenas 2,9%, para ¥5.402 milhões, e a margem bruta recuou de 34,2% para 33,0%; o relatório não explica a queda. Já as despesas de vendas, gerais e administrativas subiram só 0,5%, para ¥5.452 milhões, de modo que a maior parte dos ¥153 milhões adicionais de lucro bruto foi preservada e o prejuízo operacional encolheu cerca de ¥128 milhões.
Custos financeiros ampliaram a diferença abaixo da linha operacional
Os itens não operacionais pesaram mais do que um ano antes. As receitas não operacionais caíram para ¥16 milhões, ante ¥21 milhões, enquanto as despesas não operacionais subiram para ¥92 milhões, ante ¥64 milhões: os juros passaram de ¥15 milhões para ¥25 milhões, as perdas na venda de recebíveis de registro eletrônico de ¥26 milhões para ¥34 milhões e as comissões de ¥1 milhão para ¥21 milhões. Por isso o prejuízo ordinário diminuiu menos que o operacional, para ¥125 milhões. Não houve itens extraordinários neste semestre, enquanto o do ano anterior registrou ganho de ¥52 milhões na venda de títulos de investimento; assim, o prejuízo antes de impostos foi de ¥125 milhões, ante ¥167 milhões. Um crédito tributário líquido de ¥34 milhões, sobretudo diferido, levou o prejuízo líquido semestral a ¥91 milhões.
Catálogos trouxeram o volume; a venda de imóveis, o lucro
Interiores, de longe o maior segmento, elevou as vendas em 3,2%, para ¥12.754 milhões, e reduziu o prejuízo do segmento para ¥73 milhões, ante ¥96 milhões. A empresa atribui o resultado a novos catálogos — o de cortinas Fabric Deco em fevereiro e os de revestimentos de parede Will e Base em maio e junho — e a reedições de catálogos existentes de revestimentos de parede, cortinas e pisos vinílicos. Soluções de espaços, que projeta escritórios e valoriza instalações para clientes corporativos, recuou 0,4%, para ¥2.979 milhões; segundo o relatório, alguns clientes reviram planos de obras diante da situação no Irã. Mesmo assim, o prejuízo do segmento caiu para ¥32 milhões, ante ¥63 milhões.
Investimento e desenvolvimento imobiliário fez a diferença. Com a venda de imóveis valorizados, suas vendas passaram a ¥644 milhões, ante ¥13 milhões, e o segmento virou para um lucro de ¥56 milhões, ante prejuízo de ¥17 milhões — uma melhora de ¥74 milhões que responde por mais da metade da redução do prejuízo operacional da empresa. Os três segmentos somam exatamente a demonstração de resultados; não há vendas entre segmentos.
O início de obras residenciais só começa a se recuperar
O relatório descreve um cenário difícil para a decoração de interiores. O início de obras de novas moradias, principal indicador do setor, caiu fortemente a partir de abril de 2025 com o fim da demanda antecipada à revisão da Lei de Normas de Construção, e só começou a se recuperar levemente desde abril de 2026. Nesse contexto, a empresa diz ter avançado em seu plano de gestão de médio prazo Beyond-120, revisto em fevereiro de 2026, com foco na reestruturação do portfólio de negócios, numa gestão atenta ao custo de capital e no investimento em pessoas.
O caixa foi para estoques imobiliários e pagamentos a fornecedores
Os ativos totais recuaram 2,8%, para ¥19.750 milhões, ante ¥20.315 milhões em 31 de dezembro de 2025. Caixa e depósitos caíram ¥779 milhões, para ¥3.196 milhões, e as contas a receber ¥721 milhões, enquanto os imóveis em construção destinados à venda subiram ¥1.037 milhões, para ¥1.543 milhões, e os imóveis prontos para venda, de ¥541 milhões, foram totalmente vendidos. O fluxo de caixa operacional foi uma saída de ¥1.872 milhões, ante entrada de ¥580 milhões um ano antes, principalmente porque as contas a pagar caíram ¥1.251 milhões e os estoques subiram ¥659 milhões. Os empréstimos de curto prazo subiram para ¥2.616 milhões, ante ¥774 milhões, e o fluxo de financiamento foi uma entrada de ¥1.123 milhões após ¥440 milhões em dividendos pagos.
O patrimônio líquido caiu 6,7%, para ¥7.578 milhões, sobretudo porque os lucros acumulados recuaram ¥534 milhões com o pagamento do dividendo de fim de exercício somado ao prejuízo semestral, e o índice de patrimônio líquido caiu de 40,0% para 38,4%. Os empréstimos de longo prazo diminuíram ¥226 milhões, para ¥1.154 milhões.
A projeção exige um segundo semestre muito mais forte
A Lilycolor manteve inalterada a projeção do EF12/2026, divulgada em 13 de fevereiro de 2026: vendas líquidas de ¥36.000 milhões (+8,4%), lucro operacional de ¥1.000 milhões (+24,9%), lucro ordinário de ¥850 milhões (+16,8%) e lucro líquido de ¥670 milhões (+28,1%), ou ¥54,39 por ação. Diante do primeiro semestre, isso implica vendas de cerca de ¥19.622 milhões e lucro operacional de cerca de ¥1.049 milhões no segundo; o relatório não comenta a divisão entre os semestres. Acrescenta que o terremoto de 28 de julho na região de Kumamoto, na província de Kumamoto, não está refletido na projeção, pois seu efeito sobre o mercado ainda não pode ser estimado de forma razoável, e informa que funcionários, prédios e equipamentos de suas unidades não sofreram danos significativos.
A projeção de dividendos também não mudou. Não houve dividendo intermediário, e está previsto um dividendo de fim de exercício de ¥36,00 por ação, igual aos ¥36,00 pagos referentes ao EF12/2025.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variação |
|---|---|---|---|
| Vendas líquidas (milhões de ¥) | 16.378 | 15.364 | +6,6% |
| Lucro bruto (milhões de ¥) | 5.402 | 5.249 | +2,9% |
| Margem bruta | 33,0% | 34,2% | −1,2 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 5.452 | 5.427 | +0,5% |
| Lucro operacional (milhões de ¥) | −49 | −177 | prejuízo reduzido |
| Lucro ordinário (milhões de ¥) | −125 | −220 | prejuízo reduzido |
| Lucro líquido (milhões de ¥) | −91 | −146 | prejuízo reduzido |
| LPA (¥) | −7,39 | −11,88 | prejuízo reduzido |
| Interiores — receita (milhões de ¥) | 12.754 | 12.360 | +3,2% |
| Interiores — lucro do segmento (milhões de ¥) | −73 | −96 | prejuízo reduzido |
| Soluções de espaços — receita (milhões de ¥) | 2.979 | 2.991 | −0,4% |
| Soluções de espaços — lucro do segmento (milhões de ¥) | −32 | −63 | prejuízo reduzido |
| Investimento e desenvolvimento imobiliário — receita (milhões de ¥) | 644 | 13 | n.s. |
| Investimento e desenvolvimento imobiliário — lucro do segmento (milhões de ¥) | 56 | −17 | de prejuízo a lucro |
| Ativos totais (milhões de ¥) | 19.750 | 20.315 | −2,8% |
| Patrimônio líquido (milhões de ¥) | 7.578 | 8.122 | −6,7% |
| Índice de patrimônio líquido | 38,4% | 40,0% | −1,6 p.p. |
| Projeção EF12/2026 — receita (milhões de ¥) | 36.000 | — | +8,4% |
| Projeção EF12/2026 — lucro operacional (milhões de ¥) | 1.000 | — | +24,9% |
| Projeção EF12/2026 — lucro ordinário (milhões de ¥) | 850 | — | +16,8% |
| Projeção EF12/2026 — lucro líquido (milhões de ¥) | 670 | — | +28,1% |
| Projeção EF12/2026 — LPA (¥) | 54,39 | — | — |
| Dividendo anual por ação (¥) | 36,00 | 36,00 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.