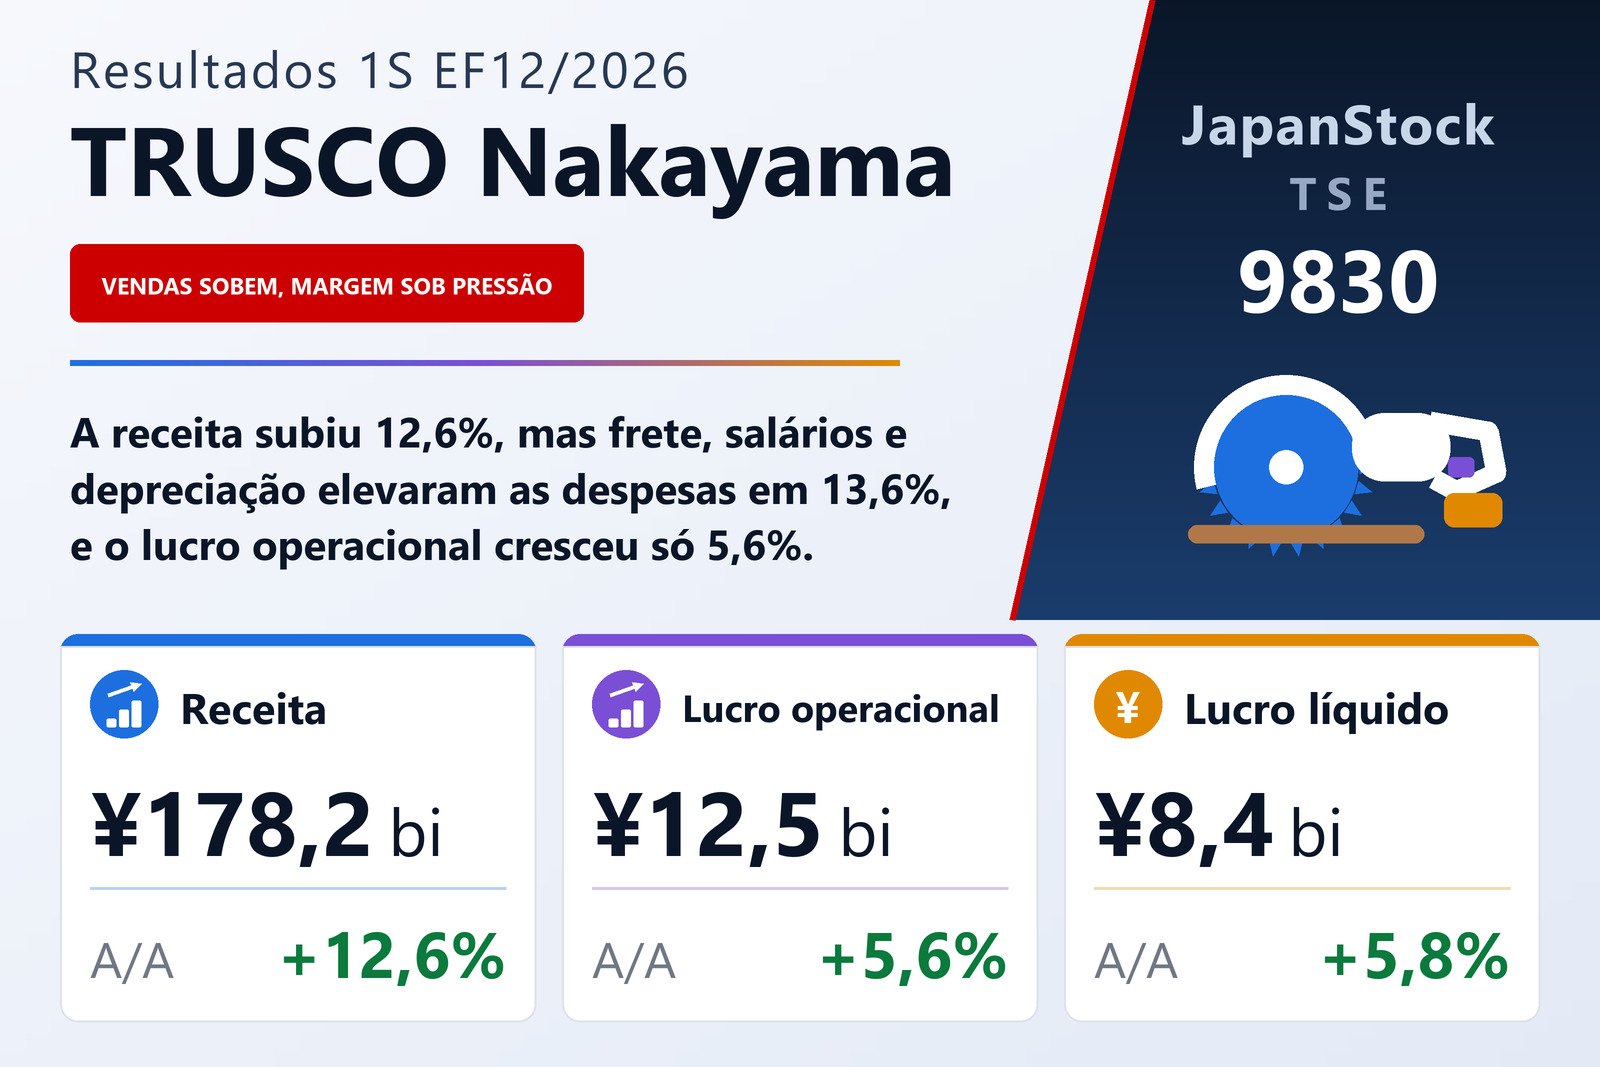
Receita subiu 12,6%, lucro operacional 5,6%: os custos cresceram mais que as vendas
A TRUSCO NAKAYAMA CORPORATION (TSE: 9830), atacadista de materiais de trabalho, produtos de segurança, ferramentas manuais e outros insumos industriais para fabricantes, construtoras, varejistas on-line e home centers, divulgou em 7 de agosto de 2026 os resultados consolidados do primeiro semestre do exercício que termina em dezembro de 2026 — os seis meses de 1º de janeiro a 30 de junho de 2026 —, segundo as normas contábeis japonesas. A receita cresceu 12,6%, para ¥178.204 milhões, o EBITDA (que a empresa define como lucro operacional mais depreciação) 9,0%, para ¥15.889 milhões, o lucro operacional 5,6%, para ¥12.483 milhões, o lucro ordinário 4,3%, para ¥12.217 milhões e o lucro atribuível aos acionistas da controladora 5,8%, para ¥8.444 milhões, o equivalente a ¥128,07 por ação, ante ¥121,08. As ações são negociadas na Bolsa de Tóquio.
Cada linha cresceu menos que a anterior, e a demonstração de resultados mostra por quê. O custo das vendas subiu 13,1%, para ¥141.297 milhões, um pouco mais rápido que a receita; o lucro bruto cresceu, assim, 10,7%, para ¥36.907 milhões, e a margem bruta recuou de 21,1% para 20,7% — queda que o documento registra, mas não explica. As despesas de vendas, gerais e administrativas cresceram em seguida 13,6%, para ¥24.424 milhões. Em valores, o semestre acrescentou ¥19.971 milhões de receita e ¥3.573 milhões de lucro bruto; as despesas absorveram ¥2.915 milhões disso, e ¥658 milhões chegaram ao lucro operacional. A margem operacional caiu de 7,5% para 7,0%.
Frete, reajuste salarial e dois novos sistemas explicam a maior parte da alta das despesas
O documento aponta três causas, e o detalhamento das despesas confirma seu peso. Os custos de frete e embalagem subiram 18,4%, para ¥5.685 milhões, porque mais vendas significaram mais expedições. Salários e bônus aumentaram 16,6%, para ¥8.381 milhões, refletindo a revisão do salário-base e o aumento do auxílio-moradia implantados em julho de 2025. A depreciação incluída nas despesas cresceu 24,0%, para ¥3.406 milhões, após a entrada em operação do novo sistema de TI central, Paradise 4, em janeiro, e do novo centro de distribuição Planet Aichi, em maio. Juntas, essas três linhas responderam por ¥2.734 milhões do aumento de ¥2.915 milhões.
O Planet Aichi é o 29º centro de distribuição da empresa, com área construída de 26.971 tsubo (89.162 metros quadrados). Segundo a empresa, ele deverá, no futuro, manter mais de um milhão de itens em estoque e expedir cerca de ¥100.000 milhões em mercadorias por ano. Como o EBITDA soma de volta a depreciação, ele cresceu 9,0%, mais que o lucro operacional.
Abaixo da linha operacional, os custos com juros quase dobraram
O lucro ordinário cresceu 4,3%, de novo menos que o operacional, porque a despesa de juros subiu 86,6%, para ¥487 milhões, ante ¥261 milhões, enquanto o endividamento aumentava; as despesas não operacionais somaram ¥534 milhões, ante ¥317 milhões, e as receitas não operacionais ¥268 milhões, ante ¥207 milhões. As perdas extraordinárias foram pequenas nos dois anos — ¥15 milhões com tratamento de solo contaminado neste semestre, ante uma perda por redução ao valor recuperável de ¥99 milhões um ano antes —, de modo que o lucro antes dos impostos subiu 5,0%, para ¥12.202 milhões. Após ¥3.757 milhões de impostos, o lucro atribuível aos acionistas da controladora foi de ¥8.444 milhões, alta de 5,8%. O resultado abrangente cresceu 18,5%, para ¥9.014 milhões, ajudado por um ganho de avaliação de ¥681 milhões em títulos.
Os quatro canais de venda cresceram; o de home centers passou a um pequeno prejuízo
A empresa divulga quatro segmentos por canal de venda e mede o lucro do segmento no nível do lucro ordinário. O Canal industrial, de vendas a fabricantes e clientes ligados à construção, é de longe o maior: receita de ¥116.211 milhões, alta de 10,2%, ou 65,2% do total, e lucro do segmento de ¥8.372 milhões, alta de 4,2%. O Canal de e-business, de vendas a varejistas on-line, foi o que mais cresceu: receita de ¥44.842 milhões, alta de 19,4%, e lucro de ¥4.044 milhões, alta de 14,2%. O Canal de home centers elevou a receita em 11,7%, para ¥15.317 milhões, mas, com custos maiores, passou a um prejuízo do segmento de ¥32 milhões, ante lucro de ¥165 milhões. O Canal internacional, que reúne as subsidiárias da Tailândia e da Indonésia e as vendas de exportação, aumentou a receita em 18,3%, para ¥1.833 milhões, e o lucro em 33,1%, para ¥164 milhões.
O documento associa o crescimento à profundidade do estoque e ao serviço de entrega: estoques ampliados em 29 centros de distribuição e 30 filiais com estoque, os armários de ferramentas MRO Stocker instalados nos clientes, um serviço de retirada em 57 locais e, no e-business, a integração de dados com uma base de cerca de 4,17 milhões de itens de 3.783 fornecedores, além das linhas automáticas de embalagem I-Pack em seis centros. Por produto, os materiais de trabalho subiram 20,1%, para ¥34.043 milhões, e os produtos ambientais e de segurança 15,2%, para ¥36.403 milhões. A empresa atribui parte da demanda à situação no Oriente Médio, que impulsionou os pedidos de materiais de embalagem e amarração e de produtos químicos, e ao reforço das medidas contra a insolação nas empresas.
Empréstimos financiaram a expansão; o fluxo operacional não cobriu o investimento
O ativo total subiu 10,1%, para ¥339.515 milhões, em relação a 31 de dezembro de 2025. Os edifícios aumentaram ¥15.937 milhões e as máquinas ¥8.678 milhões, enquanto as obras em andamento caíram ¥22.936 milhões; caixa e depósitos cresceram ¥19.527 milhões, para ¥67.122 milhões, e o estoque de mercadorias ¥6.296 milhões, para ¥74.474 milhões. No passivo, os empréstimos de curto prazo dobraram, para ¥20.000 milhões, e os de longo prazo subiram de ¥55.000 milhões para ¥70.000 milhões; com a parcela circulante inalterada em ¥15.000 milhões, a dívida bancária total passou de ¥80.000 milhões para ¥105.000 milhões. O patrimônio líquido cresceu 3,8%, para ¥193.320 milhões, e o índice de capital próprio caiu de 60,4% para 56,9%.
O fluxo de caixa operacional foi de ¥4.599 milhões, ante ¥5.080 milhões um ano antes: o lucro antes dos impostos e a depreciação foram em grande parte compensados por um aumento de ¥6.329 milhões nos estoques, uma alta de ¥2.473 milhões nas contas a receber e ¥3.363 milhões de impostos pagos. As saídas de investimento somaram ¥8.169 milhões, principalmente ¥7.155 milhões em imobilizado, incluindo os equipamentos de movimentação do Planet Aichi. O financiamento trouxe ¥23.057 milhões — ¥25.000 milhões em novos empréstimos menos ¥1.941 milhões de dividendos —, e caixa e equivalentes encerraram o semestre em ¥66.873 milhões, alta de ¥19.465 milhões.
Projeção revisada: um primeiro semestre mais forte e um segundo mais fraco
A TRUSCO Nakayama informou que receita, lucro operacional, lucro ordinário e lucro líquido do primeiro semestre superaram a projeção anterior e revisou a projeção anual do EF12/2026 para receita de ¥350.000 milhões (+9,4%), EBITDA de ¥30.886 milhões (+8,9%), lucro operacional de ¥22.580 milhões (−1,0%), lucro ordinário de ¥21.958 milhões (−2,6%) e lucro líquido de ¥15.127 milhões (−4,7%), ou ¥229,42 por ação. O documento não reproduz os números anteriores. A empresa espera que a demanda ligada ao Oriente Médio arrefeça no segundo semestre e que, no mais, os resultados fiquem em linha com o plano.
O documento também apresenta o segundo semestre implícito, de julho a dezembro: receita de ¥171.795 milhões (+6,2%), mas lucro operacional de ¥10.097 milhões (−8,1%), lucro ordinário de ¥9.741 milhões (−10,0%) e lucro líquido de ¥6.683 milhões (−15,4%). A projeção prevê, portanto, queda do lucro no segundo semestre mesmo com as vendas ainda crescendo, e o documento não detalha os motivos. A projeção de dividendos não mudou: um dividendo intermediário de ¥32,50 (ante ¥30,50) será pago a partir de 28 de agosto de 2026, e ¥28,50 são previstos no fim do exercício, totalizando ¥61,00 ante ¥60,00 no ano.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 178.204 | 158.233 | +12,6% |
| Lucro bruto (milhões de ¥) | 36.907 | 33.334 | +10,7% |
| Margem bruta | 20,7% | 21,1% | −0,4 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 24.424 | 21.509 | +13,6% |
| EBITDA (milhões de ¥) | 15.889 | 14.572 | +9,0% |
| Lucro operacional (milhões de ¥) | 12.483 | 11.825 | +5,6% |
| Margem operacional | 7,0% | 7,5% | −0,5 p.p. |
| Lucro ordinário (milhões de ¥) | 12.217 | 11.716 | +4,3% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 8.444 | 7.984 | +5,8% |
| LPA (¥) | 128,07 | 121,08 | +5,8% |
| Canal industrial — receita (milhões de ¥) | 116.211 | 105.407 | +10,2% |
| Canal industrial — lucro do segmento (milhões de ¥) | 8.372 | 8.037 | +4,2% |
| Canal de e-business — receita (milhões de ¥) | 44.842 | 37.557 | +19,4% |
| Canal de e-business — lucro do segmento (milhões de ¥) | 4.044 | 3.541 | +14,2% |
| Canal de home centers — receita (milhões de ¥) | 15.317 | 13.717 | +11,7% |
| Canal de home centers — lucro do segmento (milhões de ¥) | −32 | 165 | de lucro a prejuízo |
| Canal internacional — receita (milhões de ¥) | 1.833 | 1.550 | +18,3% |
| Canal internacional — lucro do segmento (milhões de ¥) | 164 | 123 | +33,1% |
| Ativos totais (milhões de ¥) | 339.515 | 308.359 | +10,1% |
| Patrimônio líquido (milhões de ¥) | 193.320 | 186.252 | +3,8% |
| Índice de patrimônio líquido | 56,9% | 60,4% | −3,5 p.p. |
| Projeção EF12/2026 — receita (milhões de ¥) | 350.000 | — | +9,4% |
| Projeção EF12/2026 — EBITDA (milhões de ¥) | 30.886 | — | +8,9% |
| Projeção EF12/2026 — lucro operacional (milhões de ¥) | 22.580 | — | −1,0% |
| Projeção EF12/2026 — lucro ordinário (milhões de ¥) | 21.958 | — | −2,6% |
| Projeção EF12/2026 — lucro líquido (milhões de ¥) | 15.127 | — | −4,7% |
| Projeção EF12/2026 — LPA (¥) | 229,42 | — | — |
| Dividendo anual por ação (¥) | 61,00 | 60,00 | +1,7% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.