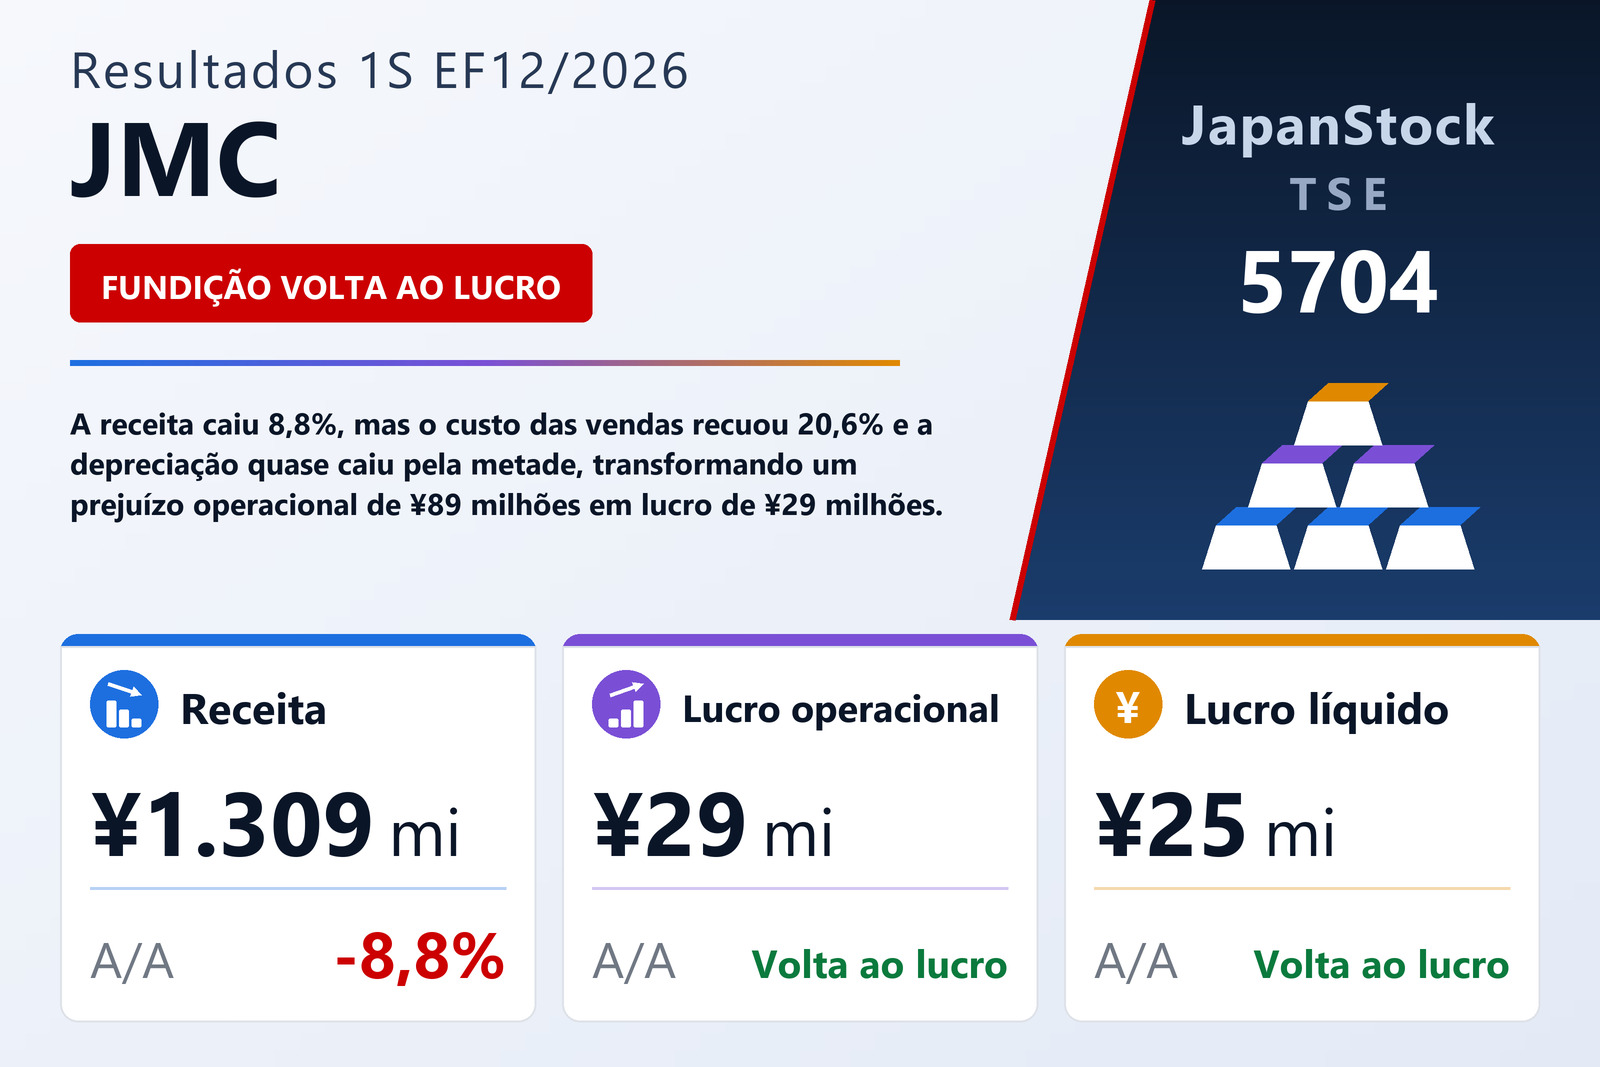
A receita caiu 8,8%, mas os custos caíram muito mais depressa
A JMC Corporation (TSE: 5704), que produz protótipos e peças por impressão 3D e fundição de metais e oferece serviços de tomografia industrial (CT), divulgou em 13 de agosto de 2026 seus resultados não consolidados do primeiro semestre do exercício que termina em dezembro de 2026 — os seis meses de 1º de janeiro a 30 de junho de 2026 — pelas normas contábeis japonesas. A receita caiu 8,8%, para ¥1.309 milhões, mas a empresa registrou lucro operacional de ¥29 milhões, ante prejuízo operacional de ¥89 milhões um ano antes, lucro ordinário de ¥34 milhões, ante prejuízo de ¥94 milhões, e lucro líquido semestral de ¥25 milhões, ante prejuízo de ¥72 milhões. O lucro por ação foi de ¥4,54, ante prejuízo de ¥13,02. O relatório indica a Bolsa de Tóquio como local de listagem, e o relatório semestral não foi revisado por auditor.
A virada está no custo das vendas. Ele recuou 20,6%, para ¥836 milhões, mais que o dobro da velocidade da receita, de modo que o lucro bruto subiu 23,5%, para ¥473 milhões, com vendas menores, e a margem bruta passou de 26,7% para 36,1%. As despesas com vendas, gerais e administrativas caíram 6,1%, para ¥443 milhões, e a margem operacional foi de −6,2% para 2,2%. A demonstração dos fluxos de caixa aponta um ingrediente de peso: a depreciação caiu para ¥99 milhões, de ¥190 milhões, queda de 47,7%, e o relatório afirma que a perda por redução ao valor recuperável registrada no exercício de 2025 reduziu os custos fixos do negócio de fundição. Não informa quanto da economia de custos veio da depreciação e quanto do menor volume.
Abaixo da linha operacional, todos os itens menores foram na direção certa
As receitas não operacionais subiram para ¥8,2 milhões, de ¥2,0 milhões, principalmente por ¥5,0 milhões em indenizações recebidas e um ganho cambial de ¥2,3 milhões, enquanto as despesas não operacionais caíram para ¥3,3 milhões, de ¥7,0 milhões, com as despesas de juros recuando para ¥2,8 milhões, de ¥5,1 milhões, e o desaparecimento da perda cambial de ¥1,9 milhão do ano anterior. Com isso, o lucro ordinário chegou a ¥34,3 milhões. Uma perda de ¥2,7 milhões na baixa de ativos imobilizados deixou o lucro antes dos impostos em ¥31,6 milhões, ante prejuízo antes dos impostos de ¥98,3 milhões. Os impostos foram uma despesa de ¥6,3 milhões neste ano, ante um crédito líquido de ¥26,1 milhões um ano antes, quando um ajuste de impostos diferidos de ¥29,9 milhões amorteceu o prejuízo, e o lucro líquido semestral ficou em ¥25,2 milhões.
A fundição voltou ao lucro de segmento; a tomografia caiu um terço
Os três segmentos andaram em três direções. A fundição, a maior, com 63% da receita, teve vendas 8,7% menores, de ¥826 milhões, mas passou a lucro de segmento de ¥70 milhões, ante prejuízo de ¥74 milhões. A receita de impressão 3D subiu 8,5%, para ¥329 milhões, e o lucro do segmento 37,5%, para ¥91 milhões. A receita de tomografia (CT) caiu 32,3%, para ¥153 milhões, e o lucro do segmento 32,8%, para ¥109 milhões. Juntos, os segmentos lucraram ¥272 milhões, ante ¥155 milhões, mas as despesas corporativas não alocadas — sobretudo despesas gerais e administrativas — consumiram ¥242 milhões, ante ¥244 milhões um ano antes, deixando o lucro operacional de ¥29 milhões.
O relato do relatório sobre a fundição é misto. Montadoras japonesas e estrangeiras e seus fornecedores Tier 1 trouxeram projetos de desenvolvimento de peças ligadas a veículos elétricos e ao trem de força, e chegaram pedidos de grandes peças fundidas para robôs industriais, tanto protótipos quanto peças de reposição. Na parte final do semestre, porém, os projetos dos clientes avançaram mais devagar do que o esperado e o volume total de pedidos caiu, enquanto a demanda por peças maiores, de paredes mais finas e mais resistentes dificultou a rentabilidade. Em contrapartida, a empresa afirma que seu sistema de controle de qualidade está em grande parte implantado e que, somado aos custos fixos menores após a baixa contábil de 2025, o segmento se recuperou. Os fabricantes de máquinas em geral responderam por 62,1% das vendas da fundição.
Na impressão 3D, a empresa reforçou a equipe do HEARTROID, seu próprio simulador de cateterismo cardíaco, e diz ter captado a demanda de clientes no Japão e no exterior, o que levou o produto a superar o ano anterior; o serviço de impressão sob encomenda, que vai de protótipos de peças industriais a maquetes para feiras e eventos, ficou praticamente estável. A tomografia recuou porque a empresa não encontrou grandes trabalhos de escaneamento e não registrou nenhuma venda de equipamento de CT neste semestre, após uma no mesmo período do ano anterior, apesar da presença em feiras, seminários para clientes, ofertas de primeiro escaneamento gratuito e troca de informações com distribuidores especializados.
Recebíveis cobrados, dívida reduzida
O ativo total caiu 7,2%, para ¥2.656 milhões, em relação a 31 de dezembro de 2025, sobretudo porque as duplicatas e contas a receber recuaram para ¥261 milhões, de ¥500 milhões, e os recebíveis registrados eletronicamente para ¥7 milhões, de ¥113 milhões. Caixa e depósitos aumentaram ¥139 milhões, para ¥564 milhões. Os empréstimos caíram para ¥491 milhões, de ¥662 milhões: ¥50 milhões em empréstimos de curto prazo foram quitados integralmente e os empréstimos de longo prazo com vencimento acima de um ano recuaram para ¥165 milhões, de ¥286 milhões. O patrimônio líquido subiu 1,8%, para ¥1.676 milhões, com o lucro do semestre, e o índice de capital próprio subiu de 57,5% para 63,1%.
O fluxo de caixa operacional foi de ¥386 milhões, ante ¥368 milhões, impulsionado por uma redução de ¥344 milhões nos recebíveis e ¥99 milhões de depreciação, com ¥32 milhões de impostos pagos, ante uma restituição de ¥65 milhões um ano antes. As saídas de investimento encolheram para ¥43 milhões, de ¥134 milhões, com ¥36 milhões em aquisição de imobilizado. O financiamento consumiu ¥203 milhões: ¥221 milhões em amortização de dívida de longo prazo e redução líquida de ¥50 milhões em empréstimos de curto prazo, em parte compensadas por ¥100 milhões em novos empréstimos de longo prazo.
Projeção mantida, mas o segundo semestre terá de sustentá-la
A JMC manteve a projeção anual do EF12/2026 divulgada em 13 de fevereiro de 2026: receita de ¥3.020 milhões (−6,3%), lucro operacional de ¥205 milhões (+97,9%), lucro ordinário de ¥199 milhões (+96,6%) e lucro líquido de ¥132 milhões, ou ¥23,79 por ação. O primeiro semestre entregou 43,4% da receita projetada, mas apenas 14,4% do lucro operacional projetado, o que implica um segundo semestre de cerca de ¥1.710 milhões de receita e ¥176 milhões de lucro operacional — seis vezes os ¥29 milhões recém-registrados. A própria empresa admite que o semestre ficou ligeiramente abaixo de suas premissas e que precisa examinar a situação atual e acompanhar de perto a evolução, sem detalhar o segundo semestre. Não há dividendo previsto: o dividendo intermediário foi zero e a previsão de fim de exercício é zero, como no exercício de 2025.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 1.309 | 1.435 | −8,8% |
| Custo das vendas (milhões de ¥) | 836 | 1.052 | −20,6% |
| Lucro bruto (milhões de ¥) | 473 | 383 | +23,5% |
| Margem bruta | 36,1% | 26,7% | +9,4 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 443 | 472 | −6,1% |
| Lucro operacional (milhões de ¥) | 29 | −89 | de prejuízo a lucro |
| Margem operacional | 2,2% | −6,2% | +8,5 p.p. |
| Lucro ordinário (milhões de ¥) | 34 | −94 | de prejuízo a lucro |
| Lucro antes de impostos (milhões de ¥) | 31 | −98 | de prejuízo a lucro |
| Lucro líquido (milhões de ¥) | 25 | −72 | de prejuízo a lucro |
| LPA (¥) | 4,54 | −13,02 | de prejuízo a lucro |
| Depreciação (milhões de ¥) | 99 | 190 | −47,7% |
| Impressão 3D — receita (milhões de ¥) | 329 | 303 | +8,5% |
| Impressão 3D — lucro do segmento (milhões de ¥) | 91 | 66 | +37,5% |
| Fundição — receita (milhões de ¥) | 826 | 904 | −8,7% |
| Fundição — lucro do segmento (milhões de ¥) | 70 | −74 | de prejuízo a lucro |
| Tomografia (CT) — receita (milhões de ¥) | 153 | 227 | −32,3% |
| Tomografia (CT) — lucro do segmento (milhões de ¥) | 109 | 162 | −32,8% |
| Despesas corporativas não alocadas (milhões de ¥) | −242 | −244 | −0,6% |
| Fluxo de caixa operacional (milhões de ¥) | 386 | 368 | +4,9% |
| Ativos totais (milhões de ¥) | 2.656 | 2.863 | −7,2% |
| Caixa e depósitos (milhões de ¥) | 564 | 425 | +32,8% |
| Empréstimos (milhões de ¥) | 491 | 662 | −25,9% |
| Patrimônio líquido (milhões de ¥) | 1.676 | 1.647 | +1,8% |
| Índice de patrimônio líquido | 63,1% | 57,5% | +5,6 p.p. |
| Projeção EF12/2026 — receita (milhões de ¥) | 3.020 | — | −6,3% |
| Projeção EF12/2026 — lucro operacional (milhões de ¥) | 205 | — | +97,9% |
| Projeção EF12/2026 — lucro ordinário (milhões de ¥) | 199 | — | +96,6% |
| Projeção EF12/2026 — lucro líquido (milhões de ¥) | 132 | — | n.s. |
| Projeção EF12/2026 — LPA (¥) | 23,79 | — | n.s. |
| Dividendo anual por ação (¥) | 0,00 | 0,00 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.