Obras de desmontagem herdadas do exercício anterior elevaram o lucro operacional em 154%
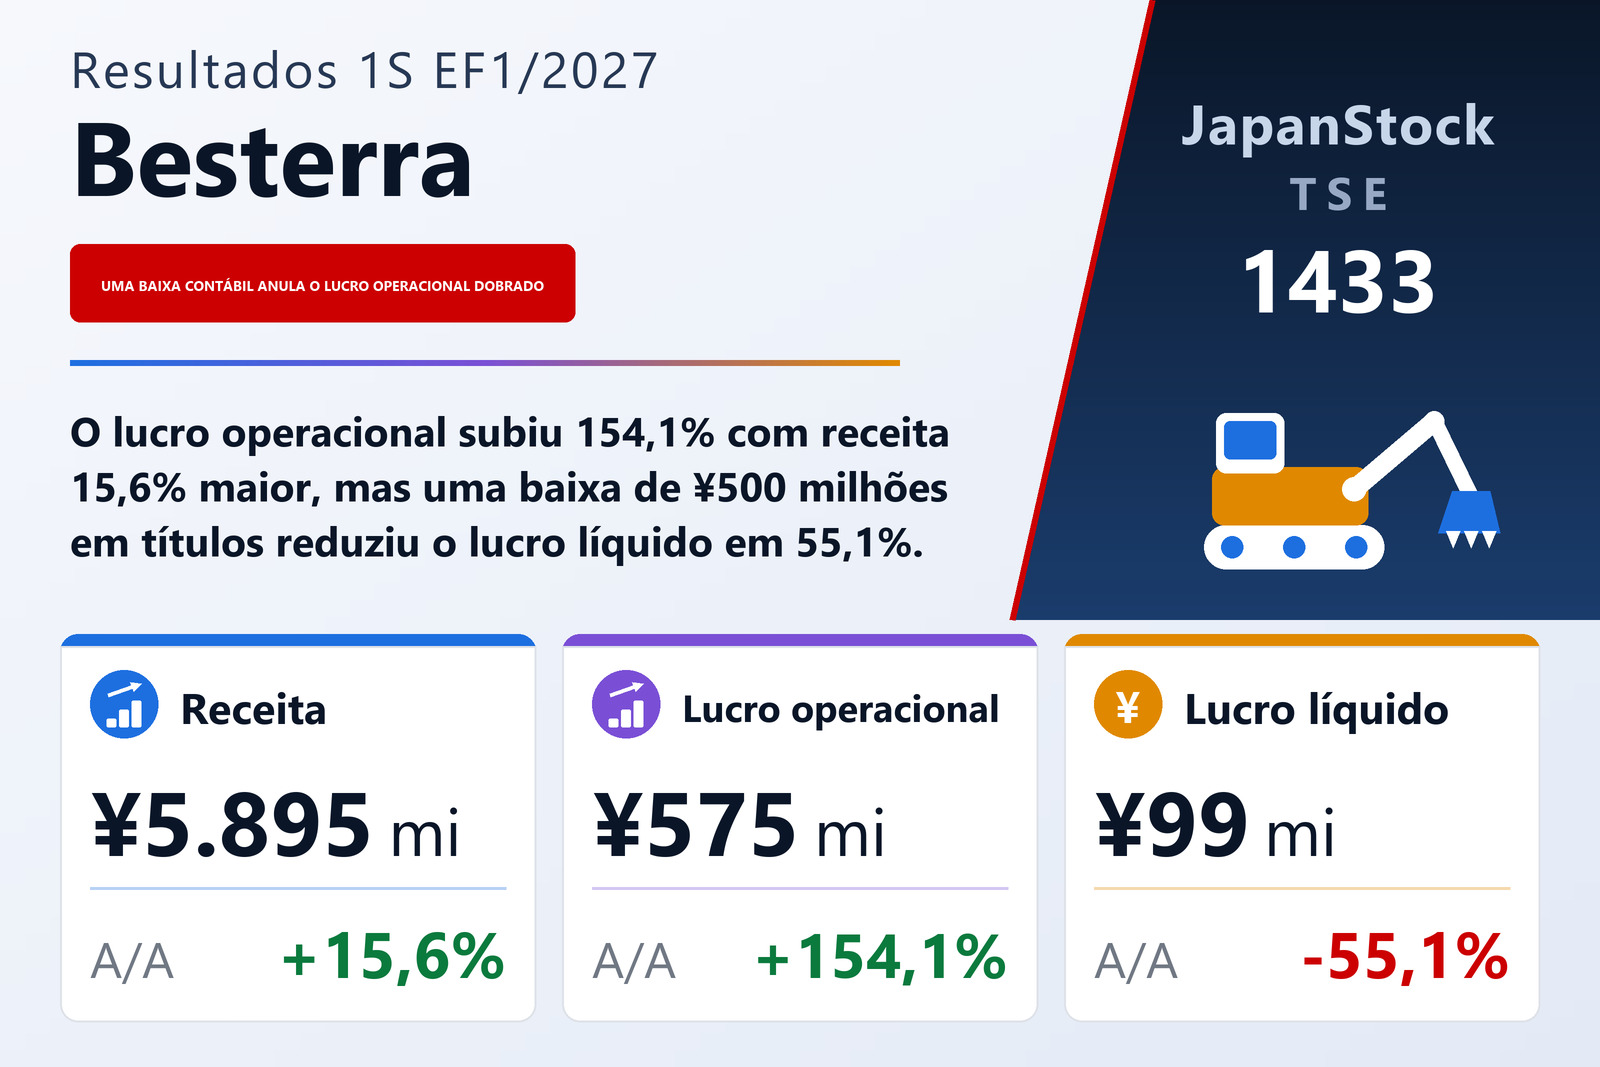
A Besterra Co., Ltd. (TSE: 1433), empresa de engenharia de desmontagem e manutenção de plantas industriais que detém métodos próprios de desmontagem, recicla os materiais especiais gerados por suas obras e opera uma linha de negócios ligada à descarbonização, divulgou em 9 de setembro de 2026 os resultados consolidados do primeiro semestre do exercício encerrado em 31 de janeiro de 2027, sob normas contábeis japonesas. A receita dos seis meses encerrados em 31 de julho de 2026 subiu 15,6%, para ¥5.895 milhões, o lucro bruto 38,8%, para ¥1.285 milhões, o lucro operacional 154,1%, para ¥575 milhões, e o lucro ordinário 183,2%, para ¥609 milhões. As despesas comerciais e administrativas subiram apenas 1,6%, para ¥711 milhões, de modo que quase todo o aumento de cerca de ¥360 milhões do lucro bruto chegou à linha operacional. A margem bruta ampliou-se para 21,8%, ante 18,2%, e a margem operacional para 9,8%, ante 4,4%.
A companhia atribui o crescimento a grandes obras herdadas do exercício anterior que seguiram avançando à frente do plano, e diz ter reforçado sua capacidade de execução com a contratação de encarregados de obra. O pano de fundo de demanda que descreve não enfraqueceu: empresas em reestruturação em vários setores continuam desativando plantas excedentes, e a Visão GX2040 do governo, de 2025, aponta que fontes não fósseis — renováveis mais nuclear — devem fornecer cerca de 60% a 70% da matriz elétrica japonesa até o exercício de 2040, o que a Besterra espera que traga mais trabalho de desmontagem à medida que instalações de energia e eletricidade forem renovadas. Em contrapartida, cita a alta dos custos de mão de obra, os preços elevados de combustíveis e materiais e a escassez crônica de trabalhadores.
Uma baixa contábil de ¥500 milhões em títulos e uma alíquota de 76,6%
Tudo até a linha do lucro ordinário melhorou; a última linha, não. O lucro líquido atribuível aos controladores caiu 55,1%, para ¥99 milhões, e o lucro por ação para ¥11,18, ante ¥24,78. Dois itens extraordinários explicam a inversão. A Besterra registrou ganhos extraordinários de ¥314,2 milhões, dos quais ¥313,9 milhões vieram da venda de títulos de investimento, contra perdas extraordinárias de ¥500,2 milhões, das quais ¥500,0 milhões foram perda de avaliação de títulos de investimento. Um ano antes havia ganhos de ¥120,8 milhões e nenhuma perda extraordinária. O lucro antes de impostos, portanto, subiu apenas 25,9%, para ¥423 milhões, contra um lucro ordinário 183,2% maior.
A linha tributária levou quase todo o restante. O imposto de renda subiu 181,0%, para ¥324 milhões, sobre um lucro antes de impostos de ¥423 milhões — alíquota efetiva de 76,6%, ante 34,3% um ano antes. A diferença vem da perda de avaliação dos títulos, que reduziu o lucro antes de impostos reportado sem uma redução correspondente da despesa tributária; o documento não detalha mais a linha de impostos. O resultado abrangente foi de ¥66 milhões, ante ¥51 milhões, alta de 30,1%, mesmo com a linha líquida caindo à metade.
A queda de 78% na receita de Outros é uma venda de ativo, não perda de demanda
Desmontagem e manutenção, o negócio operacional, gerou receita de ¥5.860 milhões, alta de 18,7%, e lucro do segmento de ¥1.282 milhões, alta de 45,4% — margem de segmento de cerca de 21,9%. O segmento Outros, sobretudo serviços de mão de obra temporária, caiu para ¥36 milhões, ante ¥164 milhões, queda de 78,2%, com lucro do segmento 93,2% menor, em ¥3 milhões. Esse colapso não é um sinal de demanda. A subsidiária de mão de obra temporária Hiro Engineering Co., Ltd. foi vendida no exercício anterior e saiu do perímetro de consolidação, de modo que a comparação coloca um semestre que incluía o negócio contra outro que não o incluía. Desmontagem e manutenção responde agora por cerca de 99% da receita do grupo.
¥6 bilhões de novos empréstimos levaram o índice de patrimônio líquido de 64,8% para 38,3%
O balanço mudou de formato em seis meses. Os ativos totais subiram ¥5.367 milhões, para ¥13.700 milhões, ante ¥8.334 milhões em 31 de janeiro de 2026, enquanto o patrimônio líquido recuou levemente para ¥5.253 milhões, ante ¥5.397 milhões, e o passivo total aumentou ¥5.511 milhões, para ¥8.447 milhões. O índice de patrimônio líquido caiu 26,5 pontos, para 38,3%, ante 64,8% — o maior movimento isolado do documento.
Uma única decisão explica quase tudo: ¥6.000 milhões em novos empréstimos de longo prazo, que a companhia diz ter tomado para assegurar capital de giro de forma estável à medida que seus projetos ficam maiores. Caixa e depósitos subiram ¥6.216 milhões; duplicatas a receber, contas a receber de obras concluídas e ativos de contrato subiram ¥849 milhões; os títulos de investimento caíram ¥1.560 milhões. Contra a nova dívida, a parcela circulante dos empréstimos de longo prazo caiu ¥400 milhões, as despesas provisionadas ¥324 milhões e as contas a pagar de obra ¥27 milhões. O dinheiro captado continua do lado do ativo, e o documento apresenta o empréstimo como financiamento de uma carteira maior de obras, não como resposta a um aperto.
Corte de projeção apenas na linha líquida
A Besterra revisou sua projeção para o EF1/2027 no mesmo dia, em um comunicado que reuniu a perda extraordinária, a diferença entre a projeção do primeiro semestre e o resultado efetivo, e a própria revisão. A receita está projetada em ¥13.000 milhões (+16,7%), o lucro operacional em ¥1.000 milhões (+34,9%) e o lucro ordinário em ¥1.020 milhões (+33,6%), os três indicando crescimento, enquanto o lucro atribuível aos controladores está projetado em ¥530 milhões, 27,7% abaixo do ano anterior, para um lucro por ação de ¥59,81. O corte se restringe à linha atingida pela baixa contábil. Medido contra essas projeções, o semestre recém-divulgado entrega cerca de 45% da projeção de receita e cerca de 57% da de lucro operacional, mas apenas cerca de 19% da de lucro líquido.
O dividendo está inalterado. A Besterra projeta ¥40,00 por ação para o EF1/2027 — ¥15,00 no intermediário e ¥25,00 no fechamento —, a mesma divisão e o mesmo total do EF1/2026, com o pagamento do dividendo intermediário começando em 13 de outubro de 2026. Nenhuma revisão da projeção de dividendo acompanhou a revisão dos resultados. Ante o lucro por ação projetado de ¥59,81, ¥40,00 representam um payout de cerca de 67%.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 5.895 | 5.101 | +15,6% |
| Lucro bruto (milhões de ¥) | 1.285 | 926 | +38,8% |
| Despesas comerciais e administrativas (milhões de ¥) | 711 | 700 | +1,6% |
| Lucro operacional (milhões de ¥) | 575 | 226 | +154,1% |
| Margem operacional | 9,8% | 4,4% | +5,4 p.p. |
| Lucro ordinário (milhões de ¥) | 609 | 215 | +183,2% |
| Lucro antes de impostos (milhões de ¥) | 423 | 336 | +25,9% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 99 | 221 | −55,1% |
| Resultado abrangente (milhões de ¥) | 66 | 51 | +30,1% |
| LPA (¥) | 11,18 | 24,78 | −54,9% |
| Desmontagem e manutenção — receita (milhões de ¥) | 5.860 | 4.936 | +18,7% |
| Desmontagem e manutenção — lucro do segmento (milhões de ¥) | 1.282 | 882 | +45,4% |
| Outros — receita (milhões de ¥) | 36 | 164 | −78,2% |
| Outros — lucro do segmento (milhões de ¥) | 3 | 44 | −93,2% |
| Ativos totais (milhões de ¥) | 13.700 | 8.334 | +64,4% |
| Patrimônio líquido (milhões de ¥) | 5.253 | 5.397 | −2,7% |
| Índice de patrimônio líquido | 38,3% | 64,8% | −26,5 p.p. |
| Projeção EF1/2027 — receita (milhões de ¥) | 13.000 | — | +16,7% |
| Projeção EF1/2027 — lucro operacional (milhões de ¥) | 1.000 | — | +34,9% |
| Projeção EF1/2027 — lucro ordinário (milhões de ¥) | 1.020 | — | +33,6% |
| Projeção EF1/2027 — lucro líquido (milhões de ¥) | 530 | — | −27,7% |
| Dividendo anual por ação (¥) | 40,00 | 40,00 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.