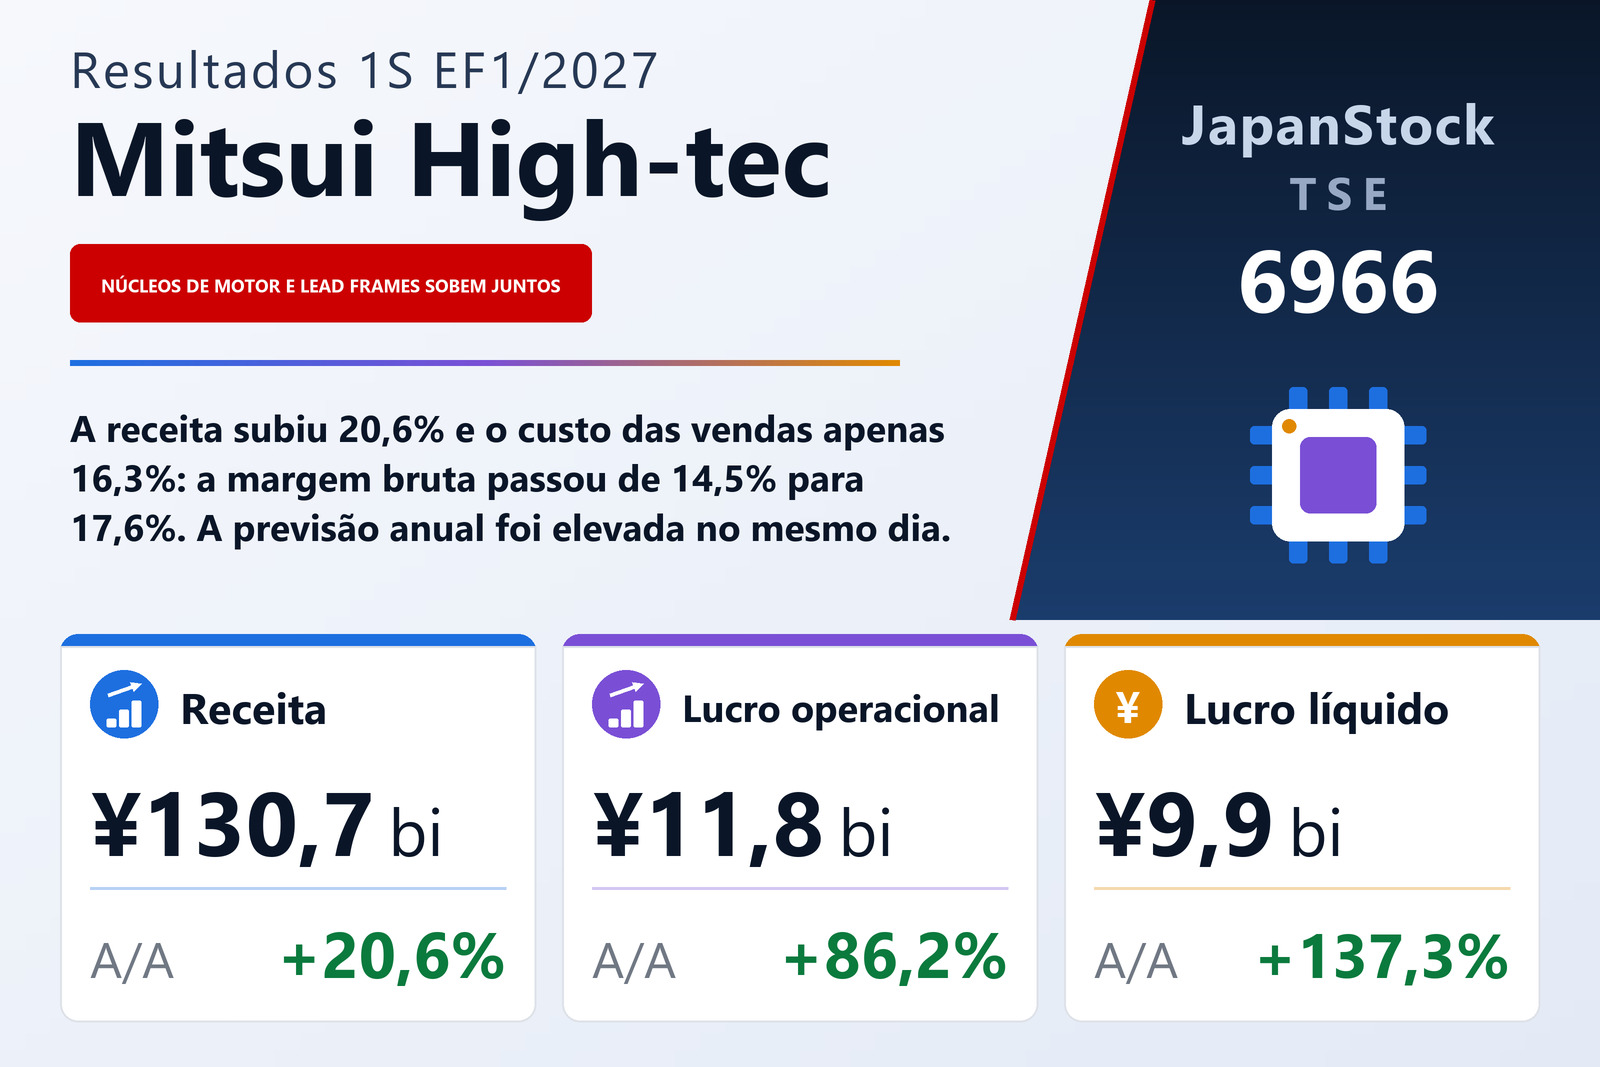
A receita cresceu 20,6% e o custo dos produtos vendidos 16,3%: nessa diferença está o resultado
A Mitsui High-tec, Inc. (TSE: 6966), grupo de usinagem de precisão sediado em Kitakyushu que estampa lead frames para circuitos integrados e os núcleos de motor usados em motores de tração e geradores de veículos eletrificados, publicou em 9 de setembro de 2026 os resultados consolidados do primeiro semestre, os seis meses de 1º de fevereiro a 31 de julho de 2026, sob as normas contábeis japonesas. A receita subiu 20,6%, para ¥130.672 milhões, o lucro operacional 86,2%, para ¥11.818 milhões, o lucro ordinário 122,8%, para ¥13.319 milhões, e o lucro atribuível aos controladores 137,3%, para ¥9.943 milhões, o equivalente a ¥54,41 por ação, ante ¥22,93. A companhia é listada no mercado Prime da Bolsa de Tóquio e na Bolsa de Fukuoka.
A aritmética entre essas linhas merece ser exposta, porque é todo o semestre. O custo dos produtos vendidos subiu 16,3%, para ¥107.648 milhões, contra crescimento de receita de 20,6% — uma diferença de pouco mais de quatro pontos percentuais, aplicada a uma base de custos acima de ¥100.000 milhões. O lucro bruto, portanto, cresceu 46,3%, para ¥23.023 milhões, mais do que o dobro do ritmo da receita, e a margem bruta ampliou de 14,5% para 17,6%. As despesas com vendas, gerais e administrativas cresceram 19,3%, para ¥11.205 milhões, marginalmente menos que a receita, de modo que quase todo esse ganho de margem bruta chegou à linha operacional: a margem operacional passou de 5,9% para 9,0%, o mesmo passo de 3,1 pontos. Uma empresa que fez a receita crescer um quinto fez o lucro operacional crescer 86,2% por causa desses dois espaçamentos e de mais nada.
Abaixo da linha operacional, parte do salto é câmbio, não operação
O lucro ordinário subiu 122,8%, para ¥13.319 milhões, bem acima dos 86,2% da linha operacional, e o documento atribui esse degrau adicional principalmente a ganhos cambiais sobre ativos financeiros denominados em moeda estrangeira. A distinção é real: a melhora operacional foi conquistada pelo negócio, enquanto parte relevante da melhora ordinária foi conquistada pelo iene. O lucro semestral antes de impostos foi de ¥13.426 milhões, alta de 112,5%, os impostos sobre a renda de ¥3.508 milhões, alta de 64,7%, e o lucro semestral de ¥9.918 milhões, alta de 136,9%. O lucro atribuível aos controladores ficou ligeiramente acima desse total, em ¥9.943 milhões, porque a participação de não controladores absorveu um prejuízo de ¥25 milhões, ante ¥2 milhões um ano antes. O resultado abrangente foi de ¥13.477 milhões, ante ¥1.197 milhões: mais de onze vezes o número do ano anterior e um múltiplo muito maior que o de qualquer linha de lucro abaixo dele. Subtraindo o lucro semestral de cada um, os outros resultados abrangentes ficam implícitos em cerca de +¥3.559 milhões neste ano, contra −¥2.989 milhões no anterior, de modo que a virada está sobretudo em itens fora das linhas de lucro, e não na operação.
Os núcleos de motor trazem o volume; os lead frames, o ritmo de crescimento
Os três segmentos cresceram, e os dois que importam o fizeram de maneiras diferentes. Componentes elétricos — os núcleos dos motores de tração e geradores de veículos eletrificados — foi de longe o maior, com ¥89.889 milhões, alta de 16,1%, e lucro operacional do segmento de ¥8.992 milhões, alta de 68,9%. Componentes eletrônicos, o negócio de lead frames para circuitos integrados, cresceu bem mais rápido: receita de ¥38.749 milhões, alta de 34,8%, e lucro do segmento de ¥3.683 milhões, alta de 133,3%. Moldes e máquinas-ferramenta, o menor, com ¥6.359 milhões, alta de 22,6%, apresentou o maior avanço proporcional de lucro, para ¥341 milhões, alta de 562,7%, a partir de uma base pequena. Essas receitas por segmento incluem vendas e transferências intersegmentos de ¥4.325 milhões, razão pela qual as três somam ¥134.997 milhões contra uma receita de grupo de ¥130.672 milhões.
As causas dadas pelo documento formam uma única corrente. Os moldes cresceram com o aumento de pedidos de moldes para núcleos de motor, ou seja, com a mesma demanda de eletrificação que move o maior segmento, um degrau acima na cadeia. Componentes eletrônicos cresceu com a demanda mais forte de aplicações automotivas e de consumo e com o iene fraco, de modo que parte desses 34,8% é conversão, não volume. Componentes elétricos cresceu com a demanda firme por núcleos de motores de tração e geradores de veículos eletrificados. No lucro, a ordem se inverte: Componentes elétricos responde por cerca de dois terços da receita dos segmentos e elevou o lucro 68,9%, enquanto Componentes eletrônicos, com menos de um terço da receita, mais que dobrou o seu. A margem se moveu no negócio de lead frames.
O que o documento chama de firme são os híbridos, não os elétricos a bateria
A descrição de mercado sob essas taxas de crescimento é mais específica que os números isolados. Em automóveis, a companhia diz que o crescimento do mercado de elétricos a bateria varia por região, enquanto a demanda por híbridos e híbridos plug-in tem sido firme — e um HEV ou PHEV precisa de núcleos de motor tanto quanto um elétrico a bateria. Em semicondutores, o investimento em data centers puxado pela IA generativa ajudou, e os semicondutores legados voltaram à recuperação; lead frames são um produto de encapsulamento legado, de modo que essa virada atinge exatamente o segmento que mais que dobrou o lucro. A companhia afirma ter buscado pedidos de produtos e peças que economizam recursos e energia, reforçado seu sistema global de suprimento e trabalhado em todo o grupo em produtividade e redução de custos. Seu comentário prospectivo é que o mercado de veículos eletrificados continua se expandindo e o ambiente de negócios de semicondutores está melhorando. Contra isso, descreve uma economia em recuperação moderada, mas com perspectivas pouco claras, citando a política econômica dos EUA, a desaceleração da China e as tensões no Oriente Médio.
O balanço cresceu praticamente no ritmo do negócio
O ativo total subiu 10,9%, para ¥267.332 milhões, ante ¥240.994 milhões em 31 de janeiro de 2026, e o patrimônio líquido 9,9%, para ¥124.889 milhões, dos quais o patrimônio atribuível aos controladores foi de ¥124.557 milhões, alta de 10,0%. Como o ativo cresceu marginalmente mais rápido que o patrimônio, o índice de capital próprio recuou de 47,0% para 46,6% — um movimento de 0,4 ponto sobre um balanço que se ampliou em ¥26.338 milhões, o que se lê como crescimento financiado em parte fora do patrimônio, e não como qualquer deterioração. As ações emitidas ficaram inalteradas em 197.334.325, e as ações em tesouraria subiram 70 papéis, para 14.585.010, incluindo 277.500 ações mantidas em um trust de remuneração do conselho.
Projeção elevada no mesmo dia — e a linha de +360% do lucro líquido precisa que se diga sua base
A Mitsui High-tec revisou a projeção anual do EF1/2027 em comunicado separado no mesmo dia, 9 de setembro de 2026. Agora espera receita de ¥272.000 milhões (+24,6%), lucro operacional de ¥19.500 milhões (+54,1%), lucro ordinário de ¥20.000 milhões (+44,8%) e lucro atribuível aos controladores de ¥14.500 milhões (+360,0%), para um lucro por ação de ¥79,34. Esse último número é medido contra uma base muito deprimida do EF1/2026 e deve ser lido assim, não como crescimento subjacente; os +54,1% da linha operacional, diante de um primeiro semestre que já cresceu 86,2%, são o dado mais informativo.
O formato da projeção merece ser lido contra o semestre recém-divulgado. O primeiro semestre entregou 48,0% da receita anual projetada, mas 60,6% do lucro operacional projetado e 68,6% do lucro líquido projetado, o que deixa um segundo semestre implícito de cerca de ¥7.682 milhões de lucro operacional contra os ¥11.818 milhões recém-contabilizados, e um lucro implícito de cerca de ¥24,93 por ação contra os ¥54,41 já obtidos. A projeção assume, portanto, um segundo semestre bem menos lucrativo que o primeiro, e o documento não explica por quê. A projeção de dividendo não foi revisada: foram declarados ¥6,00 referentes ao segundo trimestre, com início de pagamento em 8 de outubro de 2026, e ¥13,00 são projetados para o fim do exercício, totalizando ¥19,00 no ano, ante ¥18,00, alta de 5,6% — uma distribuição de cerca de 24% dos ¥79,34 de lucro por ação projetados.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 130.672 | 108.334 | +20,6% |
| Lucro bruto (milhões de ¥) | 23.023 | 15.740 | +46,3% |
| Margem bruta | 17,6% | 14,5% | +3,1 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 11.205 | 9.393 | +19,3% |
| Lucro operacional (milhões de ¥) | 11.818 | 6.347 | +86,2% |
| Lucro ordinário (milhões de ¥) | 13.319 | 5.978 | +122,8% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 9.943 | 4.189 | +137,3% |
| LPA (¥) | 54,41 | 22,93 | +137,3% |
| Moldes e máquinas-ferramenta — receita (milhões de ¥) | 6.359 | 5.186 | +22,6% |
| Moldes e máquinas-ferramenta — lucro do segmento (milhões de ¥) | 341 | 51 | +562,7% |
| Componentes eletrônicos — receita (milhões de ¥) | 38.749 | 28.753 | +34,8% |
| Componentes eletrônicos — lucro do segmento (milhões de ¥) | 3.683 | 1.578 | +133,3% |
| Componentes elétricos — receita (milhões de ¥) | 89.889 | 77.406 | +16,1% |
| Componentes elétricos — lucro do segmento (milhões de ¥) | 8.992 | 5.325 | +68,9% |
| Ativos totais (milhões de ¥) | 267.332 | 240.994 | +10,9% |
| Patrimônio líquido (milhões de ¥) | 124.889 | 113.614 | +9,9% |
| Índice de patrimônio líquido | 46,6% | 47,0% | −0,4 p.p. |
| Projeção EF1/2027 — receita (milhões de ¥) | 272.000 | — | +24,6% |
| Projeção EF1/2027 — lucro operacional (milhões de ¥) | 19.500 | — | +54,1% |
| Projeção EF1/2027 — lucro ordinário (milhões de ¥) | 20.000 | — | +44,8% |
| Projeção EF1/2027 — lucro líquido (milhões de ¥) | 14.500 | — | +360,0% |
| Dividendo anual por ação (¥) | 19,00 | 18,00 | +5,6% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.