Receita +5,9%, lucro operacional +5,5% — e a margem não se mexeu
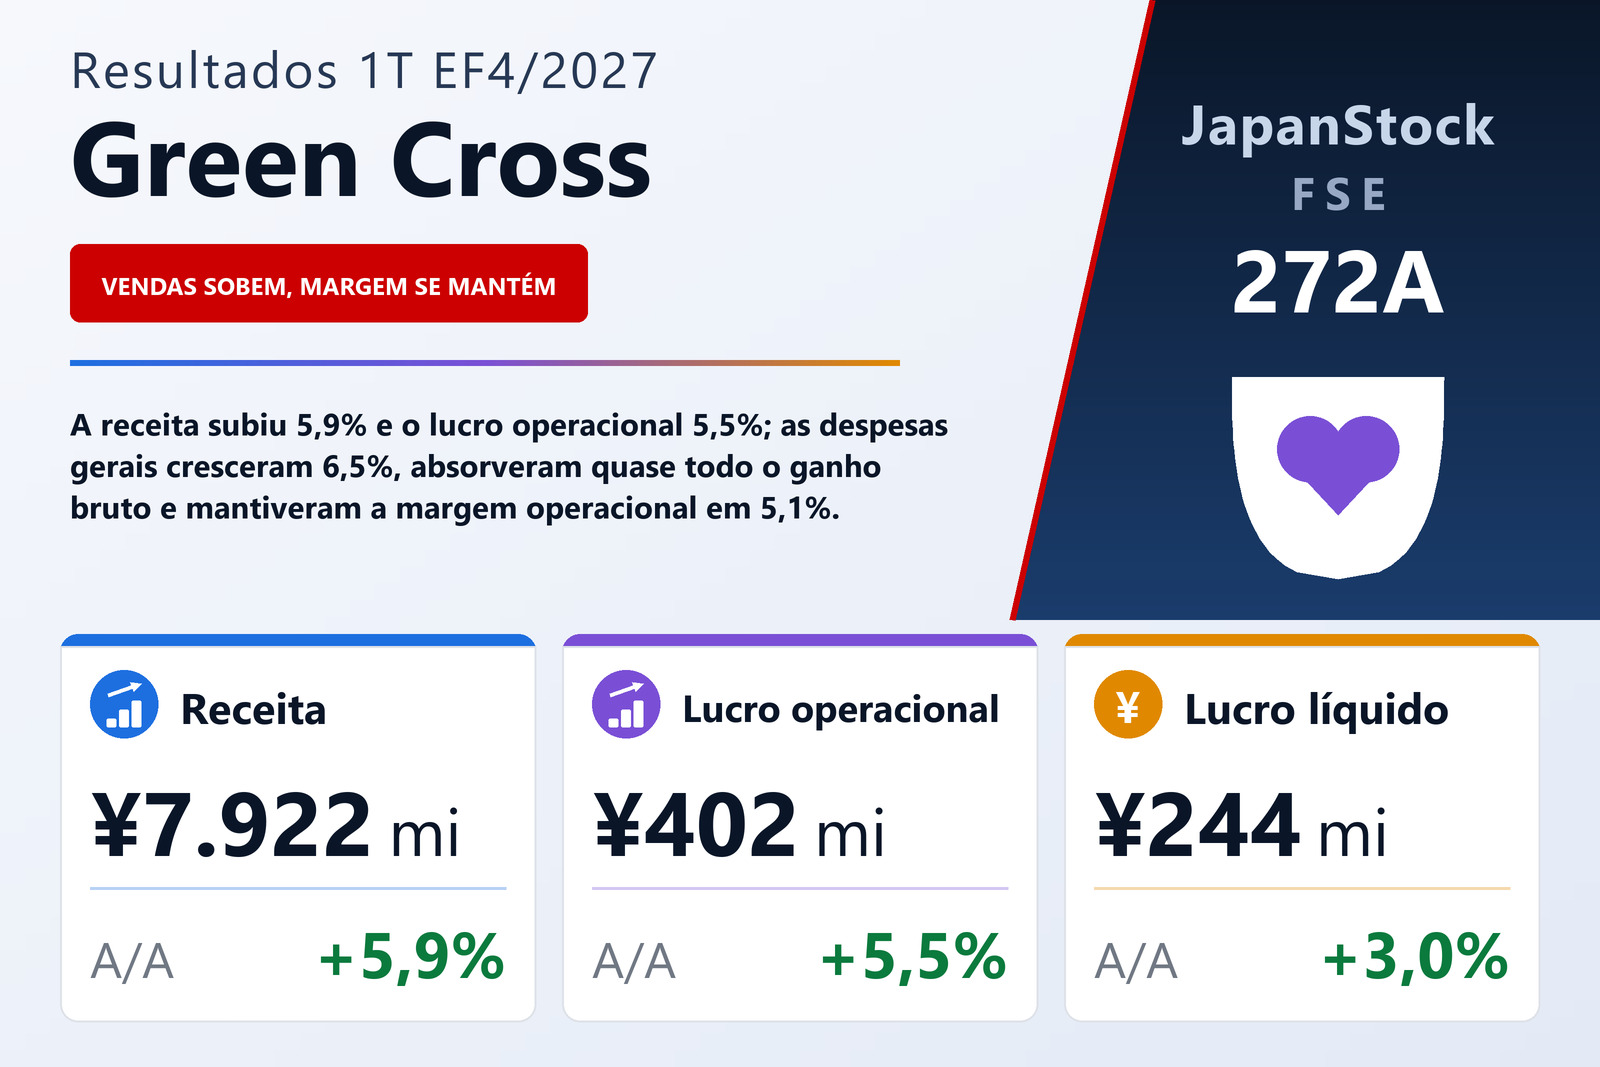
A Green Cross Holdings Co., Ltd. (FSE: 272A), grupo sediado em Fukuoka que fabrica, vende e aluga materiais de segurança viária, produtos de prevenção de desastres para construção, artigos de segurança, equipamentos de proteção e placas, publicou em 10 de setembro de 2026 os resultados consolidados do primeiro trimestre do EF4/2027, os três meses de 1º de maio a 31 de julho de 2026, sob as normas contábeis japonesas. A receita subiu 5,9%, para ¥7.922 milhões, o lucro operacional 5,5%, para ¥402 milhões, o lucro ordinário 7,3%, para ¥413 milhões, e o lucro atribuível aos controladores 3,0%, para ¥244 milhões, o equivalente a ¥29,34 por ação, ante ¥26,65. As ações da companhia são listadas na Bolsa de Fukuoka.
A aritmética é curta. O custo dos produtos vendidos subiu 5,7%, para ¥5.134 milhões, um pouco menos que a receita, de modo que o lucro bruto cresceu 6,3%, para ¥2.788 milhões, e a margem bruta avançou de 35,1% para 35,2%. As despesas com vendas, gerais e administrativas cresceram em seguida 6,5%, para ¥2.385 milhões, um pouco mais que a receita, e seu peso sobre as vendas passou de 30,0% para 30,1%. Em ienes, o lucro bruto aumentou ¥166 milhões e essas despesas ¥145 milhões, o que deixou o lucro operacional apenas ¥21 milhões acima. A margem operacional foi de 5,1% nos dois trimestres — 5,08% contra 5,10% antes do arredondamento —, de modo que o crescimento do trimestre veio de uma base de receita maior, e não de uma margem mais larga.
A queda da depreciação superou sozinha todo o ganho operacional
Uma linha das notas põe esses ¥21 milhões em proporção. A depreciação, incluindo a amortização de intangíveis que não o ágio, foi de ¥382 milhões, ante ¥403 milhões, e a amortização do ágio de ¥20,8 milhões, ante ¥34,7 milhões — juntas, cerca de ¥34,5 milhões a menos que um ano antes. Essa queda é maior que o aumento do lucro operacional. Somando os dois encargos, o lucro operacional antes de depreciação e amortização do ágio fica em cerca de ¥805 milhões, ante ¥819 milhões, uma leve queda. O documento não explica por que os encargos caíram nem como se dividem entre custo dos produtos vendidos e despesas gerais, e nenhuma demonstração de fluxo de caixa trimestral foi elaborada, de modo que a observação se apoia apenas nessas duas notas.
Abaixo da linha operacional: mais receitas diversas e juros quase em dobro
O lucro ordinário cresceu mais que o operacional, 7,3% contra 5,5%, porque o saldo não operacional melhorou. As receitas não operacionais foram de ¥44,7 milhões, ante ¥21,6 milhões, puxadas sobretudo por receitas diversas de ¥31,5 milhões, ante ¥6,6 milhões, além de dividendos recebidos de ¥12,9 milhões, ante ¥10,7 milhões. As despesas não operacionais também subiram, para ¥33,1 milhões, de ¥17,2 milhões, principalmente porque as despesas de juros quase dobraram, para ¥29,9 milhões, de ¥15,4 milhões; um ganho de ¥4,3 milhões com participações em fundos de investimento no ano anterior virou uma perda de ¥2,7 milhões. A contribuição não operacional líquida foi, assim, de ¥11,6 milhões, ante ¥4,4 milhões. O documento não explica nem as receitas diversas nem o aumento dos juros.
Não houve itens extraordinários em nenhum dos dois trimestres, de modo que o lucro antes de impostos igualou o ordinário, em ¥413 milhões. Os impostos subiram 12,8%, para ¥166 milhões, dos quais ¥134 milhões em ajustes de impostos diferidos, levando a alíquota efetiva de 38,3% para 40,2%. O lucro do período foi de ¥247 milhões, alta de 3,9%, e com ¥2,8 milhões atribuíveis aos não controladores, ante ¥0,7 milhão, o lucro atribuível aos controladores subiu 3,0%, para ¥244 milhões. O lucro por ação cresceu mais, 10,1%, para ¥29,34, porque o número médio de ações em circulação caiu 6,4%, para 8.336.240, de 8.910.849. O resultado abrangente foi de ¥270 milhões, alta de 1,2%.
A que a companhia atribui o trimestre
A Green Cross reporta um único segmento — fabricação, venda e locação de materiais de segurança viária, produtos de prevenção de desastres para construção, artigos de segurança, equipamentos de proteção e sinalização —, por isso o documento não traz divisão por segmento nem reparte o aumento da receita por produto, cliente ou preço. Sua descrição do mercado é a explicação disponível. Nos setores de segurança e sinalização, o investimento público seguiu firme com projetos de resiliência nacional e medidas contra o envelhecimento da infraestrutura, e o investimento privado em bens de capital continuou se recuperando. Em sentido oposto, os custos de mão de obra e de logística subiram com a escassez de trabalhadores, e os preços de matérias-primas e energia seguiram elevados — o tipo de pressão compatível com despesas gerais crescendo mais que a receita, embora o documento não ligue uma coisa à outra.
A companhia diz ter ampliado a linha de produtos ecológicos, promovido produtos de IoT e produtos e serviços baseados em inteligência artificial, reforçado a integração de sua rede de escritórios comerciais aproveitando sua função logística e ampliado a oferta de locação. Também promoveu produtos alinhados aos ODS, estendeu a uma área maior o serviço de inspeção de letreiros e buscou serviços de maior valor combinando “segurança” e “sinalização”. No trimestre, incorporou ainda uma nova empresa ao grupo, com vistas a desenvolver o negócio aproveitando seu know-how e seus recursos; o documento não informa os termos nem quantifica a contribuição dessa empresa, e não aponta mudança significativa no perímetro de consolidação.
Balanço: menos caixa, mais estoques e mais dívida de curto prazo
O ativo total aumentou ¥384 milhões, para ¥29.437 milhões, em relação a 30 de abril de 2026. Caixa e depósitos caíram ¥661 milhões, para ¥4.055 milhões, enquanto títulos e contas a receber subiram ¥280 milhões, mercadorias ¥324 milhões, matérias-primas e suprimentos ¥210 milhões e obras em andamento ¥202 milhões, para ¥328 milhões. O passivo cresceu ¥345 milhões, para ¥17.122 milhões: os empréstimos de curto prazo aumentaram ¥625 milhões, para ¥1.585 milhões, enquanto a provisão para bônus caiu ¥446 milhões e o imposto de renda a pagar recuou para ¥65 milhões, de ¥434 milhões.
O patrimônio líquido subiu ¥38 milhões, para ¥12.314 milhões. Os lucros acumulados caíram ¥80 milhões; o documento não detalha o movimento, mas o dividendo final de ¥39,00 do EF4/2026 sobre cerca de 8,3 milhões de ações em circulação em 30 de abril somaria cerca de ¥325 milhões, mais que o lucro do trimestre. As ações em tesouraria diminuíram ¥98 milhões por meio de uma alienação, caindo de 700.859 para 628.369 ações, e o ajuste de avaliação de títulos subiu ¥22 milhões. Como o ativo cresceu mais que o patrimônio, o índice de patrimônio líquido recuou de 42,1% para 41,6%.
Projeção mantida: atrás na fatia do ano, em linha no crescimento
A Green Cross manteve inalteradas as projeções divulgadas em 11 de junho de 2026. Para o semestre até 31 de outubro de 2026, espera receita de ¥15.605 milhões (+4,9%), lucro operacional de ¥907 milhões (+5,1%), lucro ordinário de ¥897 milhões (+4,3%) e lucro atribuível aos controladores de ¥639 milhões (+3,8%). Para o exercício completo EF4/2027, espera receita de ¥31.514 milhões (+5,6%), lucro operacional de ¥2.154 milhões (+5,8%), lucro ordinário de ¥2.119 milhões (+4,7%) e lucro atribuível aos controladores de ¥1.390 milhões (+2,5%), ou ¥167,09 por ação.
Medido como fatia dessas metas, o primeiro trimestre parece fraco no lucro: entregou 25,1% da receita anual, mas 18,7% do lucro operacional e 17,6% do lucro líquido, o que deixa para os nove meses restantes ¥1.752 milhões de lucro operacional sobre ¥23.592 milhões de receita — uma margem de 7,4%, contra 5,1% no trimestre divulgado. Medido pela taxa de crescimento, está perto do plano: receita +5,9% e lucro operacional +5,5% contra taxas anuais projetadas de 5,6% e 5,8%, e o lucro ordinário (+7,3%) e o líquido (+3,0%) correram à frente das suas. O documento não comenta como o lucro se distribui ao longo do ano.
A projeção de dividendo também não mudou: sem dividendo intermediário e um dividendo final de ¥40,00 por ação, ante ¥39,00 no EF4/2026, alta de 2,6% e cerca de 24% do lucro por ação projetado de ¥167,09.
| Indicador | 1T EF4/2027 | 1T EF4/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 7.922 | 7.479 | +5,9% |
| Lucro bruto (milhões de ¥) | 2.788 | 2.622 | +6,3% |
| Margem bruta | 35,2% | 35,1% | +0,1 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 2.385 | 2.241 | +6,5% |
| Lucro operacional (milhões de ¥) | 402 | 381 | +5,5% |
| Margem operacional | 5,1% | 5,1% | inalterado |
| Lucro ordinário (milhões de ¥) | 413 | 385 | +7,3% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 244 | 237 | +3,0% |
| LPA (¥) | 29,34 | 26,65 | +10,1% |
| Resultado abrangente (milhões de ¥) | 270 | 266 | +1,2% |
| Ativos totais (milhões de ¥) | 29.437 | 29.052 | +1,3% |
| Patrimônio líquido (milhões de ¥) | 12.314 | 12.275 | +0,3% |
| Índice de patrimônio líquido | 41,6% | 42,1% | −0,5 p.p. |
| Projeção EF4/2027 — receita (milhões de ¥) | 31.514 | — | +5,6% |
| Projeção EF4/2027 — lucro operacional (milhões de ¥) | 2.154 | — | +5,8% |
| Projeção EF4/2027 — lucro ordinário (milhões de ¥) | 2.119 | — | +4,7% |
| Projeção EF4/2027 — lucro líquido (milhões de ¥) | 1.390 | — | +2,5% |
| Dividendo anual por ação (¥) | 40,00 | 39,00 | +2,6% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.