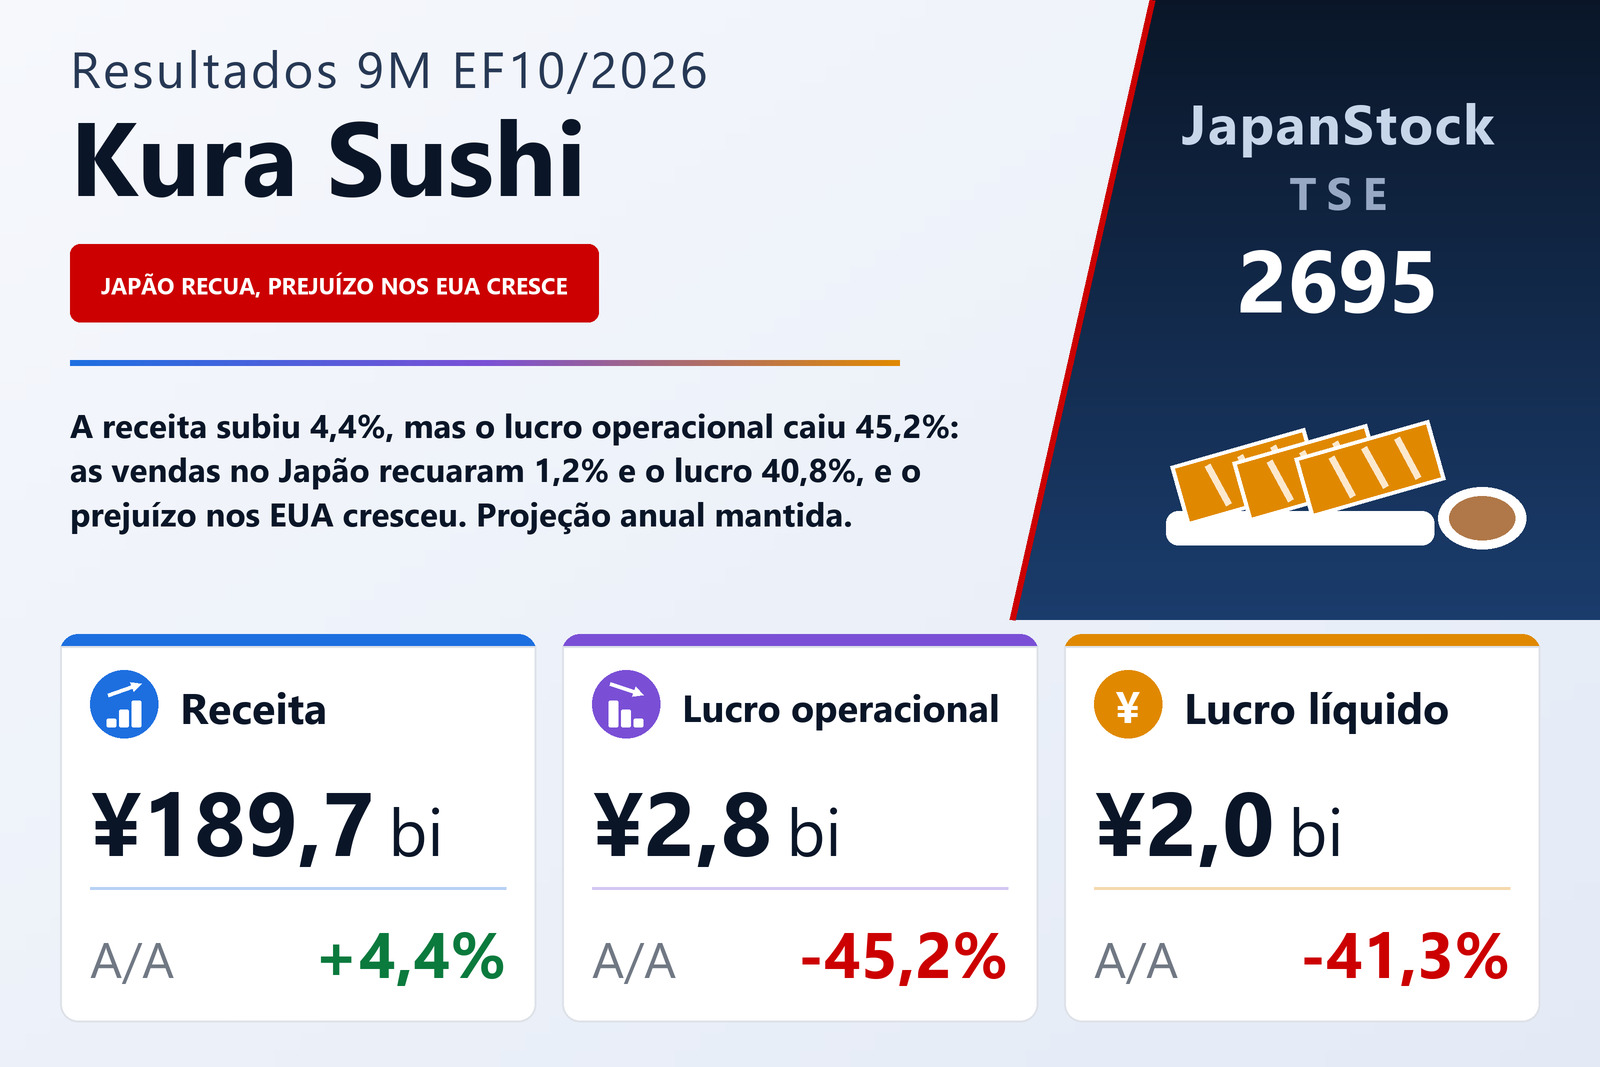
As vendas cresceram 4,4%, os custos cresceram mais, e a linha operacional perdeu quase metade
A Kura Sushi, Inc. (TSE: 2695), rede de sushi em esteira que opera restaurantes próprios no Japão, nos Estados Unidos e em Taiwan, publicou em 11 de setembro de 2026 os resultados consolidados dos nove primeiros meses do EF10/2026, o período de 1º de novembro de 2025 a 31 de julho de 2026, sob as normas contábeis japonesas. A receita subiu 4,4%, para ¥189.684 milhões, mas o lucro operacional caiu 45,2%, para ¥2.845 milhões, o lucro ordinário 37,7%, para ¥3.469 milhões, e o lucro atribuível aos controladores 41,3%, para ¥2.030 milhões. O lucro por ação foi de ¥25,54, ante ¥43,55, ambos reapresentados pelo desdobramento de uma para duas ações em vigor desde 1º de maio de 2026. O documento indica que a companhia está listada na Bolsa de Tóquio. A queda vem, além disso, sobre uma base já fraca: nos mesmos nove meses do ano anterior, o lucro operacional já havia recuado 18,4%.
O custo dos produtos vendidos subiu 5,1%, para ¥77.856 milhões, um pouco mais rápido que a receita, de modo que o lucro bruto cresceu apenas 3,9%, para ¥111.827 milhões, e a margem bruta cedeu de 59,2% para 59,0%. O movimento maior ficou abaixo dessa linha: as despesas comerciais, gerais e administrativas subiram 6,4%, para ¥108.982 milhões, quase uma vez e meia o ritmo da receita, e sua participação nas vendas subiu de 56,4% para 57,5%. Em um negócio cuja margem operacional já era estreita, esses dois deslocamentos bastaram para levá-la de 2,9% para 1,5% e retirar ¥2.344 milhões de lucro operacional: ¥2.845 milhões ante ¥5.189 milhões. O documento não detalha o aumento das despesas comerciais e administrativas; as causas que cita são a alta generalizada no setor dos preços de insumos e dos custos de mão de obra, um preço do arroz que segue elevado apesar de sinais de ter atingido o pico e o encarecimento dos ingredientes nos Estados Unidos por causa das tarifas.
Abaixo da linha operacional, o câmbio ajudou e os encargos extraordinários encolheram
O lucro ordinário caiu 37,7%, para ¥3.469 milhões, uma queda menor que os 45,2% da linha operacional, porque as receitas não operacionais subiram para ¥935 milhões, de ¥708 milhões — incluindo um ganho cambial de ¥181 milhões onde um ano antes houve perda de ¥20 milhões —, enquanto as despesas não operacionais recuaram ligeiramente, para ¥311 milhões, de ¥326 milhões. As receitas de juros, de ¥394 milhões, e as despesas de juros, de ¥274 milhões, foram ambas um pouco menores que um ano antes. As perdas extraordinárias caíram para ¥140 milhões, de ¥460 milhões: o período anterior havia carregado uma perda de ¥122 milhões com rescisões de contratos de lojas e ¥259 milhões de impairment, contra ¥53 milhões de impairment desta vez. O lucro antes de impostos foi, portanto, de ¥3.328 milhões, queda de 34,9%.
A linha de impostos tomou então parte desse alívio. Os impostos sobre o lucro somaram ¥1.535 milhões, queda de apenas 21,1% sobre um lucro antes de impostos que caiu 34,9%, de modo que a alíquota efetiva subiu de 38,1% para 46,1%; o documento não explica a alíquota mais alta. O lucro do período caiu 43,3%, para ¥1.793 milhões. O lucro atribuível aos controladores ficou acima disso, em ¥2.030 milhões, porque as participações de não controladores absorveram um prejuízo de ¥237 milhões, ante ¥296 milhões um ano antes. O resultado abrangente foi na direção oposta, subindo 66,4%, para ¥5.086 milhões, quase inteiramente por um ganho de ¥3.295 milhões em ajustes de conversão cambial: o valor em ienes das subsidiárias no exterior aumentou mesmo enquanto o lucro do grupo caía.
O Japão responde por mais que a totalidade da queda
A Kura Sushi reporta três segmentos geográficos, cujo lucro é expresso no nível do lucro ordinário. O Japão, com ¥130.930 milhões de receita incluindo vendas entre segmentos, é 69% do grupo e foi o único segmento a encolher, 1,2%; seu lucro de segmento caiu 40,8%, para ¥3.394 milhões, uma queda de ¥2.341 milhões que supera o recuo de ¥2.102 milhões do lucro ordinário do grupo. O documento contrapõe uma demanda de turistas estrangeiros em expansão nos centros urbanos a um ânimo do consumidor estagnado enquanto os salários reais continuam a cair, e descreve uma oferta construída em torno de campanhas premium — atum-azul selvagem japonês, caranguejo-das-neves — ao lado da série "supermaturada" de suas cozinhas centrais e de uma série saudável de "primeiro prato", com parcerias com animes e uma campanha de "festival dos 50 anos", incluindo um serviço de cupons QR que dá um prato grátis, antes do cinquentenário da empresa em maio de 2027. Sobre custos, diz apenas que o arroz segue caro e que controlou o índice de custo por meio do desenho produto a produto. A margem do segmento Japão caiu de 4,3% para 2,6%.
A América do Norte, a subsidiária americana Kura Sushi USA, elevou a receita 22,2%, para ¥37.204 milhões, com doze novos restaurantes — entre eles Orange, na Califórnia, e Denton, no Texas — e com as colaborações com Tamagotchi e Honkai: Star Rail, mas seu prejuízo cresceu para ¥645 milhões, de ¥596 milhões, porque as tarifas encareceram os ingredientes. Medido sobre as vendas, o prejuízo na verdade diminuiu, de 2,0% da receita para 1,7%. A companhia segue mirando dezesseis aberturas nos Estados Unidos no ano completo. A Ásia, a subsidiária de Taiwan, foi o ponto positivo: a receita subiu 15,1%, para ¥21.845 milhões, e o lucro do segmento 42,0%, para ¥792 milhões, com campanhas por tempo limitado, um cardápio ampliado para oito faixas de preço, parcerias com Haikyu!! e DINOTAENG e um novo restaurante em Hualien. Em julho de 2026 o grupo também constituiu a Kura Sushi (Thailand) Co., Ltd. para preparar aberturas na Tailândia. No grupo como um todo, 25 restaurantes foram abertos nos nove meses — dez no Japão, doze nos Estados Unidos e três na Ásia —, levando a rede em 31 de julho a 712 restaurantes, todos de operação própria, incluindo 91 nos Estados Unidos e 63 na Ásia.
No balanço, cresceram os arrendamentos, não a dívida
Os ativos totais subiram 8,3%, para ¥169.038 milhões, de ¥156.015 milhões em 31 de outubro de 2025, um aumento de ¥13.022 milhões que o documento atribui principalmente ao imobilizado, que cresceu ¥14.864 milhões, para ¥111.245 milhões — dentro do qual os ativos de direito de uso passaram de ¥32.472 milhões para ¥39.393 milhões —, e às contas a receber, que subiram ¥1.526 milhões, enquanto caixa e depósitos caíram ¥4.053 milhões, para ¥20.118 milhões. O passivo aumentou ¥8.101 milhões, para ¥77.858 milhões, principalmente pelos passivos de arrendamento não circulantes, que subiram ¥7.410 milhões, para ¥42.114 milhões; os empréstimos de curto prazo eram de apenas ¥765 milhões, ante ¥1.172 milhões. O patrimônio líquido cresceu 5,7%, para ¥91.180 milhões, com os ¥2.030 milhões de lucro, um aumento de ¥1.369 milhões nos ajustes de conversão e outro de ¥1.550 milhões nas participações de não controladores. Como o balanço cresceu mais rápido que o patrimônio dos acionistas — ¥64.942 milhões, alta de 4,2% —, o índice de patrimônio líquido consolidado caiu de 40,0% para 38,4%. A controladora isoladamente, observa o documento, segue praticamente sem dívida, com índice de patrimônio líquido de 67,9%. Não é elaborada demonstração de fluxo de caixa para o terceiro trimestre; a depreciação dos nove meses foi de ¥7.696 milhões, ante ¥7.360 milhões.
A projeção está mantida, o que agora exige o trimestre mais forte do ano
A Kura Sushi não revisou a projeção anual divulgada em 10 de dezembro de 2025: receita de ¥257.000 milhões (+4,9%), lucro operacional de ¥5.000 milhões (−8,4%), lucro ordinário de ¥5.200 milhões (−15,8%) e lucro atribuível aos controladores de ¥3.000 milhões (−16,8%), o que dá um lucro por ação de ¥37,74 com o número de ações pós-desdobramento (¥75,48 antes dele). Passados nove meses, o grupo entregou 73,8% da receita projetada, mas apenas 56,9% do lucro operacional projetado. O quarto trimestre implícito é, portanto, uma receita de cerca de ¥67.316 milhões e um lucro operacional de cerca de ¥2.155 milhões — mais que o dobro dos ¥948 milhões que os três primeiros trimestres tiveram em média. O documento limita-se a afirmar que, por ora, não há mudança na projeção, e não oferece nenhuma ponte entre o ritmo dos nove meses e o número anual.
A linha do dividendo precisa que o desdobramento seja explicado
A projeção de dividendo também está inalterada, mas o desdobramento torna os números de cabeçalho difíceis de ler. Para o EF10/2025, a companhia pagou um único dividendo de fim de exercício de ¥20,00 por ação pré-desdobramento. Para o EF10/2026, projeta ¥0,00 no fim do segundo trimestre, expresso em base pré-desdobramento, e ¥15,00 no fim do exercício, expresso por ação pós-desdobramento; como as duas metades estão em bases diferentes, o documento não imprime total anual. Ele afirma, contudo, que o dividendo anual seria de ¥30,00 sem o desdobramento, ante ¥20,00 no ano anterior — uma alta de 50% em base comparável e uma distribuição de cerca de 40% do lucro por ação projetado, em qualquer das duas bases.
| Indicador | 9M EF10/2026 | 9M EF10/2025 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 189.684 | 181.677 | +4,4% |
| Custo dos produtos vendidos (milhões de ¥) | 77.856 | 74.059 | +5,1% |
| Lucro bruto (milhões de ¥) | 111.827 | 107.617 | +3,9% |
| Margem bruta | 59,0% | 59,2% | −0,3 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 108.982 | 102.428 | +6,4% |
| Lucro operacional (milhões de ¥) | 2.845 | 5.189 | −45,2% |
| Margem operacional | 1,5% | 2,9% | −1,4 p.p. |
| Lucro ordinário (milhões de ¥) | 3.469 | 5.571 | −37,7% |
| Perdas extraordinárias (milhões de ¥) | 140 | 460 | −69,6% |
| Lucro antes de impostos (milhões de ¥) | 3.328 | 5.111 | −34,9% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 2.030 | 3.461 | −41,3% |
| LPA (¥) | 25,54 | 43,55 | −41,3% |
| Resultado abrangente (milhões de ¥) | 5.086 | 3.057 | +66,4% |
| Japão — receita (milhões de ¥) | 130.930 | 132.490 | −1,2% |
| Japão — lucro do segmento (milhões de ¥) | 3.394 | 5.735 | −40,8% |
| América do Norte — receita (milhões de ¥) | 37.204 | 30.448 | +22,2% |
| América do Norte — lucro do segmento (milhões de ¥) | −645 | −596 | prejuízo ampliado |
| Ásia — receita (milhões de ¥) | 21.845 | 18.973 | +15,1% |
| Ásia — lucro do segmento (milhões de ¥) | 792 | 558 | +42,0% |
| Restaurantes ao fim do período (todos de operação própria) | 712 | — | — |
| Ativos totais (milhões de ¥) | 169.038 | 156.015 | +8,3% |
| Patrimônio líquido (milhões de ¥) | 91.180 | 86.258 | +5,7% |
| Patrimônio dos acionistas (milhões de ¥) | 64.942 | 62.338 | +4,2% |
| Índice de patrimônio líquido | 38,4% | 40,0% | −1,6 p.p. |
| Projeção EF10/2026 — receita (milhões de ¥) | 257.000 | — | +4,9% |
| Projeção EF10/2026 — lucro operacional (milhões de ¥) | 5.000 | — | −8,4% |
| Projeção EF10/2026 — lucro ordinário (milhões de ¥) | 5.200 | — | −15,8% |
| Projeção EF10/2026 — lucro líquido (milhões de ¥) | 3.000 | — | −16,8% |
| Projeção EF10/2026 — LPA (¥) | 37,74 | — | — |
| Projeção EF10/2026 — dividendo de fim de exercício por ação, pós-desdobramento (¥) | 15,00 | — | — |
| Dividendo anual por ação em base pré-desdobramento (¥) | 30,00 | 20,00 | +50,0% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.