Um encargo de ¥1.221 milhões que o relatório nomeia, mas não explica
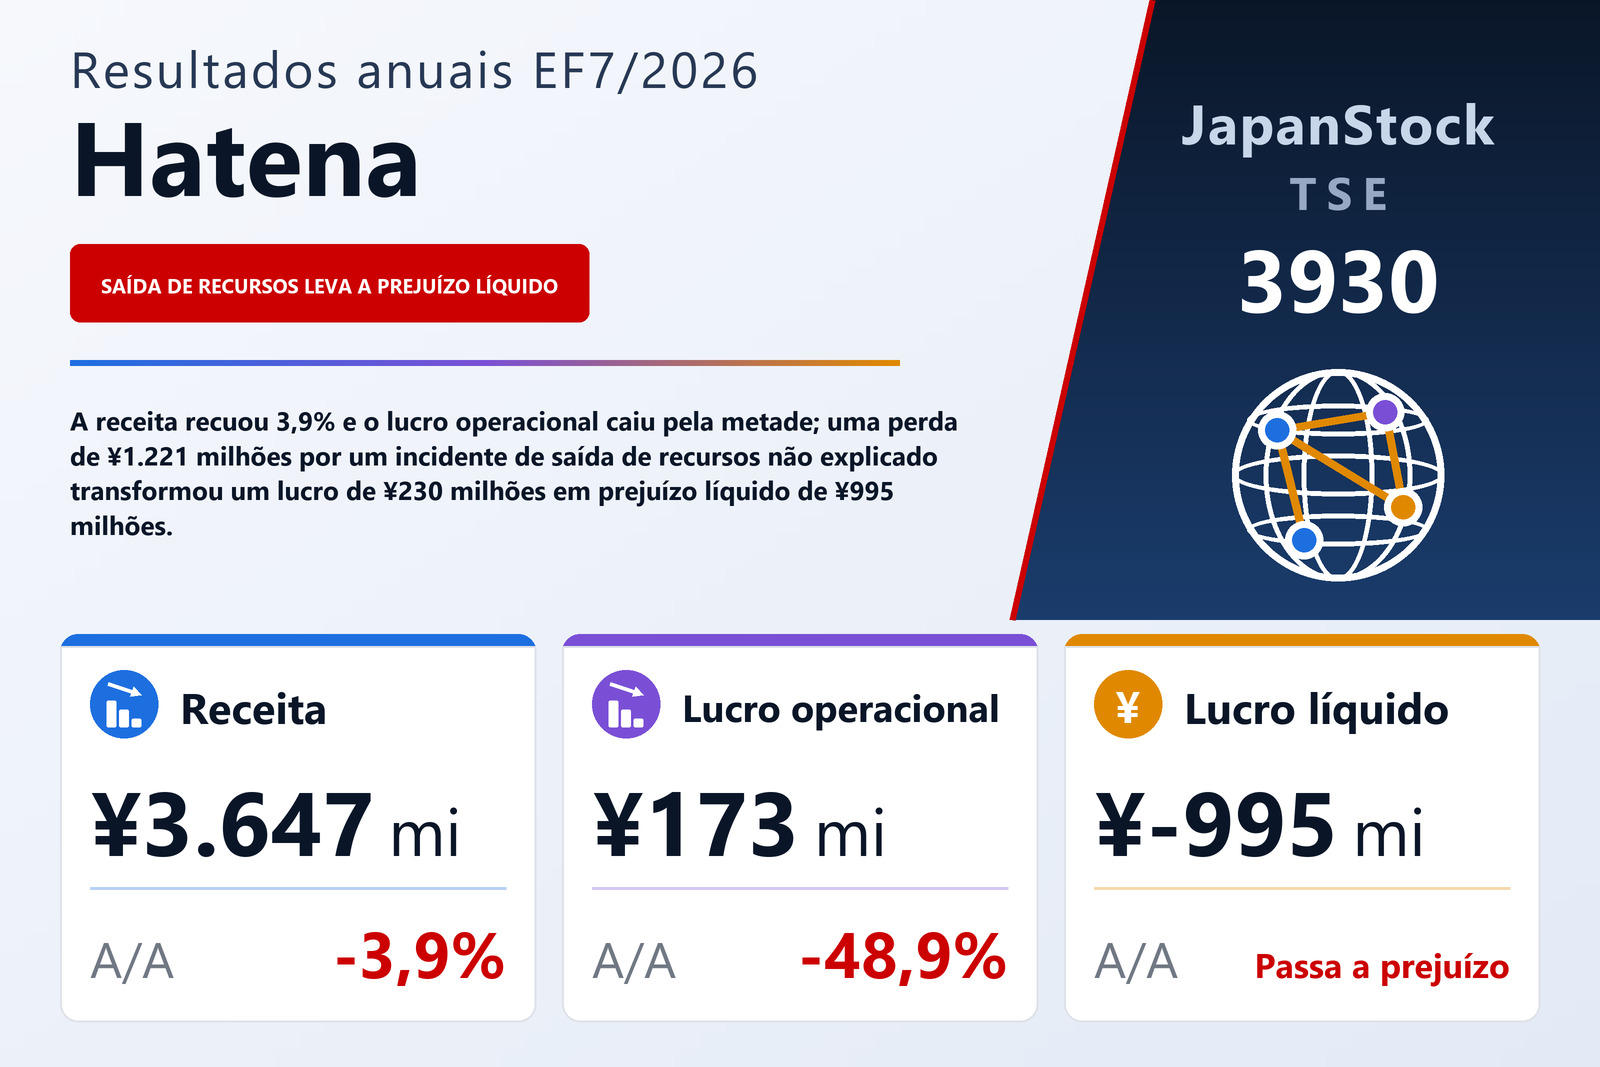
A Hatena Co., Ltd. (TSE: 3930), operadora das plataformas de conteúdo gerado por usuários Hatena Blog e Hatena Bookmark, do serviço de monitoramento de servidores Mackerel e do leitor de mangá GigaViewer que fornece a editoras, publicou em 11 de setembro de 2026 os resultados não consolidados do exercício de 1º de agosto de 2025 a 31 de julho de 2026, sob as normas contábeis japonesas. A receita caiu 3,9%, para ¥3.647 milhões, o lucro operacional 48,9%, para ¥173 milhões, e o lucro ordinário 69,5%, para ¥103 milhões, e a última linha passou a um prejuízo líquido de ¥995 milhões, ante um lucro de ¥230 milhões, ou um prejuízo de ¥332,80 por ação contra um lucro de ¥77,61. A empresa é listada na Bolsa de Tóquio.
Toda a virada está em uma única linha. As perdas extraordinárias subiram para ¥1.223 milhões, ante ¥4 milhões, e ¥1.221 milhões disso correspondem a um item que o relatório chama de perda associada a um incidente de saída de recursos. Essa descrição é tudo o que o tanshin oferece: não diz qual foi o incidente, quem esteve envolvido ou se parte do dinheiro deve ser recuperada, e a nota de eventos subsequentes não registra nada. O que a demonstração de fluxo de caixa acrescenta é que a perda não é mera provisão: ¥1.199 milhões foram efetivamente desembolsados durante o exercício. O encargo levou a linha antes dos impostos a um prejuízo de ¥1.107 milhões, ante um lucro de ¥342 milhões. O imposto de renda tornou-se então um crédito de ¥112 milhões, em vez da despesa de ¥111 milhões do ano anterior — os ativos fiscais diferidos aumentaram ¥94 milhões, para ¥149 milhões, e entrou uma restituição de ¥20 milhões de impostos de exercícios anteriores —, razão pela qual o prejuízo líquido, de ¥995 milhões, é menor que o prejuízo antes dos impostos. O relatório aponta a recuperabilidade desses ativos fiscais diferidos como estimativa-chave, apoiada em uma projeção de médio prazo que pressupõe o crescimento dos três serviços principais.
Antes do encargo: receita −3,9%, custos +0,5%, lucro operacional pela metade
Mesmo sem o incidente o ano foi fraco, e a aritmética é simples. O custo das vendas caiu 7,7%, para ¥505 milhões, de modo que o lucro bruto recuou apenas 3,3%, para ¥3.141 milhões, e a margem bruta subiu ligeiramente para cerca de 86,1%, ante 85,6%. As despesas de vendas, gerais e administrativas aumentaram 2,1%, para ¥2.968 milhões, e as despesas operacionais totais — custo das vendas mais despesas de vendas, gerais e administrativas — somaram ¥3.473 milhões, contra ¥3.455 milhões, alta de 0,5%, que a empresa descreve como amplamente dentro do plano. Em um negócio que gasta cerca de 95 ienes de cada 100 que fatura, uma queda de ¥147 milhões na receita contra uma base de custos estável basta para reduzir o resultado pela metade: a margem operacional caiu de 8,9% para 4,8%. Os aumentos de custo citados pelo relatório são os gastos com publicidade no negócio de soluções tecnológicas, salários mais altos pela contratação ativa para o toitta e outros novos serviços — que a administração chama de investimento importante na competitividade futura — e a alta das tarifas de data center em contratos de hospedagem gerenciada nos quais a Hatena paga a conta de hospedagem e a refatura ao cliente.
Abaixo da linha operacional, o peso veio de um segundo item não recorrente, menor. As receitas não operacionais foram de ¥12 milhões — juros e dividendos de ¥4 milhões, ganho cambial de ¥4 milhões e pequenos itens de restituição de imposto sobre consumo e remuneração devolvida por executivos —, mas as despesas não operacionais saltaram para ¥82 milhões, ante ¥10 milhões. A maior parte é uma provisão de ¥74 milhões para um programa de benefícios a acionistas pelo décimo aniversário da listagem da empresa; uma perda de avaliação de criptoativos de ¥4 milhões e ¥2 milhões de juros sobre linhas de cheque especial recém-sacadas compõem quase todo o restante. O lucro ordinário caiu, portanto, mais rápido que o operacional, 69,5%, para ¥103 milhões, com margem ordinária de 3,4%, ante 10,7%. Os ganhos extraordinários de ¥11 milhões, quase todos da venda de títulos de investimento — a carteira de ¥99 milhões foi totalmente liquidada durante o exercício, com receita de venda de ¥101 milhões —, pouco compensaram o que veio depois.
Soluções tecnológicas, três quartos da receita, recuou 2,1% com menos entregas grandes
A Hatena reporta um único segmento, mas sua nota de receita desdobra o ano por linha de serviço, e a maior é Serviços de soluções tecnológicas, com ¥2.780 milhões, queda de 2,1% — cerca de 76% do total. Ela reúne o desenvolvimento e a operação sob contrato de serviços web e aplicativos de clientes com o Mackerel, o SaaS de monitoramento de servidores. A receita de desenvolvimento e manutenção da linha caiu 4,4%, para ¥2.014 milhões, enquanto a receita de SaaS, majoritariamente Mackerel, subiu 4,7%, para ¥766 milhões. A explicação do relatório para a queda é que menos projetos grandes de desenvolvimento sob contrato chegaram à entrega: a receita reconhecida em um momento específico caiu para ¥72 milhões, de ¥139 milhões, e o software sob medida reconhecido ao longo do tempo para ¥259 milhões, de ¥393 milhões. Do lado de operação, os projetos que rodam o leitor de mangá GigaViewer continuaram se expandindo, mas a receita de compartilhamento gerada por publicidade e conteúdo pago mostrou-se volátil.
A história de crescimento que a empresa conta gira em torno desse leitor. O GigaViewer for Apps roda o aplicativo Shonen Jump+ da Shueisha, que ultrapassou 32 milhões de downloads, e no fim de agosto de 2026 as versões web e app juntas estavam implantadas em 18 empresas, em 29 serviços acumulados. A empresa diz que a versão web já é o padrão de fato entre os sites de mangá e está impulsionando as implantações em aplicativos, onde as visualizações e as vendas por leitor são maiores, ao lado de um novo serviço integrado de publicidade digital, o Comic Growth powered by GigaViewer. O Mackerel, por sua vez, lançou em maio de 2025 uma função de monitoramento de desempenho de aplicações, construída sobre o serviço de rastreamento distribuído Vaxila, adquirido em junho de 2024, e sobre as métricas compatíveis com OpenTelemetry adicionadas em novembro daquele ano; a administração afirma que o lançamento ajudou tanto com clientes existentes quanto novos e que o serviço mostra sinais de recuperação.
Marketing de conteúdo caiu 12,7% com o recuo dos anunciantes; a plataforma de blogs cedeu 2,8%
Serviços de marketing de conteúdo caiu 12,7%, para ¥541 milhões, a queda mais acentuada das três. A publicidade vendida pela linha recuou 21,8%, para ¥133 milhões, e a receita de SaaS, principalmente sites de mídia própria construídos sobre o Hatena CMS, caiu 9,3%, para ¥407 milhões. O relatório atribui isso a clientes individuais que cortaram orçamentos de publicidade e marketing e não renovaram: o número de sites Hatena CMS em operação terminou o ano em 147, cinco a menos que um ano antes. O novo produto da linha é o toitta, um SaaS de análise de entrevistas com IA para pesquisadores corporativos, que segundo a empresa foi bem recebido por clientes potenciais e ao qual ela acrescentou a função ask toitta, que busca achados nos dados de entrevistas acumulados.
Serviços de plataforma de conteúdo — Hatena Blog e Hatena Bookmark — caiu 2,8%, para ¥319 milhões: a receita de publicidade nas plataformas recuou 4,5%, para ¥168 milhões, e os planos pagos 0,9%, para ¥150 milhões. Os usuários registrados do Hatena Blog continuaram crescendo, mas as assinaturas do plano pago Hatena Blog Pro e o número de postagens caíram sob a concorrência das redes sociais, e os preços unitários de publicidade, definidos nas redes de anúncios de que as plataformas dependem, continuaram em queda. A empresa lançou em agosto de 2026, após o encerramento do exercício, um novo serviço de comunidades temáticas, o Hatena Parks. Outros serviços — principalmente a remuneração, paga em tokens JOC, por atuar como validador na blockchain Japan Open Chain, à qual a Hatena aderiu em outubro de 2024 — renderam ¥5 milhões, queda de 5,4%; o relatório não diz sobre qual posição a perda de avaliação de criptoativos citada acima foi contabilizada, mas esses tokens são o único criptoativo que ele descreve. No conjunto das linhas, a receita de publicidade caiu 13,0%, para ¥301 milhões, desenvolvimento e manutenção 4,4%, para ¥2.020 milhões, e SaaS 0,7%, para ¥1.324 milhões. Um indicador antecedente moveu-se na direção oposta: a receita contratada ainda a reconhecer subiu para ¥276 milhões, de ¥252 milhões, dos quais ¥265 milhões vencem em até um ano.
O caixa caiu 43%, e empréstimos bancários apareceram pela primeira vez
O ativo total caiu 25,7%, para ¥2.564 milhões. Caixa e depósitos recuaram para ¥1.221 milhões, de ¥2.136 milhões, queda de ¥915 milhões, os títulos de investimento foram a zero, de ¥99 milhões, e os ativos fiscais diferidos subiram ¥94 milhões, para ¥149 milhões. O passivo aumentou ¥93 milhões, para ¥728 milhões: apareceram ¥250 milhões de empréstimos de curto prazo onde não havia nenhum, e foi constituída a provisão de ¥74 milhões para benefícios a acionistas, enquanto o imposto de renda a pagar caiu ¥121 milhões, para ¥1 milhão, as despesas provisionadas ¥54 milhões e o imposto sobre consumo a pagar ¥51 milhões. O patrimônio líquido caiu 34,8%, para ¥1.836 milhões, quase inteiramente pelos ¥995 milhões de prejuízo retirados dos lucros acumulados, que encerraram o ano em ¥1.441 milhões. O índice de capital próprio caiu de 81,6% para 71,6%, e o valor patrimonial por ação de ¥945,11 para ¥612,97. As ações emitidas ficaram inalteradas em 3.075.200; as ações em tesouraria caíram para 79.784, de 95.445, com a alienação de parte delas.
As atividades operacionais consumiram ¥1.155 milhões, ante uma entrada de ¥711 milhões um ano antes, sendo a diferença o prejuízo antes dos impostos e, dentro dele, os ¥1.199 milhões desembolsados pelo incidente. Excluindo esse pagamento, as operações geraram cerca de ¥44 milhões após ¥163 milhões de pagamentos de imposto de renda. As atividades de investimento produziram entrada líquida de ¥2 milhões — ¥101 milhões da venda de títulos e ¥14 milhões de um depósito a prazo vencido cobriram ¥105 milhões de software e outros intangíveis e ¥20 milhões de equipamentos — e o financiamento trouxe ¥249 milhões, correspondentes aos ¥250 milhões sacados no cheque especial. O caixa e equivalentes encerrou o ano em ¥1.221 milhões, queda de ¥900 milhões. A empresa avalia isso em 4,0 meses de vendas mensais médias e considera sua liquidez suficiente; mantém linhas de cheque especial que somam ¥1.700 milhões com cinco bancos, das quais ¥1.450 milhões estavam sem uso no fim do exercício. Não há nota sobre continuidade operacional.
Projeção: receita +8,8%, lucro operacional em queda de novo, lucro líquido de ¥117 milhões — e sem dividendo
Para o EF7/2027, a Hatena projeta receita de ¥3.968 milhões (+8,8%), lucro operacional de ¥159 milhões (−7,9%), lucro ordinário de ¥121 milhões (+17,3%) e lucro líquido de ¥117 milhões, ou lucro de ¥39,09 por ação; não publica projeção para o primeiro semestre. O lucro operacional é projetado mais baixo apesar do crescimento da receita, em linha com a intenção declarada da empresa de continuar investindo em pessoal e na qualidade do serviço enquanto gerencia os custos fixos com mais rigor. Ainda assim, espera-se que o lucro ordinário suba, o que combina com um ano em que a provisão de ¥74 milhões do aniversário não se repete. As prioridades citadas são os mesmos três serviços: apoio de marketing a editoras ao lado do GigaViewer, funções de monitoramento baseadas em OpenTelemetry para conquistar novos clientes do Mackerel, o toitta para pesquisadores corporativos e o desenvolvimento contínuo do Hatena Blog, do Hatena Bookmark e do Hatena Parks.
Não haverá dividendo referente ao EF7/2026 — a empresa havia deixado o pagamento de fim de exercício indefinido e agora o fixou em zero, como no EF7/2025 — e a projeção para o EF7/2027 está indefinida. A única distribuição que os acionistas receberam neste ano foi o programa de benefícios do décimo aniversário, cujo custo de ¥74 milhões está nas despesas não operacionais. O lucro diluído por ação não é apresentado porque o exercício terminou em prejuízo.
| Indicador | EF7/2026 | EF7/2025 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 3.647 | 3.794 | −3,9% |
| Lucro bruto (milhões de ¥) | 3.141 | 3.247 | −3,3% |
| Margem bruta | 86,1% | 85,6% | +0,5 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 2.968 | 2.907 | +2,1% |
| Lucro operacional (milhões de ¥) | 173 | 339 | −48,9% |
| Margem operacional | 4,8% | 8,9% | −4,1 p.p. |
| Despesas não operacionais (milhões de ¥) | 82 | 10 | n.s. |
| Lucro ordinário (milhões de ¥) | 103 | 339 | −69,5% |
| Perda associada ao incidente de saída de recursos (milhões de ¥) | 1.221 | — | novo |
| Lucro antes de impostos (milhões de ¥) | −1.107 | 342 | de lucro a prejuízo |
| Imposto de renda (milhões de ¥) | −112 | 111 | n.s. |
| Lucro líquido (milhões de ¥) | −995 | 230 | de lucro a prejuízo |
| LPA (¥) | −332,80 | 77,61 | de lucro a prejuízo |
| Serviços de soluções tecnológicas — receita (milhões de ¥) | 2.780 | 2.839 | −2,1% |
| Serviços de marketing de conteúdo — receita (milhões de ¥) | 541 | 620 | −12,7% |
| Serviços de plataforma de conteúdo — receita (milhões de ¥) | 319 | 328 | −2,8% |
| Outros serviços — receita (milhões de ¥) | 5 | 6 | −5,4% |
| Ativos totais (milhões de ¥) | 2.564 | 3.450 | −25,7% |
| Caixa e depósitos (milhões de ¥) | 1.221 | 2.136 | −42,8% |
| Empréstimos de curto prazo (milhões de ¥) | 250 | — | novo |
| Patrimônio líquido (milhões de ¥) | 1.836 | 2.816 | −34,8% |
| Índice de patrimônio líquido | 71,6% | 81,6% | −10,0 p.p. |
| Fluxo de caixa operacional (milhões de ¥) | −1.155 | 711 | n.s. |
| Fluxo de caixa de investimento (milhões de ¥) | 2 | −38 | n.s. |
| Fluxo de caixa de financiamento (milhões de ¥) | 249 | 2 | n.s. |
| Projeção EF7/2027 — receita (milhões de ¥) | 3.968 | — | +8,8% |
| Projeção EF7/2027 — lucro operacional (milhões de ¥) | 159 | — | −7,9% |
| Projeção EF7/2027 — lucro ordinário (milhões de ¥) | 121 | — | +17,3% |
| Projeção EF7/2027 — lucro líquido (milhões de ¥) | 117 | — | de prejuízo a lucro |
| Projeção EF7/2027 — LPA (¥) | 39,09 | — | n.s. |
| Dividendo anual por ação (¥) | — | 0,00 | — |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.