Receita 60,2% maior, as duas linhas de custo mais lentas — e a margem operacional ganha um ponto
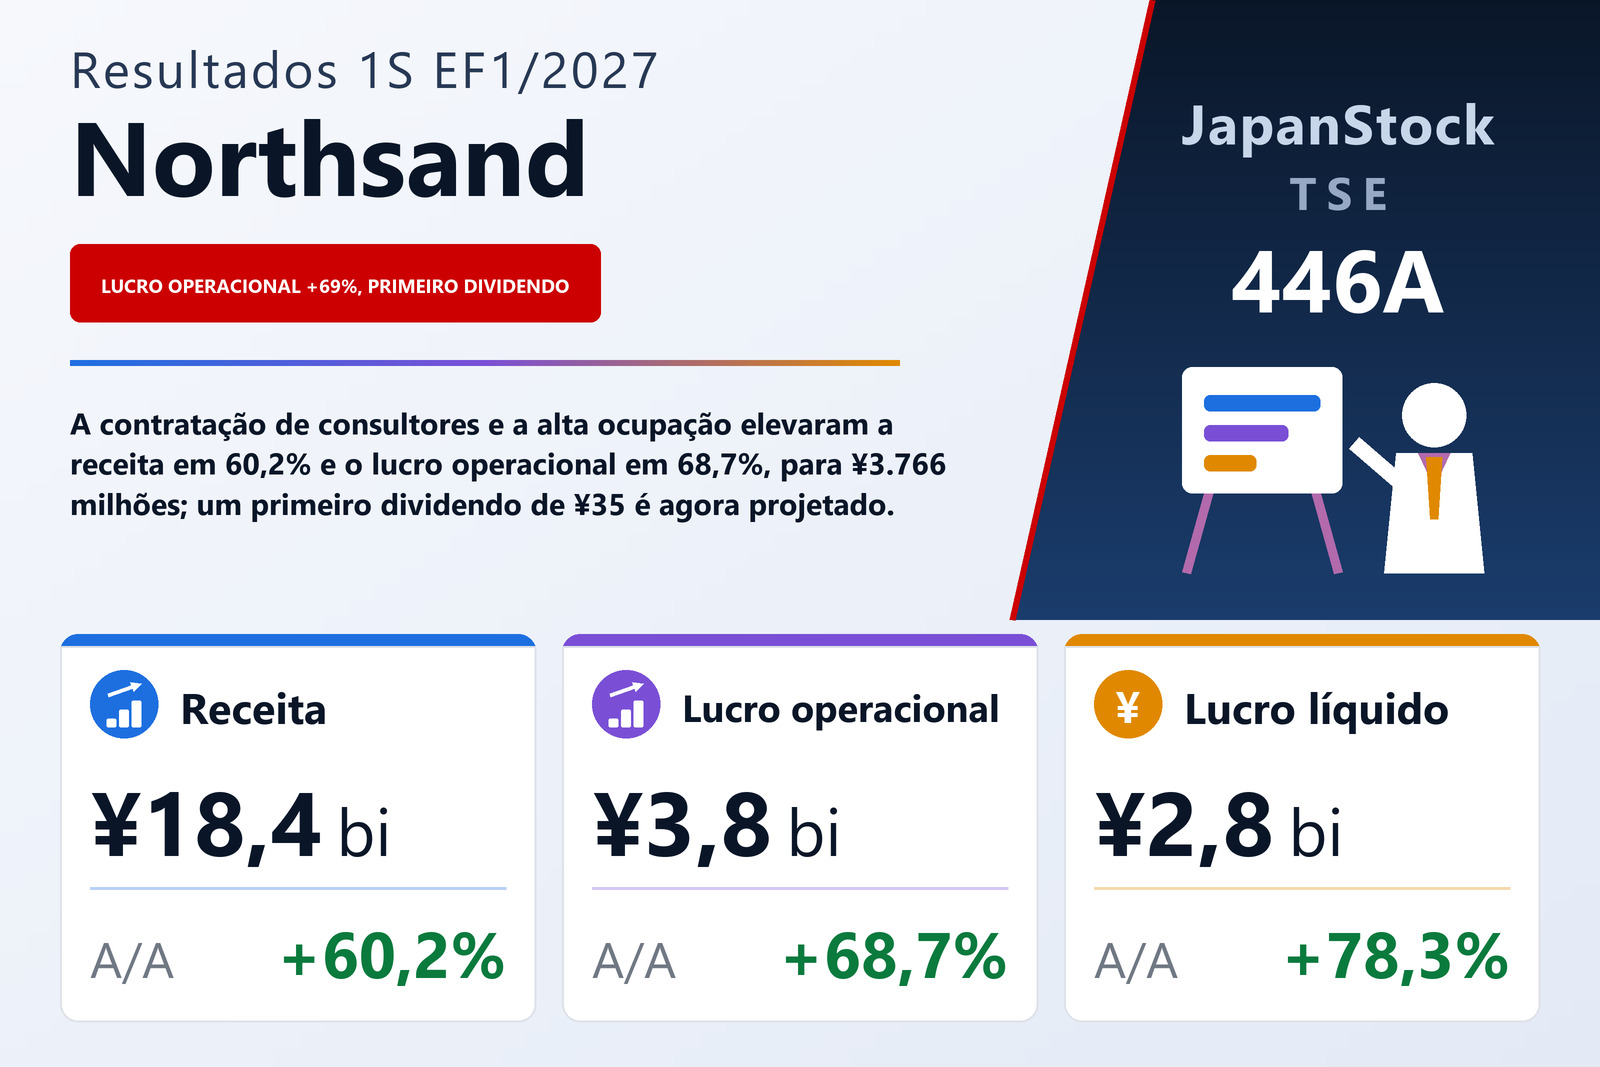
A Northsand, Inc. (TSE: 446A), consultoria que reporta um único segmento, o de consultoria, e cuja administração associa a demanda aos programas de reforma dos negócios das empresas, incluindo o uso de IA generativa, publicou em 11 de setembro de 2026 seus resultados individuais do primeiro semestre, os seis meses de 1º de fevereiro a 31 de julho de 2026, segundo as normas contábeis japonesas. A receita cresceu 60,2%, para ¥18.445 milhões; o lucro operacional, 68,7%, para ¥3.766 milhões; o lucro ordinário, 68,8%, para ¥3.773 milhões; e o lucro líquido semestral, 78,3%, para ¥2.783 milhões, o que equivale a um lucro por ação de ¥40,33 contra ¥26,01. O documento indica que a empresa está listada na Bolsa de Tóquio, sem nomear um segmento de mercado.
A aritmética é simples e vale a pena expor. O custo das vendas subiu 60,1%, para ¥9.536 milhões, quase exatamente no ritmo da receita, de modo que o lucro bruto cresceu 60,3%, para ¥8.909 milhões, e a margem bruta permaneceu em 48,3% nos dois períodos. Toda a melhora operacional veio, portanto, das despesas gerais: as despesas de vendas e administrativas subiram 54,7%, para ¥5.143 milhões, cinco pontos e meio mais devagar que as vendas, e a margem operacional passou de 19,4% para 20,4%. A empresa dá duas razões para o crescimento, e apenas duas — a contratação de novos consultores avançou sem percalços, e ela continuou a manter uma taxa de ocupação elevada. Não publica no documento nem o número de funcionários nem a taxa de ocupação.
Abaixo da linha operacional há pouco a explicar — exceto uma alíquota de imposto menor
As receitas não operacionais foram de ¥15 milhões contra ¥14 milhões, com a receita de juros subindo para ¥10 milhões de ¥1 milhão e um ganho cambial de ¥6 milhões do ano anterior substituído por uma perda de ¥2 milhões registrada nas despesas; as despesas não operacionais caíram para ¥8 milhões de ¥11 milhões. O lucro ordinário foi, assim, de ¥3.773 milhões, alta de 68,8%, praticamente idêntico à linha operacional. O único item extraordinário foi uma perda de ¥2 milhões na baixa de ativos fixos, deixando um lucro semestral antes de impostos de ¥3.771 milhões, alta de 68,6%. O imposto de renda subiu apenas 46,4%, para ¥988 milhões, uma alíquota efetiva de cerca de 26,2% contra 30,2% um ano antes — o documento observa que o imposto semestral é calculado aplicando ao lucro antes de impostos uma alíquota efetiva anual estimada —, e essa alíquota menor é o motivo de o lucro líquido ter crescido 78,3%, dez pontos mais rápido que o lucro antes de impostos.
O lucro por ação foi de ¥40,33 contra ¥26,01, ambos reapresentados pelo desdobramento de 60 por 1 de 8 de setembro de 2025, e o lucro diluído por ação, de ¥38,77. Não há cifra diluída para o semestre do ano anterior porque, como explica o documento, as ações da empresa não estavam listadas na época e não existia um preço médio. O lucro por ação cresceu 55,1%, bem abaixo dos 78,3% do lucro líquido: ¥2.783 milhões divididos pelas 69.000.000 de ações informadas como média do período atual dão os ¥40,33 impressos, ao passo que a tabela de ações do documento também imprime 69.000.000 como média do semestre anterior, o que daria cerca de ¥22,61 e não os ¥26,01 mostrados. O documento não oferece reconciliação, e este artigo reporta os valores por ação tal como impressos.
Um único segmento, e a explicação do documento para a demanda ter se sustentado
A Northsand reporta um único segmento de consultoria, de modo que não há detalhamento por segmento. Na descrição que a própria empresa faz do ambiente, a economia japonesa vive uma recuperação moderada sustentada pelos resultados corporativos e pelas condições de emprego e renda, enquanto a política comercial do governo dos EUA, a situação no Oriente Médio e as oscilações cambiais mantêm a incerteza. Diante disso, ela afirma que um número crescente de empresas está empreendendo programas de reforma de suas operações — incluindo o uso de IA generativa e outras tecnologias avançadas — para fortalecer a competitividade e executar estratégias de crescimento, e espera com base nisso que a demanda por consultoria continue firme. Essa é toda a cadeia causal declarada: demanda firme, mais consultores contratados e ocupação mantida em nível elevado.
O caixa foi para depósitos e garantias, e ainda assim o índice de patrimônio subiu
Os ativos totais cresceram 11,5%, para ¥24.376 milhões, de ¥21.861 milhões em 31 de janeiro de 2026. O ativo circulante aumentou ¥699 milhões, para ¥19.297 milhões, principalmente por uma alta de ¥832 milhões nas contas a receber, para ¥3.999 milhões, parcialmente compensada por uma queda de ¥207 milhões em caixa e depósitos, para ¥14.394 milhões. O ativo não circulante cresceu ¥1.815 milhões, para ¥5.078 milhões, quase inteiramente por um aumento de ¥1.744 milhões em depósitos e garantias, para ¥4.013 milhões; o documento informa o valor, mas não sua finalidade. O imobilizado subiu para ¥829 milhões de ¥654 milhões, com ¥198 milhões gastos em aquisições no semestre.
O passivo circulante caiu ¥213 milhões, para ¥4.522 milhões, o que o documento atribui a uma redução de ¥260 milhões no imposto sobre consumo a pagar e de ¥154 milhões no imposto de renda a pagar, parcialmente compensadas por um aumento de ¥146 milhões em contas a pagar e despesas a pagar. O passivo não circulante caiu ¥55 milhões, para ¥615 milhões, com os empréstimos de longo prazo amortizados até ¥254 milhões enquanto as obrigações de arrendamento subiam para ¥139 milhões. O patrimônio líquido cresceu 16,9%, para ¥19.238 milhões, e todo o aumento de ¥2.783 milhões é de lucros retidos — o capital social de ¥4.717 milhões e a reserva de capital de ¥4.734 milhões não mudaram, e as ações emitidas permaneceram em 69.000.000, sem ações em tesouraria. Com passivo menor e patrimônio maior, o índice de patrimônio líquido subiu de 75,3% para 78,9%.
Fluxo de caixa operacional de ¥1.913 milhões, e ¥2.974 milhões de saída em investimentos
O caixa líquido das atividades operacionais foi de ¥1.913 milhões contra ¥1.156 milhões, impulsionado pelo lucro antes de impostos de ¥3.771 milhões e reduzido sobretudo pelo pagamento de ¥1.061 milhões de imposto de renda e pelo aumento de ¥832 milhões nas contas a receber. As atividades de investimento absorveram ¥2.974 milhões contra ¥15 milhões: ¥1.776 milhões foram pagos em depósitos e garantias e ¥1.005 milhões aplicados em depósitos a prazo, além de ¥198 milhões em compras de imobilizado. As atividades de financiamento consumiram ¥146 milhões, principalmente ¥121 milhões de amortização de empréstimos de longo prazo e ¥10 milhões de resgate de debêntures, sem nenhuma nova captação — um ano antes a empresa havia tomado e quitado empréstimos de curto prazo. O caixa e equivalentes encerrou o semestre em ¥13.389 milhões, queda de ¥1.207 milhões em relação aos ¥14.597 milhões iniciais; a diferença de ¥1.005 milhões para a rubrica de caixa e depósitos do balanço corresponde aos depósitos a prazo constituídos no período.
Projeção revisada e um primeiro dividendo de ¥35 — mas a projeção anterior não está neste documento
A Northsand agora projeta para o exercício completo EF1/2027 receita de ¥40.560 milhões (+54,9%), lucro operacional de ¥9.207 milhões (+66,0%), lucro ordinário de ¥9.221 milhões (+68,3%) e lucro líquido de ¥6.823 milhões (+68,6%), com lucro por ação de ¥98,89. O documento marca tanto a projeção de resultados quanto a de dividendos como revisadas em relação aos números publicados em 13 de março de 2026 e remete a um comunicado separado divulgado no mesmo dia; não imprime nem os números anteriores nem os motivos da mudança. O que o documento mostra é o formato do ano que agora assume: o primeiro semestre entregou 45,5% da receita projetada, 40,9% do lucro operacional projetado e 40,8% do lucro líquido projetado, o que implica um segundo semestre de cerca de ¥22.115 milhões de receita e ¥5.441 milhões de lucro operacional — aproximadamente 20% mais receita que o semestre recém-reportado, com margem operacional próxima de 24,6% contra 20,4%. A empresa não diz o que sustentaria esse salto.
O dividendo é o primeiro. A Northsand não pagou nada pelo EF1/2026 e, para o EF1/2027, não declarou dividendo intermediário, mas agora projeta um pagamento de fim de exercício de ¥35,00 por ação, totalizando ¥35,00 no ano contra ¥0,00. Sobre 69.000.000 de ações, isso devolveria cerca de ¥2.415 milhões, ou aproximadamente 35% dos ¥98,89 de lucro por ação agora projetados. Os resultados semestrais estão fora do escopo de revisão dos auditores da empresa, como observa o documento.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 18.445 | 11.514 | +60,2% |
| Lucro bruto (milhões de ¥) | 8.909 | 5.558 | +60,3% |
| Margem bruta | 48,3% | 48,3% | 0,0 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 5.143 | 3.325 | +54,7% |
| Lucro operacional (milhões de ¥) | 3.766 | 2.233 | +68,7% |
| Margem operacional | 20,4% | 19,4% | +1,0 p.p. |
| Lucro ordinário (milhões de ¥) | 3.773 | 2.236 | +68,8% |
| Lucro antes de impostos (milhões de ¥) | 3.771 | 2.236 | +68,6% |
| Imposto de renda (milhões de ¥) | 988 | 675 | +46,4% |
| Lucro líquido (milhões de ¥) | 2.783 | 1.560 | +78,3% |
| LPA (¥) | 40,33 | 26,01 | +55,1% |
| Ativos totais (milhões de ¥) | 24.376 | 21.861 | +11,5% |
| Patrimônio líquido (milhões de ¥) | 19.238 | 16.455 | +16,9% |
| Índice de patrimônio líquido | 78,9% | 75,3% | +3,6 p.p. |
| Caixa e equivalentes ao fim do período (milhões de ¥) | 13.389 | 14.597 | −8,3% |
| Fluxo de caixa operacional (milhões de ¥) | 1.913 | 1.156 | +65,5% |
| Projeção EF1/2027 — receita (milhões de ¥) | 40.560 | — | +54,9% |
| Projeção EF1/2027 — lucro operacional (milhões de ¥) | 9.207 | — | +66,0% |
| Projeção EF1/2027 — lucro ordinário (milhões de ¥) | 9.221 | — | +68,3% |
| Projeção EF1/2027 — lucro líquido (milhões de ¥) | 6.823 | — | +68,6% |
| Projeção EF1/2027 — LPA (¥) | 98,89 | — | — |
| Dividendo anual por ação (¥) | 35,00 | 0,00 | novo |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.