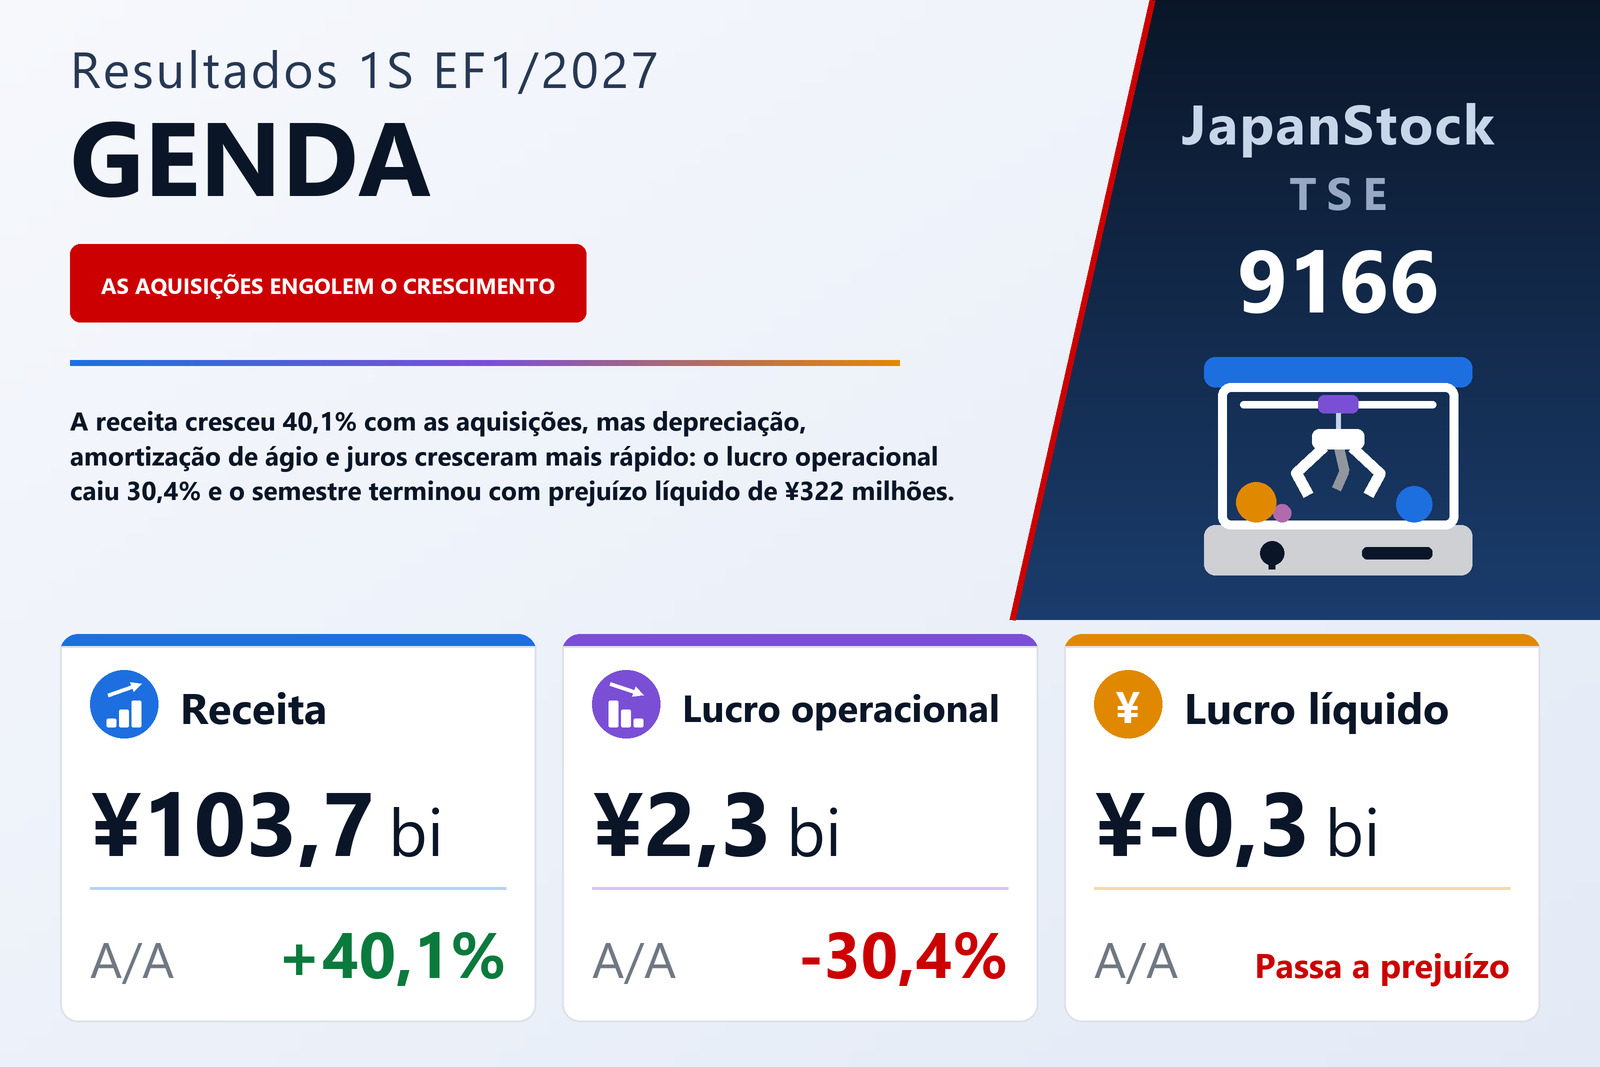
A receita cresceu 40,1% e o custo dos produtos vendidos 44,9% — e a linha operacional foi na direção contrária
A GENDA Inc. (TSE: 9166), grupo de entretenimento que opera os fliperamas GiGO no Japão, na América do Norte, no Reino Unido e na China, além de karaokê, alimentos e bebidas, máquinas de câmbio, estúdios fotográficos, produtos de personagens e distribuição de filmes, publicou em 11 de setembro de 2026 os resultados consolidados do primeiro semestre do EF1/2027, os seis meses de 1º de fevereiro a 31 de julho de 2026, sob as normas contábeis japonesas. A receita subiu 40,1%, para ¥103.664 milhões, mas o lucro operacional caiu 30,4%, para ¥2.252 milhões, o lucro ordinário 53,8%, para ¥1.110 milhões, e a última linha passou a um prejuízo líquido atribuível aos acionistas controladores de ¥322 milhões, ante lucro de ¥335 milhões, o equivalente a um prejuízo de ¥1,76 por ação contra lucro de ¥1,98. A companhia é listada na Bolsa de Tóquio.
O formato do semestre é definido por duas diferenças, ambas contra a companhia. O custo dos produtos vendidos subiu 44,9%, para ¥82.110 milhões, ante crescimento de 40,1% da receita, de modo que o lucro bruto cresceu apenas 24,7%, para ¥21.554 milhões, e a margem bruta encolheu de 23,4% para 20,8%. As despesas de vendas, gerais e administrativas subiram então 37,4%, para ¥19.301 milhões — menos que a receita, mas sobre um lucro bruto que só havia crescido um quarto —, e a margem operacional caiu pela metade, de 4,4% para 2,2%. A demonstração de fluxo de caixa mostra onde está o aumento de custos: a depreciação subiu 63,4%, para ¥6.179 milhões, e a amortização de ágio 52,0%, para ¥2.376 milhões, juntas ¥3.211 milhões a mais que um ano antes — mais que o triplo dos ¥987 milhões de queda do lucro operacional. A nota de segmentos conta a mesma história do outro lado: o lucro antes dessas duas despesas subiu nos dois segmentos, e foram elas que derrubaram a linha operacional.
Juros e uma despesa tributária maior que o lucro antes de impostos transformam um lucro operacional magro em prejuízo líquido
Abaixo da linha operacional, a pressão continuou. As receitas não operacionais subiram para ¥621 milhões, de ¥249 milhões, ajudadas por um ganho cambial de ¥106 milhões, um ganho de ¥85 milhões na venda de títulos de investimento e ¥65 milhões de indenizações recebidas, mas as despesas não operacionais subiram para ¥1.763 milhões, de ¥1.082 milhões. Os juros pagos foram o maior item, com alta de 75,4%, para ¥1.133 milhões, e as tarifas de financiamento — que o relatório define como tarifas sobre empréstimos tomados para aquisições — subiram para ¥224 milhões, de ¥95 milhões. O lucro ordinário caiu, portanto, 53,8%, para ¥1.110 milhões. Não houve itens extraordinários, de modo que o lucro antes de impostos foi os mesmos ¥1.110 milhões; impostos de ¥1.407 milhões, abaixo dos ¥2.025 milhões anteriores mas ainda maiores que o lucro antes de impostos, produziram um prejuízo semestral de ¥296 milhões, e após ¥25 milhões atribuíveis a acionistas não controladores o prejuízo atribuível aos controladores foi de ¥322 milhões, ante lucro de ¥335 milhões. O relatório não explica por que a despesa tributária superou o lucro antes de impostos. O resultado abrangente, ainda assim, subiu 115,7%, para ¥1.644 milhões, porque os ajustes de conversão de moeda estrangeira contribuíram com ¥1.941 milhões, ante ¥377 milhões um ano antes.
Duas notas contábeis emolduram a comparação. Os números do ano anterior foram reapresentados pela conclusão da contabilização provisória do preço de compra da combinação com a Pixel Intermediate Holding Corporation, de 2 de julho de 2025; o relatório diz que a conclusão não teve efeito sobre as demonstrações semestrais atuais. E todos os números por ação refletem o desdobramento de uma para duas ações de 1º de abril de 2025, de modo que os ¥1,98 de lucro por ação do ano anterior estão na mesma base acionária que o prejuízo de ¥1,76 deste semestre. O número médio de ações em circulação subiu 7,8%, para 182.474.907, de 169.207.987, refletindo a emissão de ações de ¥18.452 milhões contabilizada no semestre do ano anterior.
Nas medidas da própria companhia o semestre cresceu — mas à metade do ritmo da receita
A GENDA divulga dois indicadores não GAAP ao lado dos estatutários, e ambos cresceram. O EBITDA ajustado — lucro operacional mais depreciação, amortização de ágio e custos relacionados a M&A — subiu 21,1%, para ¥11.206 milhões, de ¥9.252 milhões. O lucro líquido semestral ajustado — lucro atribuível aos acionistas mais amortização e redução ao valor recuperável de ágio e intangíveis decorrentes de M&A, menos ganhos por ágio negativo, mais custos relacionados a M&A — foi de ¥2.728 milhões, alta de 0,1% sobre os ¥2.724 milhões, o equivalente a um lucro ajustado de ¥14,95 por ação, contra ¥16,09: um lucro estável distribuído por 7,8% mais ações. Os custos relacionados a M&A que a companhia adiciona cobrem corretagem, assessoria, due diligence e avaliação, tarifas de estruturação de empréstimos para aquisições e os custos da oferta pública. Mesmo na base ajustada, porém, o crescimento foi metade do da receita: a margem de EBITDA ajustado recuou de 12,5% para 10,8%. Confrontar os números de depreciação e ágio da demonstração de fluxo de caixa com a definição da companhia implica custos relacionados a M&A de cerca de ¥399 milhões no semestre, ante cerca de ¥669 milhões.
Os fliperamas são sete décimos da receita, e o segmento de Plataforma gera quase todo o lucro
O grupo reporta dois segmentos. A Plataforma de entretenimento — fliperamas, karaokê, alimentos e bebidas, turismo e estilo de vida — teve receita de ¥95.690 milhões, alta de 41,5%, incluindo ¥49 milhões de vendas entre segmentos, e lucro de segmento de ¥10.381 milhões, alta de 33,5%, de ¥7.778 milhões. Os Conteúdos de entretenimento — merchandising de personagens e conteúdo e promoção — tiveram receita de ¥12.455 milhões, alta de 42,1%, dos quais ¥4.453 milhões vendidos dentro do grupo, principalmente prêmios fornecidos aos fliperamas, e lucro de segmento de ¥263 milhões, alta de 16,9%, de ¥225 milhões. O lucro de segmento é apresentado antes de depreciação e amortização de ágio; a conciliação com o lucro operacional deduz ¥6.163 milhões de depreciação dos segmentos e ¥2.376 milhões de amortização de ágio e ¥386 milhões de eliminações entre segmentos, e soma ¥534 milhões de receitas corporativas líquidas. O relatório da administração também informa um lucro de segmento ajustado antes de custos relacionados a M&A: ¥10.703 milhões, alta de 27,5%, para a Plataforma e ¥335 milhões, alta de 19,6%, para os Conteúdos.
A nota de receitas desdobra o segmento de Plataforma por serviço. Os fliperamas somaram ¥72.981 milhões, alta de 42,2%, e sozinhos representam 70% da receita do grupo; o karaokê, ¥14.206 milhões, alta de 23,8%; o estilo de vida — o negócio de estúdios fotográficos consolidado no ano passado —, ¥2.584 milhões, de ¥787 milhões; o turismo, as máquinas de câmbio, ¥1.722 milhões, alta de 44,2%; e alimentos e bebidas, ¥2.170 milhões, alta de 1,8%. Do lado dos Conteúdos, o merchandising de personagens cresceu 54,6%, para ¥5.304 milhões, enquanto conteúdo e promoção caiu 20,5%, para ¥2.081 milhões. Algumas subsidiárias foram reclassificadas de karaokê para estilo de vida neste semestre, com o ano anterior reapresentado de forma correspondente, e outros ¥2.590 milhões de receita de arrendamento, ante ¥1.006 milhões um ano antes, ficam fora dessas linhas.
O relato do semestre feito pelo relatório é tanto de integração quanto de crescimento. No Japão, a GENDA GiGO Entertainment converteu cinco lojas ao seu formato “oásis” de máquinas de garra — a loja convertida de Hokuto, em Hokkaido, alcançou 673% da receita do ano anterior —, abriu mais quatro e atraiu público com colaborações limitadas com propriedades intelectuais e um evento em junho, o GiGO EXPO 2026, de modo que as vendas das lojas existentes cresceram fortemente. Na América do Norte, a Kiddleton foi renomeada GENDA Americas em março e suas subsidiárias foram reunidas em uma única empresa nos Estados Unidos e outra no Canadá; a companhia afirma que o negócio de rotas de minilocais registrou em julho seu maior número mensal de visitas desde novembro de 2025 e seu primeiro lucro mensal em todos os níveis da demonstração de resultados. A GENDA Playnation Entertainment, operadora britânica de parques de férias consolidada no quarto trimestre do ano passado, contribuiu para a receita na Páscoa e no verão, mas, ressalta o relatório, obtém a maior parte de seu lucro no segundo semestre — a principal razão que ele dá para os resultados do grupo se concentrarem cada vez mais na segunda metade do ano. Duas lojas GiGO foram abertas em Xangai. No karaokê, três revendedores de equipamentos foram fundidos na ENNE entre fevereiro e março, a Shin Corporation incorporou a Mero Works em abril, o aplicativo Karaoke BanBan ultrapassou três milhões de membros e a aquisição da Ottotree Entertainment em julho levou o karaokê à Malásia. A Toshin Pack, fabricante de produtos de personagens, foi consolidada em maio. Do lado dos Conteúdos, a Ares Company registrou em abril um recorde mensal de vendas fornecendo prêmios, e a Gaga distribuiu 13 filmes, entre eles “Sentimental Value”, vencedor do Oscar de melhor filme internacional, e levou o longa-metragem de Umamusume: Pretty Derby a mais de 600 cinemas nos Estados Unidos e no Canadá.
A dívida de curto prazo foi alongada; recompras e o prejuízo reduziram o patrimônio líquido
O ativo total subiu ¥6.010 milhões, para ¥228.581 milhões, desde 31 de janeiro de 2026. Os estoques cresceram ¥2.623 milhões, para ¥14.478 milhões, as máquinas de fliperama ¥986 milhões, para ¥33.800 milhões, e o ágio ¥691 milhões, para ¥51.003 milhões; ágio e ativos relacionados a clientes, de ¥14.809 milhões, juntos representam quase 29% do balanço. O passivo subiu ¥6.367 milhões, para ¥163.653 milhões, mas sua composição mudou fortemente: os empréstimos de curto prazo caíram ¥27.720 milhões, para ¥11.905 milhões, enquanto os empréstimos de longo prazo subiram ¥23.973 milhões, para ¥61.729 milhões. Empréstimos e debêntures juntos somavam cerca de ¥99.647 milhões, ante ¥102.951 milhões, contra caixa e depósitos de ¥31.461 milhões. O patrimônio líquido recuou ¥357 milhões, para ¥64.928 milhões: o prejuízo semestral reduziu os lucros acumulados em ¥353 milhões, e a compra de 3.396.900 ações em tesouraria por ¥1.966 milhões, com base nas deliberações do conselho de 12 de dezembro de 2025 e 1º de maio de 2026, foi em grande parte compensada por um aumento de ¥1.937 milhões nos ajustes de conversão de moeda estrangeira. O índice de capital próprio caiu de 29,2% para 28,3%.
O fluxo de caixa operacional subiu para ¥6.556 milhões, de ¥4.924 milhões, e as saídas de investimento caíram para ¥12.234 milhões, de ¥49.179 milhões, com o gasto em aquisições de subsidiárias caindo para ¥2.953 milhões, de ¥30.417 milhões; as compras de imobilizado foram de ¥10.144 milhões, de modo que o fluxo de caixa operacional não cobriu o investimento em capital. O financiamento trouxe ¥4.867 milhões líquidos, ante ¥45.584 milhões um ano antes, quando a companhia captou ¥18.452 milhões em ações: neste semestre ela tomou ¥36.400 milhões em empréstimos de longo prazo e emitiu ¥7.000 milhões em debêntures, enquanto pagava ¥27.867 milhões líquidos de empréstimos de curto prazo. Caixa e equivalentes terminaram o semestre em ¥31.277 milhões. O perímetro de consolidação cresceu em 18 empresas — GENDA Americas Holdings, Toshin Pack e Ottotree Entertainment com suas 15 subsidiárias — e encolheu em 12, entre elas Mero Works e Premier Amusements, em grande parte pelas fusões descritas acima.
Projeção mantida — e o primeiro semestre entregou um quarto do lucro líquido ajustado projetado
A GENDA manteve a projeção anual para o EF1/2027 publicada em 12 de março de 2026: receita de ¥215.000 milhões (+25,8%), EBITDA ajustado de ¥30.000 milhões (+31,3%) e lucro líquido ajustado de ¥10.600 milhões (+15,7%). A companhia só projeta essas três medidas; não publica previsão de lucro operacional, lucro ordinário ou lucro líquido estatutário. O primeiro semestre entregou 48,2% da receita projetada, 37,4% do EBITDA ajustado projetado e 25,7% do lucro líquido ajustado projetado, o que deixa um segundo semestre implícito de cerca de ¥18.794 milhões de EBITDA ajustado, contra os ¥11.206 milhões recém-contabilizados, e de ¥7.872 milhões de lucro líquido ajustado, contra ¥2.728 milhões. A explicação do próprio relatório é a sazonalidade que descreve na Playnation e o peso do segundo semestre no grupo como um todo; ainda assim, os números exigem um segundo semestre muito mais forte que o primeiro.
O dividendo é novidade. A GENDA não pagou nada pelo EF1/2026. Para o EF1/2027 pagará um dividendo intermediário de ¥4,00 por ação com data de registro em 31 de julho, a ser deliberado pelo conselho em 30 de setembro de 2026 com início do pagamento em 23 de outubro, e projeta mais ¥4,00 no fim do exercício, para um total anual de ¥8,00; a projeção está inalterada em relação à mais recente. As ações emitidas somavam 188.378.582 em 31 de julho, 622.000 a mais que no fim do exercício, com o exercício de bônus de subscrição acrescentando ¥21 milhões de receita, e as ações em tesouraria eram 6.277.976.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 103.664 | 73.973 | +40,1% |
| Lucro bruto (milhões de ¥) | 21.554 | 17.289 | +24,7% |
| Margem bruta | 20,8% | 23,4% | −2,6 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 19.301 | 14.050 | +37,4% |
| Lucro operacional (milhões de ¥) | 2.252 | 3.239 | −30,4% |
| Margem operacional | 2,2% | 4,4% | −2,2 p.p. |
| Lucro ordinário (milhões de ¥) | 1.110 | 2.406 | −53,8% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | −322 | 335 | de lucro a prejuízo |
| LPA (¥) | −1,76 | 1,98 | de lucro a prejuízo |
| Resultado abrangente (milhões de ¥) | 1.644 | 762 | +115,7% |
| EBITDA ajustado (milhões de ¥) | 11.206 | 9.252 | +21,1% |
| Lucro líquido ajustado (milhões de ¥) | 2.728 | 2.724 | +0,1% |
| LPA ajustado (¥) | 14,95 | 16,09 | −7,1% |
| Plataforma de entretenimento — receita (milhões de ¥) | 95.690 | 67.621 | +41,5% |
| Plataforma de entretenimento — lucro do segmento (milhões de ¥) | 10.381 | 7.778 | +33,5% |
| Conteúdos de entretenimento — receita (milhões de ¥) | 12.455 | 8.763 | +42,1% |
| Conteúdos de entretenimento — lucro do segmento (milhões de ¥) | 263 | 225 | +16,9% |
| Ativos totais (milhões de ¥) | 228.581 | 222.571 | +2,7% |
| Patrimônio líquido (milhões de ¥) | 64.928 | 65.285 | −0,5% |
| Índice de patrimônio líquido | 28,3% | 29,2% | −0,9 p.p. |
| Projeção EF1/2027 — receita (milhões de ¥) | 215.000 | — | +25,8% |
| Projeção EF1/2027 — EBITDA ajustado (milhões de ¥) | 30.000 | — | +31,3% |
| Projeção EF1/2027 — lucro líquido ajustado (milhões de ¥) | 10.600 | — | +15,7% |
| Dividendo anual por ação (¥) | 8,00 | 0,00 | novo |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.