Lucro operacional multiplicado por dez, a partir de uma base muito pequena
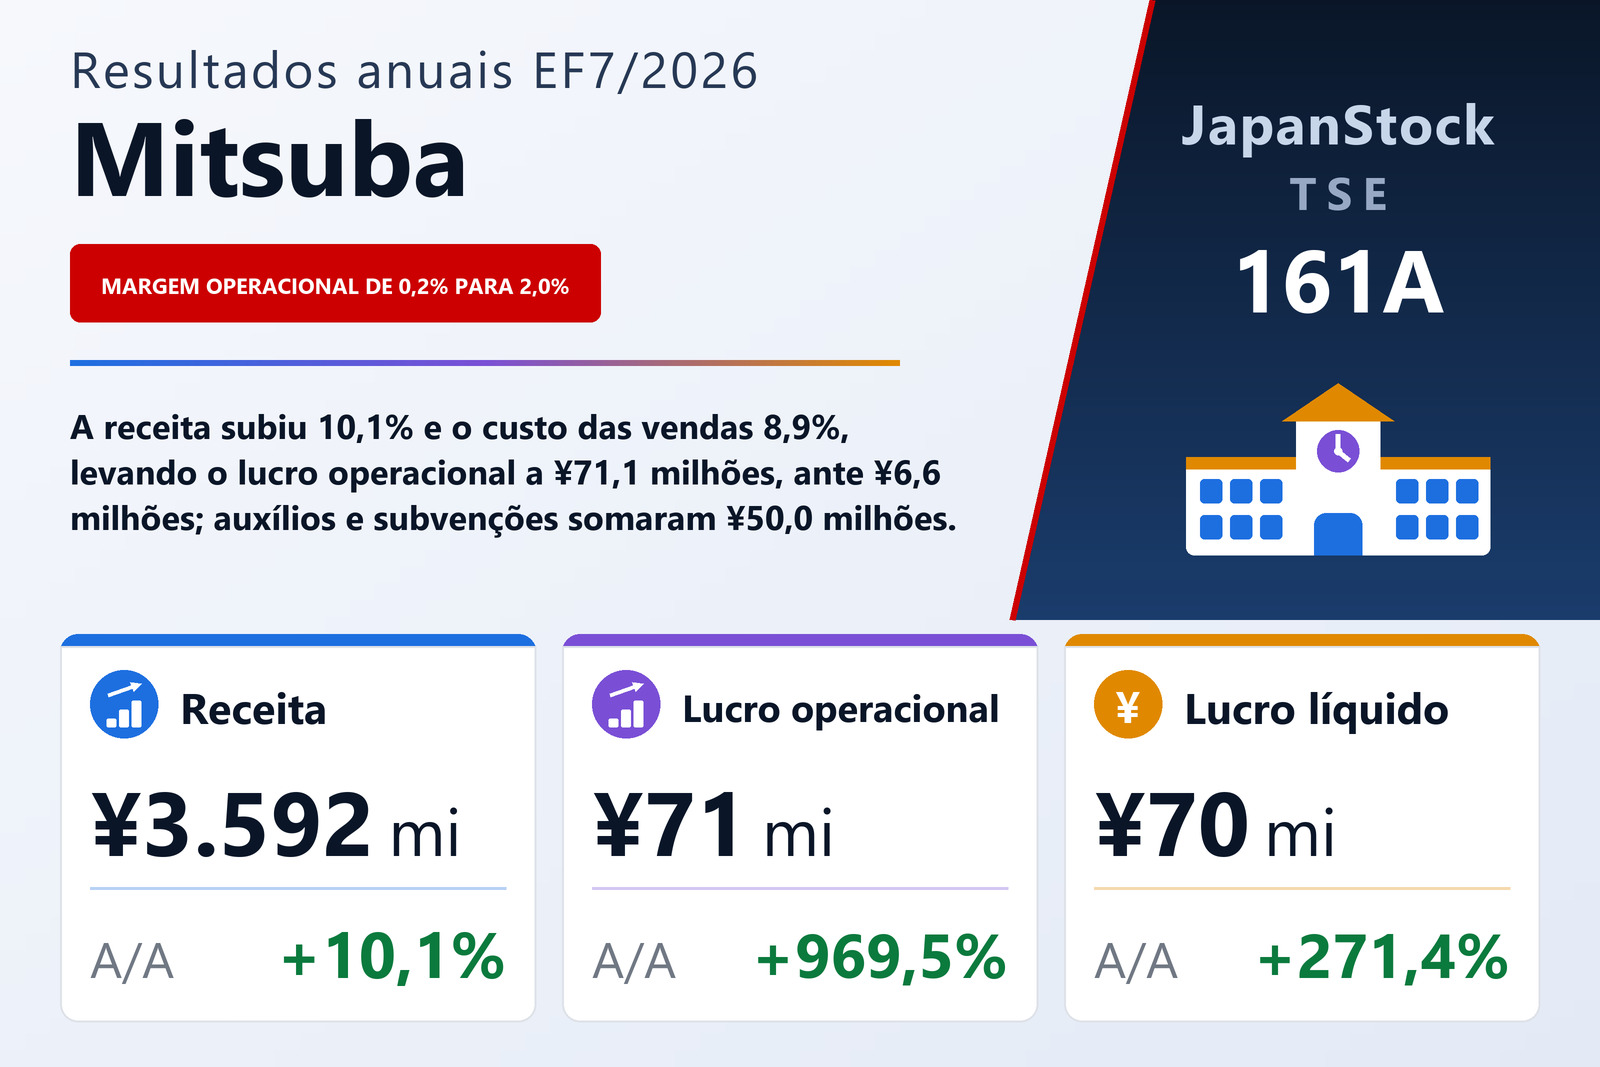
A Mitsuba Co., Ltd. (TSE: 161A), grupo sediado em Kitakyushu que opera, sob a marca COMPASS, unidades de apoio ao desenvolvimento infantil e de atendimento diurno no contraturno escolar, além de educação pré-escolar e de um negócio de materiais didáticos para escolas, divulgou em 14 de setembro de 2026 os resultados consolidados do exercício de 1º de agosto de 2025 a 31 de julho de 2026, pelas normas contábeis japonesas. Suas ações são negociadas no TOKYO PRO Market da Bolsa de Tóquio, aberto apenas a investidores profissionais. A receita cresceu 10,1%, para ¥3.592,5 milhões, o lucro operacional 969,5%, para ¥71,1 milhões, o lucro ordinário 286,8%, para ¥115,0 milhões e o lucro atribuível aos controladores 271,4%, para ¥71,0 milhões, ou ¥71,00 por ação, ante ¥19,12, sobre 1.000.000 de ações. O grupo reporta um único segmento, serviços educacionais, por isso o documento não detalha a receita por negócio. A assembleia geral anual será realizada em 28 de outubro de 2026, mesma data em que a empresa pretende apresentar seu relatório anual de informações do emissor.
Os percentuais são grandes porque a base era minúscula; a aritmética por trás deles é modesta. O custo das vendas subiu 8,9%, para ¥2.861,7 milhões, pouco mais de um ponto abaixo da receita, de modo que o lucro bruto cresceu 15,2%, para ¥730,8 milhões, e a margem bruta passou de 19,4% para 20,3%. Isso acrescentou ¥96,6 milhões de lucro bruto. As despesas comerciais, gerais e administrativas subiram apenas 5,1%, ou ¥32,1 milhões, para ¥659,7 milhões, deixando um ganho de ¥64,5 milhões no lucro operacional. A margem operacional foi de 0,2% para 2,0% — dez vezes o índice, mas ainda dois ienes de lucro operacional para cada cem ienes de receita.
Abaixo da linha operacional, auxílios e subvenções fazem boa parte do trabalho
O lucro ordinário de ¥115,0 milhões superou o operacional em ¥43,9 milhões, e somente as receitas de auxílios e subvenções já excedem essa diferença. As receitas não operacionais quase dobraram, para ¥55,6 milhões, ante ¥28,8 milhões: os auxílios somaram ¥25,3 milhões, ante ¥19,0 milhões, e as subvenções ¥24,7 milhões, ante ¥6,2 milhões. As duas linhas juntas, ¥50,0 milhões, equivalem a cerca de 70% do lucro operacional do exercício; o documento não diz a que se destinavam. As despesas de juros subiram para ¥9,4 milhões, ante ¥5,3 milhões. Abaixo do lucro ordinário, indenizações recebidas de ¥1,9 milhão foram mais do que compensadas por uma perda por redução ao valor recuperável de ¥3,3 milhões e ¥0,5 milhão em perdas na baixa de ativos imobilizados, resultando em lucro antes de impostos de ¥113,1 milhões, ante ¥31,6 milhões. Após impostos de ¥42,1 milhões, ante ¥12,4 milhões, o lucro líquido foi de ¥71,0 milhões, sem parcela atribuível a não controladores.
O lucro operacional ficou bem abaixo do plano da própria empresa, que explica o motivo
A Mitsuba afirma com clareza que o lucro operacional ficou bem abaixo de sua projeção anterior e aponta dois motivos; este documento não repete qual era essa projeção. Primeiro, após decidir elevar o nível de bônus dos funcionários para o próximo exercício, o 38º, refletiu essa política no quarto trimestre e constituiu uma provisão para bônus acima do plano original: a provisão passou de ¥21,0 milhões para ¥34,6 milhões, aumento de ¥13,6 milhões. Segundo, atrasos na abertura de algumas novas unidades geraram custos de pessoal e aluguel antes das inaugurações. A empresa apresenta a decisão sobre os bônus como um investimento na contratação, retenção e motivação de pessoal, e não como simples aumento de custos.
119 unidades e uma virada declarada: de abrir unidades a tornar cada uma rentável
No exercício, o grupo abriu 13 novas unidades, quatro delas escritórios de orientação e apoio, chegando a 119 no fim do período: 97 unidades de atendimento diurno infantil, 20 escritórios de orientação e apoio, uma unidade de cuidados diurnos para a vida cotidiana e uma residência assistida. O número de centros de apoio ao desenvolvimento infantil — unidades destinadas a funcionar como polo regional do apoio a crianças com deficiência — subiu para 11, incluindo dois centros cuja operação foi confiada ao grupo pela cidade de Moriguchi, na província de Osaka, e pelo distrito de Kita, em Tóquio. A administração descreve o exercício como a passagem de ‘aumentar o número de unidades’ para ‘elevar a rentabilidade de cada unidade e negócio’, com pontos de equilíbrio por unidade que incluem custos compartilhados, análise de orçado versus realizado e orientação de melhoria para unidades deficitárias.
O documento também descreve os negócios menores e vários indicadores não financeiros, todos pela contagem da própria empresa. Na educação pré-escolar, afirma que em algumas escolas de destaque mais da metade dos aprovados nos exames de admissão eram seus alunos. O negócio de materiais didáticos atende 113 escolas no Japão e fornece a 301 escolas japonesas e escolas complementares no exterior. A empresa relata mais de 1.000 candidatos a vagas no último ano, até junho e julho de 2026, com custo de recrutamento abaixo de ¥100.000 por contratado, e cerca de 136.000 inscritos em seus dois canais no YouTube no fim do exercício. Cita ainda um indicador de resultado do apoio: entre setembro de 2013 e março de 2026, 451 das 3.587 crianças atendidas devolveram seu certificado de beneficiário dos serviços diurnos para crianças com deficiência. Nenhuma dessas atividades é apresentada separadamente nas demonstrações.
O fluxo de caixa ficou positivo e o patrimônio cresceu pela metade, a partir de uma base estreita
O ativo total subiu ¥94,3 milhões, para ¥1.383,6 milhões, principalmente pelo aumento das contas a receber (¥666,2 milhões, ante ¥605,8 milhões) e de outros recebíveis (¥109,3 milhões, ante ¥64,5 milhões). O passivo cresceu ¥23,3 milhões, para ¥1.168,8 milhões, sobretudo por despesas provisionadas e impostos sobre a renda a pagar. O patrimônio líquido aumentou no valor integral do lucro do exercício, ¥71,0 milhões, para ¥214,8 milhões, já que não houve pagamento de dividendos, e o índice de patrimônio líquido melhorou de 11,2% para 15,5%. Os empréstimos — de curto prazo mais os de longo prazo, incluída a parcela circulante — caíram para ¥651,4 milhões, ante ¥751,1 milhões, frente a caixa e depósitos de ¥430,9 milhões.
O fluxo de caixa operacional foi uma entrada de ¥117,6 milhões, ante uma saída de ¥24,0 milhões um ano antes. O lucro antes de impostos de ¥113,1 milhões, a depreciação de ¥18,1 milhões e um aumento de ¥17,8 milhões em outras contas a pagar foram parcialmente absorvidos por aumentos de ¥60,3 milhões nas contas a receber de clientes e de ¥44,8 milhões em outros recebíveis. As atividades de investimento consumiram ¥71,0 milhões, incluindo ¥44,0 milhões em imobilizado e ¥20,0 milhões aplicados em depósitos a prazo, de modo que o fluxo operacional menos o de investimento ficou em cerca de ¥46,6 milhões. O financiamento consumiu ¥99,7 milhões, ante uma entrada de ¥350,0 milhões no ano anterior, com ¥166,4 milhões de empréstimos de longo prazo amortizados contra ¥76,6 milhões de novos empréstimos e redução de ¥10,0 milhões nos empréstimos de curto prazo. Caixa e equivalentes encerraram o exercício em ¥370,8 milhões, ante ¥424,0 milhões.
Projeção: lucro operacional +75%, lucro ordinário só +19,5%
Para o EF7/2027, a Mitsuba projeta receita de ¥4.089,3 milhões (+13,8%), lucro operacional de ¥124,4 milhões (+75,0%), lucro ordinário de ¥137,4 milhões (+19,5%) e lucro atribuível aos controladores de ¥82,6 milhões (+16,4%), ou ¥82,63 por ação, o que implica margem operacional de cerca de 3,0%. Nesse plano, a diferença entre lucro ordinário e operacional encolhe para cerca de ¥12,9 milhões, ante ¥43,9 milhões neste exercício, o que explica por que as duas linhas crescem em ritmos tão diferentes; o documento não detalha suas premissas não operacionais. A empresa diz que vai desacelerar em certa medida o ritmo de aberturas e se concentrar na ocupação e rentabilidade das unidades existentes, na recuperação das deficitárias, na remuneração dos funcionários, na qualidade do atendimento e no reforço dos lucros retidos e do patrimônio líquido. Não houve dividendo referente ao EF7/2026 e nenhum está previsto para o EF7/2027.
| Indicador | EF7/2026 | EF7/2025 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 3.592 | 3.262 | +10,1% |
| Custo das vendas (milhões de ¥) | 2.861 | 2.628 | +8,9% |
| Lucro bruto (milhões de ¥) | 730 | 634 | +15,2% |
| Margem bruta | 20,3% | 19,4% | +0,9 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 659 | 627 | +5,1% |
| Lucro operacional (milhões de ¥) | 71 | 6 | +969,5% |
| Margem operacional | 2,0% | 0,2% | +1,8 p.p. |
| Receitas não operacionais (milhões de ¥) | 55 | 28 | +93,0% |
| Lucro ordinário (milhões de ¥) | 114 | 29 | +286,8% |
| Lucro antes de impostos (milhões de ¥) | 113 | 31 | +258,3% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 70 | 19 | +271,4% |
| LPA (¥) | 71,00 | 19,12 | +271,3% |
| Ativos totais (milhões de ¥) | 1.383 | 1.289 | +7,3% |
| Patrimônio líquido (milhões de ¥) | 214 | 143 | +49,4% |
| Índice de patrimônio líquido | 15,5% | 11,2% | +4,3 p.p. |
| Empréstimos (milhões de ¥) | 651 | 751 | −13,3% |
| Fluxo de caixa operacional (milhões de ¥) | 117 | −23 | n.s. |
| Fluxo de caixa de investimento (milhões de ¥) | −71 | −54 | n.s. |
| Fluxo de caixa de financiamento (milhões de ¥) | −99 | 349 | n.s. |
| Caixa e equivalentes ao fim do período (milhões de ¥) | 370 | 423 | −12,5% |
| Projeção EF7/2027 — receita (milhões de ¥) | 4.089 | — | +13,8% |
| Projeção EF7/2027 — lucro operacional (milhões de ¥) | 124 | — | +75,0% |
| Projeção EF7/2027 — lucro ordinário (milhões de ¥) | 137 | — | +19,5% |
| Projeção EF7/2027 — lucro líquido (milhões de ¥) | 82 | — | +16,4% |
| Projeção EF7/2027 — LPA (¥) | 82,63 | — | — |
| Dividendo anual por ação (¥) | 0,00 | 0,00 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.